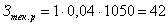Специализированный источник питания для АТС
3. 3. Основная зарплата - осн. зарплата + 30% премии
4. 4. Дополнительная зарплата - 12% от основной
5. 5. Отчисление на соц. нужды - 38% от суммы основной и дополнительной зарплаты.
6. 6. Научные и производственные командировки - 10% от суммы основной и дополнительной зарплаты.
7. 7. Прочие прямые расходы - 3% от основной зарплаты.
8. 8. Накладные расходы - 60% от основной зарплаты.
Расчет основной заработной платы сводится в табл. 8.6.
Таблица 8.6.| № п/п | Наименование этапов | Исполнители по категориям | Трудоемкость, чел-дн. | Зарплата, приход. На 1 чел-дн, руб. | Всего заработная плата, руб. |
| 1 | Разработка технического задания на проектирование | Руководитель Исполнитель | 1 2,93 | 1200/21=57,1 800/21=38,1 | 57,1 111,6 |
| 2 | Разработка технологического предложения | Руководитель Исполнитель | 1 2,93 | 57,1 38,1 | 57,1 111,6 |
| 3 | Разработка эскизного проекта | Руководитель Исполнитель | 4 17,6 | 57,1 38,1 | 57,1 670,6 |
| 4 | Разработка технического проекта | Руководитель Исполнитель | 6 23,4 | 57,1 38,1 | 342,6 891,5 |
| 5 | Разработка рабочей документации | Руководитель Исполнитель | 6 72,3 | 57,1 38,1 | 342,6 2754,6 |
| Итого | 5567,7 | ||||
Заработная плата с учетом размера премий:
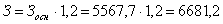 (руб)
Плановая прибыль по каждой конкретной теме ОКР.
П = Цд – Сп, руб., (8.9)где Цд - договорная цена по теме, руб.
Сп - плановая себестоимость темы, руб.
Договорная цена должна обеспечивать получение прибыли достаточной для отчисления средств в госбюджет, а также для образования средств на цели социального и производственного развития.
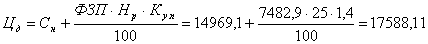 руб. (8.10)
где ФЗП- заработная плата сотрудников, участвующих в выполнении НИР, руб.
Нр - нормативная рентабельность, 25%Ку.п - коэф. учитывающий заработную плату обслуживающего и управленческих подразделений, 1,4.
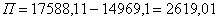 руб.
Затраты на изготовление опытного образца рассчитываются по формуле.
Соп=[М(1+Ктр)+Зпл+ Зпл.осн × Ккосв](1+Квн), (8.11)
где М - затраты на материалы, покупные комплектующие.
Ктр - коэф. учитывающий транспортно-заготовительные расходы, принимается 0,04.
Зпл - заработная плата научно-производственного персонала.
Зпл.осн – основная заработная плата основного производственного персонала, руб.
Зпл=Зтар × 1,2 × 1,1 × 1,385 (8.12)
где Зтар - тарифная оплата научно-производственного персонала;
1,2 - коэф. учитывающий премию;
1,1 - коэф. учитывающий дополнительную зарплату;
1,385 - коэф. учитывающий отчисления на социальное обеспечение;
Косв - коэф. учитывающий косвенные расходы, Ккосв=2,0 ¸ 2,5;
Квн - коэф. учитывающий внепроизводственные расходы Квн=0,05.
Опытный образец изготавливается за 10 рабочих дней техником и руководителем. Следовательно, тарифная оплата вычисляется:
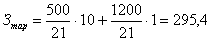 руб.
Зпл=×295,4 × 1,2 × 1,1 × 1,385 = 540 руб.
Основная заработная плата 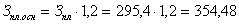 руб.
Предпроизводственные затраты определяются по формуле
Зпредпр = Зокр + Соп + Зс.об , (8.13)
где Зокр - затраты на калькуляцию темы,
Соп - затраты на изготовление опытного образца,
Зс.об - затраты на подготовку образца серийного производства.
Зс.об=1,3× (Зокр + Соп) , (8.14)
Зс.об.=(14969,1 + 1857,408) × 1.3 = 2609,2274 руб.
Зпред.=14969,1 + 1857,4 + 2609,2274 = 19435,7274 руб.
8.5. 8.5. Расчет затрат на изготовление проектируемого электронного устройства, лимитной цены.Для определения затрат на изготовление проектируемого электронного устройства составляется калькуляция по соответствующим статьям, перечисленным в таб. 8.7.
Калькуляция себестоимости проектируемого ИП. Таблица 8.7.
---------------------------------------------------------
N Наименование статей калькуляции Сумма руб
---------------------------------------------------------
1 Основные материалы 520
2 Вспомогательные материалы для технологических
целей 20,8
3 Основная зарплата основного производственного 43,68
персонала
4 Дополнительная зарплата 6,55
5 Отчисление на социальные нужды 19,34
7 Расходы на содержание и эксплуатацию
оборудования и транспортных средств 52,42
8 Общепроизводственные расходы 48,05
9 Общехозяйственные расходы 30,58
10 Внутрипроизводственные расходы 22,24
ИТОГО 763,66
1. 1. Основная зарплата – тарифная оплата +30% от тариф. зарплаты.
2. 2. Дополнительная зарплата - 15% от п1
3. 3. Отчисление на соц. обеспечение – 38,5% от п1+п2.
4. 4. Расходы на содержание и эксплуатацию оборудования и транспортных средств 120% от п1.
5. 5. Общепроизводственные расходы -100% от п1.
6. 6. Общехозяйственные расходы - 70% от п.1.
7. 7. Внепроизводственные расходы -3% от суммы 9-ти пунктов таблицы (8.7).
Затраты на материалы, покупные комплектующие изделия и полуфабрикаты рассчитываются по прогрессивным нормам расхода и соответствующим прейскурантам или договорным оптовым ценам. В стоимость материальных затрат включаются транспортно-заготовительные расходы в размере 3 – 5 % от цены.
Таблица 8.8.| № п/п | Наименование основных материалов, комплектующих изделий и полуфабрикатов | Количество единиц на изделие | Оптовая цена единицы, руб | Сумма затрат на изделие, руб |
| 1 | Комплект радиодеталей | 1 | 150 | 150 |
| 2 | Трансформатор | 1 | 70 | 70 |
| 3 | Корпус | 1 | 120 | 120 |
| 4 | Провода | 4 | 2,5 | 10 |
| 5 | Печатная плата | 5 | 30 | 150 |
| Итого стоимость материалов, покупных комплектующих изделий и полуфабрикатов | 500 | |||
Для расчета тарифной зарплаты необходимы следующие данные:
1. 1. Перечень выполняемых видов работ;
2. 2. Трудоемкость изготовления электронного устройства, нормо-ч;
3. 3. Квалифицированный разряд, характеризующий сложность работы;
4. 4. Тарифные ставки, руб.
Таблица 8.9.
----------------------------------------------------------------
N Наименование работ Тарифный Часовая Трудо- Тарифная
разряд тариф. емкость зарплата
ставка работ руб.
руб. нормо-час.
----------------------------------------------------------------
1 Сборка 3 3,0 3 9,0
2 Монтаж 5 3,75 4 15,0
6 Испытание 4 3,0 1 3,0
7 отладка 4 3,3 2 6,6
ИТОГО 33,6
---------------------------------------------------------------------------------------------------------------------
8.6. 8.6. Расчет лимитной цены.
Лимитная цена Цл выражает предельно допустимый уровень цены электронного устройства с учетом улучшения его потребительских свойств, при котором обеспечивается относительное удешевление его для потребителя.
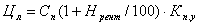 , (8.15)
где Сп - себестоимость проектируемого ЭУ,
Пн - нормативная прибыль.
Нрент – норматив рентабельности, 25%.
Кпу - коэф. повышения уровня рентабельности, Кпу=1,1.
Цл= 763,66 (1 + 25/100) × 1,1 = 1050 руб.
Лимитная цена с учетом налога на добавленную стоимость
ЦЭУ =Цл + НДС = 1260 руб, (8.16)
где НДС - налог на добавленную стоимость (20%).
8.7. 8.7. Оценка уровня качества проектируемого электронного устройства.
Оценка уровня качества разрабатываемого изделия производиться на основе сравнения групп технико-эксплуатационных параметров: назначения, надежности, технологичности, унификации, эргономических, патентно-правовых и экологических.
Обязательным является группа показателей, характеризующие функциональное назначение изделия, массогабаритные показатели, показатели технологичности и унификации для каждого вида электронного устройства.
Трудоемкость изготовления изделия , нормо-час, (8.17)
где Ti – трудоемкость изготовления i-й составной части изделия, нормо-час.,
T= 3 + 4 +1 + 2 = 10 нормо-час.
Технологическая себестоимость
Ст=Рм+L+Рп+Рэо, руб. (8.18)
где Рм - расходы на сырье, материалы, руб.;
L - зарплата производственных рабочих с начислениями;
Рп - расходы на покупные изделия;
Рэо - расходы на содержание и эксплуатацию оборудования.
Ст = 520 + 69,57 + 52,42 = 641,99 руб.
Коэффициент автоматизации и механизации технологического процесса.
 , (8.19)
где Nам - количество монтажных соединений, которые могут осуществляться автоматическим или механическим способом;
Nм -общее количество монтажных соединений.
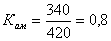
Коэффициент использования микросхем.
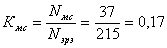 , (8.20)
где Nмс - количество микросхем;
Nэрэ - общее количество электрорадиоэлементов.
8.8. 8.8. Расчет эксплуатационных затрат потребителя.
В сфере эксплуатации нового изделия в состав капитальных вложений потребителя включаются все единовременные затраты, которые должен нести потребитель в связи с переходом к эксплуатации нового изделия.
Кпотр.=Кпр+Ксоп, (8.21)
где Кпр - прямые капитальные вложения потребителя, руб.;
Ксоп - сопутствующие капитальные вложения, руб.
Сопутствующие капитальные вложения включают единовременные затраты на демонтаж ранее установленного оборудования (Кд), затраты на доставку нового изделия к месту эксплуатации (Ктр), затраты на установку, монтаж и наладку (Кмн), затраты на другие элементы основных фондов (Кпр), затраты на предотвращение отрицательных экологических и других последствий (Кэк).
Ксоп=Кд+Ктр+Кмн+Кпр+Кэк, (8.22)
Основным методом определения сопутствующих капитальных вложений является метод прямого счета, на основе соответствующей сметной и технической документации. Единовременные затраты Кд, Ктр, Кмн, Кпр составляют соответственно 5%, 10%, 15%, 10% от цены электронного устройства. Демонтаж данного электронного устройства не производится и отрицательного воздействия на окружающую среду оно не оказывает.
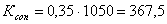 руб.,
 руб.
8.9. 8.9. Расчет годовых текущих издержек.
Годовые текущие издержки определяются по формулеИэкс = ЗПобсл + Ак.соп + Зк.р. + Зв.м. +Зэл+ Зтек.р. (8.23)
где ЗПобс – заработная плата обслуживающего персонала с начислениями;
Ак.соп - амортизационные отчисления на сопутствующие капитальным вложениям, (0,2…0,3)Ксоп ,руб.;
Зк.р. - затраты на капитальный ремонт, (0,7…0,9)Цл, руб.;
Зв.н. - затраты на вспомогательные материалы, руб.;
Зэл - затраты на потребляемую электроэнергию, руб.;
Зтек.р. - затраты на текущий ремонт, руб.
Зарплата обслуживающего персонала с начислениямиЗПобсл = Чобс × Тобсл × Стар × Кзп, руб., (8.24)
где Чобс - численность обслуживающего персонала - 1,
Кзп - коэф. учитывающий размер премии, дополнительную зарплату, начисления
на зарплату, Кзп=1,8…1,85;
Стар - средняя часовая тарифная ставка ремонтного рабочего, 3 руб.;
Тобс - время затрачиваемое на обслуживание устройства,
Тобс=Fд × Кзан, час, (8.25)
где Fд - действительный фонд времени работы при односменном режиме работы час,
Кзан - коэф. учитывающий занятость рабочего времени в течение рабочего дня на обслуживание одного устройства – 2/3.
Тобс = 1360,8 × 2/3 = 907,2 час.
ЗПобс = 1 × 907,2 × 3 × 1,8 = 4899 руб.
Затраты на текущие ремонты
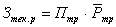 , (8.26)
где  - количество плановых текущих ремонтов в год, 1;
 - средние затраты на проведение одного текущего ремонта, примем 2-6% от цены устройства.