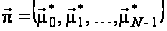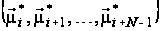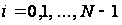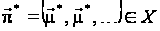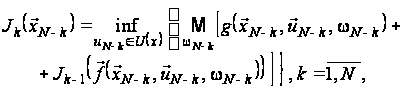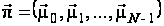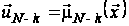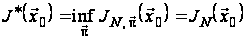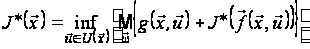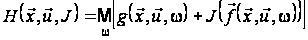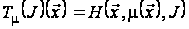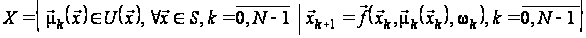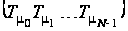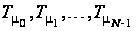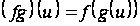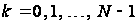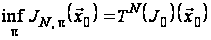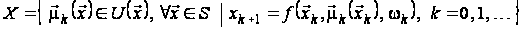Xreferat.com » Рефераты по коммуникации и связи » Постановка задачі оптимального стохастичного керування

Постановка задачі оптимального стохастичного керування

align="BOTTOM" border="0" />. (8)


Стратегія Постановка задачі оптимального стохастичного керування називається рівномірно оптимальною при горизонті Постановка задачі оптимального стохастичного керування, якщо стратегія Постановка задачі оптимального стохастичного керування оптимальна при горизонті Постановка задачі оптимального стохастичного керування для всіх Постановка задачі оптимального стохастичного керування. Отже, якщо стратегія рівномірно оптимальна при горизонті Постановка задачі оптимального стохастичного керування, то вона також оптимальна при горизонті Постановка задачі оптимального стохастичного керування. Зворотне твердження в загальному випадку невірно.

Стратегія Постановка задачі оптимального стохастичного керування називається стаціонарною стратегією, якщо Постановка задачі оптимального стохастичного керування.
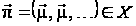
Якщо у цьому випадку значення цільового функціонала Постановка задачі оптимального стохастичного керування в задачі оптимального стохастичного керування з нескінченним горизонтом отримано з використанням стаціонарної стратегії Постановка задачі оптимального стохастичного керування, то результат позначають Постановка задачі оптимального стохастичного керування. Отже, стаціонарна стратегія Постановка задачі оптимального стохастичного керування у задачі з нескінченним горизонтом оптимальна, якщо Постановка задачі оптимального стохастичного керування. Тут Постановка задачі оптимального стохастичного керування – оптимальне значення цільового функціонала задачі.
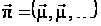
Розв’язання будь-якої задачі оптимального стохастичного керування здійснюється за шість етапів:

1. Змістовна постановка задачі.

2. Побудова моделі об'єкта керування, що включає вибір векторів станів і керувань, просторів станів і керувань, вектора і простору випадкових збурень; побудову функції витрат, що визначається метою керування.

3. Формальна постановка задачі.

4. Вибір і обґрунтування методу розв’язання задачі.

Обчислення оптимальної стратегії керування одним з методів.

6. Аналіз отриманих результатів.


5 Алгоритм розв’язання задачі оптимального стохастичного керування


Процедура пошуку оптимальних позиційних стратегій є досить складною задачею. Одним з головних питань, вирішення якого дозволяє у значній мірі полегшити цю процедуру, є наступне: чи можна обмежитися пошуком оптимальних стратегій у класі стаціонарних або марковских стратегій? Якщо це можливо, то структура керування значно спрощується, і, крім того, зменшується об'єм оброблюваної інформації: не потрібно запам'ятовувати керування Постановка задачі оптимального стохастичного керування, …, Постановка задачі оптимального стохастичного керування, попередні стани Постановка задачі оптимального стохастичного керування, …, Постановка задачі оптимального стохастичного керування і діставати залежність поточного керування Постановка задачі оптимального стохастичного керування від усіх цих величин. У цьому випадку для розв’язання дискретних задач оптимального керування зі скінченним горизонтом найчастіше використовується алгоритм, заснований на методі динамічного програмування, запропонованого Беллманом. Суть методу полягає в наступному:


Постановка задачі оптимального стохастичного керування, (9)

Постановка задачі оптимального стохастичного керування (10)


де математичне сподівання береться за мірою Постановка задачі оптимального стохастичного керування. Формули (9) – (10) є стохастичним аналогом детермінованого алгоритму методу динамічного програмування.

Величина Постановка задачі оптимального стохастичного керування – це оптимальні витрати, пов'язані з функціонуванням системи, за останні Постановка задачі оптимального стохастичного керування кроків, за умови, що перед першим із цих кроків система перебувала в стані Постановка задачі оптимального стохастичного керування. Стратегія Постановка задачі оптимального стохастичного керування, кожний елемент якої Постановка задачі оптимального стохастичного керування доставляє оптимальне значення (10) для всіх Постановка задачі оптимального стохастичного керування, Постановка задачі оптимального стохастичного керування, є оптимальною стратегією для кожного Постановка задачі оптимального стохастичного керування. Оптимальна функція витрат Постановка задачі оптимального стохастичного керування даної задачі визначається на Постановка задачі оптимального стохастичного керування-му кроці і дорівнює Постановка задачі оптимального стохастичного керування.

Для розв’язання задач оптимального стохастичного керування з нескінченним горизонтом, як правило, застосовуються чисельні методи, які дозволяють на кожній ітерації одержувати наближення до оптимального керування і оптимальної функції витрат. У цьому випадку можна показати, що оптимальна функція витрат Постановка задачі оптимального стохастичного керування задовольняє рівнянню Беллмана
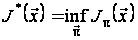

Постановка задачі оптимального стохастичного керування.


6 Формулювання задачі оптимального керування в термінах відображень


Сформулюємо задачу оптимального стохастичного керування (4) – (5), а також алгоритм динамічного програмування за допомогою відображення Постановка задачі оптимального стохастичного керування, яке задане формулою:


Постановка задачі оптимального стохастичного керування.


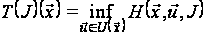
Розглянемо оператори Постановка задачі оптимального стохастичного керування і Постановка задачі оптимального стохастичного керування, які відображують множину функцій, що приймають дійсні значення на Постановка задачі оптимального стохастичного керування, в себе:


Постановка задачі оптимального стохастичного керування,

Постановка задачі оптимального стохастичного керування, Постановка задачі оптимального стохастичного керування.


За таких позначень задачу оптимального стохастичного керування (4) – (5) можна записати у вигляді:
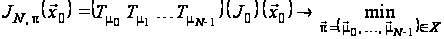

Постановка задачі оптимального стохастичного керування,

Постановка задачі оптимального стохастичного керування,


де Постановка задачі оптимального стохастичного керування, Постановка задачі оптимального стохастичного керування, а Постановка задачі оптимального стохастичного керування – суперпозиція операторів Постановка задачі оптимального стохастичного керування (нагадаємо, що суперпозицією відображень Постановка задачі оптимального стохастичного керування і Постановка задачі оптимального стохастичного керування називається відображення Постановка задачі оптимального стохастичного керування таке, що Постановка задачі оптимального стохастичного керування, Постановка задачі оптимального стохастичного керування).

Алгоритм динамічного програмування (9) – (10) у термінах відображень можна записати у такий спосіб:
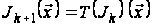

Постановка задачі оптимального стохастичного керування, Постановка задачі оптимального стохастичного керування,


звідки випливає, що Постановка задачі оптимального стохастичного керування, де Постановка задачі оптимального стохастичного керування – Постановка задачі оптимального стохастичного керування-кратний добуток оператора Постановка задачі оптимального стохастичного керування на себе.

Задачу з нескінченним горизонтом (6)-(7) у термінах відображень
можна сформулювати в такий спосіб.
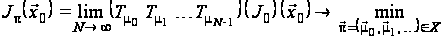
Постановка задачі оптимального стохастичного керування,

Постановка задачі оптимального стохастичного керування.


Функціональне рівняння Беллмана тепер буде еквівалентно рівності
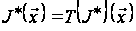

Постановка задачі оптимального стохастичного керування, Постановка задачі оптимального стохастичного керування.

Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.

Поможем написать работу на аналогичную тему

Получить выполненную работу или консультацию специалиста по вашему учебному проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.

Похожие рефераты: