Системи масового обслуговування з очікуванням без обмеження на довжину черги
Размещено на /
Системи масового обслуговування з очікуванням без обмеження на довжину черги
1. Системи масового обслуговування з очікуванням
Багатоканальні
СМО з обмеженою
чергою. Нехай
є система СМО,
що має
 каналів. Кожна
заявка надходить
до СМО, починає
обслуговуватись,
коли хоча б
один із каналів
вільний. Якщо
усі канали
зайняті, тоді
заявка потрапляє
у накопичувач,
де чекає звільнення
хоча б одного
із каналів.
Нехай черга
у накопичувачі
обмежена числом
 .
Якщо, один із
каналів звільняється,
заявка надходить
на обслуговування
до звільненого
каналу по черзі,
з якою заявка
надійшла у СМО.
Якщо заявка
застане усі
канали і усі
місця у накопичувачі
зайнятими, то
вона втрачається.
Потім припускатимемо,
що вхідний
потік заявок
також пуассонівського
з параметром
 ,
а потік обслугованих
заявок також
пуассонівський
с параметром
 .
Тоді система
може знаходитись
у станах
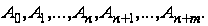 Причому
 – це стани, коли
немає черги,
тобто відповідно
 – всі канали
вільні,
 – один зайнятий,
… ,
 – усі
каналів зайняті,
 - усі канали
зайняті і одна
заявка в черзі,
… ,
 – стан, коли
всі
каналів і всі
місць у накопичувачі
зайняті, тобто
заявка, що надходить
в такий момент
втрачається.
Можна графічно
на рис. (1) стрілками
вказати усі
переходи від
стану до стану,
а над стрілками
ймовірності
переходів за
час
 ,
якщо
малий.
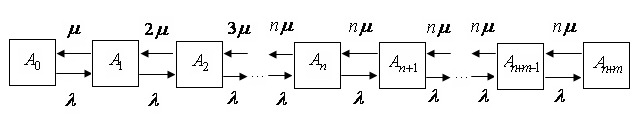
Рисунок 1
Якщо
порівняти СМО
з відмовами
і СМО з обмеженою
чергою, то зрозуміло,
що для ймовірностей
переходу
 ,
коли
 ,
ми одержуємо
такі ж диференціальні
рівняння як
і рівняння
системи без
черги.
Отже
потрібно скласти
рівняння для
перехідних
ймовірностей,
коли
 .
Нехай
 .
Враховуючи
властивості
простіших
потоків і формулу
Смолуховського-Чепмена
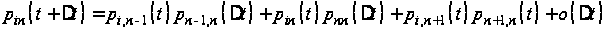 ,(1)
де
 – функція що
задовольняє
умові
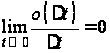 .
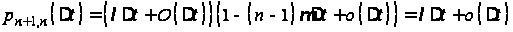 ,
(2)
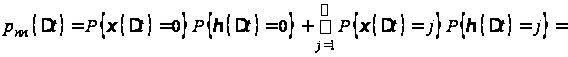
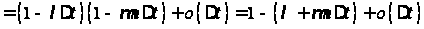 ,
(3)
де
як і раніше
 число заявок,
що надходять
до СМО за час
 ,
а
 – число заявок,
що обслуговані
за час
.
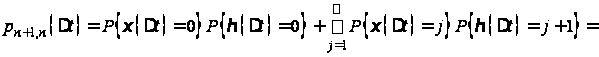
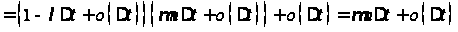 (4)
Тепер врахуємо (2), (3 і (4) до (1)
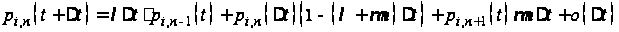
Віднімемо
від обох частин
останньої
рівності
 та розділимо
на
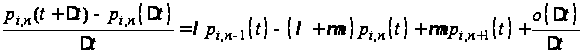
Перейдемо
до границі в
обох частинах,
коли

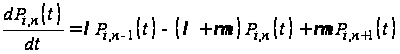 (5)
Тепер,
продовжуючи
аналогічні
міркування,
можна одержати
рівняння для
обчислення
перехідних
ймовірностей
із стану до
стану, коли
 ,
де
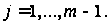
Враховуючи формулу Смолуховського-Чепмена, а також властивості простішого (пуассонівського) потоку можна записати:
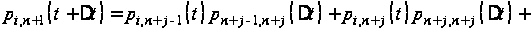
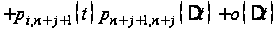 (6)
Далі за властивістю стаціонарності і ординарності, маємо:
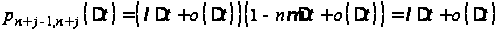 ,
(7)
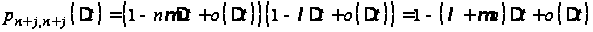 ,
(8)
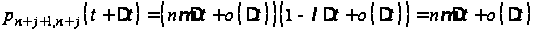 .
(9)
Врахуємо (7), (8) і (9) до (6).
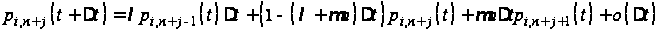
В
останній
рівності віднімемо
від обох частин
 і розділимо
на
.
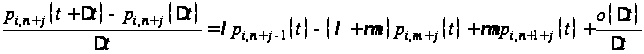
А
тепер перейдемо
до границі в
обох частинах,
коли
,
тоді
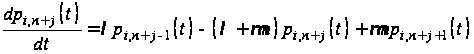 (10)
де
 .
Останнє
рівняння системи,
для визначення
перехідних
ймовірностей
,
містить
 :
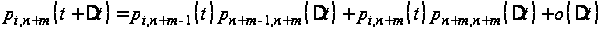
Враховуючи ті ж самі властивості стаціонарності і ординарності простіших (пуассонівських) потоків, одержимо:
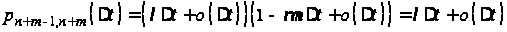 ,
(11)
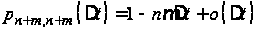 .
(12)
Якщо підставити (11) і (12) у рівність (10), тоді матимемо:
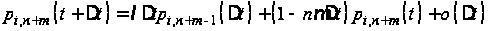 .
Якщо
відняти від
обох частин
останньої
рівності
,
а далі розділити
на
,
тоді запишемо
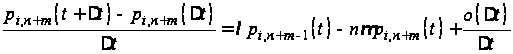
Тепер
обчислимо
границі від
обох частин,
якщо
:
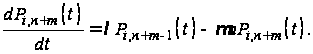 (13)
Таким
чином отримуємо
систему диференціальних
рівнянь для
обчислення
– ймовірностей
переходу від
стану
до стану
 СМО з чергою,
що має скінченне
число місць
в накопичувачі:
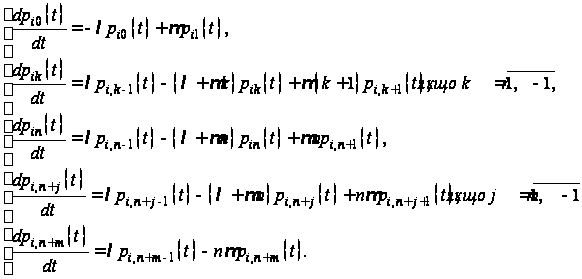 (14)
Якщо
спостерігати
СМО достатньо
довгий час
 ,
тоді розв’язок
системи (14) можна
знайти, якщо
позначити
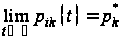 (фінальні
ймовірності)
у вигляді:
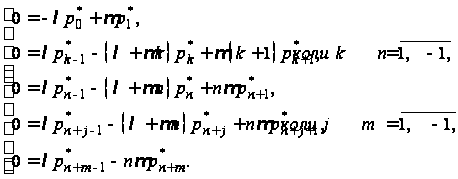 (15)
Система
(15) є лінійною,
однорідною,
алгебраїчною
системою з
невідомими
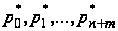 .
Для того, щоб
знайти єдиний
розв’язок
системи (15) необхідно
додати умову
 .(16)
Раніше
було доведено,
що для усіх
 діє формула:
 ,
де


Тепер
розглянемо
-е
рівняння системи
(15) і обчислимо
 ,
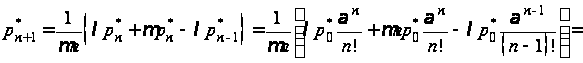
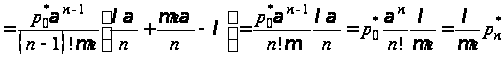 .
Отже,
одержали зв’язок
і

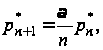 де
(17)
Нехай
формула (17) є
правильною
для
 .
Необхідно
довести, що
вона правильна
і для
 .
Для цього із
системи (15) візьмемо
рівняння з
номером
,
отже
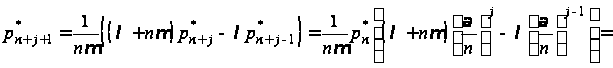
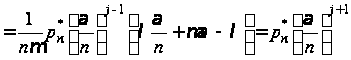 ,
тобто
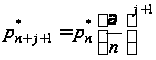 .(18)
Тепер
потрібно перевірити,
що (18) правильна
і для
 .
Для цього необхідно
взяти останнє
рівняння системи
(15), з нього маємо
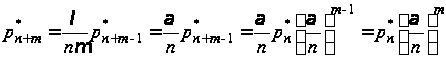 .(19)
Таким чином, якщо порівняти (18) і (19), можна записати:
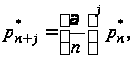
 .(20)
Отже,
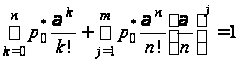 ,
звідки можна
знайти
 ,
тобто, якщо
врахувати
формулу суми
геометричної
прогресії
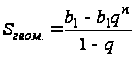 ,
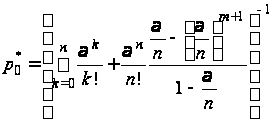 (21)
2. Багатоканальні СМО з очікуванням без обмеження на довжину черги
система масове обслуговування очікування черга
Для
того, щоб скласти
рівняння для
перехідних
імовірностей
у випадку, коли
СМО має безліч
місць у накопичувачі,
треба із системи
(14) викреслити
останнє рівняння
і покласти
 .
Питання існування
фінальних
ймовірностей
для такої системи
пов’язано з
умовами, які
дають можливість
виконуватися
рівності