Окремі випадки задач оптимального стохастичного керування
1. Зовнішній інтеграл
Функції
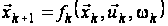 і
 можуть бути
довільними,
а математичні
сподівання
можна обчислювати,
якщо
 як функція від
 є вимірною.
Якщо ж оптимальна
стратегія,
отримана в
результаті
оптимізації,
виявиться
невимірною,
то і функція
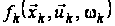 може виявитися
невимірною.
У цьому випадку
математичне
сподівання
невизначено.
Для розв’язання
цієї проблеми
застосовують
два підходи.
Перший полягає
в накладенні
на функції
і
таких обмежень,
які забезпечували
б вимірність
підінтегральної
функції на
кожному кроці
оптимізації
 :
функції
і
,
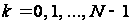 ,
повинні бути
неперервними
по своїх аргументах
і повинна існувати
щільність
імовірності
розподілу
випадкової
величини
 ,
а множини
 значень припустимих
стратегій
повинні бути
компактними.
На жаль, на практиці ці вимоги не завжди виконуються. Тому другий підхід пов’язаний з використанням зовнішнього інтеграла.
Позначимо
через
 простір елементарних
подій, що є довільною
множиною, а
 – деяка система
підмножин
множини
.
Математичним
сподіванням
випадкової
величини
 ,
заданої на
імовірнісному
просторі
 ,
називається
число
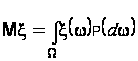 ,
якщо інтеграл
з правої частини
існує.
Нехай
 і
 – борелівські
простори,
 ,
є
 -алгеброю
в
.
Функція
 називається
-вимірною,
якщо
 для будь-якої
множини
 .
Тут
 – борелівська
-алгебра
простору
.
Для функції
 ,
(
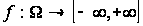 )
зовнішній
інтеграл за
мірою
 визначається
як нижня грань
інтегралів
від всіх вимірних
функцій
 (
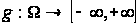 ),
що мажорують
 ,
тобто
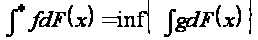 ,
 .
Тут
 – функція розподілу
випадкової
величини
,
що відповідає
ймовірнісній
мірі
.
Для довільної
функції
має місце
співвідношення:
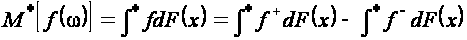 ,
де
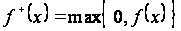 ,
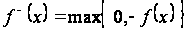 ,
і вважають, що
 .
Оскільки
зовнішній
інтеграл визначений
для будь-якої
функції, як для
вимірної, так
і для невимірної,
то ніяких додаткових
обмежень на
функції
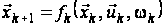 і
накладати не
треба.
Для вимірних
функцій обидва
види математичних
сподівань
співпадають.
Отже, у постановках
задач можна
замінити звичайне
математичне
сподівання
на зовнішнє,
і навіть якщо
знайдена при
цьому функція
виявиться
вимірною, то
отримана стратегія
керування не
перестане бути
оптимальною.
Зовнішня
міра множини
 визначається
співвідношенням
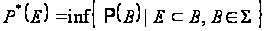 .
Для будь-якої
множини
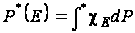 ,
де
 – це індикатор
множини
 ,
що визначається
як
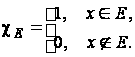
а) якщо
 ,
то
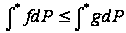 ;
б) якщо
 і
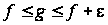 ,
то
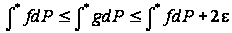 ;
в) якщо
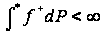 або
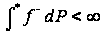 ,
то
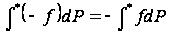 ;
г) якщо
 задовольняє
рівності
 ,
то для будь-якої
функції
має місце рівність
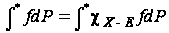 ;
д) якщо
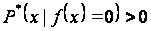 ,
то
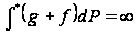 для будь-якої
функції
;
е) якщо
 і
 ,
то
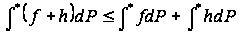 .
Якщо при цьому
хоча б одна з
функцій
або
 -вимірна,
то останнє
співвідношення
вірно зі знаком
рівності.
Позначимо
через
 дійсну пряму,
а через
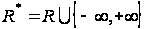 – розширену
дійсну пряму
і надалі у всіх
висновках
замість дійсної
прямої використовуватимемо
поняття розширеної
дійсної прямої.
Вважатимемо,
що для розширеної
дійсної прямої
мають місце
всі співвідношення
порядку додавання
і множення, які
було введено
для
,
і припустимо,
що
і
 .
Позначимо
через
 множину всіх
дійсних у розширеному
розумінні
функцій
 ,
де
 – простір станів.
 – банахів простір
всіх обмежених
дійсних функцій
з нормою, що
визначається
за формулою
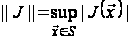 ,
 .
Позначатимемо
 ,
якщо
 ,
 ,
 і
 ,
якщо
 ,
 ,
.
Для будь-якої
функції
 і будь-якого
числа
позначимо через
 функцію, що
приймає значення
 в кожній точці
 ,
так, що
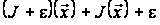 ,
.
Припущення
монотонності.
Для будь-яких
станів
,
керування
 і функцій
 мають місце
нерівності
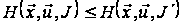 якщо
 і
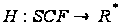 ;
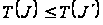 ,
якщо
і
 ;
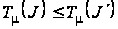 ,
якщо
,
 і
 .
Для будь-якого
стратегія
 називається
 -оптимальною
при горизонті
 ,
якщо
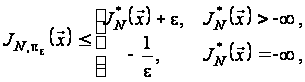
і
-оптимальною,
якщо
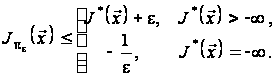
Багато задач послідовної оптимізації, що становлять практичний інтерес, можуть розглядатися як окремі випадки задач загального виду. Розглянемо деякі з них:
задачі детермінованого оптимального керування;
задачі стохастичного керування зі зліченним простором збурень;
задачі стохастичного керування із зовнішнім інтегралом;
задачі стохастичного керування з мультиплікативним функціоналом витрат;
задачі мінімаксного стохастичного керування.
2. Детерміноване оптимальне керування
Розглянемо
відображення
,
що задане формулою
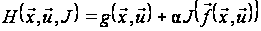 ,
,
 ,
(1)
за таких припущень:
функції
і
 відображають
множину
