Управління збутовою діяльністю ДП "Електротяжмаш"
4. У складі оборотних активів спостерігався ріст структурних складових. При цьому можна відзначити як позитивний факт особливе збільшення на кінець року майна на 32% і іммобілізованих активів на 82,47%, що вплинуло на відчутний ріст їх в абсолютному вираженні й у складі оборотних активів;
5. Динаміка джерел майна підприємства характеризується ростом під кінець року вартості оборотних коштів на 19238,3 тис. грн. або на 27,72% і одночасним ростом позикових засобів на 5057,2 тис. грн. або на 77,42%;
6. Збільшення позикових засобів відбулося, в основному, за рахунок росту кредиторської заборгованості на 3576,8 тис. грн. або на 57,31% і появи короткострокових кредитів на 1539,6 тис. грн.
У висновку даного розділу порівняємо зміни підсумків балансу й фінансових результатів господарської діяльності. Останні втримуються у формі №2 бухгалтерські звітності. Дані наведені «в табл. 2.2.» у складі тих статей, які перебувають у звіті.
Таблиця 2.2
Звіт про фінансові результати роботи підприємства (з розділу I форми №2 річного звіту)
| Найменування показника | Код строки | За звітний рік | За попередній рік |
| Дохід (прибуток) від реалізації продукції (товарів, робот, послуг) | 010 | 179634,1 | 163544,5 |
| Податок на додану вартість | 015 | 21192,2 | 20800,2 |
| Чистий дохід (прибуток) від реалізації продукції | 035 | 158286,9 | 142534,1 |
| Собівартість реалізованої продукції | 040 | 118318,2 | 106306,1 |
| Валовий прибуток (збиток) | 050 | 39968,7 | - |
| Адміністративні витрати | 070 | 6687,6 | 5452,8 |
| Витрати на збут | 080 | 2356,4 | 1854,2 |
| Фінансовий результат від операційної діяльності: прибуток (збиток) | 100 | 29709,2 | 27491,9 |
| Дохід від участі в капіталі | 110 | - | - |
| Фінансові витрати | 140 | 143,5 | 47,3 |
| Фінансовий результат від звичайної діяльності до оподаткування: прибуток (збиток) | 170 | 25525,6 | 19052,4 |
| Податок з прибутку від звичайної діяльності | 180 | 2675,2 | - |
| Фінансовий результат від звичайної діяльності: прибуток (збиток) | 190 | 19850,4 | 19341,4 |
Порівняємо коефіцієнти зміни доходу (виторгу) від реалізації продукції (Кв) і валюти (підсумок) балансу (Кб). Коефіцієнт Кб розраховується як середнє значення за рік.
Пояснимо розрахунки даних, наведених «у табл.2.2.»
Коефіцієнт Кв дорівнює:
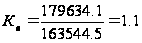
Середнє значення валюти балансу за звітний рік склало:
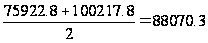 тис.
грн.
За попередній рік ця величина становила 159868,3 тис. грн. Розрахуємо коефіцієнт Кб:
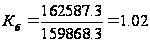
У цьому випадку відбулося збільшення обох коефіцієнтів, до того ж темпи зниження коефіцієнта Кв випереджають темпи зниження коефіцієнта Кб, що свідчить про поліпшення використання підприємством фінансових ресурсів.
2.4 Аналіз ліквідності балансу
Під ліквідністю балансу розуміється ступінь покриття зобов'язань підприємства його активами, строк перетворення яких у грошову форму відповідає строку погашення зобов'язань. Аналіз ліквідності балансу виробляється шляхом зіставлення засобів по активу, згрупованих по ступені їхньої ліквідності й розташованих у порядку її зменшення, із зобов'язаннями по пасиві, згрупованих по строках їхнього погашення й розташованих у порядку збільшення цих строків.
По ступені ліквідності активи підприємства групуються в такий спосіб:
А1 - найбільш ліквідні активи. До них ставляться: кошти підприємства (ст. 230-240) і короткострокові фінансові інвестиції (ст. 220);
А2 – активи, що швидко реалізуються. До них ставляться: готова продукція (ст. 130), товари (ст. 140), векселя отримані (ст. 150) і дебіторська заборгованість (ст. 160-210);
АЗ - повільно реалізовані активи. До них ставляться: оборотні активи, які не ввійшли в попередні розділи (ст. 100-120), інші оборотні активи (ст. 250), витрати майбутніх періодів (ст. 270);
А4 – важко реалізовані активи. До них ставляться необоротні активи підприємства, вартість яких відображена в першому розділі активу (ст. 080).
По ступені терміновості оплати пасив балансу групується в такий спосіб:
П1 - найбільш термінові зобов'язання. До них ставиться кредиторська заборгованість за придбані товари, роботи, послуги (ст. 530);
П2 - короткострокові пасиви. До них ставляться короткострокові позикові засоби, поточні зобов'язання по розрахунках і інші зобов'язання. Крім того, сюди варто віднести частину пасиву розділу ІІ в складі сум, планованих до виплати протягом 12 місяців, починаючи з дати складання балансу, або протягом одного операційного циклу, якщо він перевищує 12 місяців. Аналогічно включаються дані розділу ІV пасиву. Таким чином, сума пасиву по цьому розділі становить:
П2 = ст.640 - ст.380 - ст.480 - ст.530.
П3 - довгострокові пасиви. До них ставляться довгострокові зобов'язання (ст.480) і частина пасиву розділів ІІ й V які не включені до складу П2 (ст.430 і 630).
П4 - постійні пасиви, які являють собою підсумок розділу 1 пасиву (ст. 380).
Оцінка ліквідності балансу виробляється шляхом зіставлення підсумків по відповідних групах активу й пасиву. Для наочності й зручності розрахунків складається таблиця (див. табл. 2.3.).
Таблиця 2.3
Аналіз ліквідності балансу
| Актив | На початок року, тис. грн. | На кінець року, тис. грн. | Пасив | На початок року тис. грн. | На кінець року тис. грн. | Надлишок (+) або нестача (-) платіжних коштів | |
| На початок року тис. грн. | На кінець року тис. грн. | ||||||
| А1.Найбільш ліквідні активи | 2993,0 | 1289,6 | П1. Найбільш термінові зобов’язання | 3551,6 | 4103,9 | -558,6 | -2814,3 |
| А2. Швидко реалізовані активи | 28474,3 | 28430,6 | П2.Короткострокові пасиви | 2689,4 | 7253,4 | 25784,9 | 21177,2 |
| АЗ.Повільно реалізовані активи | 15100,2 | 16932,6 | ПЗ.Довгострокові пасиви | 291,3 | 232,1 | 14808,9 | 16700,5 |
| А4. Важко реалізовані активи | 29355,3 | 53565,0 | П4. Постійні пасиви | 69390,3 | 88628,6 | -40035 | -35063,6 |
| Баланс | 75922,8 | 100217,8 | Баланс | 75922,6 | 100218,0 | X | X |
Баланс є абсолютно ліквідним при виконанні наступних співвідношень:
А1 >П1
А2 > П2
АЗ > ПЗ
А4 < П4
Особливо важливим є виконання перших трьох умов, оскільки четверта нерівність в основному носить балансуючий характер.
Якщо одне з нерівностей відрізняється від сформульованої умови, можна зробити висновок про відхилення ліквідності балансу від абсолютної. Кожна нерівність має економічний сенс, сутність якого показана на прикладі даних, що є в табл. 2.3. Висновки по аналізі можна сформулювати в такий спосіб:
1. Наведений баланс не є абсолютно ліквідним, оскільки по першій групі порушені співвідношення між активом і пасивом.
2. Зіставлення підсумків по групах А1 і П1 відбиває співвідношення поточних платежів і надходжень засобів. Розрахунки показують, що наявних засобів не вистачає для покриття термінових зобов'язань. При цьому недолік засобів становить значну суму, що під кінець року виросла. Сума зобов'язань перевищує наявні засоби в 1,2 рази на початок року й в 3,2 рази на кінець року. Проведене зіставлення свідчить про те, що поточна ліквідність невисока.
3. Порівняння підсумків по групах А2 і П2 дозволяє виявити зміни поточної ліквідності в недалекому майбутньому. Щодо цього баланс аналізованого підприємства показує позитивну тенденцію підвищення поточної ліквідності балансу в майбутньому, хоча на кінець року відбулося зниження платіжних засобів.
4. Порівняння по третій і четвертій групах виявляють перспективну ліквідність підприємства. Розрахунки показують, що ліквідність в результаті майбутніх надходжень і платежів підвищиться. Позитивним є той факт, що виконано умову по четвертій групі. Це свідчить про те, що в підприємства є власні оборотні кошти. Дана обставина характеризує виконання мінімальної умови фінансової стійкості.
2.5 Аналіз прибутковості підприємства
Даний розділ містить у собі аналіз абсолютних і відносних показників прибутковості підприємства. Аналіз варто виконати за звітний і минулий роки, показавши динаміку показників «табл. 2.4»
Таблиця 2.4 Аналіз чистого прибутку (збитку)
| Найменування показника | За попередній рік, тис. грн.. | За звітній рік, тис. грн. | Відхилення від попереднього року | |
| Тис. Грн. | % | |||
| 1. Валовий прибуток (збиток) | -201600 | 14800 | 216400 | 7,3 |
| 2. Прибуток (збиток) від операційної діяльності | -393100 | -225900 | 167200 | 57,5 |
| 3. Прибуток (збиток) від участі в капіталі | - | - | - | - |
| 4. Прибуток (збиток) від звичайної діяльності до оподаткування | -393100 | -225900 | 167200 | 57,5 |
| 5. Податок на прибуток | - | - | - | - |
| 6. Прибуток (збиток) від звичайної діяльності після оподаткування | -393100 | -225900 | 167200 | 57,5 |
| 7. Надзвичайний прибуток (збиток) після оподаткування | - | - | - | - |
| 8. Чистий прибуток (збиток) | -393100 | -225900 | 167200 | 57,5 |
З «табл.2.4» видно, що підприємство рентабельно, однак положення поступово погіршується в порівнянні з попереднім роком.
Аналіз відносних показників прибутковості варто проводити по більш широкому переліку показників, які наведені нижче.
Оцінка рентабельності підприємства
Загальна
рентабельність
підприємства
( ):
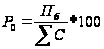 , (2.1)
де Пб - прибуток від звичайної діяльності;
∑С - середня вартість майна підприємства (валюта балансу). Середня вартість за всіма показниками розраховується як середня арифметична величина із суми даних на початок і кінець аналізованого періоду.
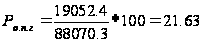 %
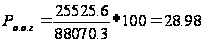 %
Чиста рентабельність підприємства (Рч)
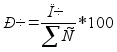
,(2.2)
де Пч - чистий прибуток підприємства від звичайної діяльності.
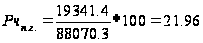 %
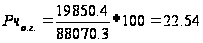 %
Чиста рентабельність власного капіталу (Рч.с.до.):
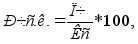 (2.3)
де Кс - середня вартість власного капіталу (підсумок розділу I пасиву).
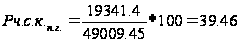 %
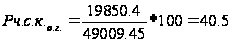 %
Загальна рентабельність виробничих фондів (Рп.ф.):
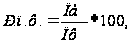 (2.4)
де Пф - середня вартість виробничих фондів. Розраховується як середньоарифметична величина залишкової вартості основних фондів (розділ І активу) і середньорічних залишків матеріальних оборотних коштів (сума рядків 100-140) на початок і кінець року.
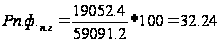 %
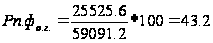 %
Наведені показники відрізняються друг від друга або чисельником (формула 2.4 і 2.5), або знаменником (формула 2.5 і 2.6). Порівнюючи перший і другий показники можна зробити висновок про те, наскільки загальна рентабельність вище чистої, що характеризує структуру використання прибутку. Порівнюючи другий і третій показники можна проаналізувати розходження між економічною рентабельністю всього використовуваного капіталу (показник формули 2.5) і фінансовою рентабельністю власного капіталу (показник формули 2.6). Зі зроблених розрахунків видно, що підприємство рентабельно, до того ж у звітному році положення на підприємстві покращилося. Порівнюючи перший і другий показники можна зробити висновок про те, що чиста рентабельність менше загальної рентабельності. Порівнюючи другий і третій показники можна зробити висновок про те, що економічна рентабельність усього використовуваного капіталу під кінець року стала більше фінансової рентабельності власного капіталу.
Оцінка ефективності керування
Чистий прибуток на 1 грн. реалізованої продукції (обороту) (Э1):
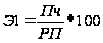 , (2.5)
де РП - чистий доход (виторг) від реалізації продукції.
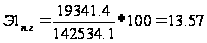 %
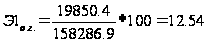 %
Прибуток від операційної діяльності на 1 грн. реалізованої продукції (обороту) (Э2):
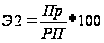 , (2.6)
де Пр - прибуток від операційної діяльності.
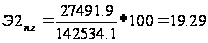 %
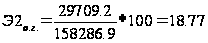 %
Прибуток від звичайної діяльності на 1 грн. реалізованої продукції (обороту) (ЭЗ):
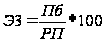 , (2.7)
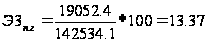 %
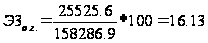 %
З наведених розрахунків видно, що у звітному році на 1 грн. реалізованої продукції підприємство за всіма показниками дістає прибуток, але в порівнянні з попереднім роком підприємство збільшило тільки прибуток від звичайної діяльності. Це говорить про те, що підприємство поступово втрачає прибуток на 1 грн. реалізованої продукції.
2.6 Оцінка фінансової стійкості
Фінансова стійкість або платоспроможність підприємства характеризується рядом коефіцієнтів. До них ставляться коефіцієнти:
1) автономії (платоспроможності);
2) маневреності власного капіталу;
3) забезпеченості власними засобами;
4) фінансування.
Коефіцієнт автономії (Ка) розраховується по формулі:
 , (2.8)
де КС - власний капітал (підсумок розділу I пасиву);
∑С- середня вартість майна підприємства (підсумок балансу)
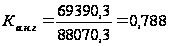 ;
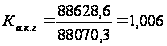 .
Нормативна величина коефіцієнта становить 0,4-0,6. У нашому випадку значення коефіцієнта перевищує нормативне й означає те, що в підприємства не вистачає власних засобів для здійснення діяльності й покриття зобов'язань. Коефіцієнт маневреності (КМ) розраховується:
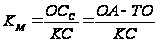 , (2.9)
де ОСс - власні оборотні кошти;
ОА - оборотні активи (підсумок розділу ІІ активу);
ТО - поточні зобов'язання (підсумок розділу ІV пасиву).
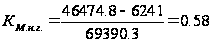 ;
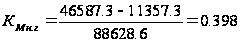 .
Даний коефіцієнт повинен бути більше "0" і мати тенденцію збільшення, однак, у нашому випадку, відбувається зменшення коефіцієнта під кінець року, що свідчить про погіршення структури власного капіталу й зниженні його мобільності. Коефіцієнт забезпеченості власними оборотними коштами (Ко) розраховується:
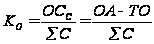 , (2.10)
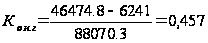 ;
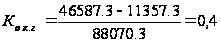 .
Значення цього коефіцієнта перевищує нормативне 0,1. Це означає, що в складі майна підприємства не менш 10% становлять оборотні кошти, але під кінець року вони зменшилися. Коефіцієнт фінансування (Кф) розраховується:
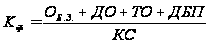 , (2.11)
де ОБЗ - забезпечення майбутніх витрат і платежів (підсумок розділу ІІ пасиву);
ДО - довгострокові зобов'язання (підсумок розділу ІІІ пасиву);
ДБП - доходи майбутніх періодів (підсумок розділу V пасиву).
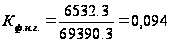 ;
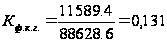 .
Даний коефіцієнт менше 1, але має тенденцію збільшення, що говорить про збільшення позикових засобів.
Оцінка фінансової стійкості за допомогою коефіцієнтів доповнюється аналізом фінансової ситуації на підприємстві по ступені його стійкості. Для цього визначається платоспроможність підприємства шляхом зіставлення величини запасів (З) із джерелами їхнього формування.
Можливі наступні варіанти, які характеризують чотири типи фінансового стану підприємства:
Абсолютна стійкість, що характеризується наступною умовою:
 .
Дана ситуація зустрічається на практиці дуже рідко.
Нормальна стійкість, що гарантує платоспроможність підприємства й характеризується наступними умовами:

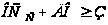
3. Нестійкий фінансовий стан, що супроводжується порушенням платоспроможності при збереженні можливості її відновлення. Умови, які характеризують даний стан, що випливають:
ОСС < З;
ОСС+ДО < З;
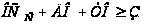
4. Кризовий фінансовий стан, що свідчить про можливості банкрутства підприємства й характеризується наступними умовами:
 ;
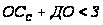 ;
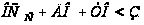
Нижче «в таблиці 2.5» наведені розрахунки, які дозволяють установити тип фінансової ситуації за даними балансу аналізованого підприємства.
Таблиця 2.5 Аналіз забезпеченості запасів джерелами (тис. грн.)
| Показники | Порядок розрахунку (код строк балансу або строк даної таблиці) | На початок року | На кінець року |
| 1.Реальний власний капітал | ст. (380+630+420) балансу | 69390,3 | 88628,6 |
| 2.Необоротні активи | ст.080 балансу | 29355,3 | 53565 |
| 3.Наявність власних оборотних коштів | (1-2) табл.5 | 40035 | 35063,6 |
| 4.Довгострокові зобов’язання | ст. 480 балансу | 291,3 | 232,1 |
| 5.Наявність довгострокових джерел формування запасів | (3+4) табл.5 | 40326,3 | 35295,7 |
| 6.Короткострокові (поточні) зобов’язання | ст. (500+510) балансу | - | 1539,6 |
| 7.Общая величина основних джерел формування запасів | (5+6) табл.5 | 40326,3 | 36835,3 |
| 8.Запаси | ст. (100-140) балансу | 31988,7 | 33726,5 |
| 9. Надлишок (+) або нестача (-) власних оборотних коштів | (3-8) табл.5 | 8046,3 | 1337,1 |
| 10. Надлишок (+) або нестача (-) довгострокових джерел формування запасів | (5-8) табл.5 | 8337,6 | 1569,2 |
| 11. Надлишок (+) або нестача (-) загальної величини основних джерел формування запасів | (7-8) табл.5 | 8337,6 | 3108,8 |
Дані розрахунки дозволяють визначити, що на підприємстві зложилося несприятливе фінансове становище, що небагато покращилося на кінець року. Шляхи виходу із цього положення можуть складатися в поповненні джерел формування запасів, оптимізації їхньої структури, зниженні величини запасів.
2.7 Оцінка ліквідності активів підприємства
Коефіцієнти ліквідності відбивають платоспроможність підприємства й доповнюють аналіз ліквідності балансу. Останній не дозволяє оцінити можливість підприємства щодо погашення короткострокової заборгованості підприємств. Тому в даному розділі розраховуються показники абсолютної, критичної й поточної ліквідності.Коефіцієнт абсолютної ліквідності (грошового покриття) (КА.Л.):
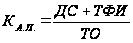 , (2.12)
де ДС - кошти і їхні еквіваленти (ст. 230-240 активу балансу);
ТФИ - поточні фінансові інвестиції (ст. 220 активу).
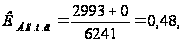
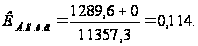
Отримане значення даного коефіцієнта свідчить про неліквідність активів підприємства.
Коефіцієнт критичної ліквідності (фінансового покриття) (КК.Л.)

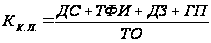 , (2.13)
де ДЗ - дебіторська заборгованість (ст. 150-210 активу балансу);
ГП - готова продукція (ст. 130 активу).
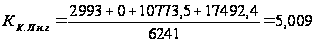 ;
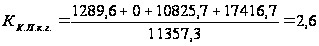 .
Значення даного коефіцієнта значно вище нормативного (0,7-0,8), що свідчить про неліквідність активів підприємства.
Коефіцієнт поточної ліквідності або загального покриття (КТ.Л.):
 , (2.14)
де ОА - оборотні активи (сума розділів 2 і 3 активів).
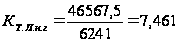 ;
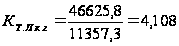 .
Даний коефіцієнт також перевищує нормативне значення (1,0-2,0), підтверджуючи неліквідність активів підприємства.
Підсумки розрахунків зводимо в таблицю 2.6.
Таблиця 2.6 Зведена таблиця показників, що характеризують фінансовий стан підприємства
| Найменування показника | На початок року | На кінець року | Зміна на кінець року (+;-) | Нормативні значення |
| Коефіцієнт автономії | 1,308 | 1,67 | 0,362 | 0,4-0,6 |
| Коефіцієнт маневреності | 0,58 | 0,398 | -0,182 | >0 |
| Коефіцієнт забеспеченності власними оборотними коштами | 0,728 | 0,664 | -0,064 | >0,1 |
| Коефіцієнт фінансування | 0,094 | 0,131 | 0,037 | <1 |
| Коефіцієнт абсолютної ліквідності (грошового покриття) | 0,48 | 0,114 | -0,366 | 0,2-0,35 |
| Коефіцієнт критичної ліквідності | 5,009 | 2,6 | -2,409 | 0,7-0,8 |
| Коефіцієнт поточної ліквідності (загального покриття) | 7,461 | 4,108 | -3,353 | 1,0-2,0 |
З таблиці 2.6. видно, що нормативним значенням відповідають: коефіцієнт маневреності, коефіцієнт забезпеченості власними оборотними коштами й на початок року коефіцієнт фінансування. Інші коефіцієнти не попадають у рамки нормативних значень. Можна зробити висновок про те, що на кінець року в підприємства не вистачає власних оборотних коштів для здійснення діяльності й покриття зобов'язань, відбувається погіршення структури власного капіталу, зменшуються оборотні кошти в складі майна.
Висновок по розділу
В даному розділі було проаналізовано виробничу характеристику ДП «Електортяжмаш», його історію і місцезнаходження, а також характеристику продукції, що випускається. Було розглянуто опис організаційної структури відділу збуту і маркетингу, дана оцінка динаміці і структурі балансу, проведений аналіз його ліквідності та розраховано головні фінансові показники підприємства.
РОЗДІЛ 3. АНАЛІЗ ТА УДОСКОНАЛЕННЯ ЗБУТОВОЇ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА
Обсяг збуту (реалізації) продукції визначає результати фінансово-господарської діяльності підприємства, від нього залежить розмір доходів і прибутку. У практиці комерційної діяльності велике значення має своєчасне й економічно грамотне виконання збутових функцій. Навіть невеликі відхилення від запланованих робіт можуть мати негативні для підприємства наслідки. Тому завданням аналізу збутової діяльності є виявлення причин збоїв і недоліків у збутовому процесі і їхнє усунення.
Збутову діяльність підприємства доцільно аналізувати по наступних напрямках:
- аналіз виконання договірних зобов'язань перед покупцями по поставках продукції;
- аналіз якості продукції, що поставляється покупцям;
- аналіз показників результативності збутової діяльності;
- аналіз впливу збутової діяльності на прибуток підприємства.
3.1 Аналіз виконання договірних зобов'язань із постачання продукції
Відсоток виконання договірних зобов'язань (Пв) розраховується по формулі:
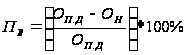 , (3.1)
де Оп.д - обсяг поставок продукції підприємством за певний період відповідно до укладених договорів;
Он - обсяг недопоставки продукції за певний період.
У табл. 3.1. представлений аналіз виконання договірних зобов'язань із постачання продукції покупцям.
Таблиця 3.1
Аналіз виконання договірних зобов'язань із постачання продукції покупцям (продукція – електродвигуни, тис. грн.)
| Звітний період | Обсяг поставок відповідно до укладених договорів | Недопоставлено продукції по договорах | Виконання договірних зобов'язань, % | Причини недовиконання договірних зобов'язань | |||
| За звітний місяць |
За період з початку року |
За звітний місяць | За період з початку року | За звітний місяць | За період з початку року | ||
| Січень 30000 | 1000 | 1000 | - | - | 100 | 100 | - |
| Лютий 28000 | 1200 | 2200 | - | - | 100 | 100 | - |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||