Управління ціновою політикою підприємства
Найбільш ефективне застосування нормативно-параметричних методів аналізу і обгрунтування цін передбачає використання економіко-математичних моделей і різноманітних способів визначення цін на вироби.
1.3. Порядок ціноутворення
Як правило, порядок ціноутворення передбачає етапи, представлені на рис.1.1.


Рис.1.1. Методика визначення ціни в залежності від обраної цінової політики
Етап 1. На першому етапі, при визначенні цілей ціноутворення, підприємство обирає з трьох груп цілей, визначених нами в попередньому розділі: орієнтація на прибуток, на збут або на конкуренцію. Другий аспект, який потребує уточнення на цьому етапі ціноутворення, стосується ситуації прийняття рішення щодо цін, а саме:
фірма виводить на ринок новий товар або виходить з наявним товаром на новий ринок;
конкуренти змінили ціни на свої товари;
результати діяльності фірми не відповідають визначеним цілям тощо;
Ціна є невідомою частиною комплексу маркетингу, тому оптимальне рішення щодо цін може бути прийняте лише з урахуванням зв’язку між ціною і іншими складовими маркетингового міксу [29, c.86].
Етап 2. Оцінка попиту на товар передбачає визначення:
обсягу та динаміки продажу та залежність між попитом і ціною;
еластичності попиту;
економічних можливостей покупця (максимально прийнятної ціни);
відчутної цінності даного товару для споживачів.
Залежність між попитом і ціною може біти проілюстрована кривою попиту, яка має різний вигляд для товарів масового попиту та для престижних товарів (рис.1.2).
З’ясувати реакцію споживачів, тобто зміну попиту на зміну цін, можна аналізуючи значення показника, що називається ціновою еластичністю. Цінова еластичність вимірюється коефіцієнтом цінової еластичності. Розрізняють:
коефіцієнт точкової еластичності;
коефіцієнт дугової еластичності;
коефіцієнт перехресної еластичності;
коефіцієнт еластичності за доходом.
Коефіцієнт точкової еластичності показує на скільки відсотків зміниться попит за зміни ціни на 1%:
 (1.4)
Ц1 – початкова ціна, К1 – попит при початковій ціні, DЦ – зміна ціни, DК – зміна попиту.
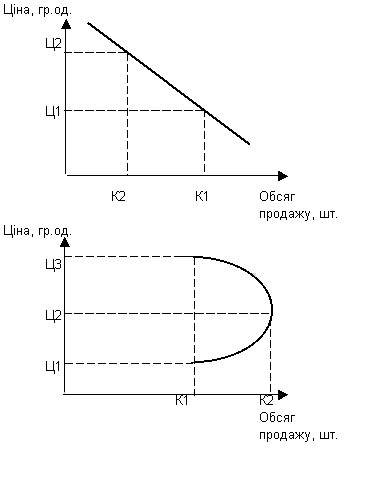
Рис.1.2. Крива попиту. А – для товарів масового попиту, Б – для престижних товарів
Якщо абсолютна величина точкової еластичності:
ЅЕЅ>1, то попит еластичний (невеликі зміни ціни призводять до значних змін попиту);
ЅЕЅ<1, попит нееластичний (невеликі зміни ціни не призводять до суттєвих змін попиту);
Коефіцієнт дугової еластичності використовують, щоб уникнути невизначеності щодо того, яку ціну врахувати при визначенні еластичності. Він розраховується за наступною формулою:
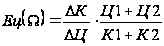 (1.5)
На попит може впливати не тільки зміна ціни на нього, а й зміна ціни на інший товар. Ступінь чутливості попиту на один товар до зміни ціни на інший характеризується перехресною еластичністю попиту:
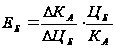 (1.6)
де ЦБ – початкова ціна товару Б, КА – початкова кількість товару А, DЦБ – зміна ціни на тавр Б, DКА – зміна попиту на товар А.
Коефіцієнт перехресної еластичності може набирати позитивних і від’ємних значень, що визначають характер залежності між товарами:
Е>0 – товари взаємозамінні, тобто задовольняють однакові потреби і в цьому розумінні конкурують один з одним.
Е<0 – товари взаємодоповнювальні, тобто один доповнює інший, задовольняючи одну потребу.
Е=0 – товари незалежні.
Попит значною мірою залежить від доходу споживачів. Це пояснює актуальність оцінки попиту через показник еластичності попиту за доходом:
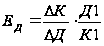 (1.7)
Д1 – початковий доход споживача, DД – зміна доходу, К1 – попит на продукцію при доході Д1, DК – зміна попиту.
Ринковий, як і індивідуальний попит, залежить від ціни конкретного товару, ціни на альтернативний та доповнюючі товари, рівня доходів і купівельної спроможності окремих споживачів, характеру особистих потреб залежно від соціальних, національних умов і суспільних ценностей (табл.1.1)
Товари, для яких попит перебуває в прямій залежності від доходу населення, називаються товарами вищої категорії. Для споживачів з низькими доходами попит при зниженні доходу споживачів за товари вищої категорії падає, водночас зростає попит на дешеві товари. При цьому попит і дохід перебувають у зворотній залежності. Ці товари належать до товарів нижчої категорії.
Таблиця 1.1
Фактори зміщення кривих попиту [48, c.142]
| Вліво | Вправо |
| 1. Зниження ціни альтернативного товару | 1. Зростання ціни альтернативного товару |
| 2. Зростання ціни доповнюючого товару | 2. Зниження ціни доповнюючого товару |
| 3. Зменшення доходу споживача (нормальний товар) | 3. Зростання доходу споживача (нормальний товар) |
| 4. Зростання доходу споживача (товар нижчої якості) | 4. Зниження доходу споживача (товар нижчої якості) ; |
| 5. Сподівання споживача майбутнього зниження ціни | 5. Сподівання споживача майбутнього підвищення ціни |
| 6. Зменшення привабливості товару | 6. Збільшення привабливості товару |
Таким чином, практична цінність показників еластичності полягає в наступному:
на основі оцінки еластичності можна визначити, в якому напрямі слід впливати на ціни, щоб збільшити виручку;
зіставлення еластичності для конкуруючих марок дає змогу визначити ті з них, які є менш чутливими до підвищення ціни, тобто мають більшу ринкову силу;
порівняння еластичності для товарів, що створюють єдину гаму, діє змогу узгодити ціни в межах цієї гами;
перехресні еластичності дають змогу спрогнозувати зміни попиту з однієї марки на іншу, тощо.
Етап3. Попит визначає верхній рівень ціни, а її мінімальну величину – витрати. Всі витрати підприємства (загальні витрати) поділяються на операційні та інвестиційні.
Операційні витрати - це витрати операційної діяльності підприємства, тобто його основної діяльності, пов'язаної з виробництвом та реалізацією продукції (товарів, робіт, послуг), яка забезпечує основну частку його доходу. Операційна діяльність не включає інвестиційної та фінансової діяльності підприємства. Операційні витрати ще називають поточними витратами. Частина з них є циклічними і повторюваними (витрати за сировину і матеріали, заробітну плату та ін.), а інші мають місце постійно і незалежно від виробництва (витрати на утримання приміщень, управлінського персоналу, споруд тощо).
Витрати виробництва представляють у натуральній і вартісній формах. Розрахунок необхідної кількості і облік витрат у натуральній формі має важливе значення для організації самого процесу виробництва на підприємстві.
Вартісна форма оцінювання витрат є вирішальною в процесі визначення ефективності виробничої діяльності підприємства, вона відображається у вартості виготовленої продукції, виконаних робіт (послуг).
Вартісною формою витрат на підготовку виробництва, виготовлення продукції та її збут є собівартість продукції.
Собівартість комплексно характеризує використання всіх видів ресурсів підприємства, вона є одним з важливіших показників ефективності виробництва.
Собівартість продукції включає витрати на:
вивчення ринку, виявлення величини попиту на продукцію;
підготовку та освоєння виробництва нової продукції;
сам процес виробництва продукції;
обслуговування виробничого процесу та управління ним;
збут продукції;
дослідження, використання та охорону природних ресурсів;
набір і підготовку кадрів;
вдосконалення процесу виробництва, підвищення його ефективності.
Для підприємства важливо визначити витрати, які відшкодовуються за рахунок собівартості, а які - за рахунок прибутку.
На практиці не завжди собівартість продукції є повним відображенням дійсних витрат на її виробництво: одні з них мають відношення до процесу виробництва продукції, але відшкодовуються за рахунок прибутку; інші - включаються в собівартість, але не мають прямого зв'язку з виробництвом.
В основу класифікації витрат, що формують собівартість продукції, покладено такі ознаки:
І. Ступінь однорідності витрат.
Всі витрати за цією ознакою поділяються на:
• одноелементні (прості) — сировина і матеріали, заробітна плата тощо; ці витрати мають єдиний економічний зміст;
• комплексні - різнорідні за своїм складом і охоплюють декілька елементів витрат, їх ще називають непрямими (загальновиробничі та адміністративні витрати, втрати від браку).
II. Спосіб віднесення на окремі види продукції.
Витрати поділяються на:
• прямі (безпосередньо пов'язані з виготовленням даного виду продукції і можуть бути прямо віднесені на її одиницю);
•непрямі (пов'язані з виготовленням різних виробів і не можуть прямо відноситись на той чи інший вид продукції; до них належить заробітна плата управлінського і обслуговуючого персоналу, утримання й експлуатація основних фондів тощо).
III. Зв'язок з обсягом виробництва.
Витрати поділяються на:
• постійні (їх загальна сума не залежить від кількості виготовленої продукції в певних межах; до них належать витрати на утримання і експлуатацію будівель і споруд, управління).
У складі постійних розрізняють умовно-постійні витрати, які неістотно змінюються при зміні обсягу виробництва:
• змінні - загальна сума витрат за певний час залежить від обсягу виробництва продукції; поділяються на:
• пропорційні - змінюються прямо пропорційно до зміни обсягу виробництва - сировина, матеріали, комплектуючі, відрядна заробітна плата;
• непропорційні - поділяються на прогресуючі і дегресуючі.
IV. За економічними елементами і калькуляційними статтями.
Згідно з Національними стандартами бухгалтерського обліку в Україні (П(С)БО 3) передбачене таке групування витрат на виробництво за економічними елементами:
Матеріальні витрати (сировина, матеріали, комплектуючі, напівфабрикати, паливо, енергія, тара; віднімається вартість повернутих відходів);
Оплата праці (всі форми основної заробітної плати штатного і позаштатного виробничого персоналу підприємства);
Відрахування на соціальні заходи (включають відрахування на пенсійне забезпечення, на соціальне страхування, страхування на випадок безробіття, на індивідуальне страхування; величина відрахувань встановлюється у відсотках від витрат на оплату праці);
Амортизація основних фондів і нематеріальних активів (амортизаційні відрахування на повне відтворення основних фондів за нормами від балансової вартості, інших необоротних матеріальних активів та нематеріальних активів);
Інші операційні витрати (вартість робіт, послуг сторонніх підприємств, сума податків, зборів, крім податків на прибуток, втрати від курсових різниць, знецінення запасів, псування цінностей, сума фінансових санкцій тощо).
Важливою є класифікація витрат за статтями калькуляції. Статті - це затрати, які відрізняються між собою функціональною роллю у виробничому процесі і місця виникнення. За статтями витрат визначають собівартість одиниці продукції, тобто калькуляцію.
Відповідно до згаданих стандартів, перелік статей калькуляції є таким:
Сировина і матеріали (за мінусом зворотних відходів)
Паливо і енергія на технологічні цілі.
Заробітна плата виробничих робітників (основна і додаткова).
Відрахування на соціальні заходи виробничих робітників.
Загальновиробничі витрати.
Адміністративні витрати.
Підготовка і освоєння виробництва.
Інші виробничі витрати.
Витрати на збут (позавиробничі витрати).
Відмінність статей калькуляції від аналогічних елементів витрат полягає в тому, що в першому випадку враховуються тільки витрати на даний виріб, а в другому – всі витрати підприємства, незалежно від того, де і на які потреби вони були здійснені.
Зазначимо, що постійні витрати існують навіть тоді, коли фірма не виготовила жодної одиниці продукції. На основі змінних і постійних витрат може бути розрахована середня собівартість одиниці продукції або повна собівартість одиниці продукції.
Сп = ЗВ + ФВ / К (1.8)
ЗВ – змінні витрати на одиницю продукції, ФВ – постійні витрати, К – кількість продукції.
Середня собівартість зменшується зі збільшенням обсягу виробництва, оскільки загальні постійні витрати залишаються незмінними і розподіляються на більшу кількість одиниць продукції.
Етап 4. Якщо витрати дають змогу визначити мінімальний рівень цін, попит – максимальний, аналіз цін конкурентів дає змогу визначитися щодо цін у цих межах.
При цьому важливим видається не тільки аналіз цін, а також структури цін конкурентів. Слід зауважити, що обізнаність з цього питання автоматично підсилює позицію фірми і дає можливість знайти уразливі позиції конкурентів.
Аналіз цін конкурентів проводиться за допомогою прейскурантних цін, через опитування покупців, а їх урахування дає можливість чітко позиціювати свій товар або послугу.
Етап 5. Вибір методу ціноутворення залежить від обраної стратегії підприємства. Основні методи, що застосовуються в сучасній підприємницькій практиці були нами розглянуті в попередньому розділі.
Етап 6. Після встановлення вихідної ціни фірма коригує її, враховуючи особливості поточного етапу розвитку ринку.
На рис.1.3 у загальному вигляді зображені обмеження, якими користуються при визначенні відпускної ціни.
|
ЗАНАДТО НИЗЬКА ЦІНА Отримання прибутку при даній ціні неможливе |
ЗАНАДТО ВИСОКА ЦІНА Формування попиту при цій ціні неможливе |
|
|
МОЖЛИВА ЦІНА Собівартість продукції Ціни конкурентів та товарів-замінювачів Відмінні якості товару |
||
Рис.1.3. Основні обмеження при визначенні остаточної ціни
Мінімально можлива ціна визначається собівартістю продукції, максимальна – наявністю якихось індивідуальних якостей в товарі фірми. Ціни товарів конкурентів і товарів-замінників показують середній рівень, якого фірмі і потрібно дотримуватися при визначенні ціни. Фірми вирішують проблему ціноутворення, вибираючи собі методику розрахунку цін, в якій враховується як мінімум однин із цих трьох проміжків. Фірма повинна бути впевнена, що вибраний нею метод дозволить розрахувати конкретну ціну.
Можна виділити ряд тактичних завдань, які має розв’язати фірма, внаслідок чого встановлюється остаточна ціна товару.
Завдання 1. Формування і використання системи знижок і націнок для стимулювання збуту. Назвемо основні з них:
торгівельна знижка, тобто знижка посередникам. Чим більше зобов’язань бере на себе посередник по продажу, тим вища знижка. Сильно диференційована, вона відображає особливий характер договірних відносин;
знижка за кількість товарів, що закуповуються. Приклад типової умови: 1 млн. грн. за 1 шт. при купівлі більше 10 шт.;
знижка за оплату готівкою. Типова умова має такий вигляд: 2/10 нетто 30. Це означає, що оплата повинна бути проведена протягом 30 днів. Якщо покупець проведе оплату за 10 днів, то він може сам знизити ціну на 20%;
сезонні знижки, які надаються виробником в період спаду попиту для підтримки збуту;
товарообмінний залік—різновид знижки з прейскурантної ціни нового товару при умові здачі старого товару. Це метод проникнення на новий, але уже зайнятий ринок.
Встановлення знижок вимагає врахування не тільки інтересів маркетингової служби для стимулювання збуту, але й фінансових можливостей підприємства. Інший аспект політики знижок—визначення повноважень різних осіб у використанні системи знижок.
Завдання 2. Система франкування товару, тобто зміна ціни в залежності від місця розміщення клієнта.
Завдання 3. “Страхування” ціни. Передбачає прийняття ряду заходів з метою мінімізації можливих негативних наслідків дії неврахованих факторів ринкового середовища. Укладення і виконання комерційних угод на промисловому ринку на відміну від звичайної купівлі-продажу відбуваються поетапно—угоди укладають в один період, поставки здійснюються в інший, оплата—в третій. Таким чином, поставка і оплата товару неодночасно.
Однак за період укладення угод і їх наступного виконання можуть відбутись важливі події:
зміни рівня витрат;
зміни ринкових цін;
зміни законодавства (митного, податкового).
Як врахувати ці та інші можливі зміни при фіксованих цінах поставки? Щоб застрахувати себе від подібних “сюрпризів”, використовують різні запобіжні заходи, включаючи їх в угоди купівлі-продажу або договори про поставки.
Запобіжні заходи при можливості підвищення або зниження витрат. Ці заходи вживаються тоді, коли на ціну впливають ряд факторів (передусім інфляційний фактор). В умовах значних цінових стрибків виробник намагається перекласти ризик підвищення цін на споживача. З цією метою використовують таку формулу:
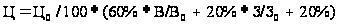 ,
(1.9)
де Ц—ціна на день поставки, Ц0—ціна на день підписання договору, В—вартість матеріальних елементів витрат у ціні товару на день поставки, В0—те ж само на день підписання договору.
Запобіжні заходи при коливаннях ринкової ціни. Розрізняють 3 види таких заходів:
Застереження про підвищення ціни (hausse)—будь-яке підвищення ринкової ціни призводить до підвищення ціни, фіксованої в угоді;
Застереження про зниження ціни (baisse)--будь-яке зниження ринкової ціни призводить до зниження ціни, зафіксованої в угоді. Жодне підвищення ціни до уваги не береться;
Застереження про будь-які коливання—підвищенні або зниженні ціни (hausse—baisse)—залежно від відповідної зміни ринкової ціни.
При застосуванні цих запобіжних засобів враховується поставка понад умови угоди при зниженні ціни і недопоставка при її підвищенні. Облік ведеться за ціною на день поставки. Можливі зміни в законодавстві можна враховувати через умову “форс-мажор”.
Завдання 4. Ініціативна зміна ціни. Може виступати: як реакція на дії конкурентів; з метою врахування психологічних факторів сприйняття ціни покупцями; як результат “виторговування” ціни в процесі комерційних переговорів. Для кожної з таких ситуацій у відділі маркетингу повинні бути розроблені інструкції і рекомендації, які дозволять працівникам відповідних служб приймати своєчасні рішення в межах своїх повноважень.
У процесі цієї роботи повинні бути отримані чіткі відповіді на такі запитання:
Що ми будемо робити, коли основні конкуренти почнуть змінювати ціни?
Якими можуть бути відповіді конкурентів на наші можливі зміни цін?
Як будуть сприйняті споживачами можливі зміни цін?
Як зміниться становище фірми при можливих змінах цін?
Який рівень повноважень комерційних працівників при виторговуванні ціни в процесі проведення комерційних переговорів?
Останній пункт особливо важливий, тому що більшість угод укладаються в процесі ведення переговорів, і умови ціни навіть на один і той самий товар відрізняються багатогранністю.
Остаточна відпускна ціна, встановлена за допомогою методів ціноутворення, розглянутих вище, з орієнтацією на витрати, попит або конкуренцію може корегуватися в наступних періодах за допомогою:
знижок;
політики неокруглених цін;
цінового стимулювання збуту.
Залежно від реакції споживачів і конкурентів компанії змінюють ціни. Зміна цін може бути ініційована самою фірмою, одномоментно або поетапно.
Можуть бути використані три способи підвищення ціни:
встановлення незв’язаних цін на окремі елементи з набору товарів,
зменшені знижки,
використані рухомі ціни.
Для зниження ціни фірмою можуть використані наступні тактичні заходи:
Встановлення зв’язаних цін;
Вигідніші умови надання знижок;
Зниження ціни на окрему торгову марку.
У разі, якщо ініціатором зменшення цін виступають конкуренти, фірми необхідно визначитися з реакцією. Якщо конкуренти знизили ціни, фірмі варто наслідувати їх дії за таких умов:
споживачі чутливо реагують на зниження ціни;
у цілому в галузі попит на товар вищий ніж пропозиція;
низькі ціни відповідають обраній фірмою стратегії позиціювання.
Наслідувати дії конкурентів і підвищувати ціни слід за таких умов:
метою фірми є максимізація прибутку, а не збільшення частки ринку;
в цілому в галузі спостерігається збільшення витрат або попиту;
споживачі нечутливі до цін
імідж фірми співвідноситься з високою ціною.
Фірма може проігнорувати підвищення конкурентами цін, якщо:
її власні витрати на відміну від конкурентів не збільшилися;
це несумісно з її іміджем як фірми-виробника недорогих товарів;
це несумісно зі стратегічними цілями, пов’язаними із завоюванням більшої частки ринку.
Фірма може проігнорувати зниження конкурентами цін, якщо:
це несумісно з її іміджем як фірми-виробника дорогих товарів;
це несумісно зі стратегічними цілями, орієнтованими на максимізацію прибутку;
витрати фірми зросли з тих або інших причин;
спостерігається дефіцит товару.
Швидка реакція на підвищення цін обумовлена гострою потребою у збільшенні прибутку, а така ж реакція на зниження цін дозволяє зберегти обсяг продажу і частку ринку.
Повільне підвищення ціни має свої переваги. Фірма відводить від себе негативну реакцію споживачів, наголошуючи, що цей захід є вимушеним і віддаючи ініціативу цього непопулярного заходу конкуренту. Повільному зниженню цін слід віддавати перевагу перед швидким у тих ситуаціях, коли у фірми є об’єктивні підстави розраховувати на лояльність певної частини покупців своїх товарів, згодних прийняти високі ціни, розраховуючи на довгострокову вигоду.
На завершення розгляду зазначимо, що знання і вміле використання всього арсеналу сучасних підходів до розробки політики ціноутворення є обов’язковим фактором успішної діяльності підприємств в умовах конкурентної ринкової економіки.
Розділ 2. Характеристика ТА АНАЛІЗ ДІЯЛЬНОСТІ ДОСЛІДЖУВАНОГО ПІДПРИЄМСТВА
2.1. Характеристика організації і аналіз господарської діяльності
В даній роботі узагальнення практичного досвіду управління ціновою політикою проводиться на матеріалах ТОВ «Едемо», що спеціалізується на наданні послуг охорони об’єктів і осіб.
Підприємство було створене в 1998 р. за ініціативою трьох фізичних осіб. На початок 2006 р. на підприємстві працювало вже 179 осіб, на його балансі нараховувалось 7,8 млн. грн., річні обороти досягли відмітки 11,5 млн. грн. Таким чином, ми можемо стверджувати, що керівництву ТОВ «Едемо» вдалося протягом семи років, що пройшли з моменту державної реєстрації, створити дієву і прибуткову підприємницьку структуру.
Основними законодавчими документами, що регулюють питання діяльності ТОВ «Едемо» як охоронного підприємства є:
Конституція України
Закон України "Про міліцію"
Кримінально-процесуальний Кодекс України
Кримінальний Кодекс України
Кримінально-виконавчий Кодекс України
Кабінет Міністрів України, Постанова від 10 серпня 1993 р. N 615 "Про заходи щодо вдосконалення охорони об'єктів державної та інших форм власності".
Затвердження Ліцензійних умов провадження господарської діяльності з надання послуг, пов'язаних з охороною державної та іншої власності, надання послуг з охорони громадян
акти Президента України, Кабінету Міністрів України, нормативно-правові акти МВС.
Місією ТОВ «Едемо» є задоволення попиту на вітчизняному ринку на надання високопрофесійних послуг з охорони об’єктів і громадян на контрактній основі за справедливими цінами.
Завдання підприємства при здійсненні основної діяльності наступні:
здійснення за договорами заходів охорони об'єктів, вантажів, а також грошових знаків і цінних паперів, що перевозяться, інкасації в місцях, не охоплених централізованою службою інкасації, забезпечення особистої безпеки громадян;
розроблення основних вимог до захисту об'єктів та громадян від злочинних посягань, примірних договорів і вимог до інженерно-технічного укріплення та захисту об'єктів, оснащення їх технічними системами та засобами телевідеоспостереження, тривожної сигналізації, контролювання доступу, а також інструкцій та інших документів, що регламентують виконання охоронних функцій;
проведення єдиної технічної політики щодо впровадження технічних засобів охоронного призначення шляхом додержання вимог нормативних документів на час усього циклу їх життєдіяльності (проектування, промислове виробництво, монтаж, експлуатація та утилізація).
Керівництво ТОВ «Едемо» відповідно до покладених завдань:
1) визначає за погодженням із власниками майна або уповноваженими ними органами чи особами (далі - власник) вид охорони під час її організації (за допомогою пунктів централізованого спостереження, особиста, форму одягу тощо);
2) запобігає правопорушенням і припиняє їх у місцях несення служби;
3) реалізує технічні засоби охоронного призначення і надає послуги з їх проектування, монтажу, ремонту та обслуговування;
4) забезпечує випробування вітчизняних та іноземних зразків технічних засобів охоронного призначення для подальшого впровадження;
5) погоджує за заявками замовників проекти в частині забезпечення технічними засобами охоронного призначення об'єктів і споруд, що будуються (реконструюються);
Підрозділи охорони відповідно до законодавства можуть мати на озброєнні вогнепальну зброю, а також оснащуватися спеціальними засобами індивідуального захисту та активної оборони, а саме: шоломами сталевими армійськими і типу "Сфера", бронежилетами, гумовими кийками, наручниками, електрошоковими пристроями, пристроями для відстрілювання патронів, спорядженими гумовими чи аналогічними за своїми властивостями метальними снарядами несмертельної дії, баллончиками та пістолетами із сльозоточивими речовинами типу алгоген, CN, МПК, у тому числі імпортного виробництва, пневматичною зброєю, пристроями для примусової зупинки автотранспорту "Еж-М".
Працівники підрозділів охорони під час несення служби застосовують ці засоби в порядку, визначеному законодавством.
ТОВ «Едемо» є суб'єктом охоронної діяльності, що надає послуги згідно з отриманою ліцензією. Згідно з чинним законодавством до обов’язків підприємства відноситься забезпечення наступних вимог:
відсутність серед засновників та свого персоналу охорони осіб, які мають не зняту чи не погашену в установленому порядку судимість за вчинення умисних злочинів або які за вироком суду позбавлені права займатися цим видом діяльності.
наявність у персоналу охорони під час виконання заходів охорони дозволів установленого зразка на право носіння та застосування спеціальних засобів самооборони, заряджених речовинами сльозоточивої та дратівної дії (далі - спецзасоби), а також знаків належності до конкретного суб'єкта охоронної діяльності, що установлюються вказаним суб'єктом, про запровадження яких у місячний термін інформується орган ліцензування.
наявність технічних засобів охорони, що сертифіковані відповідно до чинного законодавства України.
недопущення вчинення персоналом охорони правопорушень щодо об'єктів охорони.
Крім того, суб'єкт охоронної діяльності, який надає послуги згідно з отриманою ліцензією, зобов'язаний:
Надавати послуги лише за письмово укладеними цивільно-правовими договорами. Вести письмовий облік договорів; здійснювати виконання договорів з надання охоронних послуг на користь третіх осіб лише за їх письмовою згодою. При укладенні договорів конкретно вказувати в них об'єкт охорони та, якщо це - майно громадян або юридичних осіб, зазначати розмір майнової відповідальності суб'єкта охоронної діяльності, який визначається відповідно до вимог частини 2 статті 96 та пункту 3 частини 1 статті 980 Цивільного кодексу України.
За згодою володільця розміщувати на видному місці на центральному посту (посту) з охорони стаціонарного об'єкта місцезнаходження та номер ліцензії суб'єкта охоронної діяльності.
Негайно сповіщати орган внутрішніх справ за місцезнаходженням об'єкта охорони про вчинення протиправних посягань на об'єкт, що охороняється, виявлення крадіжок, інших правопорушень. Уживати заходів щодо недопущення сторонніх осіб на місце події до прибуття представників органу внутрішніх справ.
Дотримуватись вимог придбання, реєстрації та використання спецзасобів згідно з постановою Кабінету Міністрів України від 7 вересня 1993 року N 706 ( 706-93-п ) "Про порядок продажу, придбання, реєстрації, обліку і застосування спеціальних засобів самооборони, заряджених речовинами сльозоточивої та дратівної дії".
Дотримуватись установленого чинним законодавством порядку прийняття та оформлення громадян на роботу до суб'єкта охоронної діяльності відповідно до вимог глави III Кодексу законів про працю та Інструкції про порядок ведення трудових книжок працівників, затвердженої спільним наказом Міністерства праці України, Міністерства юстиції України, Міністерства соціального захисту населення України від 29 липня 1993 року N 584 (із змінами і доповненнями).
Дотримуватись вимог Закону України "Про охорону праці" та Типового положення про навчання з питань охорони праці, затвердженого наказом Комітету по нагляду за охороною праці України від 17 лютого 1999 року N27.
З метою організації та під час здійснення охоронної діяльності забороняється:
Придбавати та використовувати для виконання функцій з організації та здійснення заходів охорони нерухомого та рухомого майна, забезпечення особистої безпеки фізичних осіб майно, що згідно із законодавством може використовуватися лише військовими формуваннями та правоохоронними органами держави.
Здійснювати за цивільно-правовими договорами заходи охорони майна без наявності відповідних документів, які підтверджують повноваження замовника охоронних послуг щодо володіння, користування або розпорядження цим майном, законність перевезення належного йому вантажу тощо, та охорони громадян без підтвердження повноважень замовника представляти законні інтереси фізичної особи, на користь якої запропоновано укласти угоду.
Протидіяти представникам правоохоронних органів під час виконання покладених на них завдань із забезпечення правопорядку та громадської безпеки, а також іншим посадовим особам і громадянам, які виконують службові обов'язки в межах своїх повноважень, визначених законодавством.
Розголошувати відомості про вжиття конкретних заходів для організації та здійснення заходів охорони майна, забезпечення особистої безпеки фізичних осіб, конфіденційну інформацію про господарську діяльність, оголошену такою в установленому порядку, а також відомості про приватне життя особи, щодо якої здійснюються заходи безпеки, що стали відомими у зв'язку з виконанням охоронних функцій.
Передавати ліцензію на здійснення охоронної діяльності для використання іншим юридичним особами і громадянам.
Під час здійснення охоронної діяльності персоналу охорони суб'єктів господарювання забороняється:
Удаватися до неправомірних дій, що посягають на права і свободи громадян, ставлять під загрозу їхнє життя, здоров'я, честь, гідність та майно.
Видавати себе за представників правоохоронних органів.
Використовувати формений одяг та знаки розрізнення працівників правоохоронних органів, Збройних Сил України та інших військових формувань, утворених відповідно до законів України.
Використовувати не сертифіковані в установленому порядку технічні засоби спеціального охоронного призначення, засоби радіозв'язку без наявності дозволів на їх використання на наданих радіочастотах, а також інші технічні засоби, що завдають шкоди життю та здоров'ю громадян, довкіллю.
Таким чином, діяльність ТОВ «Едемо» в значній мірі регламентується законодавством. Відповідність підприємства нормативним вимогам підтверджується ліцензією на ведення охоронної діяльності, що видається МВС України.
Проаналізуємо основні результати фінансово-господарської діяльності підприємства на основі наданого ним пакету звітності за 2005 рік (Додатки Г – М).
Для проведення горизонтального і вертикального аналізу складемо порівняльний аналітичний баланс (Додаток Е).
Структура активів фірми нетипова для підприємства, що надає послуги: частка необоротних активів порівняно велика (в 2004 р. –92,4%, в 2005 р. –83,5% загальної валюти балансу), що вказує на недостатню ліквідність коштів. Але підприємство поступово нарощує обсяг і частку оборотних засобів: за останній рік їх сума виросла в 2,2 рази. В цілому частка оборотних активів в 2005 р. виросла на 8,9%, а в абсолютному вираженні – на 718,7 тис. грн.
Найбільші помітні зрушення в структурі активів: зменшення частки запасів основних засобів на 12,0% і зростання частки іншої дебіторської заборгованості на 8,8%. Ці зміни свідчать про зростання ліквідності активів.