Управління ціновою політикою підприємства
Динаміка і зміни в структурі пасивів характеризуються незначним ростом обсягів як власного капіталу, так і поточних зобов’язань. Частка власного капіталу дещо зросла: від 18,6 % в 2004р. до 20,5% в 2005 р., - але є достатньою для забезпечення фінансової незалежності підприємства. Отже, на нашу думку керівництву необхідно прийняти рішення щодо збільшення суми статутного капіталу, оскільки лише такий крок може компенсувати зростання поточних зобов’язань у зв’язку з розширенням масштабів діяльності.
В цілому динаміка обсягів і структури активів і пасивів ТОВ «Едемо» може бути оцінена як позитивна.
Підприємство є прибутковим. Динаміка фінансових результатів за досліджуваний період представлена на рис.2.1.
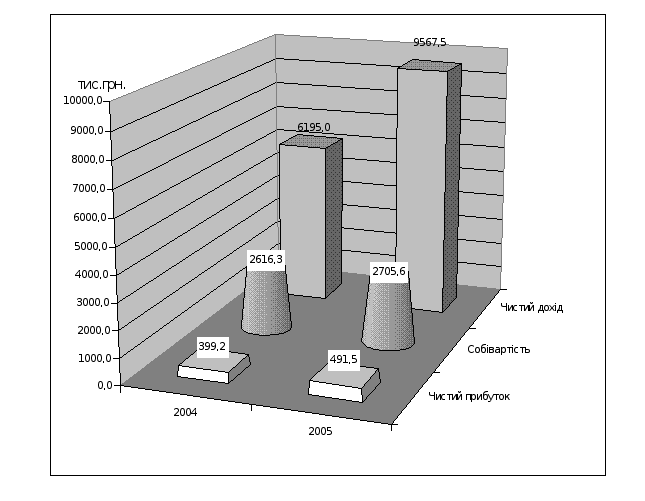
Рис.2.1. Динаміка фінансових результатів ТОВ «Едемо» в 2004-2005 рр.
Чистий дохід від реалізації виріс в 1,54 рази, що супроводжувалося ростом собівартості реалізованих послуг лише на 3,4%. Таким чином, можна стверджувати, що рентабельність реалізації за валовим прибутком збільшилась.
При рості обсягів реалізації в 1,54 рази чистий прибуток збільшився лише в 1,23 рази, що з огляду на структуру доходів і витрат підприємства (Додаток Д) свідчить про непропорційне зростання адміністративних витрат та інших операційних витрат. Тому керівництву ТОВ «Едемо» необхідно звернути увагу на ці статті видатків і провести аналіз обґрунтованості їх зростання.
Проаналізуємо детальніше показники прибутковості підприємства та вплив обсягів реалізації на їх динаміку.
Згідно [44, c. 242-246] рентабельність капіталу за «чистим прибутком» розраховується як співвідношення чистого прибутку до загальної величини капіталу, або до його окремих складових частин. Відповідно отримують наступні показники:
- рентабельність загального капіталу
Кзк = Пр / ЗГк (2.1)
де Пр — чистий прибуток діяльності; ЗГк - середній за період підсумок балансу-нетто.
Сутність цього показника в тому, що він показує ефективність використання всього майна підприємства. Зниження Кзк також свідчить про падаючий попит на продукцію фірми і про перенагромадження активів.
- рентабельність оборотного капіталу
Коб = Пр / Об (2.2)
де Об - середня за період величина оборотних активів.
Коб - відображає ефективність використання оборотних активів, вимірювану величиною прибутку, що приходиться на одиницю вартості коштів. Спадання Коб при підвищенні Кзк свідчить про надлишкове збільшення мобільних коштів, що може бути наслідком утворення зайвих запасів товарно-матеріальних цінностей, затовареності готовою продукцією в результаті зниження попиту, надмірного росту дебіторської заборгованості або коштів.
- рентабельність власного капіталу
Квк = Пр/ Влк (2.3)
де Влк - середня за період величина власного капіталу.
Квк - показує ефективність використання власного капіталу. Динаміка Квк впливає на рівень котирування акцій на фондових біржах.
Рентабельність продукції є співвідношенням прибутку від реалізації продукції до виторгу:
КПР = ПР/N (2.4)
де N — виторг від реалізації продукції (робіт, послуг); Пр — прибуток від реалізації продукції (робіт, послуг).
Кпр - показує, скільки прибутку приходиться на одиницю реалізованої продукції. Ріст Кпр є наслідком росту цін при постійних витратах на виробництво реалізованої продукції (робіт, послуг) або зниженні витрат на виробництво при постійних цінах. Зменшення свідчить про зниження цін при постійних витратах на виробництво або про ріст витрат на виробництво при постійних цінах, тобто про зниження попиту на продукцію підприємства.
Відповідні дані і розрахунки представлені в табл.2.2.
Таблиця 2.2
Аналіз рентабельності діяльності ТОВ «Едемо»
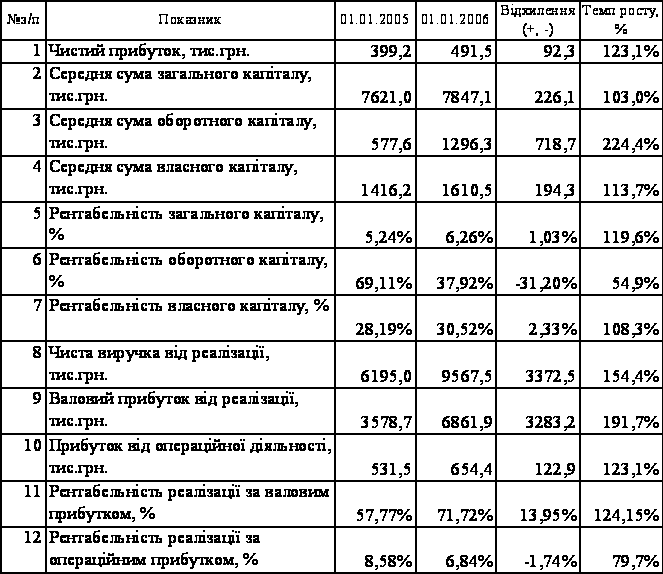
Згідно проведених у табл.2.2 розрахунків, що ілюструються діаграмою на рис.2.2, ТОВ «Едемо» має високі показники рентабельності власного і оборотного капіталу і реалізації за валовим прибутком, що продовжували зростати протягом 2005р. Натомість, рентабельність реалізації за операційним прибутком різко зменшилась від 8,58% до 6,84%, що свідчить про значний ріст постійних витрат (адміністративні витрати і інші операційні витрати).
Отже, підприємству необхідно шукати резерви росту прибутку в зниженні витрат за вказаними статтями.
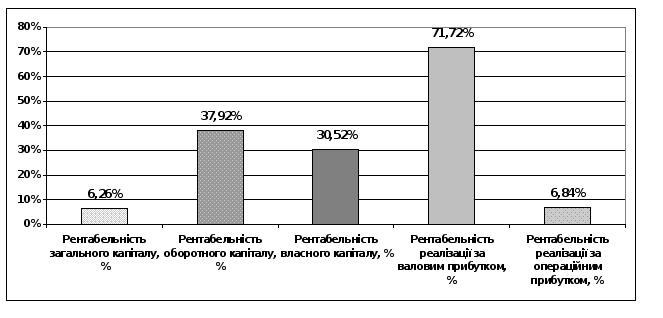
Рис.2.2. Показники рентабельності ТОВ «Едемо» в 2005 р.
В цілому динаміка росту прибутку і коефіцієнтів рентабельності може бути охарактеризована позитивно, оскільки свідчить про значні успіхи керівництва підприємства в забезпеченні ефективності діяльності.
Одним із найсуттєвіших факторів зростання прибутку є швидкість обертання вкладених грошей у будь-яке підприємство, яка вимірюється часом від їх авансування у будь-які активи (виробничі, товарні, нематеріальні тощо) до вивільнення у грошовій формі, що свідчить про готовність капіталу до чергового авансування в активи для одержання прибутку. Поряд із такими факторами, як собівартість продукції, її рентабельність, інтенсивність і якість використання засобів праці, витрати обігу, пов'язані з реалізацією продукції, прибуток залежить від того, наскільки швидко обертаються усі частини капіталу — фінансові ресурси, вкладені в основні засоби, в оборотні засоби, в засоби обігу, інші активи.
Середня оборотність капіталу підприємства, вкладеного в основні виробничі засоби, інші необоротні матеріальні активи, нематеріальні активи, оборотні активи характеризує величина, що обчислюється за формулою [32, c.232]:
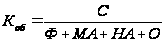 (2.5)
де Коб — середня кількість обертів, зроблених капіталом підприємства за період, що аналізується; С — вартість, що обернулася за аналізований період (операційні витрати); Ф, МА, НА, О — середні за аналізований період вкладення капіталу відповідно в основні виробничі засоби, інші необоротні матеріальні активи, нематеріальні активи, оборотні активи.
Але це умовна оборотність капіталу, оскільки різні його частини обертаються, природно, з різною швидкістю.
Відповідно, формули для визначення коефіцієнтів оборотності (кількості оборотів) капіталу, вкладеного в основні виробничі засоби (Кф), інші необоротні матеріальні активи (Кма); нематеріальні активи (Кна), оборотні активи (Ко) мають вигляд [32, c.233]:
Кф = А : Ф
Кма = а : МА (2.6)
Кна = в : НА
Ко = Сзм : О
де А — амортизаційні відрахування на повне відтворення основних виробничих засобів за аналізований період; а — знос інших необоротних матеріальних активів; в — знос нематеріальних активів за той же період; Сзм — операційні витрати на виробництво та збут продукції, інші операційні витрати мінус величини А, а і в.
За всіх умов підприємство (і це одна з важливих ознак його фінансової стійкості) повинне дбати про певний рівень своєї фінансової незалежності, тобто не допускати залучення фінансових ресурсів у розмірах, які перевищують його власні фінансові ресурси, бо в такому разі воно стає неспроможним покрити свої фінансові зобов'язання власними коштами. Показником, який характеризує ступінь фінансової «автономії», є коефіцієнт фінансової незалежності підприємства, який визначає питому вагу власного капіталу підприємства у загальній сумі його власних і залучених коштів. Він визначається так [32, c.281]:
 (2.7)
де КФНЗ — коефіцієнт фінансової незалежності підприємства;
Квл — сума власного капіталу;
К — весь капітал (власний і залучений).
Фінансова незалежність характеризується як незадовільна, якщо КФНЗ падає нижче значення 0,5.
Під ліквідністю прийнято розуміти здатність підприємства виконувати свої фінансові зобов'язання перед усіма контрагентами і державою. Необхідність аналізу стану ліквідності підприємств у ринкових умовах зумовлюється насамперед тим, що жодне з них у цих умовах не гарантоване від банкрутства, тобто становища, коли воно не може розрахуватися за своїми боргами і зазнає фінансового краху.
Коефіцієнт абсолютної ліквідності Кал — визначається відношенням найбільш ліквідних активів (А1) до поточної кредиторської заборгованості підприємства (П1 + П2) — (VI розділ пасиву балансу):
Кал = А1 / (П1 + П2) (2.8)
Цей коефіцієнт є найбільш жорстким критерієм платоспроможності й ліквідності підприємства і показує, яку частину короткострокової заборгованості воно може погасити в поточний момент або найближчим часом. Теоретично достатнім уважається, якщо Кал. 0,2—0,35 [32, c.184] Це означає, що підприємство на 20—35 % може в поточний момент погасити всі свої короткострокові борги і платоспроможність його є нормальною. Такий показник ще називають коефіцієнтом платоспроможності;
Коефіцієнт швидкої (проміжної, суворої) ліквідності, або коефіцієнт кислотного тесту (Кпл) — обчислюється відношенням суми грошових коштів, короткострокових фінансових вкладень і дебіторської заборгованості (А1 + А2) до поточної кредиторської заборгованості (П1 + П2), тобто до IV розділу пасиву балансу:
Кпл = (А1 + А2) / (П1 + П2) (2.9)
Коефіцієнт допомагає оцінити можливість погашення підприємством короткострокових зобов'язань у разі його критичного стану. Теоретичне найнижче значення цього показника — 1, найвище — 2. За світовим досвідом, цей показник має наближатися до 1 [32, c.185].
Коефіцієнт покриття (Кп) (загальний коефіцієнт ліквідності, коефіцієнт поточної ліквідності) — узагальнюючий показник ліквідності. Розраховується відношенням поточних активів (А1+А2+А3) к до поточних зобов'язань (П1 + П2):
Кп = (А1 + А2 + А3) / (П1 + П2) (2.10)
Показник вимірює загальну ліквідність і показує, якою мірою поточні кредиторські зобов'язання забезпечуються поточними активами, тобто скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов'язань. Теоретичне значення цього показника— 1,5—2,5. За світовим досвідом це співвідношення має бути > 2 [32, c.186].
У країнах з розвиненою ринковою економікою цьому відношенню поточних активів до поточних зобов'язань приділяється особлива увага у разі оцінювання поточної ліквідності підприємства.
Розрахуємо показники фінансового стану за формулами (2.1) – (2.10) і складемо підсумкову аналітичну таблицю для визначення їх відповідності нормативним значенням або рекомендованій динаміці (табл.2.3).
Згідно отриманим результатам фінансовий стан ТОВ «Едемо» за рахунок результатів реалізації продукції, отриманого прибутку і рівня прибутковості діяльності в цілому покращився за останній рік. Спостерігається позитивна динаміка по більшості показників рентабельності та оборотності.
Таблиця 2.3
Підсумкова таблиця відповідності нормативам основних показників фінансового стану, на які безпосередньо впливають фінансові результати діяльності
| Показник | Норматив значення або динаміки | 01.01.2005 | 01.01.2006 | Висновок про відповідність нормативу |
| Рентабельність загального капіталу за чистим прибутком | Збільшення | 5,24% | 6,26% | + |
| Рентабельність оборотного капіталу за чистим прибутком | Збільшення | 69,11% | 37,92% | - |
| Рентабельність власного капіталу за чистим прибутком | Збільшення | 28,19% | 30,52% | + |
| Рентабельність реалізації за валовим прибутком | Збільшення | 57,77% | 71,72% | + |
| Рентабельність реалізації за операційним прибутком | Збільшення | 8,58% | 6,84% | - |
| Оборотність загального капіталу | Прискорення | 449,0 днів | 299,4 днів | + |
| Оборотність оборотних коштів | Прискорення | 34,0 днів | 49,5 днів | - |
| Оборотність дебіторської заборгованості | Прискорення | 15,5 днів | 4,3 днів | + |
| Оборотність грошових коштів | Прискорення | 13,6 днів | 42,3 днів | - |
| Оборотність запасів | Прискорення | 5,0 днів | 2,9 днів | + |
| Коефіцієнт покриття (загальної ліквідності) | 1,5 – 3 | 0.105 | 0.235 | - |
| Коефіцієнт термінової ліквідності (кислотний тест) | 1,0 – 1,5 | 0.090 | 0.222 | - |
| Коефіцієнт абсолютної ліквідності (платоспроможності) | 0,2 – 0,35 | 0.048 | 0.021 | - |
| Коефіцієнт фінансової незалежності | > 0.5 | 0.186 | 0.205 | - |
Виявлені негативні тенденції і шляхи їх подолання представлені в табл.2.4.
Таблиця 2.4
Виявлені чинники, що негативно впливають на фінансовий стан ТОВ «Едемо» і шляхи зменшення або нейтралізації їх впливу
| Чинник | Вплив | Шляхи оптимізації |
| Непропорційно високе зростання постійних витрат | Уповільнення швидкості росту чистого операційного прибутку в 2 рази в порівнянні з ростом валового прибутку | Планування адміністративних та інших операційних витрат, пошук резервів їх зниження за рахунок інструментів менеджменту персоналу |
| Недостатній коефіцієнт фінансової незалежності | Значна залежність підприємства від кредиторів | Розробка і обґрунтування політики збільшення статутного капіталу |
| Недостатність в структурі активів оборотних засобів (16,5% в 2005 р.) | Незадовільна ліквідність за всіма показниками |
Зміна структури балансу на користь оборотних засобів за рахунок: - розробки політики дебіторської заборгованості з впровадженням відповідної кредитної стратегії; - розробки політики управління виробничими запасами при впровадженні сучасних логістичних схем постачання; - прискорення обертання готової продукції за рахунок реалізації маркетингових стратегій просування на ринку. Планування грошових потоків і формування платіжного балансу протягом року. Рекомендується звернути увагу на резерви управління дебіторською заборгованістю, що може звільнити до 200 тис.грн. грошових коштів і вирівняє платіжний баланс. |
Ми вважаємо, що проведений аналіз буде корисним для керівництва підприємства, оскільки в результаті була отримана вичерпна характеристика як сильних, так і слабких сторін, що характеризують прибутковість і фінансовий стан підприємства.
Комплекс запропонованих заходів дозволить ТОВ «Едемо» оптимізувати господарські процеси, підвищити конкурентоспроможність і покращити свої позиції на ринку надання послуг охорони об’єктів і громадян.
2.2. Аналіз зовнішніх факторів ціноутворення
До зовнішніх факторів ціноутворення на підприємствах відносяться фактори макро- та мікросередовища.
Фактори макросередовища, що є суттєвими для ТОВ «Едемо» визначені в табл.2.5.
Таблиця 2.5
Суттєві фактори макросередовища та їх вплив на ТОВ «Едемо»
| Група факторів | Фактор | Прояв | Можливі відповіді підприємства |
Ваговий коефіцієнт (від 1 до 20) |
| Економічні | Загальний стан економіки | Невисокий середній рівень прибутковості вітчизняних підприємств | Орієнтація на клієнтів з високим рівнем доходів, зниження вартості послуг за рахунок впровадження нових комплексних схем | 18 |
| Економічна підтримка галузі | Підтримка розвитку галузі на державному рівні в зв’язку зі стратегічним значенням безпеки на всіх рівнях для України | Планування діяльності з врахуванням державної підтримки та регулювання | 19 | |
| Система ціноутворення | Висока ціна послуг, високі виробничі витрати | Зниження витрат при впровадженні комплексного обслуговування | 16 |
| Політичні | Стан виконавчої влади | Нестабільність | Обережність в прийнятті стратегічних рішень | 19 |
| Структурні | Структура галузей національної економіки | Недостатньо інфраструктурних елементів | Розвиток взаємовигідного співробітництва з партнерами, постачальниками і замовниками | 8 |
| Науково-технічні | Питома вага наукоємних виробництв і продукції | Високий рівень технологій |
Підвищення кваліфікації персоналу, мотивація фахівців |
16 |
| Стандартизація і санітарно-гігієнічні вимоги | Відповідність всім параметрам стандартів і нормативів | Розробка системи управління якістю наданих послуг | 20 | |
| Соціально-демографічні | Наявна та потенційна кількість робочої сили | Недостатність кваліфікованих працівників | Розвиток власної бази навчання і підготовки кадрів | 12 |
| Вартість робочої сили | Низька | Можливість зниження витрат | 15 | |
| Міжнародні | Зацікавленість іноземних партнерів, спільних підприємств | Зростатиме у зв’язку з розширенням ринку і дешевою робочою силою | Розширення обсягу виробництва | 19ф |
Таким чином, аналіз макросередовища дозволяє сформулювати наступні можливості ринку:
висока зацікавленість іноземних партнерів спільних підприємств у зв’язку з розширенням своєї присутності та кваліфікованою і відносно дешевою охороною;
регуляторна підтримка розвитку галузі з боку держави;
високі бар’єри вступ у галузь завдяки високим вимогам до іміджу з боку партнерів.
Основні загрози:
невисокий середній рівень прибутковості вітчизняних підприємств, в тому числі і суб’єктів ЗЕД, що не дає можливості значного розширення ринку послуг;
нестабільність політичної ситуації, що утруднює стратегічне планування діяльності.
Перейдемо до аналізу мікросередовища діяльності ТОВ «Едемо».
В Україні охоронні послуги здійснюють більше трьох тисяч підприємств [67]. Ринок охоронних послуг характеризується наявністю достатньо великої кількості операторів та великою диференціацією щодо складу та якості здійснюваних послуг. Динаміка загальних обсягів ринку охоронних послуг представлена на рис.2.3.
Обсяг доходів, що поступили до ТОВ «Едемо» у 2005 році становив 9567,5 тис. грн, тобто 0,89% від загального обсягу наданих послуг підприємств охорони в Україні.
Безпосередніми конкурентами підприємства виступають середні підприємства, персонал яких нараховує від 150 до 250 чоловік. Переваги таких охоронних підприємств полягають у більших організаційних можливостях.
Аналіз діяльності прямих конкурентів (насамперед тих, які знаходяться у Києві та області) показує, що сьогодні на місцевому ринку не можна виділити підприємства, які мали б суттєві переваги щодо умов та якості послуг. В цілому слід відмітити, що конкурентна політика підприємств, що діють на ринку охоронних послуг, поки що знаходиться на початкових стадіях формування і не має характерних рис та напрямків.
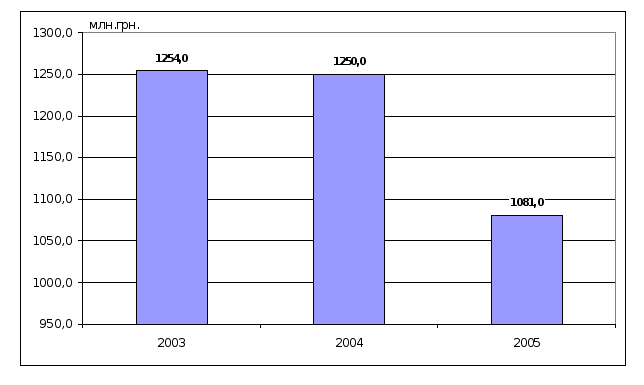
Рис.2.3 .Динаміка обсягів ринку послуг охоронних фірм в Україні в 2003-2005 рр. [67]
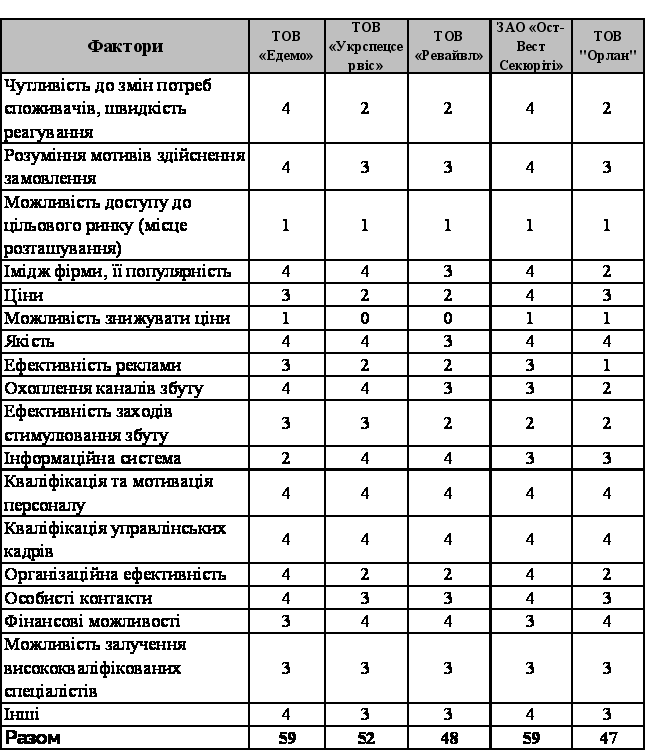
Основні конкуренти ТОВ «Едемо»: ЗАО «Ост-Вест Секюріті»; ТОВ «Укрспецсервіс»; ТОВ «Ревайвл»; ТОВ «Орлан».
На основі проведеної експертної оцінки конкурентних переваг (табл.2.6), можна зробити наступні висновки для ТОВ «Едемо»:
підприємство розділило лідерство з ЗАО «Ост-Вест Секюріті», набравши максимальну кількість балів – 59;
сильними сторонами підприємства є його ринкова орієнтація, імідж, охоплення каналів збуту та особисті контакти;
відносно слабкими сторонами є: необхідність вдосконалення інформаційної системи та можливості зниження існуючого рівня цін.
Таблиця 2.6
Рейтингова експертна оцінка конкурентного середовища ТОВ «Едемо»
Щоб дістати чіткіше уявлення про мікросередовище необхідно проаналізувати місце і роль досліджуваної галузі в економіці взагалі, скласти прогнози щодо перспектив її подальшого існування та розвитку. Такі оцінки наведені в табл.2.7, що є середніми балами за результатами опитування 5 експертів в галузі.
Таблиця 2.7
Аналіз середовища безпосереднього оточення та конкурентного середовища в галузі надання охоронних послуг
| Параметри | Оцінка за 10 бальною шкалою |
| 1. Можливий показник зростання галузі | 10 |
| 2. Легкість входження нових фірм у галузь | 5 |
| 3. Інтенсивність конкуренції в галузі | 9 |
| 4. Рівень використання товарів-субститутів | 0 |
| 5. Рівень впливу замовників | 8 |
| 6. Рівень технологічності в галузі | 10 |
| 7. Показник інноваційної діяльності в галузі | 10 |
Згідно даних табл.2.7 галузь характеризується значним ступенем технологічної та іноваційності. Не зважаючи на відносно високий бар’єр входження, конкуренція має виражені тенденції до загострення. На даному етапі розвитку основний вплив ринок надання охоронних послуг відчуває не з боку замовників, що диктують свої умови.
За результатами проведеного дослідження макро- і мікросередовища діяльності ТОВ «Едемо» побудуємо SWOT- матрицю (табл.2.8).
Працюючи в економічному просторі України, підприємство повною мірою відчуває нестабільний стан економіки держави, часте внесення змін у діюче законодавство, що негативно відбивається на стабільності відносин не тільки з клієнтами, але й з постачальниками.
Таблиця 2.7
SWOT-матриця позиції ТОВ «Едемо» на ринку охоронних послуг
| Сильні сторони | Слабкі сторони | |
| Підприємство | Імідж, наявність особистих контактів, довгострокових партнерських відносин | Середній рівень інформаційної системи |
| Висока ступінь охоплення каналів збуту | Обмежені можливості зниження цін | |
| Висока якість послуг, їх комплексність | Недостатність коштів для фінансування маркетингових досліджень | |
| Наявність сучасної техніки і кваліфікованих працівників | ||
| Можливості | Загрози | |
| Ринок | Висока зацікавленість іноземних партнерів, спільних підприємств у зв’язку з розширенням їх присутності та кваліфікованою і відносно дешевою охороною | Невисокий середній рівень прибутковості вітчизняних підприємств, в тому числі і суб’єктів ЗЕД, що не дає можливості значного розширення ринку послуг |
| Регуляторна підтримка розвитку галузі з боку держави | Нестабільність політичної ситуації | |
| Високі бар’єри вступ у галузь завдяки високим вимогам до іміджу з боку партнерів | Активна діяльність конкурентів |
Натомість, гнучкість керівництва й оперативне реагування на зміну багатьох, у тому числі й позаекономічних факторів, дозволили ТОВ «Едемо» не тільки устояти на ринку охоронних послуг за роки існування фірми, але й у деяких видах діяльності розширити обсяги виробництва, а також, що важливо, працювати прибутково.
2.3. Внутрішні фактори ціноутворення
Внутрішнє середовище на відміну від зовнішнього, є контрольованим підприємством.
Характеристика внутрішнього середовища ТОВ «Едемо» за системою показників подана в табл.2.8.
Таблиця 2.8
Сильні та слабкі сторони організації внутрішнього середовища підприємства
| Аспект середовища | Сильні сторони | Слабкі сторони |
| 1. Операційна система | Налагоджено надання послуг, що за рівнем відповідає вітчизняним і зарубіжним стандартам | Недостатність інформації для ефективного оперативного управлінського контролю |
| 2. Персонал | Висока кваліфікація, значний досвід | Недостатність нових кваліфікованих кадрів |
| 3. НДДКР | Досвід в провадженні новітніх розробок, значна кількість результативних проектів обладнання приміщень пристроями охорони | Недостатність можливостей фінансування завдяки невеликим обсягам виробництва і прибутку |
| 4. Маркетинг | - | Недостатність можливостей фінансування |
| 5. Менеджмент | Високий професійний рівень керівників підприємства | Недостатність кадрів з стратегічного планування і маркетингу |
Таким чином, основною проблемою внутрішнього середовища ТОВ «Едемо» є відсутність достатніх коштів для фінансування маркетингових досліджень і стратегічного планування. Натомість, для проведення зваженої політики ціноутворення ці аспекти управлінської діяльності є основними. Тому ми звертаємо увагу керівництва підприємства на необхідність проведення хоча б камеральних досліджень ринку.
Порівняємо ціни ТОВ «Едемо» з цінами конкурентів для визначення верхньої межі. Відповідні дані за обраною групою послуг (охорона приміщень) представлені в табл.2.9 і проілюстровані діаграмою на рис.2.4.
Таблиця 2.9
Ціни на послуги охорони у місті Києві (дол.)[68]
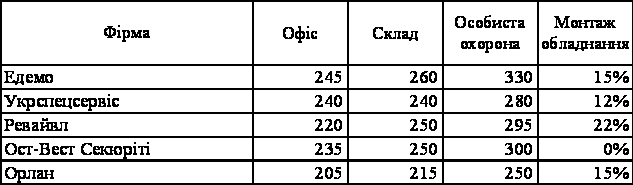
Проведений дисперсійний аналіз даних (табл.2.10) підтверджує їх однорідність (коефіцієнт варіації на рівні 10%, що менше 33,3%).
Таблиця 2.10
Дисперсійний аналіз даних
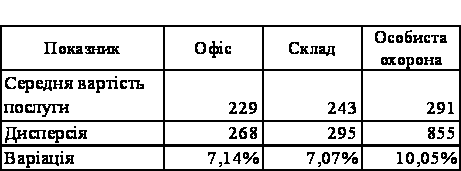
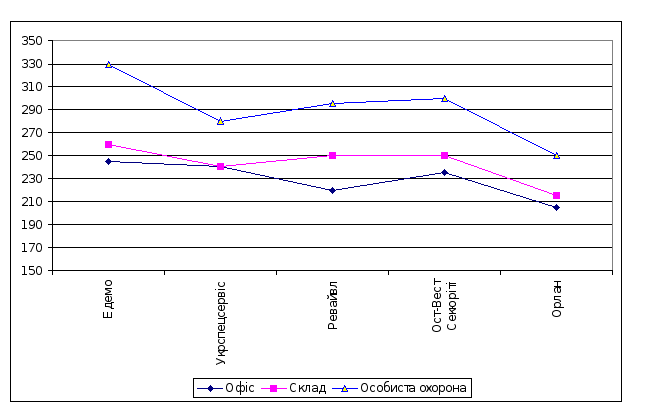
Рис.2.4. Рівень цін на послуги охорони об’єктів і осіб ТОВ «Едемо» на найближчих конкурентів
Отже, можна стверджувати, що вибірка є репрезентативною і ціни ТОВ «Едемо» на всі категорії послуг перевищують середні ринкові ціни, а саме:
на охорону офісів – на 7,0%;
на охорону складів – на 7,0%;
на особисту охорону – на 11,3%.
Таке завищення не є виправданим і не дозволяє підприємству вирішувати завдання збереження і розширення присутності на динамічному ринку послуг охорони.
Дослідимо склад собівартості послуг, що надаються ТОВ «Едемо», для визначення нижнього рівня цін.
Динаміка операційних витрат підприємства за даними Звіту про фінансові результати (Додаток Б) представлена в табл.2.11.
Таблиця 2.11
Динаміка операційних витрат за елементами
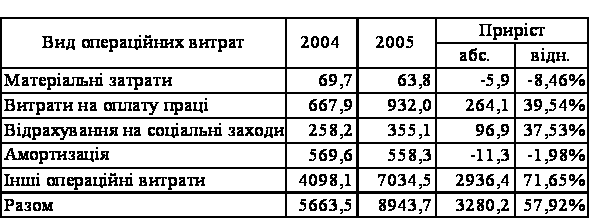
Таким чином, в 2005 р. операційні витрати виросли в 1,58 разів. При цьому зменшились матеріальні затрати на 8,46% і амортизаційні відрахування – на 1,98%. Натомість, значно зросли витрати на оплату праці працівників основного складу – на 39,54%, і відповідні відрахування на соціальні заходи. В складі інших операційних витрат значно зросли адміністративні витрати (в 2,1 рази за даними Додатку Б).
Структура операційних витрат, понесених протягом 2005 року, представлена на рис.2.5.
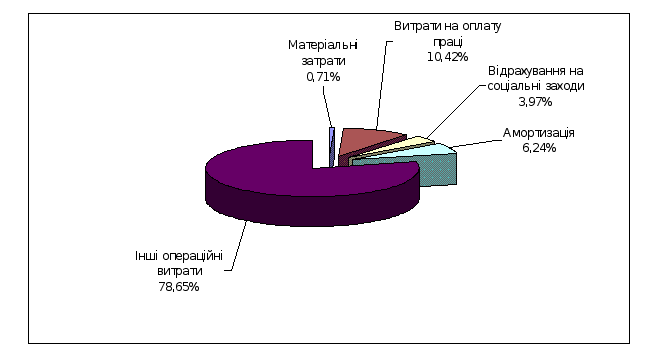
Рис.2.5. Структура операційних витрат ТОВ «Едемо» в 2005 р.
З огляду на отримані результати, доцільно проаналізувати динаміку оплати праці на підприємстві і порівняти її з динамікою росту доходності і продуктивності праці.
Структура розрахунків з персоналом, що враховує посадові оклади, виплати за системою мотивації (премії, доплати) представлена в табл.2.12.
Таблиця 2.12
Структура розрахунків з персоналом ТОВ «Едемо»
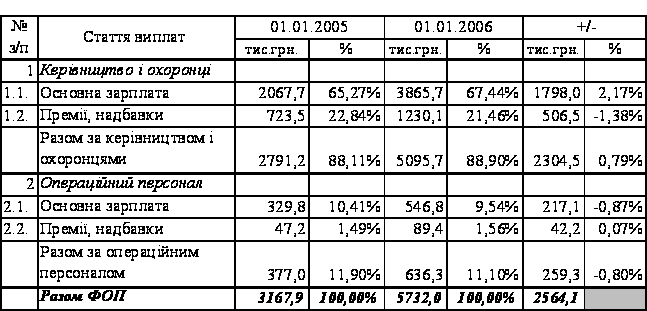
Згідно наведених даних, частка заробітної плати керівництва і охоронців склала 88,90% в 2005 р., що на 0,79% більше ніж у 2004 р. В цілому по ТОВ «Едемо» премії і надбавки складали 24,33% в 2004 р. і 23,02% в 2005 р.
В цілому структура розрахунків з персоналом демонструє наявність розвиненої системи мотивації основного персоналу, а також зростання фінансових можливостей підприємства щодо виплати премій і різноманітних надбавок до основних окладів.
Розрахуємо середні суми окладів, премій і зарплати в цілому для основних працівників і операційного персоналу (табл.2.13).
Таблиця 2.13
Середні суми окладів, премій і зарплати для основних працівників і операційного персоналу (тис.грн.)
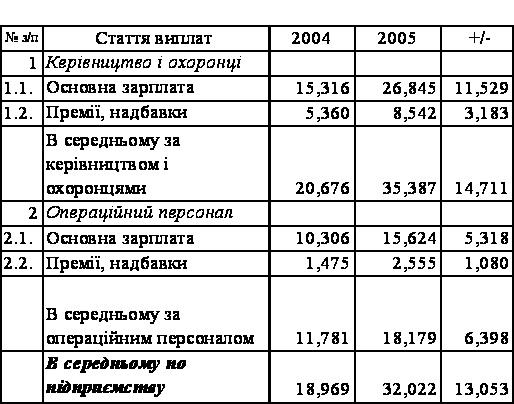
В середньому по підприємству заробітна плата в 2005 р. склала 32022 грн. на рік, що в 1,68 разів більше ніж у 2004 р. (рис.2.5)
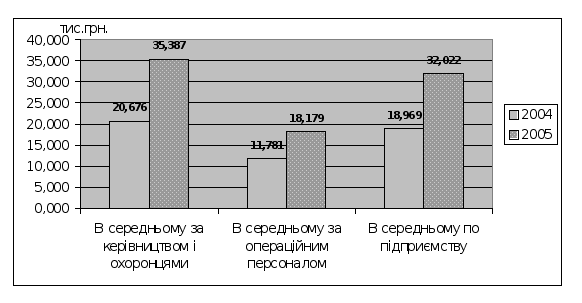
Рис.2.5. Динаміка росту середньої заробітної плати в ТОВ «Едемо» в 2004-2005 рр.
Кожен із працівників основного складу отримав в 2005 р. в середньому 8542 грн. премій і надбавок, що на 3183 грн. більше ніж у 2004 р. середня зарплата працівників основного складу в 1,95 разів більша за середню зарплату операційного персоналу: відповідно 35387 грн. і 18179 грн.. В розрахунку на місяць ці виплати складають 2949 грн. і 1515 грн. відповідно.
Таким чином, ТОВ «Едемо» забезпечує високий рівень оплати праці охоронцям і керівництву, і має відповідні фінансові можливості для утримання операційного персоналу (технічних і обслуговуючих робітників).
Тепер проаналізуємо динаміку продуктивності праці працівників ТОВ «Едемо». Відповідні дані і розрахунки представлені в табл.2.14.
Таблиця 2.14
Аналіз продуктивності праці
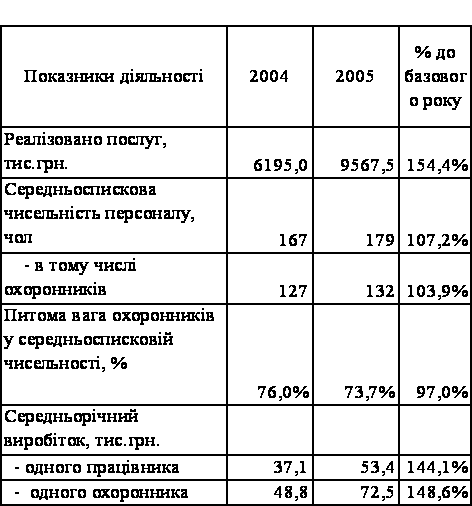
Згідно розрахунків, продуктивність праці в цілому по підприємству зросла на 44,1% і склала в 2005 р. 53,4 тис. грн. на одного працівника. В розрахунку на одного охоронника приріст був ще більшим – 48,6%. Кожний охоронник в 2005 р. забезпечив надходження 72,5 тис. грн. виручки від реалізації послуг для фірми.
Темпи приросту обсягів реалізації (54,4%) відстають від темпів приросту ФОП (80,9%), що є ознакою соціальної складової при розробці політики оплати праці.
Розрахуємо суму економії (перевитрат) ФОП у зв’язку зі зміною співвідношень росту продуктивності праці і його оплати [55, c.219]:
± Е = ФОП 2005 * (Ісз – Ірв) / Ісз
де Ісз – індекс росту середньої заробітної плати, І рв – індекс росту середньорічного виробітку.
± Е = 5732,0 * (1,809 – 1,441) / 1,809 = 1166,0 тис.грн.
Таким чином, перевищення темпів росту оплати праці над темпами росту продуктивності праці привело до перевитрат ФОП в розмірі 1166,0 тис.грн.
Порівняльна діаграма темпів росту ФОП, продуктивності праці і обсягів реалізації представлена на рис.2.6.
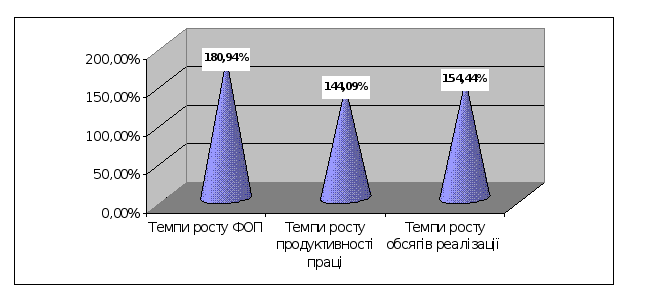
Рис.2.6. Співвідношення темпів росту ФОП, продуктивності праці і обсягів реалізації послуг ТОВ «Едемо» в 2005 р.
В цілому співвідношення, що спостерігається, вказує на наявність резервів росту обсягів реалізації і продуктивності праці в плановому періоді. Основним чинником росту витрат в 2005 р. стало зростання витрат на управління. Тому в наступному розділі ми надамо рекомендації щодо їх нормування з метою зниження собівартості послуг.
На даному етапі при визначенні ціни на підприємстві користуються методом витрати плюс прибуток до витрат, пов’язаних з собівартістю послуги додаються націнки на рівні 5-10%. Слід зазначити, що використовування цього методу не є оправданим для бізнесу, що є олігополією. В цьому випадку його слід використовувати лише для визначення базової ціни на принципово новий товар.
Отже, ТОВ «Едемо» потребує використання сучасних інструментів для формування більш зваженої політики в області ціноутворення.
Розділ 3. Проектування заходів щодо удосконаленнЯ цінової політики підприємства
3.1. Резерви зниження операційних витрат ТОВ «Едемо»
За результатами аналізу собівартості послуг і структури операційних витрат ТОВ «Едемо», проведеному в попередньому розділі, ми прийшли до висновку, що основною складовою, що негативно впливає на вартість послуг підприємства, є адміністративні витрати.
Почнемо аналіз динаміки адміністративних витрат з вивчення темпів росту і абсолютного приросту фактичних показників 2005 р. по відношенню до базових 2004 р, а також по відношенню до плану. Відповідні дані і розрахунки представлені в табл.3.1.
Таблиця 3.1
Динаміка росту адміністративних витрат в 2005 р. по відношенню до планових показників і рівня 2004 р. (базового періоду)
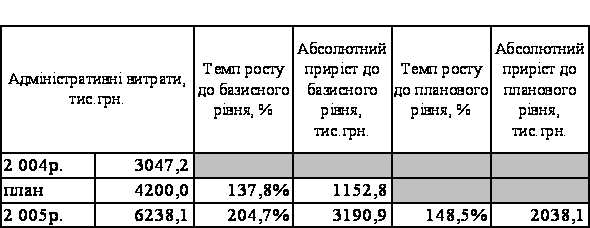
Зростання досліджуваного виду витрат було заплановано в 1,38 разів. Натомість, фактичний рівень перевищив рівень 2004 р. в