Проект создания предприятия, действующего на рынке строительных работ г. Южно-Сахалинска
Долговечность конструкции определяется сроками её физического и морального износа. Физический износ металлических конструкций связан главным образом с процессами коррозии, для избежания этого применяются новейшие технологии обработки металла, предохраняющей его от коррозии.
Моральный износ связан с изменениями условий эксплуатации;
Эстетичность. Конструкции независимо от их назначения должны обладать гармоничными формами. Особенно существенно это требование при проектировании металлоконструкций для общественных зданий и сооружений.
Все эти требования удовлетворяются конструкторами нашей фирмы на основе выработанных наукой и практикой принципов проектирования.
Экономия металла в металлических конструкциях достигается на основе реализации следующих основных направлений:
применение в строительных конструкциях низколегированных и высокопрочных сталей;
использование наиболее экономичных прокатных и гнутых профилей;
изыскания и внедрения в строительство современных эффективных конструктивных форм и систем (предварительно-напряжённых, висячих, трубчатых и т. п.);
совершенствования методов расчёта с использованием ЭВМ.
Помимо производства металлических конструкций фирма также будет заниматься производством нестандартных изделий из металла. К ним будут относиться кованные решётки с всевозможными рисунками (по желанию заказчика), нестандартные элементы строительных конструкций (винтовые декоративные лестницы, изящные перила всевозможных размеров и т. п.). Производство нестандартных изделий будет осуществляться на участке металлоизделий и нестандартного оборудования.
Также фирма "Стройиндустрия" будет осуществлять доставку товара (по желанию заказчика). Эта дополнительная услуга (разумеется, платная) будет приносить свою долю прибыли. Для доставки металлических конструкций большого размера требуется соответствующий автотранспорт (трейлер, автопоезд и т.д.). Издержки на содержания небольшого гаража будут окупаться с лихвой.
Сегмент рынка, для которого предназначен товар
Основными заказчиками металлоконструкций будут всевозможные строительные фирмы, ведущие строительство в г. Южно-Са-халинске, и использующие в строительстве металлические конструкции.
Были произведены различного рода исследования, с целью полностью попытаться охарактеризовать сегмент рынка сбыта. В последнее время имеет место быстрый рост проводимых строительных компаний. В основном строятся жилые дома, причём в последнее время, такие в которых квартиры могут себе позволить в основном состоятельные люди, особой популярностью пользуются дома с квартирами улучшенной планировки. Это, как правило, двухуровневые квартиры большой площади.
Строительство таких квартир невозможно без использования металлических конструкций (всевозможные декоративные лестницы, нестандартные дверные проёмы, арки, изящные балконы и лоджии и пр.). фирма полностью может удовлетворить потребности такого рода. "Стройиндустрия" готова производить любые, нужные заказчикам металлические конструкции.
На строительство одного, среднего по размерам, дома уходит около двух лет, причём использование металлических конструкций необходимо на каждом этаже, поэтому заказы от строительной компании, ведущей строительство этого дома, будут поступать регулярно в течение всего срока строительства. Основными металлическими конструкциями, используемыми в строительстве такого дома, являются несущие балки. В среднем на один этаж требуется тридцать таких балок. В Южно-Сахалинске на данный момент строится примерно пятнадцать таких домов. В основном строятся 9 этажные дома.
Планируемый объём выпуска.
При планировании объёма выпуска на 2007 год фирма "Стройиндустрия" будет учитывать следующее:
Потенциальную ёмкость рынка;
Ёмкость рынка увеличивается;
Производство при полной загрузки может выпускать продукции, примерно, в два раза больше.
При выполнении этого условия фирме выгоднее всего выпускать продукции столько, сколько требуется заказчику, то есть 3600 т. балок в 2007 году, 4320 балок в 2008 году и 6048 балок в 2009 году.
При отрицательном влиянии факторов макросреды фирма "Стройиндустрия" практически не сможет ничего поделать. Если наличие, каких - либо отрицательных факторов существует постоянно можно сменить вид деятельности.
Предлагаемый товар является товаром промышленного назначения. У фирмы "Стройиндустрия" строго определённые покупатели. Это, прежде всего, строительные фирмы (государственные или частные) и, совсем маленький сегмент покупателей, которые строят дома сами себе. Поэтому рекламную компанию будут, прежде всего, ориентировать на строительные фирмы.
Фирма "Стройиндустрия" будет распространять товар по каналу прямого маркетинга, так как производимые фирмой металлоконструкции делаются на заказ (по чертежам заказчика).
Для готовой продукции, которую заказчик сразу забрать не может, потребуются складские помещения. Для этого нужно около 3000 квадратных метров площади. Для этих целей "Стройиндустрия" будет использовать часть производственных площадей (производство на полную мощность не работает, поэтому места будет достаточно).
Также потребуются производственные запасы для бесперебойной работы. Фирма "Стройиндустрия" будет хранить их там же, где и готовую продукцию.
Производственный план (по объему приобретения строительных материалов у поставщиков и смете затрат) формируется на основе плана сбыта продукции (товара) и расчета производственных мощностей предприятия.
Для реализации проекта планируется взять в аренду складское помещение для хранения строительных материалов. Площадь помещения 200 м2, в ходе реализации проекта будут рассмотрены варианты помещений.
Офисное помещение будет находиться вместе со складскими помещениями.
Расход электроэнергии планируется для помещения 200 м2 - 1000 кВт в месяц, по цене 1,81 кВт.
Стоимость отопления помещений от городской системы коммуникаций входит в арендную плату.
Арендованное складское помещение оборудовано:
пандусом для погрузки и разгрузки автотранспорта;
в наличие отсеки для хранения различных по свойствам строительных материалов;
подведены соответствующие инженерные коммуникации;
помещение находиться в близи основных транспортных развязок.
В связи с чем, дополнительного переоборудования или приобретения каких либо средств для хранения строительных материалов не требуется, что позволит снизить затраты в данном аспекте.
Рассмотрим затраты на производство металлоконструкций и их реализацию в табл. 2.11:
Таблица 2.11
Затраты на производство металлоконструкций и их реализацию
| Затраты на товар и его реализацию | 2007 г., тыс.руб. |
2008 г. тыс.руб. |
2009 г. тыс.руб. |
| Стоимость оплаты за аренду складских помещений и офисного помещения | 720 | 792 | 871 |
| Оплата электроэнергии | 21,72 | 24,2 | 26,76 |
| Приобретение мебели и оргтехники для офисного помещения | 150 | ||
| Затраты на приобретение строительных материалов и их реализацию | 12 313,63 | 14 940,14 | 18 162,58 |
| Затраты на утилизацию отходов и охрану окружающей среды | 19,3 | 22,4 | 24,6 |
| Всего затрат | 13224,65 | 15778,74 | 19084,94 |
Аренда складского помещения составляет 60 000 руб. в месяц, в год сумма аренды составит 720 000 руб.
Мебель и оргтехника будет приобретаться в 2007 году, в последующие периоды данные затраты отсутствуют. Сумма затрат на оргтехнику составляет 150 000 руб.
Представительские затраты определены из расчета 10 000 руб. в месяц для проведения переговоров с покупателями и поставщиками и для командировок.
Общехозяйственные расходы составляют 30 000 руб. в месяц. В них входят канцелярские принадлежности, расходные материалы для оргтехники, а так же прочие расходы.
Общие затраты на реализацию составляют в 2007 году - 12 463 635 руб., в 2008 году - 14 940 138 руб., в 2009 году – 18 162 582 руб.
2.7 Организационный план
В процессе организационного планирования формируется организационная структура предприятия, направленная на установление четких взаимосвязей между его отдельными подразделениями: определяются размеры и организационная структура обслуживающих и управленческих подразделений (маркетинг, материального обеспечения, сбыта и т.д.).
Также здесь дается прогнозная оценка кадрового потенциала (профессии, уровень квалификации, требования к заработной плате и т.д.).
Рассмотрим планируемую организационную структуру ООО « стройиндустрия», представленную на рис.2:
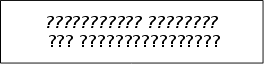



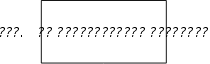
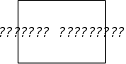
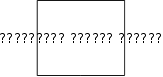






Рис.2. Организационная структура ООО «Стройиндустрия»
Предлагается линейно-функциональная организационная структура, которая позволит полноценно функционировать предприятию во всех аспектах его деятельности.
Руководить предприятием будет генеральный директор в соответствии с действующим законодательством производственно-хозяйственной и финансово-экономической деятельностью предприятия, неся всю полноту ответственности и последствия принимаемых решений, сохранность и эффективное использование имущества предприятия, а также финансово-хозяйственные результаты его деятельности. Будет осуществлять организацию работы и эффективное взаимодействие всех структурных подразделений, цеха и производственных единиц, направляет их деятельность на развитие и совершенствование производства с учетом социальных и рыночных приоритетов.
Главный бухгалтер организует работу по постановке и ведению бухгалтерского учета организации в целях получения заинтересованными внутренними и внешними пользователями полной и достоверной информации о ее финансово-хозяйственной деятельности и финансовом положении. Руководит формированием информационной системы бухгалтерского учета и отчетности в соответствии с требованиями бухгалтерского, налогового, статистического и управленческого учета, обеспечивает предоставление необходимой бухгалтерской информации внутренним и внешним пользователям. Главному бухгалтеру подчиняется бухгалтерия предприятия.
Главный инженер определяет техническую политику и правления технического развития предприятия, пути реконструкции и технического перевооружения действующего производства, обеспечивает необходимый уровень технической подготовки производства и его постоянный рост, повышение эффективности производства и производительности труда, сокращение издержек (материальных, финансовых, трудовых), рациональное использование производственных ресурсов. Организует разработку и реализацию планов внедрения новой техники и технологии, проведения организационно-технических мероприятий. Главному инженеру предприятия подчиняется главный механик и ремонтно-механический цех.
Главный конструктор предприятия руководит созданием новых и модернизацией конструкций изделий (комплексов, машин, аппаратов, прибор механизмов) действующего производства, обеспечивая их высокий технический уровень, конкурентоспособность и платежеспособность, соответствие временным достижениям науки и техники, требованиям экономичной технологии производства. Принимает меры по ускорению освоения в производстве перспективных разработок, новейших материалов, широкому внедрению научно-технических достижений. Организует разработку проектов нестандартного оборудования и приспособлений в связи с реконструкцией объектов, автоматизации производства и механизацией трудоемких процессов. Главному конструктору на предприятии подчиняется отдел стандартизации и сертификации строительных работ и опытно-экспериментальный цех.
Заместитель по коммерческим вопросам предприятия осуществляет руководство финансово-хозяйственной деятельностью предприятия в области материально-технического обеспечения, заготовки и хранения сырья, сбыта продукции на рынке и по договорам поставки, обеспечивает эффективное и целевое использование материальных и финансовых ресурсов, снижение их потерь, ускорение оборачиваемости оборотных средств. В его подчинении на предприятии находится отдел сбыта и рекламы.
Заместитель по капитальному строительству и ремонту осуществляет руководство непосредственным выполнением работ по производству металлоконструкций. Организует разработку проектов долгосрочных, среднесрочных и текущих планов капитального строительств, составление титульных списков на все объекты капитального строительства, заявок на строительные материалы и оборудование . Принимает участие в заключении договоров с проектными организациями и с генеральными подрядчиками. Следит за выполнением проектными и строительными организациями договорных обязательств, в необходимых случаях предъявляет санкции, предусмотренные договорами. В его подчинение входит строительный цех предприятия.
В следующей таблице представим планируемую численность персонала для полноценной деятельности предприятия:
Таблица 2.12
Планируемая численность персонала
Показатель |
Значение показателя | Изменение | |||||
2007 г. |
2008 г. |
2009 г. |
Абсолютное | Относительное,% | |||
|
2008/ 2007 |
2009/ 2008 |
2008/ 2007 |
2009/ 2008 |
||||
| Среднесписочная численность: | 14 | 17 | 20 | 3 | 3 | 121,43 | 117,65 |
| Управленческого персонала | 3 | 4 | 5 | 1 | 1 | 133,33 | 125,00 |
| Производственных рабочих | 11 | 13 | 15 | 2 | 2 | 118,18 | 115,38 |
Численность управленческого персонала и рабочих планируется ежегодно увеличивать, что обусловлено плановым увеличением освоения мощностей предприятия и увеличением объемов производства, для чего необходимо будет внедрение дополнительного персонала.
В следующий таблице представим планируемый квалификационный состав работников предприятия:
Таблица 2.13
Анализ квалификационного состава работников
Показатель |
Значение показателя | Изменение | |||||
2007 г. |
2008 г. |
2009 г. |
Абсолютное | Относительное, % | |||
|
2008/ 2007 |
2009/ 2008 |
2008/ 2007 |
2009/ 2008 |
||||
| 1. Образование | |||||||
| 1.1. руководители, начальники отделов, специалисты, служащие | 16 | 19 | 24 | 3 | 5 | 118,8 | 126,3 |
| - высшее | 16 | 19 | 24 | 3 | 5 | 118,8 | 126,3 |
| - средне-специальное | - | - | - | - | - | - | - |
| профессионально-техническое | - | - | - | - | - | - | - |
| 1.2. рабочие | 47 | 53 | 60 | 7 | 112,8 | 113,2 | |
| - высшее | - | - | - | - | - | - | - |
| средне-специальное | 18 | 24 | 29 | 6 | 5 | 133,3 | 120,8 |
| профессионально-техническое | 29 | 29 | 31 | 0 | 2 | 100,0 | 106,9 |
| 2. Квалификационные разряды рабочих | |||||||
| 2 | 4 | 2 | 1 | -2 | -1 | 50,0 | 50,0 |
| 3 | 16 | 13 | 11 | -3 | -2 | 81,3 | 84,6 |
| 4 | 19 | 21 | 24 | 2,2 | 3 | 111,7 | 114,3 |
| 5 | 6 | 10 | 16 | 4 | 6 | 166,7 | 160,0 |
| 6 | 2 | 7 | 8 | 5 | 1 | 350,0 | 114,3 |
| Средний квалификационный разряд рабочих | 3,7 | 4,13 | 4,32 | ||||
Показатели таблицы говорят о том, что планируется ежегодное повышение квалификационных разрядов рабочих, при этом 100 % управленческого состава при приеме на работу изначально должны иметь высшее образование.
Рассмотрим систему оплаты труда, планируемую на предприятии:
Таблица 2.13
Планируемая организация заработной платы на предприятии
Показатель, тыс.руб. |
Значение показателя | Изменение | |||||
2007 г. |
2008 г. |
2009 г. |
Абсолютное | Относительное,% | |||
|
2008 к 2007 |
2009 к 2008 |
2008 к 2007 |
2009 к 2008 |
||||
| Фонд оплаты труда рабочих, в т.ч.: | 1748,20 | 1867,8 | 1977,36 | 119,59 | 109,56 | 106,84 | 105,87 |
| 1. Переменная часть оплаты труда рабочего персонала | 961,51 | 971,26 | 1 127,10 | 9,74 | 155,84 | 101,01 | 116,05 |
| 1.1 По сдельным расценкам | 673,06 | 728,44 | 901,68 | 55,38 | 173,23 | 108,23 | 123,78 |
| 1.2 Премии за производственные результаты | 288,45 | 242,81 | 225,42 | -45,64 | -17,39 | 84,18 | 92,84 |
| 2. Постоянная часть оплаты труда | 786,69 | 896,54 | 850,26 | 109,85 | -46,28 | 113,96 | 94,84 |
| 2.1 Повременная оплата труда по тарифным ставкам | 629 | 744 | 723 | 114,78 | -21,41 | 118,24 | 97,12 |
| 2.2 Доплаты | 157,34 | 152,41 | 127,54 | -4,93 | -24,87 | 96,87 | 83,68 |
| 2.2.1 Материальная помощь | 23,60 | 38 | 36,99 | 14,50 | -1,12 | 161,45 | 97,07 |
| 2.2.2 Прочие премии | 51,92 | 53,34 | 48,47 | 1,42 | -4,88 | 102,74 | 90,85 |
| 3. Оплата отпусков рабочих | 94,40 | 134,48 | 144,55 | 40,08 | 10,06 | 142,45 | 107,48 |
| 4. Оплата труда руководителей, специалистов, служащих | 5155,128 | 5400,768 | 6017,1 | 245,64 | 616,33 | 104,76 | 111,41 |
| 4.1 Премии за производственные результаты | 773,2692 | 918,13 | 1083,078 | 144,86 | 164,95 | 118,73 | 117,97 |
| 5. Постоянная часть оплаты труда руководителей, специалистов, служащих | 4 381,86 | 4 482,64 | 4 934,02 | 100,78 | 451,38 | 102,30 | 110,07 |
| 5.1 Повременная оплата труда по тарифным ставкам | 1314,56 | 1748,23 | 1973,61 | 433,67 | 225,38 | 132,99 | 112,89 |
| 5.2 Доплаты | 197,18 | 297,20 | 414,46 | 100,02 | 117,26 | 150,72 | 139,45 |
| 5.2.2 Материальная помощь | 19,72 | 35,66 | 62,17 | 15,95 | 26,50 | 180,87 | 174,32 |
| 5.2.3 Прочие премии | 41,41 | 83,22 | 145,06 | 41,81 | 61,84 | 200,96 | 174,32 |
| 6. Оплата отпусков служащих | 136,06 | 178,32 | 207,23 | 42,26 | 28,91 | 131,06 | 116,21 |
| 7. Общий фонд заработной платы | 6903,336 | 7268,568 | 7994,46 | 365,23 | 725,89 | 105,29 | 109,99 |
| В том числе | |||||||
| Переменная часть | 1 734,78 | 1 889,39 | 2 210,17 | 154,60 | 320,79 | 108,91 | 116,98 |
| Постоянная часть | 5 168,55 | 5 379,18 | 5 784,29 | 210,63 | 405,11 | 104,08 | 107,53 |
| 8. Удельный вес в общем фонде зарплаты, % | |||||||
| Переменной части | 25,13 | 25,99 | 27,65 | 0,86 | 1,65 | 103,44 | 106,36 |
| Постоянной части | 74,87 | 74,01 | 72,35 | -0,86 | -1,65 | 98,85 | 97,77 |
| Средняя з/п по предприятию | 17,43 | 17,82 | 18,51 | 0,38 | 0,69 | 102,19 | 103,88 |
В ООО «Стройиндустрия» предусмотрена сдельно – премиальная оплата труда рабочих и оклад для административно – управленческого персонала. В таблице 2.12 представлены данные по оплате труда за рассматриваемый период. Заработная плата рабочих представляет собой переменную часть фонда оплаты труда, следовательно, зависящую от объема работ, удельной трудоемкости и уровня среднечасовой оплаты труда. Фонд оплаты труда сдельщиков определяется произведением следующих факторов: численности рабочих, количества отработанных одним рабочим дней, средней продолжительности рабочего дня и среднечасовой оплаты труда данной категории работников.
2.8 Правовое обеспечение проекта
Правовым обеспечением проекта являются законодательные, нормативные и другие документы, имеющие правовую силу и отношение к данному проекту, в том числе:
сертификаты качества продукции;
международная, федеральная, региональная или местная программы;
законодательные акты и другие решения органов власти;
особенности налогообложения;
договора, в том числе аренды, купли-продажи;
гарантийные письма, заявки.
2.9 Оценка рисков проекта и меры по их минимизации
Политические риски
Связаны с нестабильностью хозяйственного, налогового, банковского, земельного и других законодательств в РФ, отсутствием поддержки или противодействием правительства и т.п.
Меры по снижению риска:
выработка внутренней налоговой политики;
формирование деловой внешней среды (партнеры, консорциумы, финансово-промышленные группы);
активное участие учредителей во взаимодействии с властными структурами;
придание учреждению статуса медицинского.
Юридические риски
Связаны с несовершенством законодательства, нечетко оформленными документами, неясностью судебных мер в случае разногласий учредителей (например, в иностранном суде и т.п.), затягивание сроков Подрядчиком.
Меры по снижению риска:
четкая и однозначная формулировка соответствующих статей в документах;
привлечение для оформления документов специалистов, имеющих практический опыт в этой области;
выделение необходимых финансовых средств для оплаты высококлассных юристов и переводчиков.
Технические риски
Связаны со сложностью проведения работ и отсутствием на настоящий момент технического проекта.
Возможно неполное использование оборудования и задержка во вводе технических систем.
Меры по снижению риска:
ускоренная проработка (или получение гарантий от поставщиков) технической увязки оборудования и технических комплексов;
заключение контрактов на условии «под ключ» с санкциями за неувязки и срывы сроков;
страхование технических рисков.
Производственные риски
Связаны в первую очередь с возможностью задержек ввода в эксплуатацию новых технических средств и недостаточно высокого качества предоставляемых услуг.
Оценку качества и рейтинга оказываемых услуг невозможно сделать с достаточной степенью точности и поэтому есть риск, что она может быть недостаточно высокой.
Потенциал выпуска качественной продукции в перспективе высок.
Существенным риском может явиться отсутствие высоко квалифицированного персонала (по производству металлоконструкций).
Меры по снижению рисков:
четкое календарное планирование и управление реализацией проекта;
ускоренная разработка дизайн концепции, включая критерии качества;
разработка и использование продуманной системы контроля качества услуг на всех этапах ее создания;
обоснование и выделение достаточных финансовых средств для приобретения высококачественного оборудования;
подготовка квалифицированных кадров (в том числе за рубежом).
Внутренний социально-психологический риск
При становлении данного вида бизнеса могут возникнуть следующие социально-психологические риски:
социальная напряженность в коллективе;
дефицит, текучесть профессиональных кадров;
наличие деструктивной позиции.
Меры по снижению риска:
подбор профессиональных кадров (включая тестирование), при необходимости – обучение;
выработка механизма стимулирования работников, включая участие в результатах работы Компании;
система сквозной многоуровневой информированности коллектива и управленцев;
разработка эффективного подхода к формированию и распределению фонда оплаты труда.
Маркетинговые риски
Связаны с возможными задержками выхода на рынок, неправильным (без учета потребностей рынка) выбором услуг, ошибочным выбором маркетинговой стратегии, ошибками в ценовой политике и т.п.
Задержки выхода на рынок могут быть вызваны как производственно-техническими причинами, рассмотренными выше, так и неготовностью компании эффективно реализовать и продвинуть на рынок свой технический, производственный, художественный и другой потенциал, что требует соответствующей мировым стандартам маркетинговой программы и реализующей ее службы.
Поскольку в настоящий момент не имеется полномасштабной программы маркетинговых мероприятий, то оценка степени решения маркетинговых задач низкая. В то время как для фирмы, ставящей целью отвоевать часть рынка у конкурирующих фирм, маркетинговые задачи должны быть первоприоритетными.
Анализ конкурентов показывает, что конкурентная борьба будет жесткой, конкуренты имеют ряд преимуществ. В связи с этим необходимо тщательно осознать свои главные преимущества и сфокусировать на них основные усилия и ресурсы.
Меры по снижению риска:
создание сильной маркетинговой службы;
разработка маркетинговой стратегии;
разработка и реализация продуктовой (ассортиментной) политики и подчинение ей деятельности всех подразделений (например, путем разработки и использования технологии управления по результатам);
разработка и реализация программы маркетинговых мероприятий;
проведение полного комплекса маркетинговых исследований и т.п.
Финансовые риски
Связаны в первую очередь с обеспечением доходов, зависящих в первую очередь от рекламы, а также с привлечением инвестиций.
Меры по снижению риска:
неотложное проведение исследований требований заказчиков
разработка и использование продуманной системы контроля качества услуг на всех этапах их создания;
обоснование и выделение достаточных финансовых средств для создания и приобретения высококачественного оборудования;
использование подхода диверсификации источников дохода;
выход на фондовый рынок.
Другим важнейшим фактором финансового риска является необходимость своевременного получения крупных инвестиций.
Наличие инвестиций является необходимым условием начала проекта: насколько они задержатся, настолько задержится начало проекта.
Таким образом, инвестиции – это самый жесткий и жизненно важный фактор.
В следующей таблице представим методы страхования вышеуказанных видов рисков.
Таблица 2.14
Методы страхования рисков
| Вид риска | Степень риска | Методы страхования от риска |
| 1 | 2 | 3 |
| 1.Неблагоприятные изменения рыночной конъюнктуры | Неизбежный |
1.Глубокое маркетинговое исследование рынка, проводимое систематически; 2.Применение прогрессивных методов обслуживания клиентов |
| 2.Противодействие конкурентов. Недобросовестная конкуренция | Допустимый |
1.Использование методов судебной защиты; 2.Отслеживание конъюнктуры рынка; 3.Использование аппарата маркетинга |
| 3.Инфляционные процессы | Допустимый | 1.Проведение разумно обоснованной ценовой политики: рост цен не отстаёт от уровня инфляции |
| 4.Форс-мажорные обстоятельства | Чрезмерный | 1.Страхование имущества и клиентов |
| 5.Финансовые риски | Неизбежный | 1.Создание высокого финансово-кредитного потенциала |
Меры по снижению риска:
разнообразие предлагаемых схем финансирования проекта;
разработка инвестиционно-финансовой стратегии, целью которой является попадание в зону прибыльного функционирования;
проведение комплекса мер по поиску инвестиционных и кредитных ресурсов.
Ближайшие шаги разработчиков и собственников проекта:
проведение углубленной проблемной диагностики проекта;
проведение комплекса мер по поиску инвестиционных и кредитных ресурсов;
организация коллективной работы руководства верхнего и среднего уровня с консультантами по выработке стратегии и конкретной программы мероприятий, в первую очередь, связанных с маркетингом, рекламой и диверсификацией и обеспечивающих:
установление ООО;
высокую экономическую эффективность проекта;
минимизацию риска;
формирование и организационное оформление команд для реализации выработанных мероприятий;
поиск стратегических зарубежных партнеров, имеющих опыт в создании подобных учреждений и способных оказать техническую и инвестиционную поддержку.
Любое предприятие стремится обезопасить себя от случайных потерь, поэтому необходимо застраховать наиболее вероятные риски:
Страхование имущества фирмы от пожара (6600 руб. в год);
Страхование стоимости возможных убытков от небрежности работников фирмы (2500 руб. в год).
Общие расходы в год на страхование: 6600+2500 = 9100 руб.
2.10 Финансовый план
Цель этого раздела - выявить, каковы будут доходы от продаж и прибыль за первый, и последующие годы как результат выбранной финансовой стратегии. В бизнес-плане он представляется в виде расписания по финансированию (для вновь начатого проекта все оценки являются прогнозными).
Для нового проекта предсказание поступления денежных средств является более важным, чем предсказание прибылей, так как оно детализирует сумму и время притока и оттока денег. Обычно уровень прибылей (особенно в стартовый период) недостаточен для финансирования потребностей по операциям. Прогноз уровня продаж и расходов, предсказание поступления денег укажут требования к капиталу, определят необходимость в возможных изменениях в некоторых критических обстоятельствах, дополнительном финансировании, как и на каких условиях, может быть получено дополнительное финансирование, как может быть возвращен кредит.
Эта информация
становится
частью прогноза
поступления
денег.
Финансовые
прогнозы составляются
на несколько
лет.
В бизнес-плане
отражаются
названные
направления
финансовой
деятельности,
включая предварительную
оценку эффективности
инвестиций.
Разработка
финансового
плана позволяет
оценить финансовую
устойчивость
будущего предприятия
и выработать
стратегию
финансирования,
включая определение
источников
финансирования
и их изменения
в будущем, с
учетом стратегии
роста производства.
Предполагается, что предприятие будет использовать упрощенную систему налогообложения и будет уплачивать единый налог в размере 15% от полученного дохода, уменьшенного на величину расходов.
Для финансового анализа определяется объем реализации. Сумма выручки в 2007 г. составит 17 056 127 рублей в 2008 г. - 21 595 923 рубля и в 2009 г. она составит 27 381 089 рублей.
Для полного понимания изменения выручки, необходимо рассмотреть, каким образом изменяется динамика роста объемов продаж и почему.
Таблица 2.15
Динамика роста объемов продаж
| наименование | 2007 г. | 2008 г. | 2009 г. | |||
| Кол-во | Выручка | Кол-во | Выручка | Кол-во | Выручка | |
|
Металло- конструкции |
316345 | 17056127 | 400545,93 | 21595923 | 507845,1 | 27381089 |
| Относительное изменение роста объемов продаж, % | 100 | 127 | 161 | |||
Данное изменение динамики роста продаж обусловлено изученной динамикой производства в отдельных подотраслях промышленности строительных материалов (по данным Госкомстата) в настоящее время и маркетинговыми исследованиями потребительского спроса конкурирующих предприятий в данной сфере деятельности г. Южно-Сахалинска в 3-х летнем периоде.
Рассмотрим планирование денежных потоков предприятия в процессе оценки инвестиционного проекта в табл. 2.16.
Таблица 2.16
Планирование денежных потоков предприятия в процессе оценки инвестиционного проекта
| 1. Притоки (+) и оттоки (-) денежных средств от операционной деятельности предприятия (тыс.руб) | |||||
| Показатель | 2007 г. | 2008 г. | 2009 г. | ||
| Доход от строительных работ (+) | - | - | - | ||
| Себестоимость строительных работ (-) | - | - | - | ||
| Прочие операционные доходы (+) | - | - | - | ||
| Прочие операционные расходы(-) | - | - | - | ||
| Внереализационные доходы (+) | - | - | - | ||
| Внереализационные расходы (-) | - | - | - | ||
| Текущий налог на прибыль (-) | - | - | - | ||
| 1.1.Денежные потоки от операционной деятельности | - | - | - | ||
| 2. Притоки и оттоки денежных средств от инвестиционной деятельности предприятия | |||||
| Приобретение материалов(-) | 8 528,11 | 10 788,06 | 13 646,9 | ||
| Выручка от реализации металлоконструкций (+) | 17 056, 13 | 21 595,93 | 27 381,09 | ||
| Затраты на реализацию металлоконструкций (-) | 978,65 | 658,77 | 388,04 | ||
| Приобретение, аренда, установка и монтаж нового оборудования (-) | 150 | - | - | ||
| Введение новых основных фондов (т.к. новое оборудование становится собственностью предприятия) (+) | 150 | - | - | ||
| Налог на прибыль (-) | 688,87 | 998,37 | 1 382,78 | ||
| ФОТ персонала (-) | 2 268 | 2 494,8 | 2 744,28 | ||
| 2.1.Денежные потоки от внедренного инвестиционного проекта | 4 592,50 | 6 655,93 | 9 219,09 | ||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||