Проект создания предприятия, действующего на рынке строительных работ г. Южно-Сахалинска
3. Потоки денежных средств от финансовой деятельности
На основании расчета планируемых денежных потоков предприятия, в период 2007-2009 г.г., можно сделать следующий вывод: все денежные потоки, предприятия, формирующиеся под влиянием денежных притоков и оттоков, имеют положительное значение.
Наблюдается ежегодный прогнозируемый рост денежных потоков предприятия от инвестиционной деятельности.
Денежные потоки в процессе реализации инвестиционного проекта (за счет предприятия) уже в первый год имеют положительное значение, что говорит о прибыльности внедрения нового проекта и незначительных затратах для предприятия. Поэтому такой проект необходимо принять к исполнению для увеличения доли прибыли предприятия и улучшения его финансового положения.
График безубыточности и расчет точки безубыточности представлен в прил.2
Сформируем отчет о прибылях и убытках в табл. 2.17:
Таблица 2.17
Отчет о прибылях и убытках
| Показатель | 2007 г. | 2008 г. | 2009 г. |
| Выручка | 17 056 127 | 21 595 923 | 27 381 089 |
| Себестоимость металлоконструкций | 12 463 635 | 14 940 138 | 18 162 582 |
| Прибыль от продаж | 4 592 492 | 6 655 785 | 9 218 507 |
| Операционные доходы и расходы | - | - | - |
| Внереализационные доходы и расходы | - | - | - |
| Прибыль до налогообложения | 4 592 492 | 6 655 785 | 9 218 507 |
| Налоги | 688 874 | 998 368 | 1 382 776 |
| Чистая прибыль | 3 903 618 | 5 657 417 | 7 835 731 |
Данные отчета о прибылях и убытках проекта, в частности, ежегодно увеличивающаяся чистая прибыль проекта, говорит о его рентабельности, что позволит предприятию быть рентабельным и финансово устойчивым.
Произведем анализ чувствительности проекта.
Данный анализ проводится на основе оценки пессимистичных и оптимистичных прогнозов бухгалтера предприятия и маркетолога (табл. 2.18).
Таблица 2.18
Анализ чувствительности проекта
| Показатели | Пессимистические оценки | Ожидаемые значения | Оптимистические оценки |
| Исходные данные | |||
| Выручка от продаж, | 13644,9 | 17 056, 13 | 20808,47 |
| Себестоимость производства металлоконструкций | 15205,63 | 12 463,64 | 9970,90 |
| Годовые постоянные расходы, в т.ч.: | 2644,4 | 3305,52 | 4032,73 |
| ФЗП производственного персонала | 1814,4 | 2268 | 2766,96 |
| Отчисления от ФЗП | 254,0 | 317,52 | 387,37 |
| Аренда | 576,0 | 720 | 878,4 |
| Переменные расходы, в.т.ч.: | 6849 | 8549,83 | 10421,69 |
| Приобретение материалов для производства металлоконструкций | 6822,5 | 8528,11 | 10404,29 |
| Эл.энергия | 26,5 | 21,72 | 17,4 |
| Срок реализации проекта, лет | 1 | 2 | 3 |
| Единовременные инвестиционные затраты | 3000 | ||
| Проектная дисконтная ставка, коэф. | 0,25 | 0,2 | 0,2 |
| Ставка налога на прибыль, % | 15 | 15 | 15 |
| Расчетные показатели | |||
|
Чистая текущая стоимость (NPV), тыс. руб. Относительное отклонение от базовой величины, % |
6973,07 1743,27 20 |
8716,34 |
10633,93 1917,59 22 |
|
NPV по выручке от продаж, тыс. руб. Абсолютное влияние на NPV изменения выручки от продаж, тыс. руб. Относительное отклонение, % |
44025,46 15468,18 26 |
59493,64 |
73772,11 14278,47 24 |
|
NPV по себестоимости, тыс. руб. Абсолютное влияние на NPV изменения себестоимости, тыс. руб. Относительное отклонение, % |
49090,63 9818,13 25 |
39272,5 |
34559,8 4712,7 12 |
|
NPV по переменным расходам, тыс. руб. Абсолютное влияние на NPV изменения переменных расходов, тыс. руб. Относительное отклонение, % |
32576,15 4249,06 15 |
28327,09 |
25494,38 2832,71 10 |
NPV по выручке от продаж =
= (13644,9/(1+0,25)+17056,13/(1+0,2)+20808,47/(1+0,2))-3000=17056,13+20467,35+24970,16-3000=59493,64 тыс. руб.
NPV по себестоимости =
=(15205,63/(1+0,25)+12463,64/(1+0,2)+9970,9/(1+0,2))-3000=19007,04 +14956,37+8309,08-3000=39272,5 тыс. руб.
NPV по перемен. расходам =
= (6849/(1+0,25)+8549,83/(1+0,2)+10421,69/(1+0,2))-3000=
8561,25+10259,8+12506,04-3000=28327,09 тыс. руб.
Анализируя чувствительность проекта, можно сделать следующие выводы: как при пессимистичных оценках проекта, так и при оптимистичных отрицательных значений чисто текущей стоимости не выявлено, что говорит о высокой рентабельности проекта в разных вариантах его осуществления.
3.ОЦЕНКА ЭФФЕКТИВНОСТИ БИЗНЕС-ПЛАНА
Для того чтобы принять окончательное решение о реализации данного проекта нужно оценить его экономическую эффективность. Экономическая эффективность проекта - это результативность экономической деятельности, определяемая отношением полученного экономического эффекта (результата) к затратам, обусловившим получение этого эффекта.
Экономическая эффективность проекта оценивается в течение расчетного периода, охватывающего временной интервал от начала проекта до его реализации. Начало расчетного периода рекомендуется определять как дату начала вложения средств в проект.
В качестве основных показателей, используемых для расчета экономической эффективности инвестиционного проекта, применяются:
1) РВ (Payback Рeriod) - период окупаемости проекта;
2) DPB (Discounted payback period) - дисконтированный период окупаемости;
3) ARR (Average rate of return) - средняя норма рентабельности;
4) NPV (Net Present Value)- чистая приведенная стоимость;
5) IRR (Internal Rate of Return) - внутренняя норма доходности
6) PI (Profitability Index) - доходности инвестиций;
Рассмотрим методику расчета данных показателей.
Периода окупаемости проекта:
Период окупаемости - это время, требуемое для покрытия начальных инвестиций за счет чистого денежного потока, генерируемого инвестиционным проектом.
Расчет показателя:
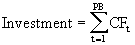
где Investments - начальные инвестиции;
CFt - чистый денежный поток месяца;
PB - период окупаемости.
Для того, что бы проект мог быть принят, необходимо чтобы срок окупаемости был меньше длительности проекта.
РВ = 3 000 000 : (( 3 903 618 + 5 657 417 + 7 835 731) : 36)) = 3 000 000 : 483243,50 = 6,2
Как видим из расчета, период окупаемости проекта составляет 6 месяцев. Именно за этот период окупятся первоначальные инвестиции в сумме 3 млн. руб.
Срок проекта составляет 36 месяцев, соответственно окупаемость проекта гарантированная, что позволяет сделать выводы о привлекательности данного проекта.
Однако реализация бизнес-плана осуществляется во времени (в течение 3-х лет), поэтому установлена годовая ставка дисконтирования в размере 20 %. Для определения окупаемости проекта с учетом ставки дисконтирования нам необходимо рассчитать дисконтированный период окупаемости.
Дисконтированный период окупаемости рассчитывается аналогично простому периоду окупаемости, однако при суммировании чистого денежного потока производится его дисконтирование.
Расчет показателя:
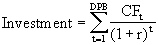
где Investments - начальные инвестиции;
CFt - чистый денежный поток месяца;
r - годовая ставка дисконтирования;
DPB - дисконтированный период окупаемости.
DPB = 3000000 : ((3903618 : (1+0,20) + 5657417 : (1+0,2)+7835731 : (1+0,2) / 36 ) = 3000000 : ((3253015+3928762+4534567) /36) = 3000000: 325454 = 9,2
Как видим из расчета, дисконтированный период окупаемости проекта составляет 9 месяцев, что на 2 месяца больше простого периода окупаемости, однако дисконтированный период окупаемости проекта так же меньше общего срока проекта (36 мес.), соответственно проект имеет экономическую целесообразность.
Еще один показатель, определяющий экономическую эффективность проекта, является средняя норма рентабельности.
Средняя норма рентабельности представляет доходность проекта как отношение между среднегодовыми поступлениями от его реализациями и величиной начальных инвестиций.
Расчет показателя:
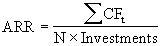
где Investments - начальные инвестиции
CFt - чистый денежный поток проекта
N - длительность проекта (в годах);
ARR- средняя норма рентабельности.
ARR = (3903618+5657417+7835731): (3 * 3000000) = 17396766 : 9000000 = =1,93
Получили среднюю норму рентабельности равную 193 %. Этот показатель определяет норму дохода на каждый вложенный рубль. Как видим по нашему проекту предприятие (инвестор) получает 93% доходности от вложений в проект. Полученная норма очень высокая, что позволяет сделать вывод о высокой доходности данного проекта и не только быстрой окупаемости, но и о дальнейшей эффективной работе по данному направлению торговли.
Поскольку денежные средства распределены во времени, то и здесь фактор времени играет важную роль.
При оценке инвестиционных проектов используется метод расчета чистого приведенного дохода, который предусматривает дисконтирование денежных потоков: все доходы и затраты приводятся к одному моменту времени.
Центральным показателем в рассматриваемом методе является показатель NPV (Net Present Value) чистой приведенной стоимости – текущая стоимость денежных потоков за вычетом текущей стоимости денежных оттоков. Это обобщенный конечный результат инвестиционной деятельности в абсолютном измерении.
При разовой инвестиции расчет чистого приведенного дохода можно представить следующим выражением:
где Rk – годовые денежные поступления в течение n лет, k = 1, 2, …, n;
IC – стартовые инвестиции;
i – ставка дисконтирования;
NPV- чистая приведенная стоимость.
Важным моментом является выбор ставки дисконтирования, которая должна отражать ожидаемый усредненный уровень ссудного процента на финансовом рынке. Для определения эффективности инвестиционного проекта в качестве ставки дисконтирования используется средневзвешенная цена капитала, используемого предприятием для финансирования данного инвестиционного проекта. В нашем случае чистая приведенная стоимость составит:
NPV = (3903618/ (1+0,2) + 5657417/ (1+0,2) + 7835731/(1+0,2)) - 3000000= 3253015+ 3928762+4534567-3000000=8 716 344
Показатель NPV является абсолютным приростом, поскольку оценивает, на сколько приведенный доход перекрывает приведенные затраты:
при NPV > 0 проект следует принять;
при NPV < 0 проект не принимается,
при NPV = 0 проект не имеет ни прибыли, ни убытков.
По данным расчетам можно сделать вывод, что NPV проекта больше 0, то есть приведенный доход покрывает общую сумму приведенных затрат и в абсолютном показателе составил + 8 716 344 руб.
Необходимо отметить, что показатель NPV отражает прогнозную оценку изменения экономического потенциала предприятия в случае принятия данного проекта. Одно из важных свойств данного критерия, что показатель NPV различных проектов можно суммировать, поскольку он аддитивен во времени. Это позволяет использовать его при анализе оптимальности инвестиционного портфеля.
Для дальнейшего определения целесообразности нашего проекта рассчитываем внутреннюю доходность проекта. Под Внутренней доходностью (нормой рентабельности инвестиции - IRR) понимают значение коэффициента дисконтирования, при котором NPV проекта равен нулю.
Смысл расчета этого коэффициента при анализе эффективности планируемых инвестиций заключается в следующем: IRR показывает максимально допустимый относительный уровень расходов, которые могут быть ассоциированы с данным проектом. Например, если проект полностью финансируется за счет ссуды коммерческого банка, то значение IRR показывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которого делает проект убыточным.
На практике любое предприятие финансирует свою деятельность, в том числе и инвестиционную, из различных источников. В качестве платы за пользование авансированными в деятельность предприятия финансовыми ресурсами оно уплачивает проценты, дивиденды, вознаграждения и т.п., т.е. несет некоторые обоснованные расходы на поддержание своего экономического потенциала.
Показатель, характеризующий относительный уровень этих расходов, можно назвать "ценой" авансированного капитала (CC).
Определим норму рентабельности инвестиций нашего проекта. Для этого выбираются два значения коэффициента дисконтирования r1<r2 таким образом, чтобы в интервале (r1,r2) функция NPV=f(r) меняла свое значение с "+" на "-" или с "-" на "+". Далее применяют формулу:
,
где r1 — значение табулированного коэффициента дисконтирования, при котором f(r1)>0 (f(r1)<0);
r2 — значение табулированного коэффициента дисконтирования, при котором f(r2)<О (f(r2)>0)
Таблица 34
Расчет ставки дисконтирования
|
Ставка дисконтирования ( r ) |
NPV ( f ( r )) |
| 0,1 | 11 111 395,55 |
| 0,2 | 8 716 343,36 |
| 0,3 | 6 916 926,50 |
| 0,4 | 5 530 322,92 |
| 0,5 | 4 438 517,63 |
| 0,6 | 3 562 710,03 |
| 0,7 | 2 848 727,03 |
| 0,8 | 2 258 368,30 |
| 0,9 | 1 764 088,68 |
| 1 | 1 345 629,63 |
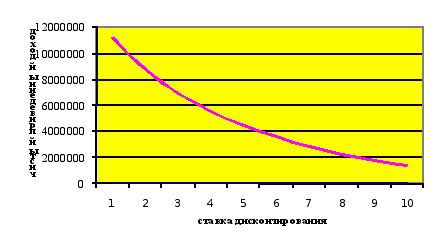
Рис.1. Чистый приведенный доход
Для расчета берем значения r1 = 0,2 r2=0,7
IRR= 0,2+(8716343,36/(8716343,36-2848727,03))* (0,7-0,2) = 0,2+ 0,74=0,94 или 94%.
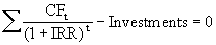
где Investments - начальные инвестиции;
CFt - чистый денежный поток месяца;
IRR - внутренняя норма рентабельности.
(3903618/(1+0,94)+5657417/(1+0,94)+7835731/(1+0,94)-3000000 = 0
4589154,48-3000000 >0
По сути IRR характеризует ожидаемую доходность проекта. Если IRR превышает цену капитала, используемого для финансирования проекта, это означает, что после расчетов за пользование капиталом появится излишек, который достается предприятию. В проекте IRR превышает цену капитала и следовательно, принятие проекта, в котором IRR больше цены капитала, повышает благосостояние предприятия. Так, если:
IRR > CC. то проект следует принять;
IRR < CC, то проект следует отвергнуть;
IRR = CC, то проект ни прибыльный, ни убыточный.
По расчетам проекта IRR >CC, следовательно, проект следует принять.
Заключительным этапом оценки эффективности проекта является определение Индекса рентабельности (Profitability Index, PI) Индекс рентабельности (PI) рассчитывается по формуле:
PI= ((3903618/(1+0,2) + 5657417/(1+0,2)+ 7835731/(1+0,2))/3000000=
= 11716344/3000000 = 3,9
Очевидно, что данный проект имеет высокий индекс рентабельности 3,9 так как нормативные данные при РI > 1, то проект следует принять;
РI < 1, то проект следует отвергнуть;
РI = 1, то проект ни прибыльный, ни убыточный.
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем. Благодаря этому он очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV, либо при комплектовании портфеля инвестиций с максимальным суммарным значением NPV.
Следовательно, расчет индекса рентабельности так же подтверждает не только экономическую целесообразность проекта, но и существенные экономические выгоды для инвесторов данного предприятия.
Cведем все расчеты в таблицу 3.1
Таблица 3.1
Расчет показателей эффективности
| Показатель | Обозначение | Полученное значение |
| Период Окупаемости | PB | 6 мес. |
| Дисконтированный период окупаемости | DPB | 9 мес. |
| Средняя норма рентабельности | ARR | 1,93 |
| Чистый приведенный доход | NPV | 8 761 344 руб. |
| Внутренняя доходность | IRR | 94% |
| Индекс рентабельности | PI | 3,9 |
Оценка эффективности проекта показывает, что все экономические показатели выше нормы. Таким образом, можно сделать вывод, что решение о развитии нового вида деятельности экономически обосновано.
4. ОСНОВЫ БЕЗОПАСНОСТИ ЖИЗНЕДЕЯТЕЛЬНОСТИ В ООО «СТРОЙИНДУСТРИЯ»
Промышленная экология и безопасность производства
Промышленная экология и безопасность производства – это система законодательных актов, социально-экономических, организационных, технических и лечебно-профилактических мероприятий и средств, задачей которых является обеспечить безопасность человека в процессе его деятельности и свести к минимуму загрязнения окружающей среды.
В процессе трудовой деятельности каждый человек подвергается воздействию комплекса производственных факторов, которые оказывают вредное влияние на его работоспособность и состояние здоровья. Этот комплекс производственных факторов называется условиями труда. Реальные производственные условия характеризуются наличием некоторых опасных и вредных факторов.
Опасным фактором называется такой фактор, воздействие которого на работающего в определенных условиях приводит к травме или другому внезапному ухудшению здоровья.
Вредным фактором называется такой фактор, воздействие которого на работающего приводит к заболеванию или снижению трудоспособности. Между опасными и вредными факторами зачастую нельзя провести четкой границы. Один и тот же фактор может привести к несчастному случаю.
Задачей исследования, которое проводится в этом разделе дипломного проекта, является выявление опасных и вредных факторов, которые встречаются в цеху по производству металлоконструкций, их опасное влияние на человека и окружающую среду. Для этого проведен сравнительный анализ наличия вредных факторов, имеющих место в цеху ООО «Стройиндустрия» с предельно допустимыми значениями (ПДЗ).
Определены качественные и количественные показатели опасных и вредных факторов, которые встречаются в процессе работы цеха, степень их воздействия на человека и окружающую среду, оценка опасности возникновения чрезвычайных ситуаций и меры защиты от этих факторов. Предложены мероприятия по предотвращению ЧС.
Общий анализ производственных факторов.
Проводим исследование условий труда с целью выявления опасных и вредных факторов, которые имеются в процессе работы (табл.4.1)
Таблица 4.1
Опасные и вредные факторы, влияющие на состояние работника предприятия и окружающую среду
| № | наименование операции | материал |
вид оборудования |
производственная среда | окружающая среда |
| закалка |
ЭП-817Ш ВМЛ-3 ВМС-5 ЭП-288 ЭИ-878 12Х18Н9Т 12Х18Н10Т |
электрическая печь СМ.311.22.7/12 | электроопасность, тепловое излучение | воздух + тепловое загрязнение | |
| отпуск |
ЭП-817Ш ВМС-5 ЭП-288 |
электрическая печь СМ.311.22.7/4 | тепловое излучение, ожоги при загрузке | воздух + тепловое загрязнение | |
| промывка изделий | ВМС-5 |
моечная машина ММ-400К |
шум, электроопасность | вода | |
| очистка от окалины |
ВМЛ-3 ВМС-5 |
пескоструйная камера | вибрация, металлическая пыль и песок, электроопасность |
воздух + песок, металличес- кая пыль |
|
| обработка холодом |
ВМС-5 ЭП-288 |
ВХУ-7 | воздух | воздух | |
| разгрузочно-погрузочные работы |
ЭП-288 ЭИ-848 ЭП-817Ш ВМС-2 ВМЛ-3 ВМС-5 12Х18Н9Т 12Х18Н10Т |
мостовой кран, электрокар | шум | – | |
| измерение твердости |
ЭП-288 ЭИ-848 ЭП-817Ш ВМС-2 ВМЛ-3 ВМС-5 12Х18Н9Т 12Х18Н10Т |
пресс ТШ | воздух | – |
В результате исследования выявлено, что в процессе работы цеха присутствуют опасные и вредные факторы. Наличие этих факторов может привести к чрезвычайным ситуациям и несчастным случаям.
Произведем количественный анализ сравнения вредных факторов, которые присутствуют в цеху предприятия с нормативными (табл. 4.2):
Таблица 4.2
Количественный анализ вредных факторов и их влияние на производственную среду
| № |
опасные факторы |
операции |
фактическое значение |
ПДЗ, ПДК, ПДУ |
вредные действия |
| механические опасности | 1; 2; 4; 6; 7 | – | – | 14 часов | |
| шум | 3; 4; 6 |
f = 31.5 Гц L < 107 Дб f = 800 Гц L < 69 Дб |
класс помещения «5» f = 31.5 Гц L < 107 Дб f = 1000 Гц L < 69 Дб |
6 часов | |
| термоопасность | 1; 2 |
tвозд. > 20°C относительная влажность > 40 % температура окружающей поверхности > 35°C Vв = 0.2 – 0.3 м/с |
tвозд. > 17-23°C относительная влажность 40-60 % температура окружающей поверхности Ј 35°C Vв = 0.2 – 0.3 м/с |
6 часов | |
| опасность поражения электрическим током | 1; 2; 3; 6; 7 |
U = 380 В I і 10 мА |
U = 380 В I Ј 10 мА |
6 часов | |
| повышенная запыленность воздуха | 4 |
|
класс опасности 3
класс опасности 4 |
5 часов | |
| производственная освещенность | 7 | в норме при соблюдении требований |
фон – светлый контраст – средний освещенность 500, 600 лк разряд работ III, II |
14 часов | |
| вибрация | 4 |
f = 11 Гц L і 115 Дб |
локальная f = 8 Гц L і 115 Дб |
3 часа |

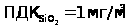
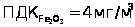
Количественный анализ вредных факторов (табл. 4.2) показывает, что не все фактические значения производственных факторов находятся в пределах допустимых значений. Для устранения всех вышеизложенных вредных факторов в ООО «Стройиндустрия» предусмотрены следующие мероприятия:
Опасность поражения электрическим током – всё оборудование заземлено, все работы должны проводиться только в специальной одежде и рукавицах, возле электрических печей должны быть постелены резиновые коврики.
Производственный шум и вибрация – все трущиеся механизмы должны быть хорошо смазаны, где необходимо должны быть установлены детали из неметаллических материалов. Ослабление шума от вытяжной вентиляции достигается плавностью движения воздушного потока, плавными переходами в местах изменения направления трубопровода.
Запыленность воздуха – для предотвращения распространения пыли шлифовальный станок оборудован защитообеспечивающим кожухом, работы в пескоструйной камере должны проводиться рабочими только в специальных средствах защиты.
Выброс вредных веществ в окружающую среду осуществляется через герметичную вентиляцию. Вентиляция снабжена фильтрами ФВГ-Т. Эффективность очистки – 92-98 % (фильтры устанавливаются на выходе).
Очищение воздуха рабочей зоны от пыли осуществляется вентиляционным и пылеулавливающим устройством – циклон.
Обеспечение устойчивой работы производства в условиях чрезвычайных ситуаций
В цехе предприятия производство железобетонных конструкций по пожарной опасности относится к категории «Г», которая включает обработку несгораемых веществ в горячем состоянии. Основными причинами возникновения пожара являются:
нарушение технологического режима;
неисправность электрооборудования;
плохая подготовка оборудования к ремонту;
самовозгорание;
конструкционные недостатки оборудования.
Стены цеха изготовлены из железобетонных плит. Внутри цеха стены окрашены огнеупорной краской. Перегородки изготовлены из несгораемых веществ. В цехе предусмотрены: пожарный проезд шириной 5 метров, ворота, двери, которые открываются из помещения и обеспечивают пожарных средств к очагу пожара.
Также предусмотрена сиринклерная система пожаротушения, датчики которой реагируют либо на повышение температуры, либо на повышение задымленности. Для тушения пожара используются такие индивидуальные средства: огнетушители, песок. Для тушения начинающихся пожаров применяются огнетушители марки Ю-5, который специально предназначены для тушения очагов пожаров всех видов горючих веществ и электроустановок. Пожарная безопасность обеспечивается согласно ГОСТ 12.1.007-76.
Меры по обеспечению экологической чистоты работы цеха
Очистка воздуха перед выбросом в атмосферу проходит двух ступенчато. Поскольку металлическая пыль может быть крупной (больше 10 мкм) необходимо отделить от мелкой – первая степень очистки для этого в цеху применяют циклоны – действие основано на принципе центробежной сепарации. Степень очистки до 90 %. Очищенный в циклоне воздух подаётся в ячейковые фильтры, представляющие собой каркасы с фильтрующими элементами, выполненными из набора металлических сеток. Степень очистки до 80 %. Концентрация в пределах 3-5 мг/м3 марка фильтра ФИАП.
Для очистки воздуха от паров и щелочи на предприятии используют волоконные и сетчатые туманоуловители. Принцип действия основан на осаждении капель смачивающей жидкости поверхности пор с последующим стеканием жидкости под действием силы тяжести.
Так как в цеху много воды целесообразно используется водооборотная система с отстойниками и водонасосной станцией.
Улучшение условий труда и отдыха персонала
Применительно к научной организации труда под условиями труда понимается совокупность факторов производственной среды, оказывающих влияние на функциональное состояние человека (работоспособность, здоровье, отношение к труду) и на эффективность производства. Вообще факторы, формирующие условия труда, делятся на две большие группы: факторы, не зависящие от особенностей производства, и факторы, определяемые особенностями производства. К первой группе относятся естественно-природные, социально-экономические и другие факторы. Факторы, относящиеся ко второй группе, подразделяются на производственные и социально-психологические.
Основными мерами по снижению физической и нервно-психической напряженности являются следующие:
Повышение уровня механизации и автоматизации трудоемких производственных процессов, использование современной высокопроизводительной техники;
Совершенствование организации рабочих мест;
Организация приемов и методов труда;
Оптимизация темпа работы;
Оптимизация режима труда и отдыха;
Улучшение транспортного обслуживания рабочих мест, связанных с тяжелыми предметами труда;
Научно обоснованное установление норм обслуживания оборудования и норм времени его обслуживания с учетом объема информации, который работник может правильно воспринять, переработать и принять своевременное и правильное решение;
Чередование работ, требующих участия разных анализаторов (слуха, зрения, осязания и др.);
Чередования работ, требующих преимущественно умственных нагрузок с работами физическими;
Чередование работ разной сложности и интенсивности;
Оптимизация режимов труда и отдыха;
Предупреждение и снижение монотонности труда путем повышения содержательности труда;
Ритмизация труда (работа по графику с пониженной на 10-15% нагрузкой в первый и последний часы рабочей смены);
Компьютеризация вычислительных и аналитических работ, широкое использование персональных компьютеров в практике управления производством, организация компьютерных банков данных по разным аспектам производственной деятельности и другие.
Необходимо следить за санитарно-гигиеническим уровнем производственной среды предприятия, что оказывает значительное влияние на производительность труда персонала.
Санитарно-гигиенические факторы – это внешняя производственная среда, а именно, микроклимат (температура, относительная влажность, скорость движения воздуха), чистота воздушной среды (наличие паров, газов, аэрозолей), освещенность, шум, вибрация, ультразвук, различные излучения, биологические и другие воздействия. Почти все они нормируются путем установления стандартов, санитарных норм и требований и количественно оцениваются с помощью методов санитарно-гигиенических исследований.
Особое внимание целесообразно уделять влиянию адаптируемых факторов внешней среды (метеорологическим условиям, шуму, вибрации, освещенности), отрицательное воздействие которых можно в значительной степени уменьшить за счет применения активных средств совершенствования трудового процесса.
Создание нормальных условий труда заключается в обеспечении благоприятной обстановки на рабочем месте – устранение тяжелых физических работ, труда во вредных и аварийных условиях, снижении его монотонности, нервной напряженности и т.д.
Условия труда на предприятии как условия жизни работников в процессе их деятельности, являются одновременно элементом производственной системы и объектом организации, планирования и управления. Поэтому изменение условий труда невозможно без вмешательства в производственный процесс. То есть необходимо сочетать, с одной стороны, условия труда, с другой – технологию производственных процессов.
ЗАКЛЮЧЕНИЕ
Бизнес-план почти всегда готовится для использования внешних источников финансирования инвестиций: заемных финансовых средств от кредитора, привлеченных средств инвестора, бюджетных инвестиционных ассигнований. Хотя существует и другая функция бизнес-плана — планирование всей хозяйственной деятельности предприятия, однако это прежде всего документ, на основании которого инвестор или кредитор составляют свое мнение о фирме и принимают решение о предоставлении ей средств.
При оценке бизнес-плана кредитор будет анализировать деятельность предприятия прежде всего с точки зрения его надежности и устойчивости, а инвестор — с точки зрения его доходности. Бизнес-план должен убедить кредиторов в возвратности кредитов, выплате процентов в необходимые сроки и обещать им первоклассные гарантии, а инвестора — в высокой прибыли на вложенный капитал и в получении ее в возможно более короткие сроки.
Помимо сопроводительных документов и исполнительского резюме (краткого изложения содержания) бизнес-план состоит из описания компании, ее бизнеса, продукции, производственного (организационного) плана, маркетингового и финансового плана. Последний является наиболее сложным разделом бизнес-плана.
Бизнес-план является одним из первых обобщающих документов обоснования инвестиций и содержит укрупненные данные о планируемой номенклатуре и объемах выпуска продукции, характеристики рынков сбыта и сырьевой базы, потребность производства в земельных, энергетических и трудовых ресурсах, а также содержит ряд показателей, дающих представление о коммерческой, бюджетной и экономической эффективности рассматриваемого проекта и в первую очередь представляющих интерес для участников-инвесторов проекта. Расчеты показателей адаптированы к требованиям и условиям современного отечественного и зарубежного инвестирования.
Бизнес-план является объектом интеллектуальной собственности, предметом коммерческой тайны и подлежит соответствующей защите.
Фирма, на примере которой разрабатывался бизнес-план, получила название «Стройиндустрия», исходя из рода деятельности организации.
Основным родом деятельности фирмы будет являться производство, монтаж и продажа металлических конструкций.
Задачи реализуемого проекта следующие:
обеспечить потребности строительных предприятий и населения Сахалинской области строительными материалами по доступным ценам;
стремиться к лидерству в секторе строительного рынка;
обеспечить выход на новые географические рынки;
Маркетинговая стратегия предприятия представляет собой детальный всесторонний комплексный план. Он разрабатываться с точки зрения перспективы всей организации, а не конкретного индивида. Стратегия данного предприятия предполагает разработку обоснованных мер и планов достижения намеченных целей, в которых должны быть учтены научно-технический потенциал фирмы и ее производственно-сбытовые нужды.
Основным преимуществом товарной политики данного предприятия при развитии вида деятельности – производстве и реализации металлоконструкций является то, что предприятие будет приобретать только высококачественные материалы для их производства.
ООО «Стройиндустрия» планирует предоставление специальных скидок привилегированным Заказчикам, в заказах которых особо заинтересовано предприятие.
Реализация металлоконструкций планируется оптовым и мелкооптовым покупателям в г. Южно-Сахалинске и в Сахалинской области.
В ходе проведения политики продвижения товаров будут использоваться такие методы, как реклама в рекламно-информационных еженедельниках Сахалина.
Основная доля конкурентов специализируется на реализации и производстве различных металлоконструкций, основным конкурентным преимуществом предприятия будет являться цена, качество, исключительность товара, репутация предприятия и объем поставок.
Основными заказчиками металлоконструкций будут всевозможные строительные фирмы, ведущие строительство в г. Южно-Са-халинске, и использующие в строительстве металлические конструкции.
Денежные потоки в процессе реализации инвестиционного проекта (за счет предприятия) уже в первый год имеют положительное значение, что говорит о прибыльности внедрения нового проекта и незначительных затратах для предприятия. Поэтому такой проект необходимо принять к исполнению для увеличения доли прибыли предприятия и улучшения его финансового положения.
Дисконтированный период окупаемости проекта составляет 9 месяцев, что на 2 месяца больше простого периода окупаемости, однако дисконтированный период окупаемости проекта так же меньше общего срока проекта (36 мес.), соответственно проект имеет экономическую целесообразность.
Расчет индекса рентабельности так же подтверждает не только экономическую целесообразность проекта, но и существенные экономические выгоды для инвесторов данного предприятия.
Оценка эффективности проекта показывает, что все экономические показатели выше нормы. Таким образом, можно сделать вывод, что решение о развитии нового вида деятельности экономически обосновано.БИБЛИОГРАФИЧЕСКИЙ Список
Акуленок Д. Н., Юбуров В.П., Морошкин В.А., Новиков О.К. Бизнес-план фирмы: Комментарий к методике составления. Реальный пример. – М.: ООО “ГНОМ – ПРЕСС”, 2002. – 458 с.
Балабанов И.Т. Основы финансового менеджмента: Учеб. пособие. – М.: Финансы и статистика, 2001. – 312 с.
Бизнес – план. / Методические материалы. /Под ред.: Р.Г. Маниловского – М.: Финансы и статистика, 2000. – с.259
Белолипетский
В.Г. Финансы
фирмы: Учеб.
пособие. – М.:
Инфра –
М., 2002. –
с.567
Блеквелл Э. «Как составить бизнес-план».- М: ИНФРА-М, 2003. – 547 с.
Валдайцев С.В. Оценка бизнеса и инноваций. – М.: Филинъ, 2005. – 428 с.
Глазунов В.Н. Финансовый анализ и оценка риска реальных инвестиций. – М.: Финстатинформ, 2001. – 322 с.
Горохов М.Ю., Малев В.В. Бизнес-планирование и инвестиционный анализ: Как привлечь деньги. – М.: Филинъ, 2005. – 204 с.
Дашков
Л.П. Тютюкина
Е.Б. Как преуспеть
в бизнесе. -