Банковский маркетинг (на примере КБ "Банк ВТБ")
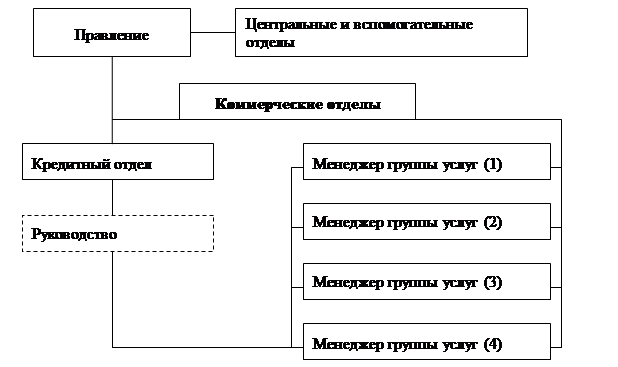
Рисунок 3 — Интегративная организация по группам услуг
 Источник: [14, с. 670].
Преимуществом организации по группам услуг является концентрация усилий каждого менеджера группы услуг на относительно малой сфере, что способствует наилучшему раскрытию ее рыночного потенциала. К недостаткам функциональной организации относятся отрицательные эффекты предметной специализации, а в интегративной интерпретации — возможность пересечения сфер компетенции менеджеров различных групп услуг, поскольку услуги современных универсальных банков очень многочисленны и тесно взаимосвязаны [36, с. 95].
Организация по группам клиентов. Основной отличительной чертой организации по группам клиентов (рис. 4) является то, что организационная структура банка строится не в соответствии с ассортиментом услуг, а с учетом характера обслуживаемой банком клиентуры. Рынок банковских услуг сегментируется на относительно однородные группы клиентов по принадлежности к определенному региону, сфере экономики, социально-демографическим признакам и т.д. [].
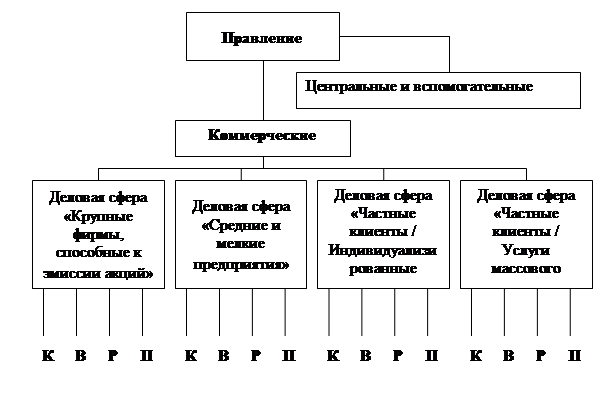
Рисунок 4 — Организация по группам клиентов: К — кредитование; В — услуги по вложению капитала; Р — услуги по расчетам; П — прочие услуги Источник: [14, с. 671].
Ключевая проблема такой организации заключается в определении оптимального размера целевых групп: они должны быть одновременно и достаточно однородными и не слишком мелкими, так как это привело бы к росту издержек.
Каждый из коммерческих отделов при этом типе организации отвечает за комплексное обслуживание одной целевой группы, предоставляя клиентам любые необходимые услуги. Руководство за деятельностью отделов осуществляют менеджеры групп клиентов, функции которых корреспондируют с функциями менеджеров групп услуг.
Преимуществом организации по группам клиентов является то, что клиенту предлагаются не разрозненные услуги, рассредоточенные к тому же по разным коммерческим отделам, а целостные пакеты услуг. При этом пакеты услуг, предоставляемых каждым отделом, учитывают специфику целевых групп и максимально точно отвечают потребностям клиентов.
Недостатками данного типа организации являются очень высокие требования к банковским работникам (прежде всего, к менеджерам групп клиентов), которые должны свободно ориентироваться во всем ассортименте услуг, а также то, что каждый отдел имеет право самостоятельно совершать кредитные сделки и должен сам заботиться о поддержании ликвидности, что может приводить к снижению эффективности деятельности банка в целом [14, с. 670-671].
Матричная организация. В матричной организации комбинируются друг с другом два критерия построения организационной структуры — экономические функции управления и группы услуг (рис. 5). Наряду с функциональными отделами, в банке существует институт менеджеров групп услуг. Эти менеджеры обладают полномочиями принятия решений в рамках «своей» группы услуг и осуществляют координацию деятельности других отделов, содействие которых оказывается необходимым в каждом конкретном случае [18, с. 42].
Преимущество матричной организации заключается в интенсивном взаимодействии между менеджерами групп услуг и функциональными отделами и эффективном обмене информацией, вследствие чего принимаемые решения более полно учитывают общебанковские цели, а не ориентируются только на цели отдельных подразделений. Недостатком является возможность возникновения конфликтов в случае не вполне четкого разграничения полномочий руководителей функциональных отделов и менеджеров групп услуг [].

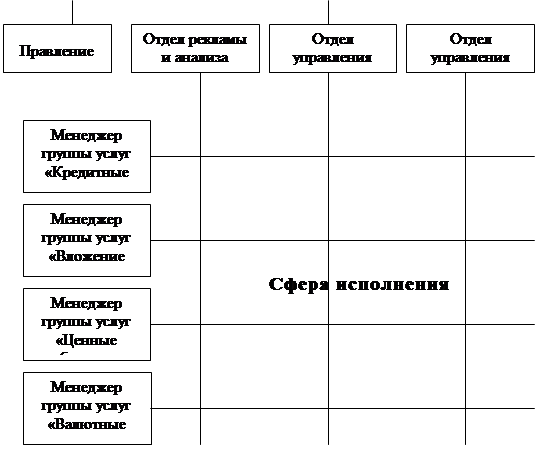
Рисунок 5 — Матричная организация
Источник: [14, с. 672].
Дивизиональная организация. Дивизиональная организация (рис. 6) предполагает разделение банка на ряд крупных дивизионов, или прибыльных центров (profit centers), либо по группам услуг, либо по группам клиентов. Особенностью является то, что на дивизионных менеджеров наряду с широкими полномочиями по планированию и принятию решений налагается полная ответственность за прибыльностью своих дивизионов. Тем самым, банк практически расчленяется на ряд относительно самостоятельных частичных банков [18, с. 42].
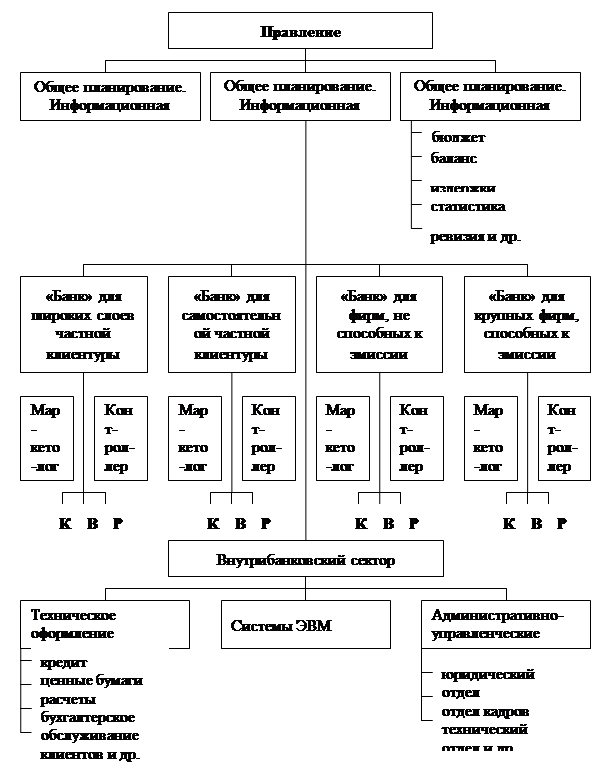
Рисунок 6 Дивизиональная организация: К — кредитование; В — услуги по вложению капитала; Р — услуги по расчетам
Источник: [14, с. 673].
Наряду с частичными банками сохраняются и некоторые функциональных отделы, которые выполняют функцию консультантов дирекции и оказывают поддержку дивизионам на этапе подготовки решений. Высшее руководство осуществляет только контрольные функции, вмешиваясь в деятельность дивизионов лишь в исключительных случаях [].
Рассматривая дивизиональную банковскую организацию, нельзя обойти вниманием следующее. С одной стороны, дивизионализация — это одно из следствий универсализации банковской деятельности, так как система продукт-менеджмента, вообще, и дивизионализация, в частности, применимы только на диверсифицированном предприятии с гетерогенным ассортиментом.
Специализированному банку с его однородным ассортиментом дивизионы не нужны, у него нет проблем координации различных ассортиментных единиц. Таким образом, дивизионализация является логическим завершением универсализации. Но, с другой стороны, разбиение единого универсального банка на ряд частичных, каждый из которых имеет в значительной степени однородный ассортимент, означает возврат к принципу специализации, хотя, и на новом, качественном, уровне. Наиболее отчетливо эта тенденция проявляется при создании крупными коммерческими банками дочерних организаций для оказания определенных видов услуг, таких, как лизинг или факторинг [14, c. 674].
Основным преимуществом дивизиональной организации является более тесная, чем у других организационных структур, взаимосвязь материального стимулирования банковских подразделений с результатами их деятельности, что усиливает мотивацию работников. К недостаткам относится опасность выполнения двойной работы при осуществлении одинаковых функций (кредитование, прием вкладов) различными дивизионами, а также возможность возникновения ситуаций, когда деятельность дивизионных менеджеров ориентируется лишь на краткосрочные цели при пренебрежении долгосрочными, так как использование прибыли в качестве важнейшего критерия оценки легко может к этому привести. С точки зрения маркетингового подхода, эти подразделения необходимо преобразовывать таким образом, чтобы консультирование клиентов по всем финансовым проблемам осуществлялось в одном подразделении квалифицированными и компетентными консультантами — контактерами (рис. 7), способными выяснить потребности и желания клиента, предложить ему возможные варианты решения проблем и непосредственно осуществить принятое решение.
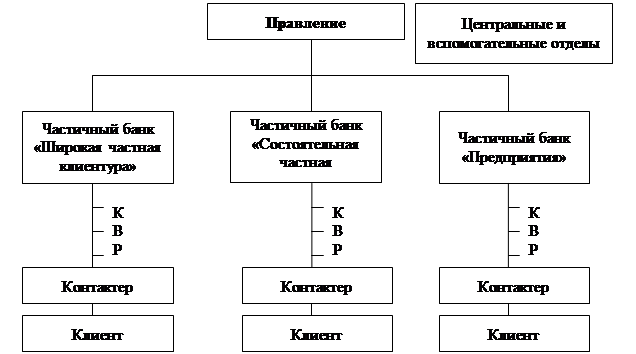
Рисунок 7 — Дивизиональная организация с централизованными контактными подразделениями: К — кредитование; В — услуги по вложению капитала; Р — услуги по расчетам
Источник: [14, с. 675].
Очевидным преимуществом этой организационной структуры является комплексность облуживания клиентуры. В то же время, сложность состоит в том, что контактер должен иметь очень высокую квалификацию. В принципе, выходом может быть привлечение в сложных случаях в помощь контактеру специалистов из соответствующих функциональных отделов [].
Таким образом, в результате усиления конкуренции банковская организационная структура претерпела серьезную перестройку, выражающуюся во внедрении маркетинговой философии в деятельность всех банковских подразделений. И именно отсутствие должных конкурентных стимулов для формирования маркетинговой философии как определенного образа мышления и стиля деятельности предопределяет неуспех большинства попыток внедрения маркетинга в российских банках. Создание службы маркетинга, как уже упоминалось, является необходимым, но не достаточным условием для функционирования системы банковского маркетинга [14, c. 675-676].
В российской практике большинство банков используют дивизиональную структуру, что позволяет более эффективно управлять продуктовым рядом, работать с различными группами клиентов, а также учитывать региональные факторы. Однако и такие структуры уже в ряде случаев перестают отвечать требованиям времени. В связи с этим, многие банки стремятся создать такие структуры, которые еще более эластичны и способны реагировать на изменения внешней среды [].
Какой бы тип организационной структуры не использовал банк, он должен отвечать ряду требований эффективного руководства: оптимальное соотношение между централизацией и децентрализацией, разумное число уровней управления, делегирование полномочий и ответственности за результаты деятельности, соответствие типа оргструктуры стратегии предприятия; четкое распределение обязанностей между подразделениями; эффективность реализации основных функций управления; оптимальность управления рисками, активами, пассивами, инвестициями, отдельными операциями; соответствие потребностям банка и целого сегмента рынка; четкое разграничение отраслей деятельности и стратегических зон хозяйствования. Кроме того, организационная структура должна обеспечивать возможность надежной коммуникации с собственными работниками, учредителями, государственными органами и регулирующими структурами, поставщиками, клиентами, контактными аудиториями и т.д. [36, c. 94].
2.2 Реализация комплекса маркетинга в коммерческих банках
В принципе, все функции банковского маркетинга могут быть сведены к двум: аналитической (информационной) и управленческой. Первая из них предполагает, прежде всего, проведение маркетинговых исследований. Вторая охватывает планирование и практическое осуществление маркетинговой деятельности, ведущую роль в которых играет создаваемый и используемый компанией комплекс маркетинга.
Комплекс маркетинга (в зарубежной теории и практике — marketing-mix) — это набор поддающихся контролю функций маркетинга, совокупность которых компания использует для достижения желаемых изменений параметров целевого рынка [36, с. 160].
В зарубежной теории и практике комплекс маркетинга чаще всего рассматривается в форме принципа «четыре пи», представляющего собой сочетание следующих четырех составляющих:
Product — продукт, т.е. изделия и услуги соответствующего уровня качества, который компания предлагает целевому рынку.
Price — цена, денежная сумма, которую потребители должны заплатить для получения продукта.
Place — каналы (методы) распространения, т.е. организация структуры товародвижения, благодаря которой продукт становится более доступным для потенциальных покупателей.
Promotion — продвижение (стимулирование) — возможная деятельность компании по внедрению своего продукта на целевой рынок, распространению сведений о его достоинствах и убеждению целевых потребителей его покупать.
Продукт является важнейшим элементом комплекса банковского маркетинга, поскольку все отношения между банком и клиентами возникают по поводу предлагаемых организацией продуктов. Особенности маркетинга банковских услуг обусловлены, прежде всего, спецификой предлагаемых услуг [].
Для более точного понимания, следует дать определение банковскому продукту и банковской услуги.
Банковский продукт — способ оказания услуг клиенту банка, порядок взаимоотношений между специалистом банка и клиентом, т.е. комплекс взаимосвязанных организационных, информационных, финансовых, юридических и прочих мероприятий, объединенных единой технологией обслуживания клиента.
Банковская услуга представляет собой форму удовлетворения потребности (в кредите, расчетно-кассовом обслуживании, гарантиях, в покупке-продаже и хранении ценных бумаг, иностранной валюты и т.д.) клиента банка [36, с. 161].
Можно также определить банковский продукт в качестве «денег и денежного выражения посреднических и консультационных услуг, возникающих по мере выполнения банком своих функций». При этом, возможно охарактеризовать банковскую услугу как «разновидность банковских продуктов, возникающих по мере выполнения непосредственных и посреднических операций с различными категориями клиентов» [12].
Банковские услуги, равно как и другие финансовые или страховые услуги, относятся к наиболее сложному классу услуг — неосязаемые действия с неосязаемыми активами.
Специфическими характеристиками банковских услуг являются:
банковские услуги носят нематериальный, абстрактный и неосязаемый характер;
продукт не складируется, но в банках создаются запасы денежных средств, которыми управляет банк;
проведение банковских операций регламентируется в законодательном порядке;
автор новой банковской услуги не имеет авторских прав;
система сбыта эксклюзивна и интегрирована;
договорный характер банковского обслуживания;
связь банковского обслуживания с деньгами;
неотделимость банковской услуги от источника;
протяженность обслуживания во времени;
вторичность удовлетворяемых банковскими услугами потребностей [].
Банки в развитых странах в настоящее время суммарно оказывают клиентам около 300 услуг. Для российских банков перечень предоставляемых услуг значительно меньше, что обусловлено целым рядом как конкретных (для каждого конкретного банка), так и обобщенных факторов (для банков в целом) [сайт].
Как и любой другой продукт, предназначенный для реализации, банковский продукт проходит все стадии своего развития.
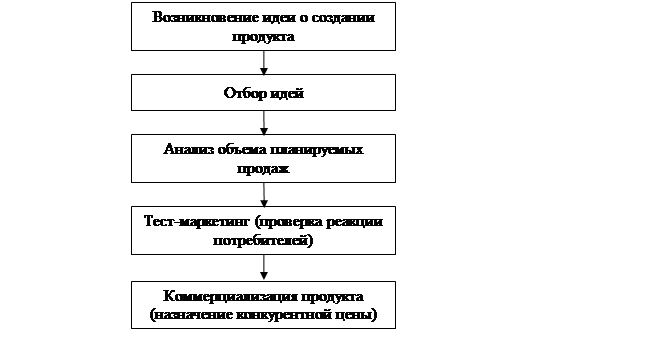
Рисунок 8 — Стадии развития банковского продукта
В фактических услугах, предоставляемых банком, специалисты различают:
Ø базовый или основной ассортимент — это те услуги, на которых специализируется банк;
Ø текущий или измеряемый ассортимент, для которого характерно стремление банка предоставлять своим клиентам дополнительные виды как формальных, так и неформальных услуг.
Виды банковских продуктов соответствуют определенным направлениям деятельности кредитной организации — традиционным, дополнительным и нетрадиционным. К числу традиционных продуктов можно отнести кредитование, депозитные (открытие и ведение счета), расчетные, инвестиционные услуги, выпуск и обслуживание пластиковых карт. Дополнительные продукты соответствуют традиционным — инкассация, перевозка документов и ценностей, конвертация валюты, расчет и управление рисками, хеджирование рисков. К числу нетрадиционных продуктов относятся выполнение доверительных операций, факторинговые, форфейтинговые и лизинговые продукты, консультационные и информационные продукты, выдача гарантий, депозитарные продукты, хранение ценностей клиента и т.д. [].
Таким образом, банковский продукт призван удовлетворить специфические потребности участников финансового рынка. Как сегмент продуктов финансового рынка, банковский продукт испытывает конкурентное давление со стороны небанковских финансовых продуктов. Причем разделение на банковские и небанковские продукты в традиционном разрезе стало довольно условным — в современных условиях коммерческие банки стремятся к универсальности, все в большей степени реализуя продукты, связанные с рынком ценных бумаг, а в деятельности инвестиционных банков большую роль играют традиционно банковские продукты — например, кредитование. Этот закономерный процесс связан с максимальной степенью свободы, определяющей движение финансового капитала, вынуждающей финансовых посредников к гибкому и адаптивному совершенствованию механизмов клиентского обслуживания на базе развития ассортимента представляемых финансовых продуктов. Существующее многообразие банковских продуктов финансового рынка представлено в Приложении В [].
Продукция и услуги банка сопоставляются с предложениями конкурентов по ряду параметров: характеристики, особенности банковских продуктов, жизненный цикл отдельных продуктов и услуг, анализ рентабельности и формирование с этой точки зрения оптимального продуктового портфеля, предпочтения и ожидания клиентов в отношении продукции банка, оценка качества обслуживания, отношение банка к нетрадиционным видам продуктов, характеристика клиентов, которые предпочитают продукцию именно данного банка.
Цена. Появление у банка реестра услуг делает возможным задать требования и, как следствие, оценить тарифы банка по отдельным услугам.
Банковское ценообразование регламентируется тарифной политикой банка. Тарифная политика банка — документ, определяющий основные принципы, на которых разрабатываются тарифы по отдельным услугам, тарифные планы, предлагаемые как группам, так и отдельным клиентам, как в центральном офисе, так и во всех региональных подразделениях банка.
Ценовая стратегия предполагает изучение внешней и внутренней ситуации связанной с ценами, определении цен на различные банковские продукты и их корректировку в соответствии с изменениями конъюнктуры рынка и других факторов. Объектами ценовой стратегии являются процентные ставки, тарифы, комиссионные вознаграждения, премии (бонусы), скидки, минимальный размер вклада.
Ценовая политика рыночного субъекта, в том числе и банка, должна отвечать ряду принципов:
ü комплексность, т.е. при формировании цен нужно учитывать проявление как внешних факторов (спрос, тип рыночной структуры, предложение), так и внутренних (затраты, рентабельность отдельных продуктов и услуг, особенности системы маркетинга);
ü ориентация во времени и пространстве, т.е. политика ценообразования может быть различной на отдельных рыночных сегментах в определенных временных интервалах;
ü гибкость, т.е. в зависимости от условий, возникающих на конкретных рынках, применительно к конкретному покупателю система цен может быть скорректирована через скидки, надбавки и т.д.;
ü простота и понятность для работников банка и клиентов.
Большое значение для банка при разработке ценовой стратегии имеет выбор метода ценообразования: метод издержки плюс прибыль; цена снятия сливок; цена внедрения на рынок; психологические цены; престижные цены; скользящие падающие цены; эластичные цены; цены потребительского сегмента и др.
В повседневной банковской практике при определении цен в условиях развивающейся банковской системы специалисты банка используют политику расчленения цен. При этом банк не устанавливает окончательную единичную цену на продукт, а разделяет ее на ряд частных цен. Например, в случае кредита можно установить следующие частные цены: комиссионное вознаграждение за предоставление кредита, процентная ставка, комиссионный сбор за превышение суммы кредита над остатком на текущем счете, комиссионный сбор с оборота, возмещение накладных расходов. При работе с выгодными клиентами банк может отказаться от некоторых из частных цен и, тем самым, закрепить желание клиента заключить договор на обслуживание.
Достаточно часто в условиях всех типов банковских систем применяется метод дифференциации процентных ставок по выдаваемым кредитам и принимаемым депозитам. Основными критериями дифференциации процентных ставок по кредитам в зарубежных банках являются: степень риска, сроки кредита, характер заемщика с точки зрения его экономического положения и перспектив роста. По депозитным операциям такими критериями могут быть срочность вклада и характер вкладчика. В банковской практике часто устанавливаются гибкие процентные ставки в зависимости от системы взаимоотношений клиента и банка.
В практике США клиенту предоставляется возможность получать экономическую выгоду по вкладам до востребования в зависимости от средней величины его вклада, но не через выплату процентов, а путем снижения тарифов по ведению