Банковский маркетинг (на примере КБ "Банк ВТБ")
Достаточно часто используются ценовые механизмы, при которых банки стимулируют покупку определенных видов продуктов. В условиях Германии банки устанавливают уравновешивающие цены, предусматривающие, что недополученные прибыли на одних сегментах или продуктах будут компенсированы высокими прибылями на других сегментах или продуктах.
В зарубежной и отечественной практике в настоящее время наблюдается тенденция к падению цен на банковские продукты. Уровень цен в банковской практике во многом зависит от степени развития банка, его ресурсов и имиджа.
Итак, ценовая политика является важной составляющей частью комплекса маркетинга в банке, способствует обеспечению соперничества между субъектами банковского рынка.
Каналы распределения. Политика доставки продуктов в банковской практике направлена на их доведение до конечных потребителей оптового и розничного рынка. Разработка политики доставки продуктов — это сложный, комплексный вопрос. В данном случае, следует изучить систему доставки банковских продуктов, доступность их для клиентов с точки зрения размещения сети филиалов, их количества, типа (полный комплекс услуг, ограниченное обслуживание, передвижные пункты), интенсивности посещения клиентами, наличия и достаточности резервов для развития сети филиалов, режима работы.
Выделяют несколько типов систем доставки. Наиболее распространенными и насчитывающими длительную историю считаются отделения, предоставляющие полный комплекс услуг. Однако банковская отрасль и в том числе система доставки развивалась неодинаково в различных зарубежных странах, что было обусловлено различиями во внешней и внутренней среде. В связи с этим, в настоящее время существуют отделения, предоставляющие полный комплекс услуг, построенные по американскому, открытому, принципу и по западноевропейскому, закрытому, принципу.
Специализированные отделения также являются альтернативой отделениям с полным комплексом обслуживания. Они могут иметь еще более узкую специализацию, чем отделения с ограниченным комплексом обслуживания и специализироваться на осуществлении отдельных операций.
Все большее распространение на Западе получают полностью автоматизированные отделения. Они имеют минимум обслуживающего персонала. Банковские служащие, в данном случае, занимаются обслуживанием машин и предоставляют консультации клиентам по совершению операций. Кроме того, в последнее время развивается система доставки, основанная на применении карт.
Большую популярность среди потребителей оптового и розничного рынков получили универсальные финансовые супермаркеты, которые оказывают своим клиентам все виды финансовых услуг, как банковских, так и небанковских — инвестиционных, страховых и т.д.
В связи с тем, что занятость возрастает, темп жизни все увеличивается в последнее десятилетие, существенное распространение получила система home banking (банковские услуги на дому), телемаркетинг, Интернет-банкинг и дистанционные системы доставки.
Исходя из специфики банковских продуктов и услуг, банки используют в основном прямой сбыт. Среди прямых каналов сбыта выступают:
ü централизованный сбыт с использованием контактов по телефону или по почте;
ü централизованный сбыт с использованием автоматов (денежные автоматы и многофункциональные терминалы);
ü централизованный сбыт с использованием собственных точек сбыта.
Среди косвенных каналов сбыта можно выделить:
· децентрализованный сбыт через дочерние фирмы;
· децентрализованный сбыт посредством заключения договоров о кооперации с другими предприятиями (например, страховыми);
· децентрализованный сбыт с подключением представителей свободных профессий.
Таким образом, доставка банковских продуктов (каналы распределения) — это сложный процесс, основанный на использовании различных систем. Система доставки банковских учреждений имеет некоторые отличия по сравнению со сбытом на товарном рынке, обусловленные спецификой банковской отрасли.
Продвижение. Система доставки, какой бы эффективной она ни была, не принесет полной отдачи, если не будет подкреплена гибкой программой продвижения товаров на рынок. Продвижение услуг определяется коммуникационной политикой банка, которая проявляется в его активности в рамках элементов, традиционно выделяемых в коммуникационной политике:
Реклама (имидж);
Личные продажи;
Стимулирование мероприятий;
Связи с общественностью.
Применительно к банковским услугам, связи с общественностью (паблик рилейшнз) и стимулирующие мероприятия, к которым мы относим мероприятия, направленные на действующих и потенциальных клиентов, способствующие потреблению дополнительных услуг, привлечению новых клиентов, следует рассматривать как вторичные элементы. Безусловно, речь не идет об отказе от этих составляющих коммуникационной политики. Поддержание определенного уровня паблик рилейшнз и стимулирующих мероприятий (например, вручение клиентам сувениров с фирменной атрибутикой) является современной нормой деловой практики. Однако эти элементы фактически не используются самостоятельно, а дополняют рекламные мероприятия и деятельность по направлению «личные продажи».
Существует много видов деятельности по связям с общественностью, однако, учитывая специфику рынка, для банка более подходящими являются такие меры как: имиджевая реклама и рассылка брошюр, спонсорство, внутренняя коммуникация, предполагающая установление и поддержание информационных потоков с собственными работниками банка, повседневная деловая практика, и также прочие методы PR.
Учитывая специфику банковской отрасли, наибольший эффект для банка дают усилия по пропаганде и организации персональной продажи. Реклама в банковской практике имеет свои специфические особенности, обусловленные требованиями законов, социально-культурными, психологическими факторами, а также предпочтениями и характеристиками клиентов на данном рынке.
При подготовке рекламной кампании банк должен, прежде всего, разработать план рекламной кампании. Такой план включает ряд стандартных разделов, а именно: ситуационный анализ, разработка стратегии рекламы, творческий план, план СМИ, определение фаз рекламной кампании, разработка бюджета, оценка эффективности рекламы.
При выборе средств рекламы следует также обратить внимание на тип рекламы. Отечественная практика показывает, что в банковской отрасли чаще других используется имиджевая реклама. Аудитория, в данном случае, может находиться на различных стадиях с точки зрения осведомленности об имидже банка. Если имидж банка известен и необходимо осуществлять периодическое напоминание о продукте, в большей степени для распространения информации подходят местное телевидение, радио, газеты и журналы.
В практике развитых стран реклама финансовых и банковских услуг занимает одно из ведущих мест. В частности, в настоящее время по суммарному объему расходов на рекламу банки ведущих стран занимают 4-е место, уступая производителям автомобилей, торговым фирмам и издательским группам.
В России, где объем обслуживаемых финансовых средств существенно меньше, иная картина и на рынке рекламы. Так, даже в октябре 2005 г. (октябрь — традиционно считается месяцем высокой рекламной активности компаний, предлагающих финансовые услуги) рекламная доля услуг банков, страховых и финансовых компаний достаточно невелика (табл. 8).
Более высокие рейтинговые места эти услуги занимают в медиаканалах, где стоимость рекламных пакетов ниже — печатные СМИ, радио. И только единичные российские банки и финансовые компании входят в число крупнейших российских рекламодателей.
Таблица 8 — Банки компании в рейтинге (Топ-100) крупнейших рекламодателей за 9 месяцев 2005г.
| рекламодатель | Место в рейтинге | Объем рекламы | Доля |
| Реклама на телевидении (1 110 млн долл.) | |||
| Реклама на радио (95 млн. долл.) | |||
| Ctibank | 36 | 80 360 с | 0,40% |
| Сберегательный Банк России | 79 | 43 990 с | 0,22% |
| Импэксбанк | 84 | 42 390 с | 0,21% |
| Авангард Банк | 89 | 41 050 с | 0,20% |
| Реклама в печатных СМИ (600 млн. долл.) | |||
| Банк Москвы | 16 | 128,48 S, A2 | 0,42% |
| Сберегательный Банк России | 68 | 52,02 S, A2 | 0,17% |
| Citibank | 70 | 51,51 S, A2 | 0,17% |
| Глобэкс Банк | 89 | 43,41 S, A2 | 0,14% |
| Наружная реклама (460 млн долл.) | |||
| Сберегательный Банк России | 36 | 20 520 кв.м | 0,39% |
| Уралсиб | 83 | 11 090 кв.м | 0,21% |
Источник: [37].
Более высокие рейтинговые места эти услуги занимают в медиаканалах, где стоимость рекламных пакетов ниже — печатные СМИ, радио. И только единичные российские банки и финансовые компании входят в число крупнейших российских рекламодателей.
В деловом мире коммуникации — ключевой источник преимуществ в конкурентной борьбе. Успешные коммуникации позволяют с большей степенью эффективности реализовать разработанные планы и сократить степень риска в работе на рынке.
Однако Н.П. Радковская, рассматривая комплекс маркетинга банковских услуг, обосновывает необходимость его расширения с традиционных четырех элементов (продукт, цена, продвижение, сбыт) до пяти, дополнив его еще одной составляющей — стандартом обслуживания (рис. 9). Стандарт обслуживания включает в себя такие категории, как процесс и скорость облуживания, соответствие продуктов и услуг стандартам и нормам, квалифицированные консультанты, квалифицированный и вежливый персонал, культура обслуживания, удобное расположение, удобный режим работы, широкий ассортимент услуг [26, с. 22].
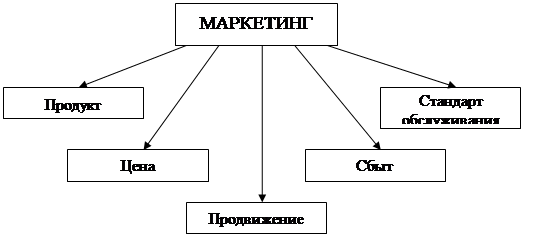
Рисунок 9 — Расширенный комплекс маркетинга
Таким образом, в числе основных задач банка в данном направлении должны быть следующие:
Ø поддержание высокого уровня профессионализма сотрудников банка и обеспечение доступности услуг, в том числе удобный режим работы банка;
Ø повышение скорости обслуживания клиентов и предоставление возможности получения необходимой консультативной помощи.
Итак, продвижение банковских продуктов во многом зависит от сформированной банком рыночной стратегии по созданию, продвижению и сбыту таких продуктов, т.е. от комплекса маркетинга.
В современных условиях комплекс маркетинга банковских услуг уже не может ограничиваться традиционными четырьмя элементами (продукт, цена, продвижение, сбыт). Важной его составляющей становится новый элемент — «стандарт обслуживания», который позволит коммерческим банкам организовать эффективное покупательное развитие своего бизнеса и укрепить свои рыночные позиции.
2.3 Служба маркетинга и контроллинга в банке
Одной из первых в Европе банковских служб маркетинга был отдел маркетинга западногерманского «Дрезднер Банка», организационно состоявший из четырех референтов. Референт I занимался анализом и контролем рынка, референт II имел дело со стандартизированными сберегательными и инвестиционными операциями, референт III — со стандартизированными кредитными и расчетными операциями, а в ведении референта IV находились каналы сбыта, обслуживание филиалов и т.д. В основе построения структуры отдела лежала комбинация функционального принципа и принципа ориентации на группы услуг. Референты I и IV носили чисто функциональный характер, а референты II и III по своим задачам играли роль «продукт-менеджеров», но при принятии крупных предпринимательских решений, обладали только штабными (совещательными) функциями. В то же время, в деятельности отдела имела место и ориентация на обслуживаемую клиентуру, так как он занимался только массовыми операциями с широким кругом частных клиентов. Наряду с отделом маркетинга, в банке существовали самостоятельные отделы рекламы, работы с общественностью, обучения персонала. В центральном отделении «Дрезднер Банка» во Франкфурте-на-Майне был сформирован сектор маркетинга, руководитель которого подчинялся непосредственно ответственному члену правления. Этот сектор охватывал три деловые сферы: исследование рынка, операции с населением и рекламу [14, с. 664].
В настоящее время, все большее число практиков понимает необходимость создания маркетинговых служб. Выбор структуры маркетинговой службы зависит от специфики деятельности банка, характера рынка и предлагаемых продуктов, разносторонности экономических связей банка и других факторов. Так, в практике банков могут быть использованы следующие типы организации маркетинговой деятельности:
функции отдельных работников маркетингового отдела, организованные по географическому принципу, т.е. обслуживаются отдельные географические обособленные рынки (рыночные сегменты, ниши, окна, районы города, области, регионы);
рыночный принцип, согласно которому специализация сотрудников проводится по отдельным социальным группам и контактным аудиториям, формирующим собственный рыночный сегмент (отрасль, VIP-клиент);
товарный принцип, который обуславливает разделение маркетинговых функций сотрудников по сферам банковских услуг, представляемых независимо от рыночной принадлежности потребителей (кредиты, ценные бумаги);
матричная система организации маркетинга, основанная на специализации как по видам банковских услуг, так и по рынкам в зависимости от конкретной ситуации.
Службы, организованные по географическому принципу, целесообразны при обслуживании обширных территорий, различных по уровню экономического развития, существующим местным ограничениям, особенностям социально-политической и культурной среды и т.д.
В случае, когда банк предлагает обширный набор продуктов,