Банковский маркетинг (на примере КБ "Банк ВТБ")
Миссия ВТБ:
сильному государству необходима развитая финансовая система;
ВТБ — ведущая банковская группа, представляющая Россию на международных рынках и осуществляющая профессиональный финансовый сервис;
ВТБ привносит в современную российскую банковскую систему международный опыт, способствуя успеху своих клиентов;
ВТБ желает представить миру российский интеллектуальный и духовный потенциал, сильный характер и гостеприимство.
Бренд ВТБ:
Входящие в Группу ВТБ банки ведут свою деятельность под единым брендом и руководствуются единым подходом к работе с клиентами. В октябре 2006 г. для банков и компаний, входящих в ВТБ, был проведен ребрендинг. Большинство финансовых организаций, входящих в Группу, теперь имеют в своем названии аббревиатуру «ВТБ» и указание на страну присутствия или сферу деятельности.
Успешным сегодня будет тот финансовый бренд, который способен вызывать положительную эмоцию и ассоциативный ряд, формирующий у потребителей позитивные ожидания.
Следствием удачно созданного бренда является его идентичность, т.е. узнавание его потребителем, отождествление с тем образом, который задумывался его создателями и активно использовался в ходе рекламно-имиджевой кампании. Такую идентичность необходимо поддерживать, и это — одна из задач специалистов по корпоративному имиджу.
В ходе исследований «Банковские бренды глазами потребителей» в 2006 г. компанией BrandLab Research, были сделаны следующие выводы:
при определении спонтанного знания банковских брендов 24,8% респондентов назвали Банк ВТБ, что говорит о его известности;
в восприятии ВТБ является максимально близким к образу идеального банка;
ВТБ воспринимается одновременно и более масштабным и надежным, и несколько более соответствующим современному западному банку;
воспринимается потребителями как банк с более высоким качеством обслуживания по сравнению с другими банковскими брендами;
воспринимается как банк для клиентов с более высоким статусом.
В ходе исследования также были протестированы логотипы банков. Логотип ВТБ вызывал ассоциации с книгой, птицей, стрелкой, авиацией, символизировал для респондентов движение вперед, целенаправленность и открытое пространство [1, с. 30-32].
Видение:
«Сильному государству необходима развитая финансовая система».
Ценности:
Надежность, открытость, стабильность, уверенность в себе, постоянство в стремлении развиваться и гибко реагировать на все изменения в мире, профессионализм, готовность бороться за интересы клиентов и партнеров и оказывать им любую помощь, стремление к равноправному диалогу и открытому общению.
Диверсифицируя свою деятельность, ВТБ постоянно расширяет круг проводимых на российском рынке операций и предоставляет клиентам широкий комплекс услуг, принятых в международной банковской практике:
открытие и ведение валютных и рублевых счетов, счетов в драгметаллах;
расчетно-кассовое обслуживание, в т.ч. прием, пересчет и зачисление выручки на счета;
внутрироссийские расчеты в рублях и валюте;
международные расчеты в форме документарного аккредитива, инкассо и перевода;
операции по покупке/продаже иностранной валюты за рубли, а также конверсионные операции иностранная валюта/иностранная валюта;
управление рублевыми и валютными ресурсами;
покупка, продажа, депозитарное обслуживание по операциям с различными видами ценных бумаг;
брокерское обслуживание при проведении операций с государственными ценными бумагами;
брокерское обслуживание на организованном рынке ценных бумаг в секторе фондового рынка ММВБ;
операции с банкнотами во всех свободно конвертируемых валютах;
операции с драгоценными металлами, в т.ч. с коллекционными монетами из драгоценных металлов;
операции по покупке, продаже, инкассированию векселей по поручениям клиентов;
кредитование в рублях и иностранной валюте;
выдача гарантий по операциям клиентов и банков-корреспондентов, а также по привлекаемым иностранным кредитам;
операции с депозитными сертификатами и векселями ВТБ;
выполнение функций агента валютного контроля;
ипотечное и потребительское кредитование населения;
выпуск и обслуживание международных пластиковых карт;
операции по покупке и продаже наличной иностранной валюты и платежных документов в иностранной валюте;
экспертиза подлинности и платежности денежных знаков, платежных документов;
сдача в аренду сейфовых ячеек в специально оборудованном хранилище;
оказание финансовых, консалтинговых и других видов услуг [].
ВТБ использует обширный спектр финансовых инструментов при привлечении несвязанных ресурсов на международных рынках для фондирования растущего объема активных операций, а также для целей корпоративного развития. Наряду с традиционными формами привлечения фондирования — синдицированными кредитами и еврооблигациями, ВТБ применяет новые, ранее не используемые российскими банками финансовые инструменты, такие, например, как долговые обязательства “Schuldscheindarlehen”. Кроме того, впервые в истории российской банковской системы в начале 2005 г. ВТБ привлек субординированный кредит на сумму 750 млн долл. США, который финансируется через размещение на международном рынке десятилетних еврооблигаций с фиксированной купонной ставкой, что позволило значительно укрепить капитальную базу ВТБ.
Для выполнения стратегических задач по превращению в универсальный банк европейского уровня и укрепления конкурентных позиций на российском рынке банковских услуг ВТБ уделяет большое внимание развитию комплекса розничного обслуживания. В этих целях в августе 2005 г. начал свою работу специализированный дочерний банк ВТБ, осуществляющий обслуживание населения и предприятий малого бизнеса под брендом ВТБ 24.
В рамках дочернего банка, предлагающего полный спектр розничных услуг, продолжена реализация важнейших и социально значимых программ ВТБ — ипотечного жилищного кредитования и поддержки малого бизнеса. Эти программы — последовательное воплощение в масштабах всей России политики ВТБ по содействию росту национальной экономики путем развития частного предпринимательства и выполнения задач по становлению широкомасштабной системы долгосрочного ипотечного жилищного кредитования.
Следует отметить, что банк активно развивает комплекс услуг по пластиковым картам, основанного на совершенствовании и повышении конкурентоспособности продуктового ряда, создании эффективной сети обслуживания и расширения клиентской базы. Помимо стандартного набора платиковых карт, ВТБ 24 приступил к эмиссии карт VIP — категории VISA Infinite, которая является самой престижной картой международной платежной системы VISA International. Владельцам данной карты предоставляется целый спектр уникальных услуг и возможностей, например, услуги элитной консьерж-службы VISA Infinite, которая обеспечивает оперативное выполнение таких задач, как планирование поездок, рекомендации по выбору ресторана, планирование досуга, помощь в приобретении билетов, организация подарков и многое другое. Кроме того, каждому держателю данной карты предоставляется персональный менеджер ВТБ 24, который обеспечивает клиенту эксклюзивный доступ ко всем услугам ВТБ 24 и сервисных фирм-партнеров.
Также, внедрена платежная система Diners Club International — одна из известнейших платежных систем в мире, представительства которой действуют во всех странах мира. Помимо возможности оплаты товаров и услуг в торговых точках и снятия наличных денежных средств в банкоматах, все пользователи международных карт Diners Club получают уникальный сервисный пакет, включающий в себя информационную поддержку, безопасность и контроль за использованием карты, комфорт во время путешествий, страховые услуги, бонусы, привилегии и т.д.
ВТБ все больше внимания уделяет уровню информационного обеспечения, количеству и качеству информационных услуг, предоставляемых клиентам, новым технологиям как важному фактору конкурентоспособности на рынке банковских услуг, средству увеличения своих доходов. Потребность клиентов в подобных услугах также неуклонно возрастает.
Главным требованием к современным системам стала консолидация всех каналов обслуживания клиентов в единое, монолитное решение с возможностью предоставления всего комплекса банковских услуг.
Сегодня высокотехнологичное решение электронного банкинга — одно из определяющих конкурентных преимуществ современного универсального банка. Поэтому ВТБ предлагает следующие виды электронного банкинга.
Система удаленного банковского обслуживание — «Телебанк» — это управление банковскими счетами в режиме реального времени круглосуточно и независимо от места нахождения через Интернет. Используя Систему «Телебанк», клиент в режиме «on-line» может покупать и продавать валюту, совершать переводы в рублях и валюте, размещать депозиты, пополнять пластиковые карты, оплачивать коммунальные услуги, сотовую связь, доступ в Интернет, междугородние и международные переговоры и многое другое.
Система позволяет узнавать остатки и получать выписки по счетам, в том числе по счетам пластиковых карт за любой период. Кроме того, возможно проведение операции в режиме «отложенного платежа», когда Система «Телебанк» выполняет поручение по мере поступления средств на счет.
Помимо стандартных услуг Система позволяет пользоваться также дополнительной услугой — системой оповещений.
Система «ТелеИНФО» — это бесплатная многоканальная система удаленного доступа, которая позволяет владельцам пластиковых карт банка и счетов, открытых в банке, круглосуточно, в любой день и из любой точки мира получать актуальную информацию о своих картах и счетах. Доступ к информации производится по нескольким каналам удаленного доступа, в настоящий момент — это Интернет, телефон, SMS, WAP. Также существует система оповещений, с помощью которой клиент получает сообщения об определенных событиях, например, поступлении средств на карту, списании средств и т.д.
Системы «Клиент-Банк» и «Банк-Клиент Онлайн»
Системы «Клиент-Банк» и «Банк-Клиент Онлайн» — это автоматизированные компьютерные системы электронных расчетов через Интернет, обеспечивающие:
полноценное расчетное и депозитарное обслуживание с использованием всех стандартных форм платежных и иных документов (платежные поручения, заявления на перевод, покупку или продажу валюты, аккредитив и т.д.);
ведение рублевых, валютных счетов и счетов депозитарного учета;
ведение архива платежных документов и поиск информации;
построение различных видов отчетов;
мультивалютность, получение в системе суммарных остатков в инвалюте и их эквивалента в национальной валюте и т.д. [].
Таблица 9 — Сравнительная характеристика разновидностей электронного банкинга ВТБ
| Система «Телебанк», Система «ТелеИНФО» | Система «Клиент-Банк» | Система «Банк-Клиент Онлайн» |
| Банковское обслуживание частных клиентов и информационная поддержка владельцев счетов ВТБ 24 | Расчетное обслуживание юридических лиц | Расчетное и депозитарное обслуживание юридических лик |
| Телефон, Интернет, WAP | Dial-up соединение | Интернет |
Дистанционное банковское обслуживание имеет идентичные преимущества перед традиционными банковскими методами обслуживания клиентов, а именно:
доступ к счетам и возможность проведения транзакций осуществимы из любого места, где есть наличие компьютера и доступ к глобальной сети Интернет;
сервис доступен 7 дней в неделю, 24 часа в сутки;
транзакции исполняются и подтверждаются мгновенно;
диапазон осуществляемых операций достаточно широк: от контроля движения средств по счетам до подачи заявки на предоставление ипотечного кредита;
сокращение себестоимости операций и издержек для банка и клиента;
снижение рисков непрохождения платежей;
удобство в использовании.
В будущем информационные и коммуникационные технологии будут все шире использоваться для привлечения клиентов. Уже сейчас финансовые услуги стали предлагаться через Интернет, а физические контакты банков с клиентами постепенно вытесняются электронной почтой и связями через компьютерные сети. Новые технологии позволяют добиться большей индивидуализации предложения банковских продуктов и услуг и оказывать их клиенту в любом месте и в любое время по его запросу. В этой связи, эксперты говорят о формировании новой концепции виртуального банка, основанного на информационных и коммуникационных технологиях.
Решая задачу обеспечения населения России качественными банковскими продуктами и услугами, ВТБ за последнее время практически утроил размеры своей региональной сети внутри страны. У Группы ВТБ в России сегодня 524 офисов продаж в 67 из 86 регионов страны.
Маркетинговая деятельность ВТБ не завершается выявлением возможностей рынка и самого банка. Специалисты маркетинговой службы помимо этого, разрабатывают стратегический и оперативный план маркетинга, предпринимают усилия по их реализации. Маркетинговую деятельность рассматривать и с точки зрения реализации элементов комплекса маркетинга. Специалисты в области маркетинга разрабатывают товарную политику банка, заключающуюся в определении изменений характера и ассортимента предлагаемых услуг, а так же их объема, и подходов к обновлению ассортимента, предложению нетрадиционных продуктов и услуг. Общая схема управления маркетинговой деятельностью в ВТБ можно представлена на Рисунке 13.
Кроме этого, ВТБ занимает активную социально ответственную позицию, воспринимая меценатство как неотъемлемую часть своей работы, позволяющую продвигать свою философию, выполнять свою миссию по отношению к обществу. Стабильно растущие финансовые результаты позволяют расширять и диверсифицировать спонсорские и благотворительные программы Банка, ключевыми приоритетами которых остаются культура, образование, спорт, здравоохранение, а также адресная социальная помощь. Спонсорская и благотворительная деятельность ВТБ сочетает в себе долгосрочную поддержку проектов и разовые пожертвования. Мероприятия, спонсором которых выступает ВТБ, можно разделить на две категории — проекты, ориентированные на продвижение имиджа Банка, и кампании по привлечению клиентов.
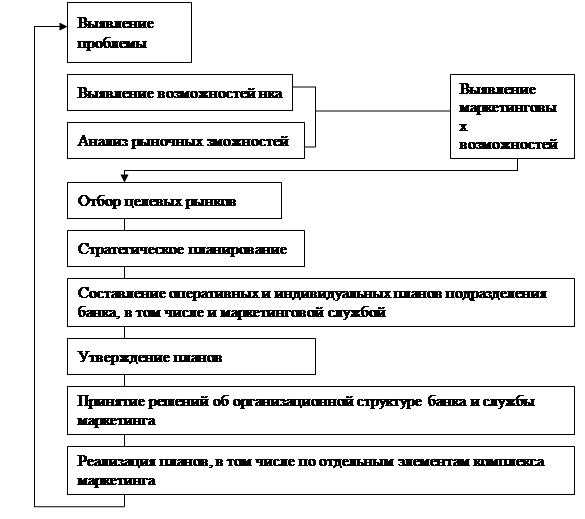
Рисунок 13 — Схема управления маркетингом в ВТБ
Проанализировав основные направления ВТБ в области маркетинга, можно сделать вывод, что ВТБ придает большое значение маркетинговой стратегии, планированию и контролю маркетинга, активно применяет во взаимосвязи все элементы комплекса маркетинга, включая качество обслуживания. Кроме того, для удовлетворения потребителей, банк внедряет в свою деятельность инновационные банковские продукты, применяет современные методы сбыта. Большее значение банк уделяет своему имиджу и связям с общественностью.
3.3 Стратегические направления и перспективы развития КБ ВТБ
В последние годы ВТБ существенно повысил динамику своего развития и активно осваивает новые направления бизнеса. На нынешнем этапе приоритеты в его деятельности определяются новыми стратегическими задачами, предусматривающими превращение ВТБ в универсальный банк европейского уровня, способный успешно конкурировать с западными кредитными организациями. Исходя из этих целей, банк существенно активизировал маркетинговую политику во всех целевых группах клиентуры, завершает реорганизацию внутренней структуры, реализовал целый ряд крупных проектов на международном рынке.
Консолидация банковской сети ВТБ и открытие новых отделений в ведущих мировых экономических центрах позволит Банку ВТБ на равных конкурировать с крупными иностранными банками и решать важные государственные и коммерческие задачи, включая привлечение в российскую экономику кредитных и инвестиционных ресурсов и обслуживание операций российских компаний на внешних рынках.
Банк ВТБ стремится укрепить свою лидирующую позицию в обслуживании корпоративных и розничных клиентов в России, а также активно использовать свое уникальное положение в качестве российской банковской Группы, способной предоставлять услуги своим клиентам из России и СНГ в СНГ, Европе, Азии и Африке. Для достижения данных стратегических целей, а также в целях увеличения акционерной стоимости, ВТБ намерен реализовать следующие задачи.
Упрочить свои позиции в качестве лидера в корпоративном секторе российского банковского рынка.
ВТБ намерен достигнуть поставленных целей за счет:
роста кросс-продаж дополнительных продуктов и услуг существующим клиентам;
фокусирования на возрастающих требованиях в сегменте клиентов среднего бизнеса для расширении клиентской базы;
дальнейшего совершенствования клиентского обслуживания и упрощения процесса принятия решений и различных процедур;
расширения продуктового предложения.
Существенно увеличить долю на растущем российском розничном банковском рынке.
Развивая розничный бизнес на основе специализированного розничного банка — ВТБ 24, ВТБ преследует цель стать вторым по величине кредитов и депозитов российским розничным банком. Одной из приоритетных задач в розничном банковском бизнесе в ВТБ является активное развитие розничной сети ВТБ 24 до более 500 отделений к 2008 г. путем открытия новых точек продаж и передачи 146 отделений в ВТБ 24 с тем, чтобы обеспечить присутствие во всех городах России с населением более 150 тыс. человек. В качестве приоритетных задач ВТБ рассматривает развитие других каналов продаж (таких, как сеть банкоматов, телефонный и Интернет-банкинг), расширение продуктовой линейки, повышение эффективности продаж, улучшение качества обслуживания клиентов, совершенствование бизнес-процессов и кредитной работы.
Развивать приоритетные инвестиционно-банковские продукты и услуги.
ВТБ намерен занять лидирующие позиции в приоритетных инвестиционно-банковских продуктах и услугах за счет активного использования существующих взаимоотношений с корпоративными клиентами. Планируется достигнуть поставленной цели путем:
существенного расширения спектра инвестиционных продуктов, предлагаемых корпоративным клиентам;
повышения эффективности кросс-продаж корпоративным клиентам, в том числе за счет дальнейшего усиления взаимодействия