Стратегии поведения субъектов мировой индустрии предметов роскоши на основе управления дизайнерскими брендами
Менее 30 лет - 4
От 30 до 40 лет - 28
От 40 до 50 лет - 31
Более 50 лет - 37
Владельцы некоторых бутиков считают, что российский luxury-рынок все еще далек от насыщения и рост продаж на нем напрямую зависит от развития их торговой инфраструктуры. Руководитель крупнейшего в люксовом бизнесе торгового дома Mercury Леонид Фридлянд считает, что его компании это удается. «Сейчас рынок прирастает исключительно нашими стараниями. Вот мы открыли в центре Москвы люксовую улицу [Третьяковский проезд] - и продажи выросли, может быть, в два раза. Если создавать для клиентов удобную им инфраструктуру, они будут больше покупать в Москве», - уверен Фридлянд.
С этой оценкой согласен президент компании «Калигула», торгующей дорогими мужскими костюмами, Иван Федоров: «Если ты заключаешь договор франчайзинга с мощным брендом и находишь порядка $1 млн на открытие бутика, то смело можешь рассчитывать на ежегодные продажи в нем на $2 - 4 млн, во всяком случае в нашей нише дорогих костюмов». Федоров считает, что рынок товаров класса люкс вырос с 1995 г., даты основания его компании, раз в 8 - 10 и будет «удваиваться еще в течение нескольких лет».
VIP-клиенты бутиков считают стратегию наращивания инфраструктуры верной. «Я вот неправильный покупатель, - говорит бывший вице-президент «Русала», а ныне сенатор Герман Ткаченко. - Хотя знаю, что в Москве все в 1,5 - 2 раза дороже, чем в Европе, все равно покупаю большую часть вещей здесь, потому что есть где покупать. Если по-умному, то следует поручить секретариату изучить график всех дней рождения друзей, централизованно заказывать все за границей и экономить. Тем более что меня в этом году обидела компания Mercury, снизив в одностороннем порядке скидку с 20% до 10% «.
А вот зампред правления «Норильского никеля» Максим Финский, который, по его собственному признанию, тратит на luxury около $200 000 в год, наоборот, делает покупки в Москве из соображений экономии: «Мой time-management по определению дороже возможной экономии, которую можно получить от выезда в Европу на шопинг. Для меня отлично, что люксовая инфраструктура развивается и человек из Mercury может приехать, снять мерки, и мне быстро пошьют в Италии раз в полгода эти 7 - 8 новых костюмов. Это очень похоже по удобству на услуги Росбанка VIP-клиентам: если вам среди ночи понадобился cash, вам его привезут куда угодно», - проводит аналогию Финский.
Главы компаний несколько расходятся в оценках величины московского luxury-рынка. Федоров из «Калигулы» оценивает его в $1,5 млрд в год, Агаларов из «Крокуса» - «минимум в $0,8 - 1 млрд», а начальник отдела маркетинга компании «ДжамильКо» Ирина Кочигина считает, что московские продажи только одежды класса люкс (без учета дорогих часов, аксессуаров и ювелирных изделий) колеблются от $600 млн до $1,2 млрд. Фридлянд из Mercury высказывается осторожнее: «Если продолжится такой рост, то рынок через несколько лет будет измеряться не сотнями миллионов, а миллиардами». При этом все торговцы указывают на сложность количественных оценок и ссылаются на то, что бизнес основных игроков рынка не прозрачен.
По общему мнению 1-е место по продажам занимает компания Mercury, торгующая в многочисленных бутиках столицы, наиболее известные из которых расположены на Кутузовском проспекте, в гостинице «Славянская» и в Третьяковском проезде. Из анализа данных Московской регистрационной палаты следует, что Mercury представляет собой сеть из нескольких десятков фирм, учрежденных в форме ООО и ЗАО напрямую двумя ее руководителями - Леонидом Фридляндом и Леонидом Струниным. Эти компании и ведут торговлю в магазинах. Близкий к руководству Mercury источник на условиях анонимности сообщил «Ведомостям», что продажи всех бутиков в 2001 г. были близки к $150 млн, а по результатам 2002 г. Mercury надеется приблизиться к отметке $300 млн. Фридлянд отказывается комментировать оборот собственной компании, прямо заявляя, что «непубличность - это, если хотите, философия Mercury». Конкуренты вполне допускают, что оборот лидера рынка может быть близок к $300 млн. «Стратегия Mercury понятна: они монополизируют мощные марки уровня Prada, Armani и Gucci, а поскольку после заключения эксклюзивных договоров этими товарами в Москве больше никто не имеет права торговать, они ставят наценку гораздо выше общепринятой», - завидует Фридлянду один из коллег.
Агаларов, Федоров и два других торговца, просивших не называть их имени в печати, в один голос утверждают, что 2-е и 3-е места по оборотам делят между собой холдинги «Боско ди Чильеджи» и «ДжамильКо». При этом Федоров экспертно оценивает оборот каждой из них примерно в $100 млн. В обеих компаниях это не комментируют. Согласно данным МРП, компания ЗАО ВЭА ММД «Восток и Запад», торгующая под маркой «Боско ди Чильеджи», учреждена четырьмя топ-менеджерами: Михаилом Куснировичем (50,2% акций), Евгением Балакиным, Михаилом Власовым и Сергеем Евтеевым (по 16,6% каждый). А владеющая сетью люксовых магазинов и бутиков компания «ДжамильКо» учреждена фирмой «Ист Ритейл Энтерпрайзис лимитед», зарегистрированной в Никосии (Кипр).
За тройкой лидеров, говорят участники рынка, гурьбой следуют фирмы поменьше: «Цезарь», «Холдинг-центр», «Русское золото», «Седьмой элемент», «Крокус, «Калигула» и др.
«Рынок сложился таким образом, что Mercury после 1998 г. стала универсальной компанией в области самых дорогих люксовых марок, - говорит Федоров из «Калигулы». - «ДжамильКо» от них заметно отстает, а «Боско» доминирует в сегменте вещей на один класс ниже, контролируя марки уровня Kenzo и Max Mara. Но с Mercury, как любой крупной фирмой, можно успешно конкурировать в отдельных нишах, как «Калигула» и «Седьмой элемент» - в нише консервативных мужских костюмов, «Люкс-холдинг» - в ювелирке и часах, а «Крокус» - в дорогой обуви».
Сами торговцы не скрывают, что тройная наценка на товар - средняя по российскому рынку. При этом стандартный для рынка норматив прибыли - около 30% от оборота. Главный экономист Объединенной финансовой группы Алексей Заботкин не считает эту норму рентабельности экстраординарной. «С одной стороны, это сопоставимо с прибылью на оборот в нефтянке, которая составляет 25 - 35%, и намного выше прибыли в секторе телекоммуникации, где она 10 - 18%. Однако известно, что большинство непубличных бизнесов в России работают с прибылью не меньше 25%. А невероятная тройная наценка логично объясняется крайне низкой оборачиваемостью капитала в luxury - коллекции закупаются всего раз в полгода. А в супермаркете, где йогурты завозятся ежедневно, такой же бизнес можно сделать при маленькой наценке», - рассуждает аналитик.
Не всякий торговец люксовыми товарами готов делиться с прессой информацией об издержках собственной компании. Например, Фридлянд в ответ на просьбу рассказать о структуре расходов ссылается на международный опыт: «Последние известия с мировых рынков подтверждают правоту нашего скептического отношения к публичности».
Зато директор по закупкам крупной сети бутиков описывает систему основных расходов так: «Вещь, условно купленная в Италии за $100, на вешалке в московском магазине имеет себестоимость $180 - сюда входит растаможка, аренда, налоги, зарплата сотрудников и реклама. А продается она за $300 с лишним. Правда, по максимальной цене до распродажи уходит порядка 60 - 70% коллекции. Но минимум $100 с такой вещи все равно идет в чистую прибыль». Правда, Фридлянд утверждает, что у Mercury многие коллекции на 80% распродаются по максимальной цене.
Другие торговцы дают похожую картину расходов. Агаларов из «Крокуса» утверждает, что в среднем в обороте люксового магазина затраты распределяются так: на аренду - 15%, на зарплату персонала - 5 - 10%, на растаможку - 10%, на налоги - 10%, на закупки - 30%. «Многие думают, что мы купаемся в золоте, потому что мы ставим тройную наценку. На самом деле нет огромных прибылей - максимум 30% от оборота», - говорит продавец. А президент «Калигулы» Федоров считает, что стандартные расходы московских бутиков выглядят несколько иначе: закупки - 29%, налоги - 13%, аренда - 8%, расходы на скидки и распродажи - 20%, зарплата - 5%, реклама - 5%, прочие расходы - 2%, прибыль от оборота - всего 19%.
Судя по разговорам с торговцами, главной загадкой luxury-рынка остаются темпы развития лидера - компании Mercury, стремительно расширяющей торговые площади и количество контролируемых марок. Фридлянд утверждает, что все без исключения инвестиции производятся за счет чистой прибыли компании: Mercury якобы принципиально не берет кредитов и не продает долей. Однако ни один из конкурентов в это не верит. «Если исходить из сколько-нибудь разумных оценок их оборотов, то можно заключить, что их развитие не может быть обеспечено ни чистой прибылью, ни даже рыночными кредитами, - говорит топ-менеджер крупной сети магазинов. - Вот в 1999 г. Mercury должна была заплатить за комплекс зданий в Третьяковском проезде порядка $40 млн, затем еще не меньше $20 - 30 млн вложить в реконструкцию. Их оборот в то время не мог превышать $60 - 70 млн, т. е. прибыль не могла быть больше $25 млн. А банк на коммерческих основаниях может выдать под залог товара в обороте кредит на 50% от закупочной цены, т. е. не более $15 млн для Mercury в 1999 г. «.
Зато Агаларов из «Крокуса» утверждает, что «ни для кого не является секретом, что, продавая Mercury комплекс зданий в Третьяковском проезде, Сбербанк выдал покупателю кредит на $40 млн». Сам Фридлянд это опровергает, а в Сбербанке не комментируют, ссылаясь на коммерческую тайну.
Практически все игроки на рынке luxury расширяют торговые площади. Mercury объявила о намерении построить в 2003 г. люксовый шопинг-молл в деревне Жуковка на Рублевском шоссе силами итальянских архитекторов. Ориентировочная цена проекта - $50 млн. Фридлянд говорит, что «места там будет побольше, чем в Третьяковском проезде [где 20 000 кв. м]». Компания «Боско ди Чильеджи» купила порядка 10 000 кв. м торговых площадей на площади Восстания. Принципиально другим путем пошел Арас Агаларов: он решил стать главным для люксовых торговцев девелопером, построив огромный люксовый шопинг-молл «Крокус-Сити» площадью более 60 000 кв. м на пересечении МКАД и Волоколамского шоссе. Агаларов говорит, что потратит на проект в общей сложности $50 млн, $35 млн из которых - кредит Среднерусского банка. Срок окупаемости проекта - 5 лет. Пока торговцы спорят, поедут ли VIP-клиенты за покупками на МКАД.
Фридлянд заявил «Ведомостям», что открывать своих бутиков у Агаларова не собирается. Федоров из «Калигулы» пока раздумывает, а вот президент «Люкс-холдинга» Воронченко выражает готовность арендовать 1500 кв. м под ювелирные и часовые мини-бутики.
Самые модные:
Mercury
Универсальная люксовая компания, владеющая эксклюзивными бутиками самых высоких марок: Prada, Armani, Dolce & Gabbana, Tiffany, TODХS, Ermenegildo Zegna, Gucci, Chanel, Brioni, Jil Sander, John Galliano, Bulgari, Fendi и др.
«ДжамильКо»
Бизнес компании делится на три сегмента. Первый - эксклюзивные бутики Hermes, Christian Dior, Cerruti, Yohji Yamamoto, Escada, Wolford. Второй - мультибрендовые люксовые магазины James и RedCode, в которых продаются марки уровня Jean-Paul Gaultier, Paul Smith, Burberry и др. Третий сегмент, в котором работает «ДжамильКо», - марки для среднего класса: Naf Naf, LeviХs, Shevignon.
«Боско ди Чильеджи»
Владеет сетью эксклюзивных бутиков несколько более демократичных марок, чем у конкурентов из Mercury: Givenchy, Marina Rinaldi, Max Mara, Nina Ricci, Kenzo, Mandarina Duck, Pomellato, а также сетью мультибрендовых магазинов «Боско ди Чильеджи», где продается номенклатура товаров из десятков люксовых марок. Кроме того, «Боско ди Чильеджи» торгует дорогой парфюмерией, косметикой и аксессуарами в галерее Articoli.
2. КОРПОРАТИВНЫЕ СТРАТЕГИИ В МИРОВОЙ ИНДУСТРИИ ПРЕДМЕТОВ РОСКОШИ
2.1 Сущность и предпосылки возникновения корпоративных стратегий в мировой индустрии предметов роскоши
В конце 1980-х - начале 1990-х гг. жесткая конкуренция на мировых рынках заставила фирмы объединяться в глобальном масштабе путем слияний и поглощений. Однако в некоторых отраслях мировой экономики, например в нефтегазовой и автомобилестроительной, этот процесс задержался до 1998-1999 гг., когда начался интенсивный процесс образования гигантских фирм глобального масштаба.
Еще одной важной тенденцией развития мирового бизнеса стало диверсифицированное развитие его представителей. Это привело к тому, что в настоящий момент на мировых рынках товаров и услуг начали доминировать глобальные мультибрендовые конгломераты, которые объединяют производителей различных видов товаров и услуг из разных точек мира.
Однако интеграционные и диверсификационные процессы в мировом бизнесе сопровождаются разногласиями как среди ученых, изучающих корпоративное управление, так и между корпоративными менеджерами. Нет единого мнения о положительном или отрицательном влиянии интеграции или диверсификации на стоимость бизнеса и его деятельность.
Вместе с тем сам факт активизации интеграционных и диверсификационных процессов в последние десятилетия, появление многопрофильных корпораций заставили специалистов и менеджеров искать пути решения этого сложного вопроса стратегического менеджмента. Один из них стал возможным благодаря грамотному распределению ресурсов внутри корпораций и правильному выбору их организационной структуры, которые и обеспечили синергию среди отдельных производственных единиц этих корпораций.
В конце 1990-х гг. произошло усиление интеграционных и диверсификационных процессов и в мировой индустрии предметов роскоши. Эта индустрия образовалась на базе семейного бизнеса. Основными игроками в отрасли в течение нескольких десятилетий были малые и средние предприятия. В 1970-е - 1980-е гг. в связи с бурным ростом рынков Юго-Восточной Азии интерес потенциальных инвесторов к индустрии предметов роскоши усилился. В результате многие дизайнерские дома под сильным давлением инвесторов выпустили свои акции для торговли на бирже. Со второй половины 1980-х гг. в индустрии начался процесс консолидации и на арену вышли крупные компании, сумевшие объединить многочисленные известные к тому времени бренды. Компании, которые не захотели войти в состав крупных конгломератов или смогли сохранить свою экономическую и финансовую независимость, заняли собственную нишу на высококонкурентном рынке.
Сегодня мировая индустрия предметов роскоши - одна из важных составляющих мировой экономики. В группу предметов роскоши входят одежда «высокой моды», дорогостоящие аксессуары, парфюмерия, косметика, предметы домашнего убранства, роскошные часы и ювелирные изделия, высококлассные вина и спиртные напитки, а также роскошные автомобили и высококлассный туризм. По данным статистического агентства Европейского Союза Евростат, годовой объем продаж перечисленных видов товаров без учета автомобилей и туризма достиг примерно 60 млрд. долл.
Лидерами продаж внутри индустрии являются секторы готовой одежды, парфюмерии и косметики, кожаных изделий и аксессуаров. Также они имеют относительно высокие темпы роста продаж, за исключением сектора парфюмерии и косметики (табл. 1).
Основными рынками для предметов роскоши были и остаются Северная Америка, Западная Европа и Япония. Однако компании, производящие предметы роскоши, все больше внимания начинают уделять таким новым многообещающим рынкам, как Китай, Индия и Россия. В настоящее время китайский рынок, по оценкам экспертов компании Goldman Sacks, составляет 12% мирового рынка предметов роскоши, а к 2015 г., по прогнозу аудиторской фирмы Ernest & Young, его доля достигнет 29%, показывая 20% -й годовой рост.
В течение 1990-х гг. и первых пяти лет нового столетия мировая индустрия предметов роскоши развивалась неравномерно. Изменения динамики роста отрасли сначала были тесно связаны с изменением экономической ситуации в мире. Так, объемы продаж начали расти быстрыми темпами после 1993 г., когда темп роста мирового ВВП также рос, но с падением темпа роста мирового ВВП в 1995 г. темпы роста объемов продаж тоже начали падать (табл. 2.1).
Таблица 2.1 Структура рынка индустрии предметов роскоши (2004 г.) и рост отдельных его секторов, %
| Сектор | Доля рынка | Годовой рост продаж в 1998-2002 гг. | Прогноз годового роста продаж в 2002-2008 гг. |
| Готовая одежда | 26 | 10 | 11 |
| Парфюмерия и косметика | 24 | 6 | 4 |
| Кожаные изделия и аксессуары | 17 | 10 | 15 |
| Вины и спиртные напитки | 15 |
- |
4 |
| Часы и ювелирные изделия | 14 | 8 | 5 |
| Столовая посуда | 4 | 5 |
- |
После относительно благополучного 1997 г. индустрия предметов роскоши начала развиваться циклично, т. е. периоды бурного роста продаж чередовались с относительно вялыми. Такая динамика была связана с экономическими и политическими событиями, происходившими в мире. Так, замедление роста наблюдалось после азиатского экономического кризиса 1997г., а также обвала на черезмерно перегретом рынке акций высокотехнологичных компаний в 2000 г. Существенную роль в замедлении темпов роста продаж в 2002-2003 гг. сыграли террористическая атака на территории США в сентябре 2001 г. и последущие широкомасштабные военные действия в Ираке.
Таким образом, в течение последнего десятилетия наиболее благополучными периодами для роста индустрии предметов роскоши были 1997 и 1999-2000 гг., когда темпы годового роста продаж колебались около 12%.
Аксессуары и часы - наиболее прибыльный сегмент рассматриваемой отрасли. Но если продаваемость первых в ближайшее время будет расти еще быстрее, чем раньше (до 15% в год), то вторых - медленнее из-за прогнозируемых высоких цен на них, связанных с подорожанием цен на сырье (табл. 2.2).
Таблица 2.2 Годовой рост продаж предметов роскоши (1992-2003 гг.), %
| Год | Рост продаж | Рост мирового ВВП |
| 1992 | 3,6 | 2,0 |
| 1993 | 4,2 | 0,9 |
| 1994 | 9,8 | 2,9 |
| 1995 | 9,6 | 2,1 |
| 1996 | 8,7 | 3,1 |
| 1997 | 12,2 | 3,3 |
| 1998 | 4,9 | 2,2 |
| 1999 | 11,3 | 3,1 |
| 2000 | 12,9 | 3,9 |
| 2001 | 6,7 | 0,5 |
| 2002 | 4,2 | 1,8 |
| 2003 | 4,9 | 2,3 |
В последние годы в развитии индустрии предметов роскоши важную роль компании активно интернационализировали свои рынки, другие - свое производство, а третьи - и то, и другое. Основными географическими направлениями расширения рынков для компаний отрасли стали США и Япония. Многие фирмы свои первые магазины открывали именно в этих странах. Например, компания Gucci глобальную экспансию начала с открытия магазина в Нью-Йорке в 1953 г., а первый бутик компании Tiffani & Co за рубежом появился в Японии в 1972 г.
В настоящее время при осуществлении стратегии глобальной экспансии компании отрасли стараются диверсифицировать свои рынки и увеличить присутствие на новых, бурно растущих рынках Азии, Восточной Европы, Ближнего Востока, одновременно закрепляясь на традиционных рынках в Европе, Северной Америке и Японии. При этом они придерживаются политики сбалансированного присутствия в разных странах. Так, опыт Японии середины 1990-х гг., когда продажи предметов роскоши из-за экономического спада в стране сократились на 80%, показал, что сосредоточивать свои продажи на одном рынке, каким бы многообещающим он ни был, нецелесообразно.
При международном расширении рынков персонализированные продажи все больше уступают место продажам через стандартизированную розничную сеть. Производители предметов роскоши считают, что спрос стал более унифицированным, поэтому ограничиваются только небольшой адаптацией продуктов к местным рынкам.
В процессе интернационализации производственных процессов некоторые компании индустрии предметов роскоши разместили свои прозводственные единицы в других странах, где рабочая сила дешевле. Однако из-за чувствительности спроса к качеству компании вынуждены были осторожно отнестись к вопросу, что производить на собственных предприятиях за рубежом, а что доверить внешним иностранным производителям, т. е. передавать на аутсорсинг. Например, группа LVMH выводит производственные процессы за рубеж, но товары своих лучших брендов предпочитает производить на собственных предприятиях.
2.2 Интеграционные стратегии
2.2.1 Аквизиция
Для большинства главных игроков индустрии предметов роскоши одной из стратегий развития служит стратегия аквизиций. К этому важному виду корпоративной стратегии компании начали активно прибегать начиная с 1999 г., когда группа PPR приобрела 42% акций Gucci (полный контроль над которой получила в 2004 г.). Начавшийся после этого процесс массовых поглощений в индустрии предметов роскоши привел к ее консолидации. При этом аквизиции в отрасли имели место и до 1999 г. Например, группа Swatch в 1992 г. приобрела компанию Blancpain; группа Richemont в 1996 г. - старейшего производителя часов, компанию Vacheron Constantin, у бывшего министра нефти Саудовской Аравии, а группа Gucci в 1997 г. - многолетнего производителя часов собственной марки из Швейцарии, компанию Severin Montres. Примечателен и пример группы LVMH, которая с момента своего создания в 1987 г. в результате слияния компаний Moet Hennessey и Louis Vuit-ton, осуществляла в среднем по 4-5 поглощений в год. В то же время эти аквизиции не оказали существенного влияния на структуру отрасли.
Больше всех в использовании стратегии аквизиций преуспели компании группы LVMH, которая за три года - с 1999 до 2001 г. - приобрела известные бренды TAG Heuer, Emilio Pucci, Donna Karan, Fendi, и Gucci, купившая за тот же период бренды Yves Saint Laurent, Sergio Rossi, Boucheron, Bottega Veneta и Balanciaga. Эти группы и стали самыми активными приверженцами муль-тибрендовой и мультипродуктовой стратегии в индустрии предметов роскоши.
Конечно, компании поглощались по различным причинам, а процесс поглощения проходил по-разному. Например, поглощению Gucci со стороны группы PPR предшествовали многие годы ее финансовых неудач и скандалов, а затем - ожесточенная борьба между ее нынешним владельцем, группой PPR, и LVMH за контроль над ней.
Таким образом, процесс консолидации индустрии предметов роскоши происходил в период бурного роста рынка, когда крупные фирмы боролись за первенство, объединяя под своим крылом как можно больше известных и многообещающих брендов. Последние, в свою очередь, входили в состав мощных конгломератов с целью получения финансовой поддержки для процесса расширения своего присутствия на перспективных рынках.
На протяжении двух десятилетий (особенно интенсивно в течение последних пяти лет) компании, осуществляя стратегию внешнего роста с помощью аквизиций брендов, становились группами, работающими во всех сегментах индустрии предметов роскоши. Например, группа LVMH в момент своего образования состояла всего из 10 брендов, а в настоящее время контролирует более 50 брендов, которые присутствуют и конкурируют между собой в пяти секторах отрасли: вина и спиртные напитки; одежда и кожаные изделия; парфюмерия и косметика; часы и ювелирные изделия (рис. 1). При этом бренды этого огромного холдинга обеспечивают ему лидирующее положение почти во всех секторах индустрии. Таким образом, группа LVMH почти за двадцать лет - с 1987 до 2005 г. - к своим первоначальным производственным линиям (шампанское, коньяки и кожаные изделия) добавила линии, выпускающие все остальные предметы роскоши.
В последнее десятилетие XX в. и в начале XXI в. компания демонстрировала 15%-й рост своих годовых доходов, из которых 9% обеспечивались благодаря органическому росту.
Конгломерат Gucci начал осуществлять мультибрендовую стратегию намного позже своего конкурента LVMH. Первоначально компания, которая была создана в 1923 г. во Флоренции, специализировалась на производстве одежды и изделий из кожи. Однако после многочисленных аквизиций к этим товарным группам добавились парфюмерно-косметические линии, а также линии часов и ювелирных изделий (рис. 2).
В индустрии предметов роскоши есть группы, которые, в отличие от LVMH и Gucci, предпочитают приобретать бренды, присутствующие в тех же секторах, где изначально работают сами. Так, компания Richemont в первую очередь расширяла собственный бизнес в рамках своих основных направлений деятельности, а именно: производства часов и ювелирных изделий. Однако так же, как и ее главные -конкуренты, Richemont придерживается мультибрендовой стратегии (рис. 3).
Процесс горизонтальной интеграции, т. е. расширения продуктовых линий в компаниях индустрии предметов роскоши, происходил не только с помощью стратегии аквизиций. Многие компании расширяли свой бизнес внутри одних сегментов или внедрялись в другие сегменты, как налаживая собственное производство, так и с помощью сотрудничества с другими производителями. Например,
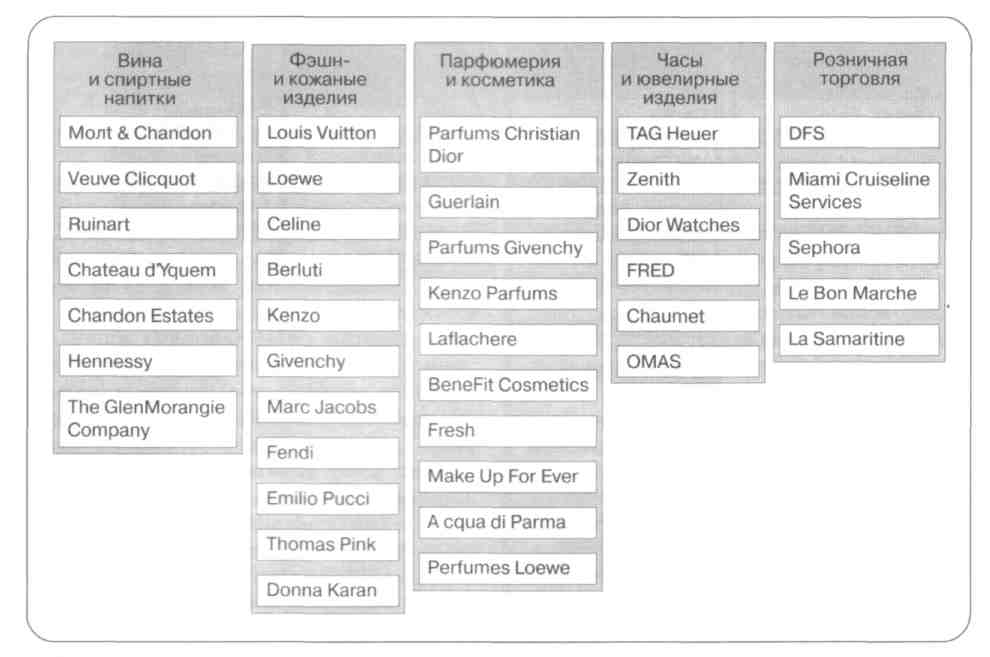
Рис. 1. Бизнес-единицы группы LVMH, 2006 г.
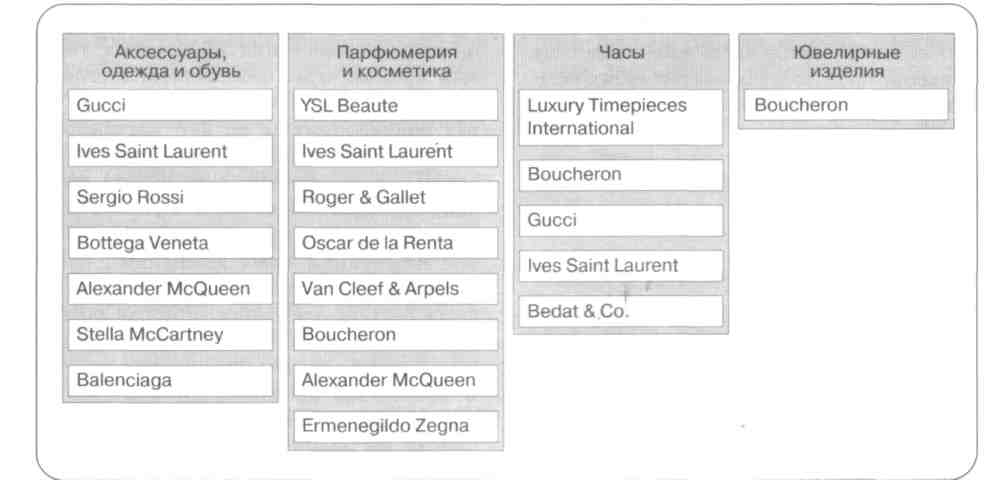
Рис. 2. Бизнес-единицы группы Gucci Group, 2006 г.
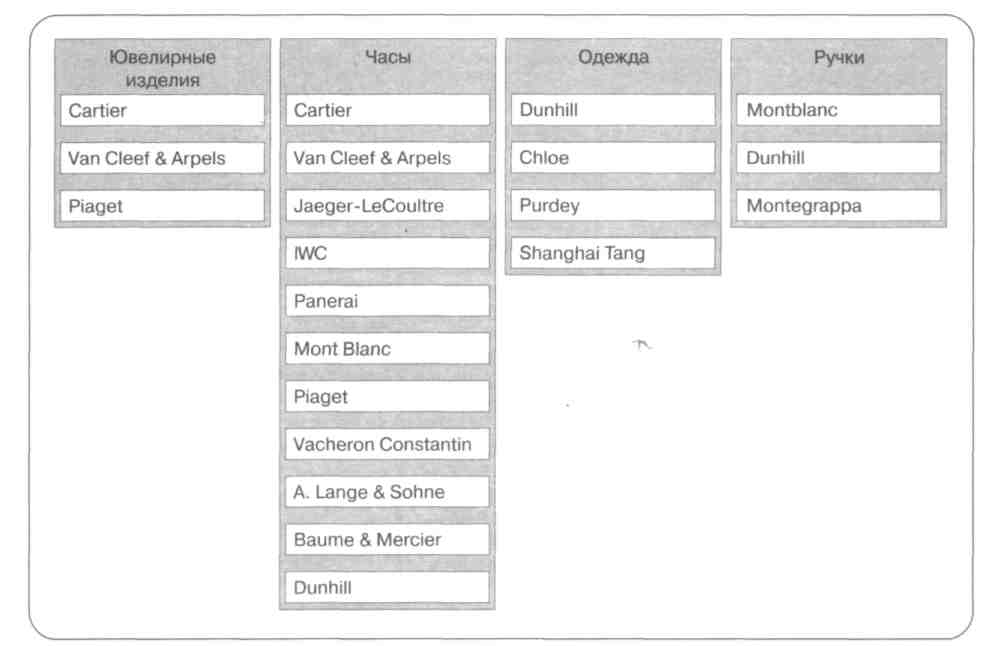
Рис. 3. Бизнес-единицы группы Richemont, 2006 г.
компании Hermes, Christian Dior и Bulgari вошли в сектор часов именно за счет развития производства внутри своих компаний, a Armani то же самое сделала в рамках сотрудничества с известным американским производителем часов, компанией Fossil, через лицензионное соглашение.
2.2.2 Вертикальная интеграция
Еще одной важной корпоративной стратегией, которая активно применяется в индустрии предметов роскоши, является стратегия вертикальной интеграции. Ведущие компании отрасли активно осуществляли данную стратегию, когда к своим продуктовым линиям добавляли торговые операции и начинали самостоятельно продавать свою продукцию. В результате компания Hermes в 2004 г., например, осуществила 80% своих