Стратегии поведения субъектов мировой индустрии предметов роскоши на основе управления дизайнерскими брендами
Приведенные в докладе подходы к формированию портфелей брендов позволяют сделать ряд выводов об их применимости к люксовым фэшн-брендам. Подходы Келлера и Лафоре-Сондерза целиком концентрируются на анализе FMCG, не рассматривая экономическую и маркетинговую среду категории роскоши. Традиционно принципы массового маркетинга не применимы к рынкам селективного потребления. Модели Аакера и Олинза являются более универсальными и логичными, что позволяет опираться на них при анализе структур портфелей фэшн-брендов в категории роскоши.
3.2 Ретроспектива развития люксовых фэшн-брендов
Свое происхождение современные фэшн-бренды, принадлежащие к категории роскоши ведут либо от домов высокой моды (от кутюр), либо от производителей высококлассных изделий из кожи: предметов багажа и шорных изделий. Подробнее рассмотрим ретроспективу раз-вития этих брендов.
Первый сценарий - это история развития категории одежды от кутюр. Своим созданием категория обязана английскому портному Чарльзу Фредерику Ворту (1825-1895), который, используя свой талант и недюжинные предпринимательские способности, на многие десятилетия вперед заложил принципы деятельности домов высокой моды. Коротко эти принципы можно сформулировать следующим образом: элитарная клиентура, индивидуальные заказы по меркам клиента, очень высокая цена, сезонность коллекций, создание собственного лейбла, использование очень дорогих и редких материалов для создания туалетов, продажа дизайна наиболее популярных моделей. Именно Ворту должна быть благодарна Франция за появление расхожего выражения «парижская мода», которое уже более 100 лет является в определенной степени синонимом всего самого изысканного в мире дорогой одежды.
Начало ХХ в. открыло новые имена на модном олимпе: Poiret, Lanvin, Vionnet, LeLong и Chanel появляются еще до первой мировой войны. Основными открытиями этого времени стали использование новых материалов для производства одежды (джерси, трикотаж) и первые попытки растяжений в смежные категории: парфюмерию, ювелирные украшения.
После второй мировой войны появляется массовый рынок одежды полностью изменивший принципы потребления в этом секторе. Часть модных домов закрывается, не в силах выдерживать конкуренцию с массовым производством. Но наиболее дальновидные модельеры создают линии прет-а-порте, где в одежде создаваемой по размерной сетке (заимствовано из массового производства) сохраняется высокая доля ручного труда (основа производства линий от кутюр). Основным же конкурентным преимуществом прет-а-порте является дизайн и как гарантия высокого искусства дизайна одежды (косвенно также и высокого качества используемых материалов и высоких стандар пошива) – имя дизйнера становится брендом. Примерами таких дизайнерских брендов являются Dior, Balmain, Balenciaga, Jacques Fath, Givenchy, Valentino, Louis Feraud.
Способность фэшн-дизайнеров адекватно реагировать на социально-экономические изменения, произошедшие в мире после Второй мировой войны, привела к возникновению нового диверсификационного подхода к моде. Имеется в виду создание дизайнерских линий одежды прет-а-порте, а затем и диффузных брендов как ответ и реакция на возникновение массового рынка одежды. Важно, что такая стратегия диверсификации бизнеса учитывалась почти всеми игроками, сохранившими и развивающими свой бизнес в этот период.
В конце 1990-х гг. происходят серьезные изменения в бизнесе от кутюр и прет-а-порте. Кризис домов от кутюр достигает своего апогея, концепция предлагаемой такими домами одежды считается архаичной и экономически несостоятельной, большинство домов закрывется. В индустрию от кутюр приходят новые инвесторы, не связанные семейными и дружескими узами с дизайнерами, и начинается процесс консолидации отрасли в международные холдинги по управлению производством и продажей предметов принадлежащих к категории роскоши, дизайнерские бренды становятся одними из ключевых активов этих новых консолидированных компаний. Так возникают «империи роскоши» LVMH, Gucci Group и Richemont Group (табл. 3.3).
Таблица 3.3 Люксовые фэшн-бренды, принадлежащие современным «империям роскоши»
|
LVMH |
Gucci Group |
Richemont Group |
| Louis Vuitton | Gucci | Chloй |
| Loewe | Yves Saint Laurent | Shanghai Tang |
| Celine | Sergio Rossi | |
| Berluti | Bottega Veneta | |
| Kenzo | Alexander McQueen | |
| Givenchy | Stella McCartney | |
| Marc Jacobs | Balenciaga | |
| Fendi | ||
| Stefanobi | ||
| Emilio Pucci | ||
| Thomas Pink | ||
| Donna Karan |
В это же время (конец 1990-х гг.) происходит появление диффузных дизайнерских брендов, куда включаются вторые и третьи линии прет-а-порте, а также узкофункциональные линии. Линии прет-а-порте имеют ограниченные возможности роста, практика продажи лицензий негативно влияет на имидж и стоимость бренда. Решением в подобной ситуации явилось создание и развитие диффузных брендов, имеющих сильную стилистическую и семантическую связь с родительским брендом прет-а-порте. Потребителям, заинтересованным в новых модных продуктах (потенциальным новаторам и первым последователям), были предложены диффузные бренды, более дешевые, более функциональные, чем дизайнерские бренды прет-а-порте, изготовленные из более дешевых тканей, однако имеющие сильную эмоциональную и стилистическую связь с родительским брендом.
Основные цели диффузных дизайнерских брендов можно описать следующим образом: во-первых, максимизация прибыли за счет при-влечения нового для дизайнерской одежды потребителя, более молодого, с меньшим доходом, чем у брендов прет-а-порте; во-вторых, диффузия (распространение) знания о дизайнерском бренде в целом среди новых молодых потребителей и создание, в идеале, цепочки перехода потребителя дизайнерской одежды с низшего уровня потребления бренда на более высокий при изменении социального статуса и социальных амбиций. В-третьих, диффузные бренды обеспечивают дизайнерским брендам некий вариант защиты от слияния с массовым рынком одежды, являясь определенным буфером между прет-а-порте и одеждой массового производства.
Марочный портфель дизайнерских брендов в фэшн-бизнесе в идеале объединяет бренды принадлежащие к разным категориям одежды: от кутюр, прет-а-порте, диффузные бренды. Отличительной особенностью портфелей брендов в фэшн-бизнесе является не только достаточно четкая ориентация на внешний образ человека, включая одежду, аксессуары (обувь, сумки, очки, часы, ювелирные изделия), парфюмерию и косметику и даже предметы домашнего обихода (мебель, домашний текстиль, посуда), но и обязательная стилистическая, эмоциональная и семантическая связь с родительским брендом, идентифицирующим дизайнера. При этом организационные структуры такого марочного портфеля могут принимать различные виды.
Отдельные, зачастую интуитивные инновации модельеров в области ведения собственного бизнеса создали основу для последующих устойчивых бизнес-моделей новых поколений дизайнеров. Поль Пуаре (1879–1944) стал первым модельером XX в., придающим всему, что его окружало свой эстетический отпечаток. Открыв в 1911 г. собственную школу прикладного искусства, он создает мебель и декоративные предметы по своим эскизам. Лишь восемь десятилетий спустя фэшн-дизайнеры возвращаются к этой концепции: Ралф Лорен, Донна Кэран, Келвин Кляйн, Джорджио Армани и многие другие в 1990-е гг. представляют свои «домашние коллекции» (home lines), включающие все от посуды и постельного белья до мебели, сантехники и даже ароматических свечей.
Весьма успешная практика растяжений дизайнерских брендов в смежные категории, такие, например, как дизайнерская мебель получила научное подтверждение только в 2005 г. в работе Форни, Парка и Брендона, где было доказано, что, наилучшей осведомленности о растяжении дизайнерского бренда в мебельную категорию можно добиться только двигаясь от одежды к мебели, а не наоборот.
Жанна Ланвен (1867–1946) в начале ХХ в. начинает собственный бизнес с создания первой коллекции детской одежды, не имевшей ничего общего с обычным для того времени детским гардеробом, который был лишь уменьшенной копией одежды для взрослых. Возврат к дизайнерской одежде для детей происходит лишь в начале 1990-х гг., когда детские линии одежды начинают выпускать такие дизайнеры, как Миучия Прада, Джанни Версаче, Доменико Дольче и Стефано Габбана.
Второй сценарий развития люксовых фэшн-брендов - это эволюция бизнеса производителей высококлассных изделий из кожи.
Компания Louis Vuitton, основанная в 1854 г. во Франции как производитель дорожных сундуков, в ХХ в. сохранив производство роскошного багажа, дополнила его производством сумок, обуви, ремней и других кожаных аксессуаров, а в начале ХХI в. к своему портфелю брендов добавила производство одежды прет-а-порте и ювелирных изделий.
Компания Hermйs, основанная в 1837 г. как производитель шорных изделий и роскошной упряжи (кстати, активно работала в России, являясь официальным поставщиком Российского Императорского Двора), использовала сходный с LV путь развития. После Второй мировой войны к шорному производству компания добавила производство шелковых платков с уникальной технологией ручной росписи, затем производство сумок - легендарные модели Kelly и Birkin до сих пор продаются только по предварительной записи. Также в продуктовом портфеле Hermйs появились одежда прет-а-порте, обувь, товары для дома, фарфор и хрусталь, ювелирные украшения и парфюмерия.
Компания Gucci по производству изделий из кожи была основана в 1921 г. в Италии. Начав с производства шорных изделий, компания постепенно осваивала новые товарные категории: сумки, обувь, ремни. В 1975 г. появляется парфюмерная линия, а в 1978 г. линия женской одежды прет-а-порте. Затем сюда были добавлены мужская одежда, парфюмерия и ювелирные украшения.
Отличительной особенностью почти всех компаний-производителей товаров категории роскоши является опора на семейный бизнес, сохранившаяся и в XXI в. Лишь последние 10 лет произошли значительные изменения в форме собственности и началась трансформация этих компаний в публичные, акции некоторых из них - LVMH и PPR (владелец Gucci Group) - появились на бирже.
3.3 Современные подходы к определению брендов категории роскоши (luxury brands)
Рынок брендов категории роскоши стабильно растет последние 20 лет, демонстрируя 25% рост в 1989 г. с последующей тенденцией к снижению до 10% в год до 1999 г., и постоянным ростом 8% в год в начале XXI в..
Исследование Вигнерона и Джонсона по восприятию потребителями брендов принадлежащих к категории роскоши позволило расширить и уточнить их основные характеристики (табл. 3.4)
Таблица 3.4 Основные характеристики брендов категории роскоши
|
Vigneron & Johnson (1999) |
Kapferer (1998) |
Dubois, Laurent &Czellar (2001) |
Vigneron & Johnson (2004) |
|
| Неперсонализированное восприятие | Демонстративность | Принадлежит меньшинству Цена бренда | Демонстративность Элитарность Очень высокая цена Дифференцирует от остальных | Демонстративность Элитарность Очень дорого Для богатых |
| Уникальность | Эксклюзивность Уникальность бренда | Дефицитность Уникальность | Очень эксклюзивно Ценность Редкость Уникальность | |
| Качество | Высокое ремесленное искусство Качество бренда Красота объекта Совершенство продукта | Отсутствует массовое производство Скорее принадлежат к категории роскоши Хороший вкус | Искусное ремесло Роскошность Наилучшее качество Сложность Превосходство | |
| Персонализированное восприятие | Гедонизм | Креативность Чувственность Магия | Удовольствие Эстетика и полисенсуальность Делают жизнь красивой | Изысканность Гламурность Великолепие |
| Продолжение собственного «я» | Знание, что только у некоторых это есть | Делают людей более изящными Показывают, кто ты есть на самом деле Доставляют удовольствие Владеют лишь некоторые | Лидирующий Очень сильный Вознаграждающий Успешный | |
| Другие характеристики | Традиции Международная репутация Долгая история Создано гением креативности Никогда не вы-ходят из моды На острие моды | Передается по наследству и персональная история Чрезмерность и нефункциональность Создают мечту |
Не входя в подробный анализ результатов этого исследования, следует отметить, что для целей данного доклада чрезвычайно важным являются следующие соображения. Во-первых, появление последовательных международных исследований по восприятию роскоши свидетельствует об изменениях в потреблении этой категории брендов; во-вторых, идет активный поиск научных объяснений меняющейся структуре потребления люксовых продуктов. Большинство исследователей, отмечая и растущие доходы потребителей, и экономический рост многих национальных экономик, все же склоняются к тому, что ответ на вопрос «Почему продуктов категории роскоши стали потреблять больше?» лежит в области психографического сегментирования потребителей и позиционирования самих люксовых продуктов. То есть – в области маркетинга.
3.4 Специфика брендинга категории роскоши в фэшн-бизнесе
Существует несколько моделей, в основном созданных для понимания закономерностей развития брендинга в области моды, на которые имеет смысл обратить пристальное внимание. Особо хочется подчеркнуть, что все нижеприведенные модели созданы в Европе, в определенной степени заполняя тот вакуум, который продемонстрировала англо-саксонская школа развития теории брендинга, рассмотренная выше.
Модели Капферера. Большинство дизайнерских брендов в фэшнбизнесе принадлежат к категории роскоши. В 1997 г. Ж.-Н. Капферер предложил систему взаимоотношений массовых брендов и брендов категории роскоши (рис. 5).
Согласно этой системе рынок, имеет пирамидальную структуру, на вершине которой находятся так называемые продукты-griffe, под которыми понимаются уникальные вещи, подписанные самим креатором, чаще всего существующие в одном экземпляре, «материализованное совершенство». Следом за продуктами-griffe располагаются бренды категории роскоши, которые производятся небольшими сериями с использованием цеховых (в высоком смысле этого слова) традиций, которые считаются гарантиями высокого качества, в процессе производства широко применяется ручной труд. В качестве примеров таких брендов Капферер называет Hermиs, Rolls-Royse и Cartier. На третьем уровне расположены упрощенные (рационализированные, с точки зрения массового производства) версии брендов категории роскоши. Именно здесь происходит индустриализация бренда, когда известное имя в категории роскоши позволяет генерировать добавленную стоимость для продуктов высокого качества, но не роскоши. К ним Капферер относит парфюмерные и косметические линии Dior и Yves Saint Laurent, а также диффузные линии этих брендов.
Управление категорией роскоши, таким образом, сводится к построению системы взаимодействия между этими тремя уровнями. Главное – не допускать сползания продукта в низшую четвертую зону, где находятся бренды массового производства. Генератором прибыли является третий уровень системы, который позволяет делать инвестиции в создание продукта-griffe, чтобы поддерживать ауру уникальности и креативности, являющиеся базовыми для этого продукта. Если аура уникальности и креативности исчезает, то уровень прибыли в низшей части пирамиды падает пропорционально тому, как марочное название теряет свой престиж.
Аура, в свою очередь, дает возможность переносить базовые атрибуты продукта-griffe на систему двух низших уровней. Также Капферер отмечает, что чем больше марочный капитал используется, тем больше он нуждается в регенерации: «Именно поэтому индустриальные группы, инвестирующие в бренды категории роскоши, совершат большую ошибку, если решат сократить расходы на финансирование от кутюр и процесс чистого искусства. Именно эти инвестиции помогают создать капитал мечты и ауры».
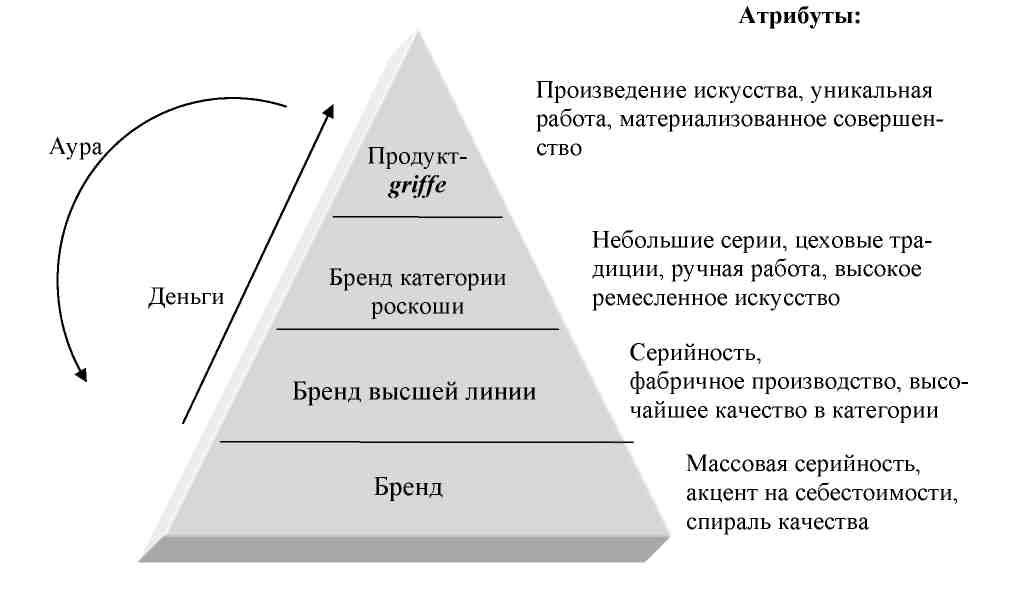
Рис. 5. Система взаимоотношений массовых брендов и брендов категории роскоши
Управление категорией роскоши, таким образом, сводится к построению системы взаимодействия между этими тремя уровнями. Главное – не допускать сползания продукта в низшую четвертую зону, где находятся бренды массового производства. Генератором при-были является третий уровень системы, который позволяет делать инвестиции в создание продукта-griffe, чтобы поддерживать ауру уникальности и креативности, являющиеся базовыми для этого продукта. Если аура уникальности и креативности исчезает, то уровень прибыли в низшей части пирамиды падает пропорционально тому, как марочное название теряет свой престиж.
Однако, чем больше мы покупаем люксовые бренды, тем меньше мы о них мечтаем. И здесь возникает парадоксальная ситуация: чем больше у люксового бренда покупателей, тем сильнее его аура нуждается в постоянном восстановлении.
Недостаток пирамидальной модели, кстати, полностью повторяющей структуру фэшн-рынка, заключается в том, что чем более доступные потребителю бренды третьего уровня доверяются другим дизайнерам, тем более бренд отдаляется от вершины пирамиды, тем менее в бренде остается креативности. То есть, расширение бренда вниз демонстрирует все меньше и меньше творческой составляющей бренда, превращаясь всего лишь в эксплуатацию марочного названия.
К описанной модели Капферер относит так называемые исторические бренды, бренды, созданные великими кутюрье (в современной трактовке – дизайнерами) и пережившие своих создателей.
Вторая модель для люксовых брендов, предоженная Капферором, обобщает логику развития брендов не имеющих исторических корней, придумывающих истории о себе самих, мифологизирующих корпоративную историю. У таких брендов - «расказчиков историй» есть конкретный адрес «прописки»: США – молодое современное государство, как отмечает Капферер «непревзойденный мастер в искусстве вплетения мечты в свои истории», в качестве эталонных примеров называя Голливуд и Диснейленд13.
Описываемая модель может быть плоской, циркулярной и звездообразной. В центре располагается идеал бренда, а его расширения, лицензии и т.п. находятся на более или менее равном расстоянии от идеала. Следовательно, отношение ко всем этим расширениям одинаково, тогда как каждое из них привносит собственное индивидуальное выражение этого идеала на целевой рынок. Каждое из таких расширений изображает бренд в равной степени значимо и играет собственную роль в формировании целостности бренда. В качестве примера иллюстрирующего такой подход к бренд-билдингу возможно рассмотреть бренд Ralph Lauren, созданный потомком эмигрантов из Одессы Ральфом Лифшицем, который построил свой бренд на идеалах американской аристократии, которые символизирует высшее общество Бостона (рис.6).
Такая бизнес-модель, по мнению Капферера, не имеет ничего общего с удачей или потребностью дизайнера в самовыражении – это экономическая необходимость для любого бренда, который продолжает продаваться по доступной цене. Не существует способа, позволяющего поддерживать сеть эксклюзивной дистрибуции со средней ценой около $ 50 – цене рубашки поло Ralph Lauren.
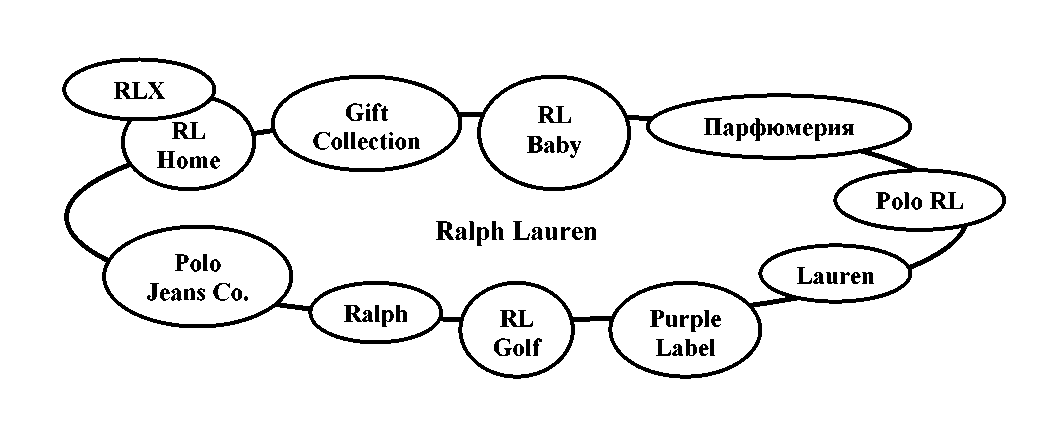
Рис.6. Бренд Ralph Lauren
Экономика обретает реальность в такой модели только при многократных расширениях. В подобной плоской или концентрической структуре бренда, расширения возможны как вертикально так и горизонтально. Основная цель вертикального расширения: от наиболее дорогих суббрендов к более дешевым, осуществляется для увеличения средних цен. Целью же горизонтального растяжения: от одежды к парфюмерии и домашним линиям является усиление дистрибуции и минимизация коммуникационных расходов на продвижение бренда.
Пирамида роскоши. Наиболее востребованной и актуальной моделью в XXI в. среди профессионалов стала модель пирамиды роскоши, представленная на Мировом Конгрессе Роскоши (World Luxury Congress) в 2006 г., практической конференции, объединяющей наиболее заинтересованных в сотрудничестве и кооперации игроков в индустрии роскоши. Пирамиду роскоши формируют три уровня (рис.7).
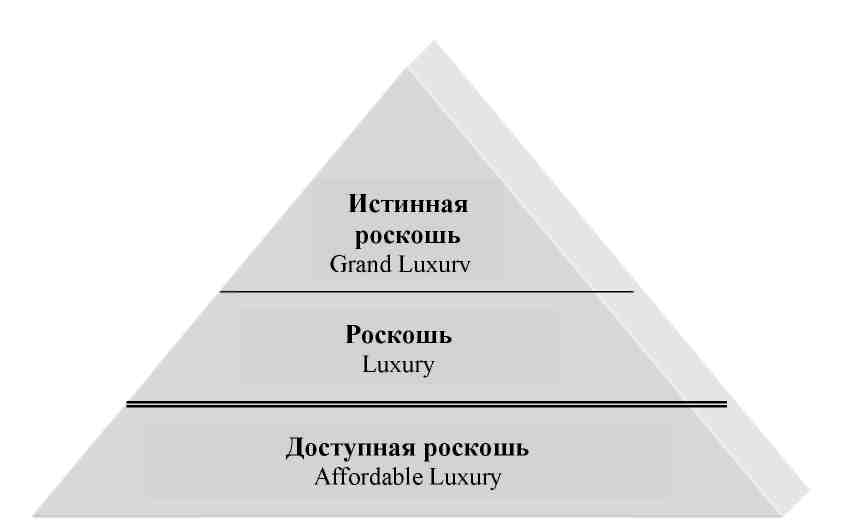
Рис. 7. Пирамида роскоши
В основании пирамиды находятся продукты, принадлежащие к так называемой категории «Доступной роскоши», которая рассматривается как фаза знакомства с продуктами, не являющимися необходимыми с рациональной точки зрения, как переходная фаза от рационального потребления к избыточному. Именно здесь проходит граница между устоявшимися в обществе представлениями о настоящей и новой роскоши. Традиционно на этом уровне находятся вторые и третьи линии дизайнерских фэшн-брендов (D&G, Armani Exchange, Mo-schino Chip&Chic) и функциональные линии (Versace Sport, MaxMara Weekend), т.е. диффузные бренды.
Выше на втором уровне располагаются люксовые бренды с устоявшейся репутацией, уже обладающие историей успеха. Чаще всего основатели таких брендов (в нашем случае дизайнеры) находятся в добром здравии и чаще всего принимают участие в управлении (дизайне) собственных брендов. Для этого уровня также характерны названия брендов, повторяющие фамилии дизайнеров, что дает дополнительные гарантии в «персонифицированом» качестве и уровне дизайнерских разработок. В качестве примера можно привести такие бренды как Dolce & Gabbana, Giorgio Armani, Prada и т.п.
На вершине пирамиды располагается категория истинной роскоши. Бренды, принадлежащие к этой категории, имеют долгую и успешную историю, пережили своих создателей и смогли творчески сохранить и воспользоваться культурным наследием торговой марки. При этом, культурное наследие бренда рассматривается как основа для инновации. Многие бренды, принадлежащие к этой категории, уже отметили свой 100-летний юбилей, например Hermйs (основан в 1837 г.), Louis Vuitton (основан в 1854 г.) и остались востребованы потребителями с одной стороны, с другой – являются одними из самых дорогих брендов мира по оценкам консалтинговых компаний (табл.3.5).
Таблица 3.5 Ведущие глобальные фэшн-бренды
| Бренд |
Стоимость (Brand Value) ($ млрд.) |
% роста к предыдущему году |
Страна |
Место в списке 100 ведущих мировых брендов (2006) |
||||
| 2006 | 2005 | 2004 | 2003 | 2002 | ||||
| Louis Vuitton | 17.61 | 16.01 | 6.60 | 6.71 | 7.05 | +10 | Франция | 17 |
| Gucci | 7.16 | 6.62 | 4.72 | 5.10 | 5.30 | +8 | Италия | 46 |
| Chanel | 5.16 | 4.78 | 4.42 | 4.32 | 4.27 | +8 | Франция | 61 |
| Hermйs | 3.86 | 3.54 | 3.38 | 3.42 | нет данных | +9 | Франция | 81 |
| Prada | 2.88 | 2.76 | 2.57 | 2.54 | 2.49 | +4 | Италия | 96 |
| Armani | 2.79 | 2.68 | 2.62 | нет данных | нет данных | +4 | Италия | 97 |
| Burberry | 2.79 | нет данных | нет данных | нет данных | нет данных | Велико-британия | 98 | |
Безусловно, пирамидальная модель роскоши является весьма упрощенной. В идеале подобное восприятие роскоши должно быть индивидуализированным для различных потребительских сегментов. Для некоторых потребителей категория доступной роскоши начинается с покупки губной помады Chanel, а для кого-то с аренды Ferrari на выходные. В зависимости от таких переменных как доход, стиль жизни, общего культурного уровня, так называемые «entry products» могут значительно различаться.
Модель Кучинелли. Брунелло Кучинелли – итальянский дизайнер и производитель роскошного кашемирового трикотажа Brunello Cucinelli в 2006 г. в интервью журналу «Эксперт» предложил свое видение системы современных люксовых брендов (рис.8). Согласно этой модели рынок роскоши фэшн-продуктов формируют брендированные товары, которые делятся на две большие группы: премиум и роскошь.
Сегмент премиум формируют дизайнерские бренды с рыночно ориентированным дизайнерским потенциалом, четко следующие модным тенденциям, поддерживающие необходимое для фэшн- продуктов качество, с весьма умеренными (по сравнению с истинной роскошью) ценами. То есть, кофточка по цене ? 500 покупается на один сезон5. Для этого сегмента характерно также приглашение различных (иногда неизвестных потребителям) дизайнеров для работы над расширениями брендов в диффузные и функциональные линии. В этой категории также полностью отсутствует ручной труд, производство фэшн-продуктов может располагаться в любой географической точке (включая Китай, Индию, Словению и Болгарию).
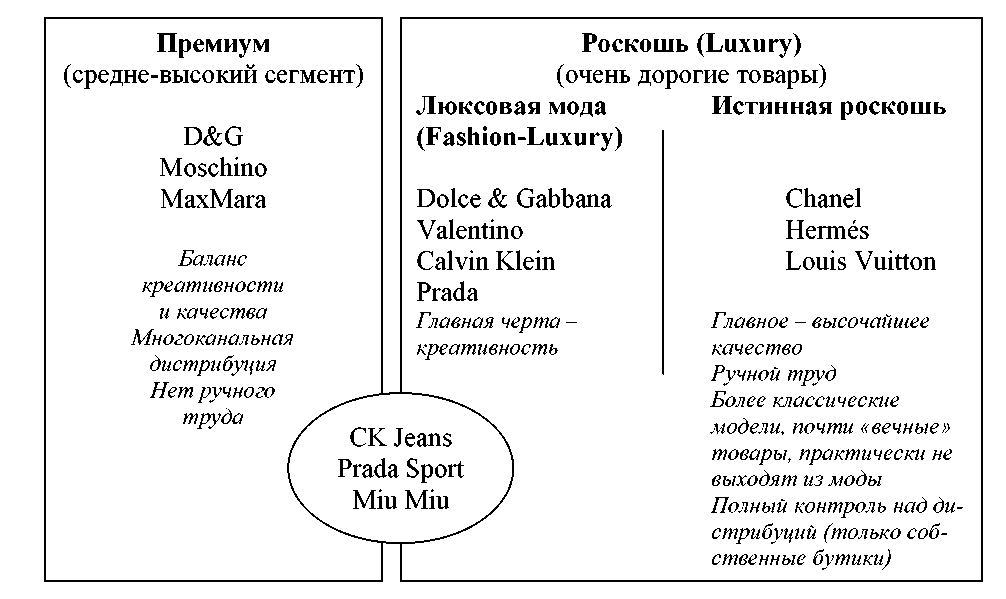
Рис. 8. Модель Кучинелли
Сегмент роскоши условно разделяется на два кластера. Первый называется люксовая мода, куда включаются первые линии современных дизайнерских линий, фактически, с точки зрения структуры фэшн-рынка – это прет-а-порте. Креативность и личность дизайнеров являются ключевыми факторами дифференциации здесь. Цены на фэшн-продукты высокие, обычно на порядок выше, чем в сегменте премиум.
Второй кластер носит название истинная роскошь. Основу дифференциации составляет подход к качеству, которое может быть только высочайшим. Бернар Арно (CEO LVMH) называет такое качество «бескомпромиссным». Высока доля ручного труда, и именно ручной труд оказывает наиболее драматическое влияние на цену фэшн-продуктов. Эксперименты в области дизайна возможны, но только для кутюрных коллекций. Одежда прет-а-порте де люкс (обычно бренды принадлежат к этой категории одежды) ориентирована на следование классическим стилям, которые рассматриваются дизайнерами как культурное наследие брендов, практически не выходит из моды. Еще одной отличительной чертой кластера «истинная роскошь» является полный контроль над дистрибуцией компанией-владельцем бренда. Дистрибуция же является селективной, тщательно выбирается не только географическое положение бутиков (обычно столичные города), но координаты внутри выбранного города: центральные, престижные улицы, кварталы моды и т.п.
3.5 Возможные сценарии развития портфелей люксовых фэшн-брендов
Анализируя состояние современных люксовых брендов в фэшн-бизнесе, следует отметить несколько важных тенденций в управленческой практике и сформулировать ряд вопросов, ответы на которые могут определить будущее этих брендов:
- Мультибрендовый подход: создание портфеля дизайнерских брендов, объединенных единой организационной структурой, в которой каждый из брендов сохраняет творческую независимость. Примерами такого подхода являются LVMH, Gucci Group, Prada. Сформировавшись в середине 1990-х гг., путем ак-визиций, слияний и поглощений, подобные управленческие структуры продемонстрировали устойчивость к кризисам в фэшн-индустрии. Однако начало ХХI в. вносит коррективы в подобный сценарий развития. LVMH в 2005 г. продает бренд Christian Lacrouix. Gucci Group заявляет о возможной продаже брендов Alexander McQueen, Stella McCartney и Balenciaga, если к 2007 г. эти бренды не начнут приносить прибыль. Prada в обозримом будущем по оценкам аналитиков не сможет стать публичной компанией и начать IPO. Сохранится ли мультибрендо-вый подход к управлению портфелем дизайнерских брендов в ХХI в. или же произойдет «распад» современных империй роскоши? Вот ключевой вопрос для крупнейших мировых фэшн-конгломератов, ответ на который может существенно изменить современный фэшн-рынок.
- Монобрендовый подход: является классическим (и историческим) для дизайнерских брендов. Здесь также формируется портфель брендов, объединенных общим «родительским» брендом. Примерами являются Armani Group, Versace, Chanel, Hermйs, Dolce & Gabbana. Являясь чрезвычайно закрытыми организациями (исключение – Armani Group) эти компании не публикуют финансовую отчетность, не комментируют собственную управленческую практику, в большинстве случаев полностью контролируют собственную розничную продажу. Chanel и Her-mйs к тому же не диверсифицируются внутри бренда. Каким будет сценарий развития у подобных компаний? Присоединение к фэшн-конгломератам или сохранение независимости? Или некий другой вариант, ранее не используемый на фэшн-рынке? Ответов пока нет.
«Pambianco Licensing», подразделение итальянского исследовательского центра «Pambianco», специализирующегося на исследованиях рынков модной индустрии и предметов роскоши, сообщает, что за последние два года пять крупнейших мировых оптических компаний добавили в свои портфели 11 новых брендов. Таким образом, они сосредоточили в своих руках 74 лицензии из 300, существующих на рынке. При этом количество их собственных, домашних коллекций уменьшилось с 25 до 23. После некоторого противостояния между «Safilo» и «Luxottica» обе компании количественно и качественно укрепили лицензионные части своих портфелей.
В течение двух последних лет «Safilo» существенно увеличила объем продаж брендовых очков благодаря тому, что к ней от компании «Luxottica» перешли бренды «Giorgio Armani» и «Emporio Armani». «Luxottica» отбила удар, приобретя «Prada», «Miu Miu» и «Jil Sander», лицензиями на которые прежде владела группа «De Rigo», а также положив в свой портфель бренды «Versace» и «Versus».
По мнению Карло Памбьянко (Carlo Pambianco), президента организации, носящей то же имя, концентрация лицензий вызвана возросшими объемами продаж крупных компаний, многие из которых находят дополнительную опору в работе подконтрольных им сетей розничной торговли.
Компания «Metzler International» оставила за собой марки «Revlon», «Paloma Picasso», «Longines» и «Van Laack». А «Marcolin» отказалась от некоторых лицензий, включая «Fornarina», но обзавелась другими престижными марками – «Timberland» и «Kenneth Cole» (не забывая о «The North Face», «Montblanc» и «Costume National»); также «Marcolin» по-прежнему владеет такими успешными брендами, как «Dolce & Gabbana» (продажи этой коллекции составляют 38% продаж компании), «Roberto Cavalli» и «Miss Sixty». Группа «De Rigo» рассталась с пятью марками (включая «Prada», «Miu Miu», «Jil Sander» и «Helmut Lang» и собственную линию «Rolling»), но оставила за собой очень популярные бренды «Sting» и «Police», а также свои бренды класса люкс. Успешным охотником за брендами в 2002–2003 годах была и компания «Allison», которая за этот период прибрела лицензии на выпуск коллекций «Les