Стратегии поведения субъектов мировой индустрии предметов роскоши на основе управления дизайнерскими брендами
Компания Armani также использует собственную торговую сеть - 341 магазин, где производит 70% годовых продаж. Джорджио Армани добивался полной интеграции своей компании с самого начала ее создания в 1975 г.; в итоге была создана компания, которая осуществляет весь цикл необходимых процессов, начиная от дизайна и производства и заканчивая продажей готовой продукции потребителям.
В то же время в индустрии предметов роскоши существуют компании, которые предпочитают балансировать самостоятельные продажи с продажами через независимых продавцов или франчайзинговые договоры. Например, группа Richemont продает свою продукцию во всем мире как в 552 собственных магазинах, что в начале 2004 г. составило 41,2%, так и через франчайзинговые компании. Другие ведущие компании отрасли - Bulgari и Burberry, - придерживаясь аналогичной позиции, в тот же период довели долю продаж через собственную торговую сеть до 44 и 38% соответственно.
Лидер мировой индустрии предметов роскоши группа LVMH, которой принадлежит 15%-я доля мирового рынка, также предпочитает сочетать оба вида продаж, но предпочтение все-таки отдает не собственным продажам. Даже после покупки в разные годы некоторых известных торговых организаций, таких как DFS Galleria (1997 г.), Sephora (1998 г.), Miami Cruiseline Services (2000 г.) и La Samaritaine (2001 г.), и создания специального корпоративного подразделения по розничной торговле, доля продаж через собственную торговую сеть в 2003 г. составила всего 25% от общих продаж группы.
Продажи через собственную торговую сеть имеют как свои преимущества, так и недостатки. Основной плюс такого подхода заключается в том, что он позволяет компаниям лучше проследить процесс продвижения продукта и контролировать продажи. Главный недостаток - большие издержки, связанные с созданием собственной торговой сети и запуском магазинов, отдача от которых начинается только через 3-5 лет. По некоторым оценкам, для того, чтобы не быть убыточными, компании должны оперировать как минимум 150 магазинами. Поэтому компании, производящие предметы роскоши, стараются сочетать оба подхода при реализации своей продукции на рынке.
Таким образом, в индустрии предметов роскоши компании прибегают к стратегии вертикальной интеграции, но в целом подобные фирмы в ней не доминируют.
2.2.3 Диверсификация
Стратегия диверсификации бизнеса - еще один вид корпоративной стратегии, которая применяется ведущими игроками индустрии предметов роскоши. Она, наряду со стратегией интеграции, позволяет компаниям отрасли более рационально использовать свои ресурсы, получать экономию от масштаба и сокращать бизнес-риски.
В индустрии предметов роскоши активнее других стратегию диверсификации использовала группа LVMH, которая, помимо расширения своей деятельности внутри отрасли, с помощью нескольких поглощений внедрилась в медиа-индустрию, приобретя компании Tribune Des-fosses, Investir, Radio Classique и Con-naissance des Arts, и в аукционный бизнес, купив акции аукционных домов Etude Tajan и Phillips, de Ригу & Luxembourg.
Интересным примером диверсификации бизнеса можно назвать внедрение двух лидеров индустрии предметов роскоши, компаний Bulgari и Armani, в индустрию гостеприимства, точнее, в сектор отелей и курортов класса люкс.
Старейшая компания Bulgari, которая была создана в 1905 г. и первоначально занималась дизайном и производством ювелирных изделий и часов, с начала 1990-х гг. стала расширять свой бизнес. В 2001г. к линиям ювелирных изделий, часов, кожаных изделий, аксессуаров, парфюмерии и предметов домашнего убранства компания решила добавить новый бизнес, создав совместное предприятие с известным игроком мировой индустрии гостеприимства - американской компанией Marriott International. В результате этой сделки планируется построить по всему миру семь отелей класса люкс, которые будут оформлены по дизайну Bulgari и носить ее имя, а управляться - дочерней компанией Marriott International, известной гостиничной цепью класса люкс Ritz-Carlton. Один отель уже функционирует в Милане, а другой откроется осенью 2006 г. на индонезийском курорте Бали.
Если партнером компании Bulgari по совместному проекту выступает довольно известный и опытный игрок отельного бизнеса, то партнером Armani в его амбициозном проекте диверсификации своего бизнеса является крупная девелоперская и риэлторская компания из Объединенных Арабских Эмиратов EMAAR Properties. Соглашение о создании цепи высококлассных отелей по всему миру было подписано руководителями обеих фирм в середине 2005 г. По этому соглашению компания Armani предоставляет своему партнеру долгосрочную лицензию для управления коллекцией из 10 высококлассных отелей под названием Armani Hotel and Resort.
По замыслу авторов проекта, арабский партнер будет осуществлять строительство отелей, инвестируя в него 1 млрд долл., и управление ими, а итальянский партнер - заниматься внутренним дизайном, используя свои элегантные коллекции. С этой целью компания Armani в 2004 г. создала специальное подразделение, которое занимается разработкой концепции дизайна отелей. Планируется, что первый отель, носящий имя знаменитого дизайнера, откроется в 2008 г. в Дубае, а затем в Милане, Нью-Йорке, Лондоне и других крупнейших туристических центрах мира.
Входя в отельный бизнес, чьи дела после некоторого спада в начале 2000-х гг. стали улучшаться по мере оздоровления мировой экономики и в связи с ростом международного туризма, эти два ярких представителя индустрии предметов роскоши планируют получить синергический эффект от продвижения собственных продуктов на мировом рынке. Например, очевидно, что марка легендарного дизайнера, которую знают покупатели разных видов продукции компании, будет продвигать отели Armani Hotel and Resort на рынке. В свою очередь, отели будут продвигать продукцию компании: отельные номера и холлы будут хорошими демонстрационными залами предметов домашнего убранства, выпускаемых под торговой маркой Armani Casa.
Приведенные примеры диверсификации бизнесов компаний Bulgari и Armani за счет создания совместного предприятия в одном случае и долгосрочного партнерства - в другом - свидетельствуют об использовании иного вида корпоративной стратегии - формирования стратегических альянсов.
2.3 Lvmh и ее конкуренты
В индустрии предметов роскоши некоторые компании, придерживаясь интеграционной стратегии и стратегии диверсификации, превратились в мульти-брендовые компании и стали ведущими игроками внутри отрасли. Среди них такие мультипрофильные конгломераты, как LVMH, Richemont, Gucci Group, Hermes, а также группы Prada Group и Swatch Group, сконцентрированные на относительно узких направлениях. Так, бренды Prada Group (Prada, Churcu и Helmut Lang) работают только в секторе фэшн, а многочисленные бренды Swatch Group (Swatch, Blancpain, Omega, Certi-na, Longines, Rado, Tissot, Pierre Bal-main и др.) известны в секторах часов и ювелирных изделий.
Ощутимую конкуренцию ведущим компаниям оказывают такие бренды-одиночки, как Armany, Bulgari, Chanel, Tiffany, Burberry. Ряд из них производит товары только одного сектора, некоторые же - товары разных секторов. Например, имя Burberry известно только в фэшн-секторе, a Chanel, помимо фэшн, присутствует также в секторах парфюмерии и косметики, кожаных и ювелирных изделий.
Итак, внутри индустрии предметов роскоши образовались разные группы компаний, выбравшие собственные стратегические линии развития для конкурентной борьбы. Как отмечалось, две из них - LVMH и Gucci - стали пионерами в области применения мультибрэн-довой стратегии.
LVMH и ее конкурент Gucci, присоединяя к себе известные бренды, стараются сохранить в той или иной мере их самостоятельность (сегодня около сорока брендов LVMH конкурируют друг с другом), создавая такую организационную структуру, которая могла бы сочетать децентрализацию в творческом процессе с централизацией в операционных процессах. Централизуя свои бизнес-процессы, скажем, закупку материалов или продажи, эти компании часто получают синергический эффект. Например, покупая рекламные услуги оптом для своих брендов, компания LVMH получает от поставщиков этих услуг 20%-ю скидку. В то же время руководство LVMH и Gucci старается сочетать творческий и инновационный подходы внутри компаний с жесткой финансовой и коммерческой дисциплиной. Они дают менеджерам своих дочерних брендов самостоятельность в управлении до тех пор, пока последние приносят прибыль, а в случае убытков эти бренды выставляются на продажу.
LVMH, в добавление к своей мульти-брендовой стратегии, использует и так называемую стратегию звездных брендов. Глава этого конгломерата Бернар Арно признается, что «наша стратегия - обладание несколькими звездами. К сожалению, в бизнесе предметов роскоши существует не так много звезд. Звезда - что это такое? Это имя, которое является самым лучшим. Это имя, которое очень прибыльно. Но количество истинных звезд меньше, чем пальцев на моих обеих руках». А в интервью изданию Harvard Business Review Арно уточняет, что «звездный бренд дол-обладать четырьмя необходимыми характеристиками. Звездный бренд - это вечный бренд, современный, быстрорастущий и высокоприбыльный».
Придерживаясь этой стратегии, компания старается максимально развить свои звездные бренды, усилив инновационные процессы и качество их продукции. Таких брендов у LVMH на сегодняшний день два: Louis Vuitton, обеспечивающий 60% операционной прибыли группы LVMH, и Christian Dior.
Для сохранения синонима качества своих звездных брендов LVMH предпочитает производить их продукцию на собственных предприятиях, где бы они ни располагались: например, сумки марки Louis Vuitton изготавливают на предприятиях, находящихся во Франции (13 предприятий) и Испании (2 предприятия). Такая политика себя оправдала, и этот старейший бренд демонстрировал звездные результаты даже в кризисный период. Так, его объемы продаж в 2003 г. составили 3,8 млрд. долл., а благодаря таким впечатляющим результатам цены на акции LVMH за период с марта 2003 г. по март 2004 г. удвоились и достигли 75 долл.
Отметим, что часть производственного процесса при изготовлении изделий других своих брендов, например Celine и Fendi, группа LVMH поручает внешним производителям.
У компании LVMH есть еще несколько брендов, которые являются восходящими звездами, и кто-то из них в скором будущем может стать одним из обеспечивающих ее рост брендов. Среди них Fendi, TAG Heuer, Sephora и др.
У одного из основных конкурентов LVMH - группы Gucci - также есть звездный бренд, который вполне удовлетворяет критериям Арно, - это Gucci. Однако группа Gucci свою мультибрэн-довую стратегию проводила, основываясь сразу на нескольких брендах. Правда, не все выбранные бренды оправдали надежды руководства группы. Так, большие надежды возлагались на бренд Ives Saint Laurent, но его доходы сокращались с каждым годом. Место этого именитого бренда заняли другие, и в настоящее время одним из быстрорастущих брендов группы является Bottega Veneta.
Компания Bottega Veneta была основана в 1966 г. семьей Молтедо, которая в 2001 г. продала бренд. За короткий период компания смогла достичь высоких экономических показателей, опередив при этом другие именитые бренды группы Gucci. Только за 2005 г. она смогла увеличить свои продажи на 66% и утроить свою прибыль, доведя эти показатели до уровня 190 млн. долл. и 17 млн. долл. соответственно.
Еще одним отличием LVMH от конкурентов является так называемая отраслевая стратегия. Еще в 1997 г. во время финансового кризиса в Азии компания решила создать отделения по отдельным специализациям, что по замыслу руководства компании должно было способствовать росту относительно небольших брендов, а также позволяло бы получить ощутимую экономию от масштаба и сократить издержки производства. Данный процесс начался с создания отделения парфюмерии и косметики. В 1999 г. были образованы фэшн-группа и отделение часов и ювелирных изделий, а чуть позже - отделение вин и спиртных напитков, а также отделение розничной торговли. Всего в компании было сформировано пять отделений по разным бизнес-направлениям.
Целью такой реорганизации являлось сокращение нагрузки на руководство LVMH. Благодаря многочисленным аквизициям компания настолько расширилась и усложнилась, что в прямом подчинении у ее президента оказалось огромное количество подразделений. Вновь назначенные президенты отделений должны были стать посредниками между президентом компании и руководством брендов.
В 2001 г. руководство LVMH приняло решение укрепить ювелирное направление и добавить к своему богатому известными брендами портфелю еще одно популярное имя. Для этого она создала стратегический альянс с известным мировым поставщиком алмазов и бриллиантов - южноафриканской компанией De Beers. Этот альянс представляет собой совместное предприятие на паритетной основе по розничной продаже ювелирных изделий. Каждая из сторон будет инвестировать по 200 млн. долл. в течение 4-5 лет. Первые магазины, носящие имя De Beers, уже работают в Лондоне, Токио, Осаке, Нью-Йорке, Париже и Лос-Анджелесе.
Создавая это совместное предприятие, компания LVMH, помимо добавления к своему портфелю еще одного известного имени, стремилась установить надежное и продолжительное партнерство с одним из своих поставщиков. Благодаря этому проекту компания De Beers приняла новую стратегию развития на основе интеграции собственного бизнеса и получила возможность сочетать свой долголетний производственный опыт с опытом партнера в сфере маркетинга.
Помимо вышеперечисленных стратегий, компания LVMH добавляет стоимость с помощью относительно нового вида корпоративной стратегии - социальной ответственности, или социальной солидарности. В ее рамках LVMH финансирует программы здравоохранения и медицинских исследований, оказывает помощь инвалидам, пожилым людям и детям (участвует в программе подготовки юных художников из стран Восточной Европы), а также большую поддержку студентам, будущим дизайнерам и менеджерам отрасли. Компания организует различные профессиональные фестивали и налаживает партнерство с ведущими учебными заведениями Франции и зарубежных стран. Еще одно направление социальной солидарности компании - это помощь искусству и культуре. Она активно способствует восстановлению объектов культурного наследия как внутри страны, так и за рубежом, обогащая их новыми экспонатами. Например, один из ее известных брендов - Veuve Clicquot - помог реставрировать Розовый павильон Павловского парка под Петербургом.
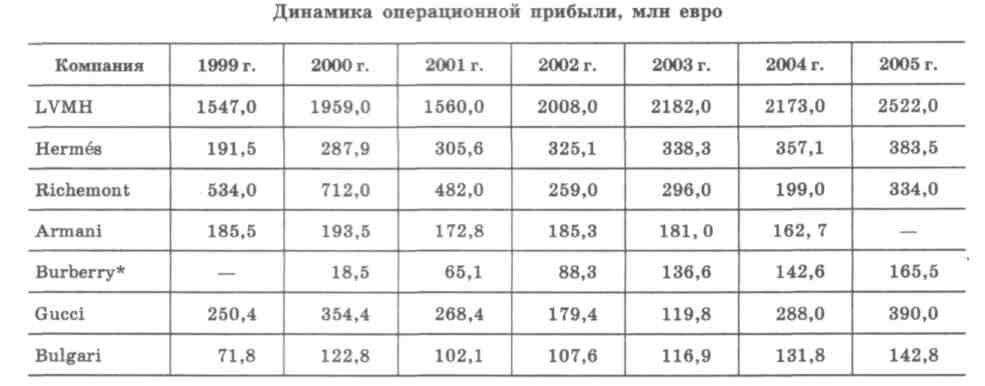
Таблица 2.3
Применяя этот новый вид корпоративной стратегии, группа LVMH не является исключением в отрасли. Ее конкуренты также осуществляют финансовые выплаты для различных социальных программ. Например, компания Tiffani & Со в 2004 г. сделала единовременное пожертвование в размере 25 млн долл. в поддержку программ по образованию и защите окружающей среды. Компания Richemont, также использующая стратегию социальной ответственности, активно поддерживает обучение молодых специалистов. Так, под ее непосредственным патронажем в 2004 г. в Милане была открыта Академия творчества, где готовят дизайнеров и менеджеров, а в 2002 г. ее известный ювелирный бренд Cartier открыл в Париже Институт ювелирного дела.
Итак, конкуренты компании LVMH пытаются не отставать от нее и применяют либо перечисленные стратегии корпоративного уровня, либо стратегии бизнес-уровня. Например, группа Hermes является одной из немногих компаний, которым удалось сохранить положительную динамику операционной прибыли с наступлением периода кризиса для отрасли после 2001 г. (табл. 2.3). В этом компании помогли два фактора: во-первых, в 2003 г. она, в отличие от основных конкурентов, легче перенесла экономический кризис на одном из своих основных рынков в Японии; во-вторых, компания осуществляет грамотные инвестиции в производство (особенно кожаных изделий) и розничную торговую сеть, которые в 2001-2003 гг. выросли на 47%.
Другой конкурент LVMH, британская компания Burberry, в период 2000-2003 гг. показала фантастический рост своей операционной прибыли - 638% (табл. 4). Этот успех в первую очередь был связан с грамотной стратегией дифференциации продукта и запуском новых линий под единой торговой маркой. Среди новых линий компании были Burberry Prorsum (продукция бренда нацелена на относительно состоятельных людей), Thomas Burberry (молодежная линия) и Burberry Touch (парфюмерная линия). Компания также вела агрессивную стратегию интернационализации своего бизнеса и демонстрировала высокий уровень возврата от инвестиций, что способствавало в 2002 г. повышению цены акций до 230 фунтов стерлингов, высокого для того времени уровня.
Компания Giorgio Armani, как и Burberry, с начала 2000-х гг. использовала стратегию расширения своих продуктовых линий, запустив линии Giorgio Armani Cosmetics и Armani Casa. В 2001 г. компания существенно увеличила производственные мощности и расширила торговую сеть. Было создано совместное предприятие под названием Borgo 21 с итальянским производителем женской и мужской одежды Vestimenta, с которым Giorgio Armani имела франшизное соглашение еще с 1979 г. В 2002 г. были запущены новые парфюмерные линии Armani Mania и Armani Sensi, а также ювелирная линия Emporio Armani Jewellery.
Таким образом, Giorgio Armani смогла пережить кризисный период, придерживаясь стратегии дифференциации своего продукта. Такой стратегии дизайнерский дом следовал и в предшествующие годы, тогда как его основные конкуренты - LVMH, Gucci, Richemont, Hermes и другие - занимались поглощением новых брендов.
И наконец, о кадровой стратегии. Безусловно, в росте или падении той или иной компании в индустрии предметов роскоши большое значение имеет личность руководителя. Так, успех компании Burberry специалисты, помимо прочего, связывают с назначением в 2001 г. ее художественным директором Кристофера Бейли, который до этого работал в Gucci. А компания Hermes продолжает успешно работать благодаря своему новому художественному директору Жан-Полю Готье.
Важную роль в развитии компании играют и руководители отдельных брендов. Так, художественный директор бренда Louis Vuitton Марк Джекобе много сделал для роста как данного бренда, так и материнской компании LVMH в целом. Он стал настолько ценным руководителем бренда, что Арно решил оставить его на прежней позиции и даже инвестировал в созданный Джекобсом собственный дизайнерский дом в Нью-Йорке.
По мнению специалистов, на современном этапе развития индустрии предметов роскоши значительный вклад внесли руководители компаний LVMH, Gucci и Giorgio Armani. Если художественные директора групп LVMH и Gucci Джон Галлиано и Том Форд превратили имена своих компаний в синоним творчества и элегантности, то главные исполнительные директора этих же групп, Бернар Арно и Доменико Де Соле, обеспечили их финансовый успех. А Джорджио Армани стал примером для подражания как дизайнер, маркетолог и финансист.
Между тем назначение на руководящие посты так называемых звездных дизайнеров таит в себе и определенную опасность для компаний. В основном это связано с постепенным уменьшением интереса ряда потребителей к бренду, к которому они годами были лояльны, и их большей заинтересованностью творчеством его главного дизайнера, как это случилось с брендом Louis Vuitton. А руководство компании PPR, владеющей группой Gucci, в ноябре 2003 г. объявило об отставке главного исполнительного директора и художественного директора группы. Причинами этого стали чрезмерная концентрация власти в их руках внутри группы и возрастание лояльности клиентов Gucci к молодому многообещающему американскому дизайнеру Тому Форду, хотя в свое время, когда два гиганта - PPR и LVMH - боролись за группу Gucci, именно Доменико Де Соле и Том Форд настояли на вхождении группы в состав PPR, надеясь получить большую творческую самостоятельность для своих брендов от владельца группы.
3. ПОРТФЕЛЬНЫЙ ПОДХОД К УПРАВЛЕНИЮ ДИЗАЙНЕРСКИМИ БРЕНДАМИ В ФЭШН-ИНДУСТРИИ НА МЕЗОУРОВНЕ
3.1 Сущность и принципы формирования портфеля брендов
Количество продуктов различных по своему качеству присоединенных к бренду принято называть марочным портфелем (brand portfolio). Следует отметить, что единой, стройной и непротиворечивой классификации подходов к принципам формирования портфеля брендов сегодня не существует.
Есть лишь несколько школ, которые настаивают на оригинальной терминологии, фактически плодя множественность трактовок одних и тех же явлений. Следует подчеркнуть, что терминология портфельного подхода к управлению брендами является неустойчивой и противоречивой, когда одни и те же процессы носят различные зачастую несинонимические названия. Такое положение с неустоявшейся терминологией, безусловно, свидетельствует о новизне научных подходов к управлению портфелями брендов. При этом стоит отметить, что практика портфельного брендинга традиционно для маркетинга превосходит теорию.
Подход Аакера. Аакер определяет марочный портфель как «все бренды и суббренды, присоединенные к рыночно ориентированным предложениям продукта, включая совместные бренды с другими фирмами», отмечая, что «идентификация всех этих брендов и суббрендов временами является небанальной задачей». Аакер предложил два базовых сценария формирования портфеля брендов: дом брендов (House of Brands) и брендированный дом (Branded House).
Таблица 3.1 Страна происхождения международных модных дизайнерских домов
| Страна происхождения | Количество международных модных дизайнерских домов | |
| Франция | 30 | |
| Италия | 26 | |
| Великобритания | 27 | |
| США | 12 | |
| Остальные страны | 19 | |
| Всего | 114 | |
Принципиальные различия данных сценариев подразумевают, что в «дом брендов» входят независимые, зачастую не связанные между собой продукты под индивидуальными марочными названиями. Фактически, при таком подходе к организационной структуре портфеля, потребитель имеет контакты с независимыми брендами, объединенными в единый управляющий холдинг и воспринимает бренды по отдельности, вне связи друг с другом. К преимуществам такого подхода относятся большие возможности по расширению (сужению) марочного портфеля, т.к. потребитель чаще всего не идентифицирует владельца портфеля. А также практические соображения, что неудача одного бренда не влияет на другие. Еще одной возможностью является распределение компетенций и ресурсов (включая управленческие, финансовые и производственные) внутри портфеля. Недостатки же заключаются в высоких расходах на содержание отдельных управленческих команд каждого бренда и в необходимости формирования отдельных коммуникационных программ и, соответственно, бюджетов каждого бренда.
Брендированный дом - является обратной ситуацией дому брендов, когда бренды, входящие в марочный портфель тесно связаны семантически, креативно и организационно друг с другом. Наиболее часто в литературе такой подход называют суббрендингом. Считая, что суббренды тесно связанны с родительским (parent), зонтичным (umbrella), групповым (range) или мастер (master) брендом, а их основная цель - усиление или модификация ассоциаций, связанные с родительским брендом.
Сегодня - это наиболее популярный метод растяжения дизайнерских брендов в фэшн-бизнесе, который требует четкой и ясной диверсифицированности суббрендов от родительского бренда, сегментации потребителей и сформулированных (часто в марочном имени, при помощи дескриптора) выгод бренда.
Аакер отмечает, что если роль суббрендов в марочном портфеле является дескриптивной, а доминантным драйвером (dominant driver) остается родительский бренд, то такая ситуация носит название брендированный дом (Branded House). К преимуществам брендированного дома относится экономия масштаба: растяжение происходит за счет появления функциональных диффузных брендов, что резко сокращает расходы, связанные с выводом нового продукта на рынок, включая коммуникационные программы. Портфель брендов при такой организации позволяет потребителям сильнее идентифицировать имя бренда и дает возможность замены суббрендов без негативных последствий на бренд в целом.
К недостаткам такого подхода относятся опасность потери эксклюзивности, в случае размывание (dilution) бренда при сильном растяжении в сторону массового рынка.
Подход Келлера. Келлер также отмечает, что основной задачей создания портфеля брендов является стремление к удовлетворению потребностей нескольких сегментов рынка. При этом сегменты могут выбираться по разным критериям: по ценам, каналам дистрибуции, странам и т.п8. При создании оптимального портфеля брендов маркетологам приходится задумываться о компромиссе между стремлением к охвату рынка, минимизацией затрат и максимизацией доходов. Келлер особенно подчеркивает, что оценить размер портфеля возможно только при анализе прибыли: портфель брендов чересчур велик, если прибыль увеличивается после отказа от брендов, и, наоборот, портфель недостаточно велик, если прибыль увеличивается при добавлении новых брендов9.
Критерии формирования оптимального портфеля брендов просты. Каждый товар с торговым знаком фирмы должен иметь параметры, приносящие выгоду фирме и обеспечивающие четкое позиционирование товара. Организация портфеля, по мнению Келлера, строится по принципу иерархии, позволяя упорядочить бренды, показав их количество и особенности общих и отличительных элементов. Простейшая схема иерархии сверху вниз выглядит следующим образом: бренд корпорации - бренд семейства товаров - индивидуальный бренд - модификации бренда10.
В целом же следует подчеркнуть, что Келлер проблемы люксовых брендов практически не рассматривает, лишь иногда иллюстрируя общие рассуждения известными примерами с брендами категории роскоши, иногда с фактическими ошибками. Единственная ссылка есть в его работе на LVMH как на компанию «создавшую эффективную систему ценообразования для дорогих изделий из кожи»11. Gucci упоминается в связи с расширением «престижной марки … ухудшившей свой имидж»12. То есть проблема брендинга для категории роскоши этого исследователя не занимает.
Подход Олинза. Гораздо более любопытные и логичные варианты портфелей брендов предложил в 1995 г. Олинз в своей книге «Новый путеводитель по идентичности». Им предложено три широких категории структур брендов: монолитная, поддерживаемая и марочная.
Монолитная структура (monolithic structure) имеет место, когда название компании используется применительно ко всему ее портфелю. Одно и то же сообщение отправляется по всем товарным линиям. В качестве примера он приводит бренд Virgin - лидера в таких секторах как воздушные перевозки, финансовые услуги, прохладительные напитки и музыка (звукозаписывающий лейбл и музыкальный ритейл). Общий бренд, по мнению Олинза, должен отражать устойчивую культуру, имеющуюся во всех подразделениях компании, обещать одни и те же ценности по самым разным товарам и услугам, и если это удается делать должным образом, помогать передавать гудвил и добиваться экономии масштаба при проведении кампаний по продвижению.
Поддерживаемая структура (endorsed structure) появляется в ситуациях, когда компания группирует свои товары и услуги в особые группы, узнаваемые как части корпорации, но предлагающие потребителям разные преимущества. Например, Toyota Avensis и Toyota Yaris. Такой тип структуры обычен, когда компании растут при помощи слияний и поглощений, например так у Nestlй появились такие бренды как Nestlй KitKat и Nestlй Shreddies. Используя такой тип структуры портфеля компания получает более высокую гибкость при разработке различных типов своих предложений. Опасностью является излишне высокая нагрузка на корпоративное название, что ведет к размыванию бренда в целом.
Марочная структура (branded structure) - фактически это аналог подхода Аакера дом брендов, когда компания несколько названий брендов, не демонстрируя их явной связи с друг другом или с компанией-владельцем. Самые типичные примеры: P&G и Unilever. При та-ком подходе возможно применять очень эффективное сегментирование и целенаправленно воздействовать на выбранные сегменты, которые могут очень сильно отличаться. Однако расходы на реализацию такого подхода к формированию портфеля брендов весьма высоки.
Подход Лафоре и Сондерза. Проведя серию исследований посвященных структурам портфелей брендов, которые используются ведущими компаниями на рынке FMCG, британские исследователи вначале пытались ответить на вопрос «Как?», затем на вопрос «Почему?» и, наконец «Как изменились стратегии портфелей?». В результате появилась иерархия брендов описывающая новую типологию портфельных стратегий (табл.3.2).
Таблица 3.2 Иерархия брендов
| Стратегия формирования портфеля брендов | Уровни иерархии, пример |
| Корпоративный брендинг |
Название корпорации (поддерживающее товарный бренд) → Бренд производителя Пример: Heinz Tomato Ketchup |
| Поддерживаемый + |
Название корпорации (поддерживающее товарный бренд) → Бренды производителя (поддерживаемый товарный бренд) → Семейный/ супер бренд (поддерживаемый товарный бренд) Пример: Always Alldays Black Panty Liners |
| Двойной бренд |
Название корпорации, бренд производителя, семейный бренд + товарный бренд Товарный бренд 1 + товарный бренд 2 Пример: Nestlй (название корпорации) Blue Riband (бренд производителя) |
| Мультибрендовая |
Поддерживающий мульти-бренд (семейный бренд под- держиваемый двумя товарными брендами) Тройной бренд (корпоративное название + бренд 1 + бренд 2) Пример: Cadbury’s (корпоративный бренд) Wispa (товар- ный бренд) Toppers (товарный бренд) Hot Chocolate (се- мейный бренд) |
| Брендированная | Моно-бренд Скрытый бренд Пример: Mars, Sneakers |
Исследование 2005 г. показало, что на рынке FMCG по сравнению с 1994 г. прослеживается тенденция к отказу от корпоративного брендинга и отход от использования названий производителей брендов. Основные причины отказа от корпоративной стратегии состоят в том, что корпоративный брендинг не приводит к синергии и размывает характер бренда. Растяжение корпоративного бренда возможно лишь до определенных границ и зачастую весьма опасно, так как рассматривает только тактические (получение прибыли в краткосрочной перспективе), а не стратегические цели (развитие и рост компании).
Поддерживаемые и двойные бренды прекрасно подходят для кампаний по продвижению и новых решений в области упаковки. Например, Heinz Pockemon Baked Beans. В этих видах стратегий выделены новые подходы: (1) создание коллекций сильных брендов используется для коммуницирования составляющих частей комбинированного продукта; (2) лицензионные бренды и бренды лицензиата. Во втором подходе основная идея состоит в так называемом разделенном брендинге (shared branding), когда бренды при совместном использовании насыщают и используют ценности и гудвил друг друга. В исследовании также отмечается, что количество моно-брендов за последние 10 лет возросло, а количество скрытых брендов уменьшилось.
Анализируя результаты исследования Лафоре и Сондерза об изменениях стратегий брендинга на FMCG рынке следует отметить два важных фактора, так сильно