Маркетингова стратегія суб'єкта зовнішньоекономічної діяльності
Приватні цілі відображають специфічні завдання окремих функціональних сфер і включають підвищення престижу, відомості, іміджу туристського підприємства.
Наступний етап планування маркетингу після визначення цілей безпосередньо формулювання стратегії маркетингу, тобто "основного підходу, якого буде дотримуватись підприємство, щоб спонукати споживачів купляти послугу" [8, с.79]. Формулювання стратегії маркетингу перш за все передбачає виявлення цільового ринку та позиціювання продукту, які є вирішальними напрямами стратегічного планування, так як вони впливають на всі наступні маркетингові рішення.
Цільовий ринок - це сегмент ринку, який підприємство планує завоювати за допомогою маркетингової діяльності. Для вибору цільового ринку необхідно насамперед оцінити потенційну вигідність використання кожного сегмента. На першому етапі здійснюють сегментацію ринку за кінцевими споживачами (діти, молодь, дорослі, люди похилого віку) та видами послуг (організація закордонних, іноземних чи внутрішніх турів). Одержані сегменти ретельно аналізують з погляду ринкового попиту, витрат підприємства, конкурентної ситуації. В результаті аналізу визначають, який сегмент відповідає необхідним вимогам.
На другому етапі оцінюють фактичний і прогнозований стан обсягу продаж на цьому сегменті.
На третьому етапі більш детально визначають ті маркетингові заходи, за допомогою яких фірма хоче досягти обсягу продажу, який прогнозується.
Здійснивши аналіз і оцінку сегментів, туристське підприємство повинно вирішити, яку вибрати стратегію покриття ринку, тобто скільки ринків воно у змозі обслуговувати. Використовують три види такої стратегії.
Масовий маркетинг передбачає ігнорування підприємством різних сегментів ринку та концентрації своїх зусиль на загальному для споживачів попиті. Тоді маркетингові заходи будуть спрямовані на розширення чисельності клієнтів, на масову рекламу, на масові засоби стимулювання продажу. При цьому одна частина витрат на маркетинг зростає, а друга (дослідження, планування) знижується. При виборі диференційованого маркетингу підприємство вирішує оперувати певними сегментами ринку і надавати послуги спеціально для них. Відповідно до кожного сегменту планують та здійснюють певну маркетингову програму. Як правило, диференційований маркетинг дозволяє отримувати більший обсяг продажу, ніж при недиференційованому, однак він потребує і значно більших витрат (на модифікацію послуги, на маркетингові дослідження, прогнозування, управління каналами розповсюдження). Концентрований маркетинг пов'язаний з орієнтацією єдиного комплексу маркетингу на різні сегменти. Замість виходу з відносно малою ринковою часткою на ряд великих ринків він передбачає порівняно більшу частку реалізації на малій кількості ринків. За допомогою такої стратегії підприємства досягають зміцнення позиції на сегменті ринку, який обслуговується, завдяки набутому досвіду, знанням про його специфічні потреби.
При виборі варіанта стратегії покриття слід враховувати такі фактори:
наявність ресурсів => концентрований маркетинг
однорідність послуг => недиференційований маркетинг
однорідність ринку => недиференційований маркетинг
життєвий цикл продукту.
Вирішивши, на якому сегменті ринку виступати, туристське підприємство повинно визначити, як потрапити на цей сегмент та закріпити на ньому позиції свого продукту в перспективі. З погляду маркетингу позиціювання - "це здійснення таких маркетингових заходів, які привели б до сталої думки покупця про безсумнівні переваги конкретного товару на конкретному ринку" [25, с.118]. Найчастіше виділяють два основних види позиціювання продукту - по споживачу і по конкуренту (рис.1.6).
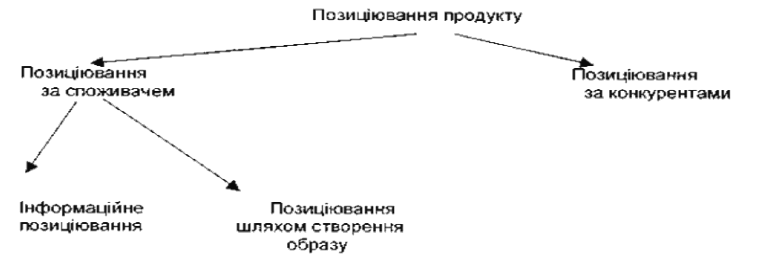
Рис.1.6 Стратегії позиціювання продукту на ринку [8, c.82]
При позиціюванні за споживачем основну увагу приділяють споживчим перевагам та характеристики послуги. Позитивні якості продукту можна демонструвати шляхом інформування, створення образу продукту або використання їх комбінацій. Чисто інформаційне позиціювання передбачає детальну інформацію про послугу. Позиціювання шляхом створення образу продукту дозволяє споживачу побачити у послузі майже будь-яке бажане достоїнство, так як в цьому випадку використовується не конкретна, а загальна інформація, яка може бути розтлумачена різними людьми по-різному.
Після затвердження продукту на ринку та загострення конкуренції більшість підприємств переходить до конкурентного позиціювання, при якому підкреслюються переваги продукту над продуктами конкурентів або використовується реклама, яка базується на співставленні послуг.
Найпростішим методом візуального представлення позиціювання на ринку конкурентних послуг є використання двомірної карти для порівняння уявлень споживачів про конкуруючі послуги за двома найважливішими робочими показниками: ціна та якість, безпека та унікальність тощо. Можна використовувати дуже складні статистичні методи для ідентифікації можливостей та конкурентного позиціювання послуги, однак у більшості випадків позиціювання базується на інтуїції - важливому компоненті конкурентної раціональності осіб, що приймають рішення.
Безпосередньо вибір стратегії туристського підприємства базується на визначенні стратегічної мети. При розгляді альтернативних стратегій (повний перелік наведено у п.1.1) доцільно застосовувати апробовані практикою маркетингу моделі. В рамках цих моделей туристське підприємство може оцінити свої можливості, продукти, ринки, стан конкуренції, а на основі отриманих оцінок - розподілити власні зусилля та ресурси та остаточно вибрати відповідну маркетингову стратегію.
Наступний етап процесу планування маркетингу після визначення його стратегії - її реалізація та оцінка ефективності. Процес реалізації маркетингової стратегії перш за все передбачає розробку комплексу маркетингу, що включає стратегії товару, реклами, розповсюдження та ціноутворення, які детально будуть розглянуті у п.3.1.
2. Дослідження політики формування маркетингової стратегії туристичного агентства "вояж", м. херсон
2.1 Інформаційно-методичне забезпечення ринкових досліджень з використанням ПЕОМ
При аналізі кон'юнктури ринку туристичних послуг ставиться задача не тільки визначення його стану на той чи інший момент, але й прогнозування ймовірного характеру його подальшого розвитку. Кон'юнктурний прогноз дає оцінку перспектив розвитку ринку і є основою для розробки стратегії та тактики діяльності підприємства. Якість прогнозу визначається, головним чином, тим, наскільки ретельно та комплексно здійснені розрахунки статистичних даних та які методи розрахунку були використані.
Найпоширенішими методами кількісного прогнозування, які можуть бути використані при визначенні перспективних виїзних потоків з України на 2010 рік, є екстраполювання тренда, метод змінної середньої та метод експоненціального вирівнювання.
Були розроблені методичні рекомендації щодо аналізу динаміки обсягу туристичних потоків та його прогнозування на декілька періодів вперед у середовищі ЕхсеІ.
Алгоритм розрахунку прогнозних значень у вигляді взаємозв'язку інформаційних потоків та вихідної інформації (рис.2.1).
Окрім традиційного управління електронними таблицями даних, Місгоsoft ЕхсеІ дозволяє наочно представити тренд, тобто довгостроковий напрям розвитку часового ряду з метою визначення його прогнозних значень.
Перш за все необхідно створити таблицю даних, на основі якої буде побудовано графічний ряд: / Вводимо у комірки таблиці дані про кількість туристів, що виїжджали з України за 2006-2008 рр. / Виділяємо таблицю, викликаємо "Мастер діаграм" натиском кнопки з його піктограмою.
Виконуємо всі кроки побудови графіку, що зображує зміну виїзних потоків. Лініями тренда можна доповнити ряди даних, представлені на ненормованих плоских діаграмах з областями, лінійчатих діаграмах, гістограмах, графіках, біржових, крапкових і бульбашкових діаграмах. Не можна доповнити лініями тренда ряди даних на об'ємних діаграмах, нормованих діаграмах, пелюсткових діаграмах, кругових і кільцевих діаграмах. При заміні типу діаграми на один з перерахованих вище відповідні даної лінії тренда будуть загублені.
Для створення тренда на робочому листі використовується засіб АВТОЗАПОВНЕННЯ чи одна зі статистичних функцій, наприклад РІСТ/ ТЕНДЕНЦІЯ:
Виділити лінію графіку. Правою кнопкою миші викликаємо контекстне меню, в якому вибираємо "Добавить линию тренда".
На вкладці Тип вибираємо необхідний трендової лінії або лінії середньої змінної:
лінійна (використовується для апроксимації даних по методу найменших квадратів відповідно до рівняння: у = mх + b, де m - кут нахилу і b - координата перетинання осі абсцис).
поліноміальна (використовується для апроксимації даних по методу найменших квадратів відповідно до рівняння: у = b + с1х + с2х2 + с3х3 +. + с6х6, де b і c1. с6 - константи).
логарифмічна (використовується для апроксимації даних по методу найменших квадратів відповідно до рівняння: у = с lnх + b, де с і b - константи, ln - функція натурального логарифма).
експонентна (використовується для апроксимації даних за методом найменших квадратів відповідно до рівняння: у = сеbх, де с і b - константи, є - підстава натурального логарифма).
ступенева (використовується для апроксимації даних за методом найменших квадратів відповідно до рівняння: у = схb, де с і b - константи).
середня змінна, яку можна побудувати за декількома точками. В нашому випадку графік складається з п'яти граничних значень, отже при виборі цього типу тренду його можна буде побудувати за 2, 3 та 4 точками. При цьому кількість точок, що утворять лінію середньої змінної, дорівнює числу точок у вихідному ряді мінус значення періоду.
В даному випадку ми вибираємо тип Скользящее среднее (середня змінна), оскільки метод середньої змінної не передбачує наявності певної функції, а трендові значення визначаються прямим розрахунком. Прогнозне значення розраховується як арифметичне середнє п'яти минулих значень. Для цього в поле Період вводимо послідовно число періодів, що використовуються для розрахунку.
На другій вкладці Параметри вказуємо власну назву лінії тренду або приймаємо автоматичну: "2 (3,4) лінейний фільтр". На діаграмі лінія, побудована по точках середньої змінної, дозволяє побудувати згладжену криву, що більш ясно показує закономірність у розвитку даних.
Для отримання прогнозного значення виїзного потоку на 2010-2011 рр. аналогічним чином будуємо лінії логарифмічного та степеневого трендів, тобто криві, що описують процеси насичення.
У вкладці Линия тренда вибираємо тип лінії Логарифмическая / Степенная
У вкладці Параметри вказуємо назву тренду (або приймаємо автоматичну); кількість періодів (2) для прогнозу; та відмічаємо позиції "Показывать уравнение на диаграмме" та "Поместить на диаграмму величину достоверности аппроксимации R2". Відображуване разом з лінією тренда значення величини R2 не є коректним, оскільки для логарифмічної, степеневої та експонентної ліній тренда в Місrosoft ЕхсеІ використовується трохи видозмінена модель регресії. В результаті отримуємо дві лінії тренду, що характеризують майже однакові прогнозні дані: виїзні туристичні потоки з України повільно зростатимуть, тримаючись на рівні 9 млн. чоловік.
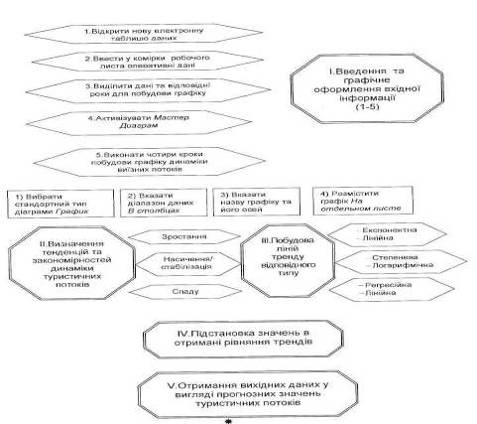
Рис.2.1 Алгоритм розрахунку прогнозних значень туристичних потоків
2.2 Аналіз кон’юнктури ринку туристичних послуг України та м. Херсона
Як зазначалося у першому розділі дипломної роботи, визначення маркетингової стратегії туристського підприємства цілковито залежить від конкретної ситуації, в якій воно знаходиться. Тому передусім необхідно здійснити комплексний аналіз стану туристичного ринку України та м. Херсона, на якому функціонує туристична агенція "Вояж".
В межах даної роботи другий напрямок дослідження є пріоритетним, однак з метою визначення реальних тенденцій та темпів розвитку національного ринку туристичних послуг проаналізуємо його основні показники у динаміці та у регіональному розрізі (дод.1).
Застосовуючи комплексний підхід до вивчення кон'юнктури туристичного ринку я використала різні взаємодоповнюючі джерела інформації, серед яких статистична звітність Державної служби туризму і курортів України, Херсондержадміністрації, спеціалізовані періодичні видання такі як "Міжнародний туризм" та статистичні бюлетені "Туризм в Україні".
Протягом останніх десяти років туристичний ринок України розвивався в основному з орієнтацією на виїзд. Так, у 2007 році кількість туристів, що виїхали з України, зросла на 27% відносно рівня 2006 року (рис.2.2, рис.2.3, рис.2.4).
Головним фактором, що вплинув на такий ріст виїзного потоку, виявився значний відкладений попит на поїздки за кордон. Однак за останні три роки виїзний потік стабілізувався на рівні 7,2 - 8,3 млн. поїздок в рік і не має тенденції до подальшого зростання. Важливий фактор впливу на обсяг виїзного потоку - матеріальний благоустрій населення.
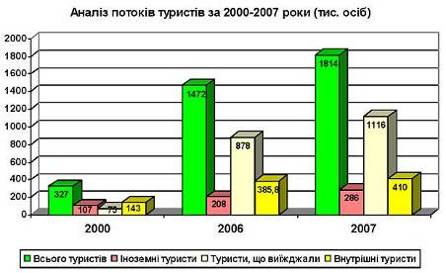
Рис.2.2 Динаміка обсягів туристичних потоків в Україні за 2000-2007 роки
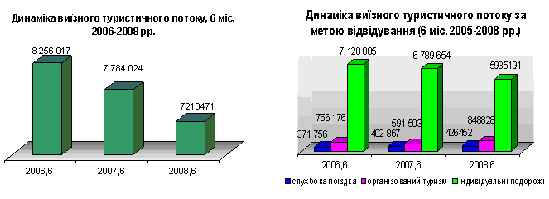
Рис.2.3 Динаміка виїзного туристичного потоку, 6 міс. 2006-2008 рр.
Світовий досвід показує, що люди починають активно подорожувати тоді, коли доход на одну людину в сім'ї складає приблизно $1500 в місяць. Безсумнівно, що середньомісячна заробітна плата в Україні досить відрізняється від цього рівня: у 2004 вона становила 450.6 грн. ($61), у 2005 р. - 678,2 грн. ($93), у 2006 р. - 780 грн. ($107), 2007 р. - 1283 грн. ($175), 2008-2009 становить 1461 грн. ($200) в період світової кризи.
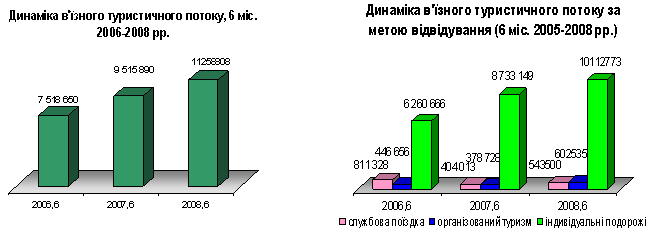
Рис.2.4 Динаміка в’їзного туристичного потоку, 6міс. 2006-2008 рр.
Можливо, масовий виїзд українців за кордон зможе мати місце, коли середня заробітна плата складе хоча б $500-$700. Однак у найближчому майбутньому цей показник навряд чи буде досягнуто, тому очікувати суттєвого зростання виїзного потоку безпідставно.
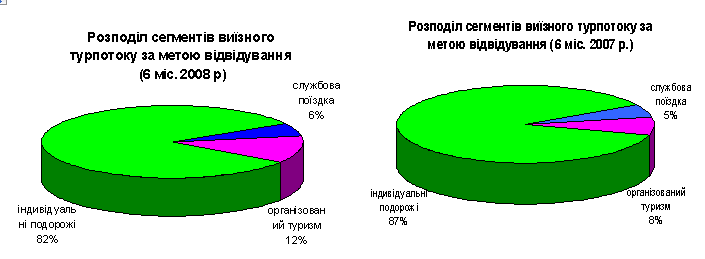
Рис.2.5 Розподіл виїзного турпотоку з України 6 міс. 2008, 2007 рр
Важливими показниками, які є необхідними для вивчення попиту на туристичні поїздки є структура споживчих потреб та переваг населення, рівень купівельної спроможності та науково-технічного прогресу. їх визначення потребує ретельного дослідження наступних демографічних факторів: чисельність населення країни або сегменту, рівень народжуваності, віковий склад населення, його географічне розподілення (дод.2).
Відповідно до виявленої тенденції (насичення та стабілізація кількості поїздок) для отримання прогнозного значення виїзного потоку з України на 2010 рік були побудовані лінії степеневого та логарифмічного трендів, тобто криві, що описують процеси з насиченням1.
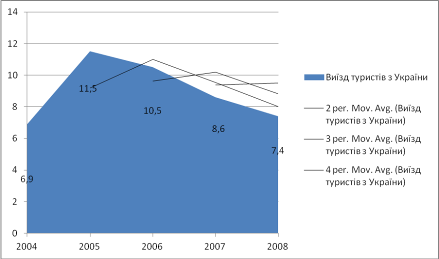
Рис.2.6 Згладжування динаміки виїзду вітчизняних туристів за кордон.
На рисунку 2.6 показані лінії цих трендів, рівняння, що описують їх поведінку, згідно з якими були отримані прогнозні значення виїзного потоку та статистичні параметри трендів. Обидві лінії прогнозують досить оптимістичну кількість виїздів у 2010 році - 8962 тис. чол.
1 методика розрахунку наведена в параграфі 2.1.
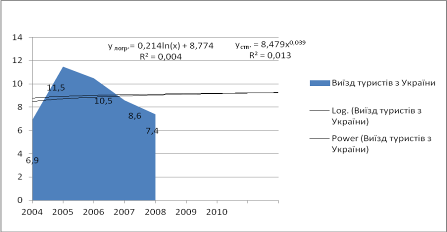
Рис.2.7 Прогнозування виїзного потоку з України на 2010 р.
Що стосується в’їзного туризму то за даними державної статистичної звітності по формі 1-ТУР туристичними підприємствами України протягом 6 місяців Україну відвідали 11,3 млн. в’їзних (іноземних) туристів, що на 19 % або на 1,8 млн. осіб більше, ніж за аналогічний період 2007 року. Збільшення обсягів в’їзного потоку у І півріччі 2008 р. відбулося за рахунок зростання кількості поїздок з приватною метою на 16% з таких країн: Польща (на 16 % або на 336,6 тис. осіб), Білорусь (на 33 % або на 304,5 тис. осіб), Молдова (на 16 % або на 264 тис. осіб), Росія (на 9,4 % або на 226 тис. осіб), Румунія (на 33,7 % або на 160,4 тис осіб). Цей сегмент займає 90% усього в’їзного туристичного потоку. Варто відзначити, що змінилася тенденція у сфері організованого туризму. У першому півріччі 2008 р. спостерігається зростання цього сегменту на 59% (+223,8 тис. осіб), тоді як відповідний період 2007 р. показав зменшення на 15%. Збільшення потоків організованого туризму спостерігаються з Польщі (збільшення на 235,5%, або на 143,3 тис. осіб), Росії (збільшення на 49,7%, або на 47 тис осіб), Німеччини (збільшення на 42%, або на 8,7 тис. осіб).
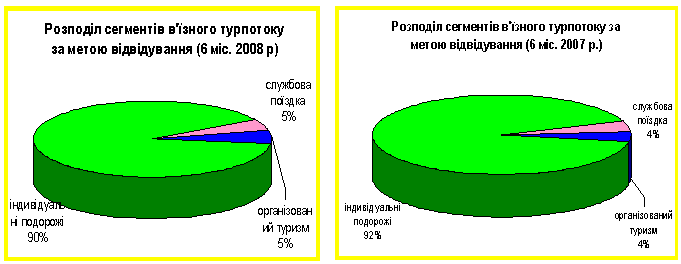
Рис.2.8 Розподіл в’їзного турпотоку в Україну, 6 міс. 2008, 2007 рр.
Аналіз в'їзних туристичних потоків у розрізі областей (дод.1) свідчить, що переважна більшість іноземних туристів (96%) обслуговувалась у п'яти регіонах України: м. Київ, АР Крим, включаючи м. Севастополь, областях Одеській, Львівській, Запорізькій. Це пояснюється тим, що ці регіони є найбільш відомими і тому привабливими для іноземних туристів. Невелика кількість іноземних туристів, що відвідали такі області, як Чернівецька, Закарпатська, Полтавська, Чернігівська, обумовлено відсутністю належної реклами цих регіонів привабливих з точки зору їх туристично-рекреаційних та історико-культурних можливостей.
При цьому прослідковується пряма залежність між обсягами реалізації послуг і обсягами іноземних (в'їзних) туристичних потоків. Так, на основні регіони перебування іноземних туристів припадає і вагоміша частка обсягів реалізації послуг: в цілому по м. Київ - 41,1% від обсягу реалізації в Україні; АР Крим, включаючи м. Севастополь - 25,3%; Одеська обл. - 8,6%; Львівська обл. - 3,8%, Херсонська обл. - 2,2%. В аналогічному порядку розподіляються за областями обсяги платежів туристичних фірм до бюджету.
Традиційно показники обсягів внутрішніх туристичних потоків найвищі в АР Крим та м. Севастополі, м. Києві, областях Одеській, Волинській, Херсонській.
Аналіз пропозиції туристичного ринку України показує, що за досліджуваний період 2006-2008 рр. у зміні кількості зареєстрованих туристських підприємств спостерігається чітка тенденція стабілізації (табл.2.1).
Таблиця 2.1
Кількість зареєстрованих підприємств в Україні за 2006-2008рр. *
| Рік |
2006 І півріччя |
2007 І півріччя |
2008 І півріччя |
| Кількість зареєстрованих туристських підприємств | 4908 | 5083 | 3880 |
| Індекс росту базовий | __ | 0,96 | 1,26 |
| Індекс росту ланцюговий | __ | 1,03 | 0,76 |
* за даними Департаменту туризму та курортів Державного комітету молодіжної політики, спорту і туризму України
Як свідчать дані таблиці, за період з 2006 по 2008 рік найбільша реєстрація туристських підприємств припала на 2007 рік 5083 підприємств. У 2008 р. було зареєстровано підприємств на 23,66% менше. Дані останніх звітів Державного комітету молодіжної політики, спорту і туризму України за 2009 р. свідчать, що ситуація дещо змінилася: на 01.02.09 було зареєстровано 1793 туристських підприємства, що на 2087 одиниці менше ніж попереднього року. Це вказує на погіршення умов функціонування підприємств на ринку туристичних послуг у зв'язку зі зміною державної політики у сфері туризму та впливу світової кризи.
Аналіз розподілу туристських підприємств по областях України показує (рис.2.9), що найбільша їх кількість функціонує в м Києві: станом на 01.01.2009 року - 25,5% загальної кількості, друге місце посідає АР Крим - 20,21%, останнє - Сумська та Житомирська області - 0,5%.
Оцінка стану конкурентної боротьби на туристичному ринку України ускладнюється тим, що надто важко аналізувати діяльність всіх конкурентів, що працюють на ньому. Тому слід виділити стратегічні групи конкурентів. Так, туристичні підприємства херсонського регіонального ринку за обсягами продажу та чисельністю працюючих можна умовно поділити на три великі групи (табл.2.2) [29, с.9]:
підприємства-лідери. Мають найбільші (більше 1000 тис. грн.) обсяги реалізації туристичних послуг і чисельність зайнятих більше 50 чол. Займають лідируюче положення, пропонують маршрути на будь-який смак, починаючи з недорогих курортів Болгарії та закінчуючи екзотичними подорожами на Канарські острови чи острів Арубу;
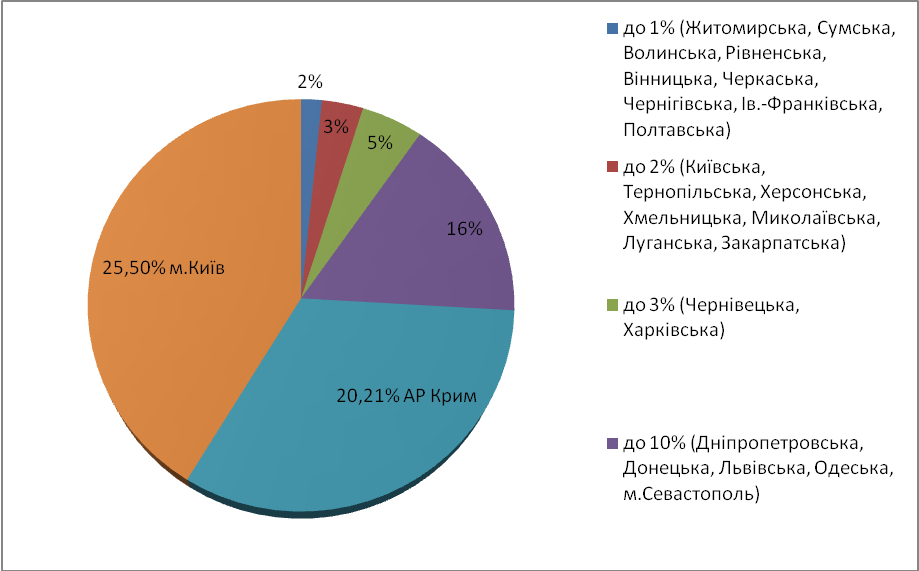
Рис.2.9 Кількість діючих туристських підприємств за областями України станом на 01.01.2009 року
підприємства з середніми обсягами продажу туристичного продукту (обсяги продажу від 250 до 1000 тис. грн., чисельність зайнятих - від 1 0 до 50 чол.);
підприємства з мінімальними обсягами реалізації (до 250 тис. грн.) та кількістю працівників до 10 чол. Як правило, пропонують мінімум популярних, і найчастіше недорогих маршрутів (за 3-4 напрямками). Найбільш чисельна група.
Крім цього, необхідно розглядати три сегменти херсонського ринку туристичних послуг за напрямами, яким властиві різні ступені конкурентної боротьби та монополізованості. Так, протягом 2007-2008 рр. змінилася структура ринку в сторону збільшення частки підприємств-реципієнтів, тобто тих, що мають головним напрямком своєї діяльності іноземний туризм. Про це свідчить і збільшення кількості обслужених іноземних туристів на 49% порівняно з рівнем 2007 року, і відповідне зростання обсягів реалізації наданих туристичних послуг іноземним туристам в 1,4 рази.
Таблиця 2.2
Розподіл туристичних підприємств м. Херсона за обсягами продажу у 2008 році
| Група підприємств | Назви туристичних підприємств | Кількість туристичних підприємств | Обсяги продажу, тис. грн. | Частка у структурі продажу, % |
| "лідери" |
"Конар" "Ветер странствий" "Магніт" "Ейрлайн-експрес" "Вояж" |
7 | 52602,8 | 46,9 |
| "середні |
"Пролісок" "Регатос-тур" |
11 | 36125,1 | 32,26 |
| "мікро-фірми" |
"Аструм" "Корсар" Офіс-тур |
54 | 23361,9 | 20,84 |
| Всього по м. Херсон | 72 | 112089,8 | 100 | |
Про збільшення іноземного туристичного потоку в Україну, що пояснюється підвищенням якості обслуговування іноземних туристів туристськими підприємствами та розробкою нових екскурсійних програм як то "Золотий трикутник України", "Шляхами козаків", "Таємниці замків та фортець", свідчить і динаміка реалізованого попиту на туристичні послуги у 2007-2008 роках.
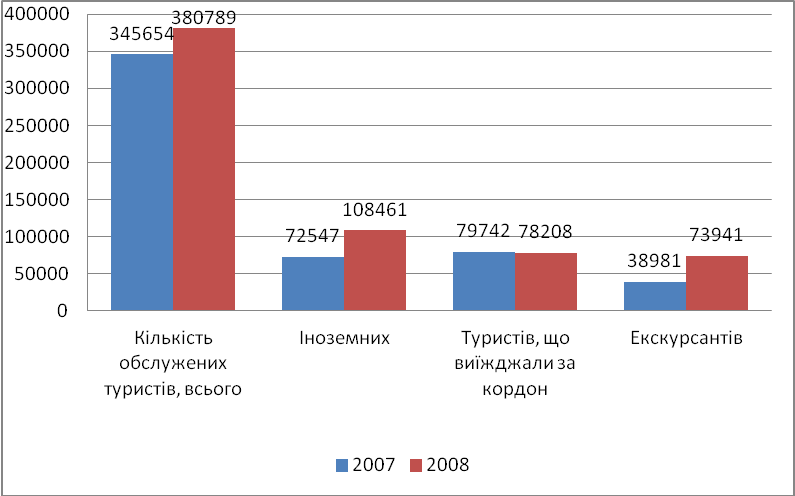
Рис.2.10 Динаміка обслужених туристів в Україні за 2007-2008 роки, тис. чол.
Як видно з даних діаграми рис.2.10, за вказаний період кількість обслужених туристів зросла на 35135 осіб, причому головним чинником приросту є збільшення саме іноземного потоку, оскільки у розмірах виїзних та внутрішніх потоків значних змін не відбулося.
Отже, аналіз ринку туристичних послуг України та м. Херсона свідчить, що найбільшими темпами росту характеризується ринок в'їзного туризму. На основі цього можна зробити припущення щодо загострення конкурентної боротьби між підприємствами, які обрали його за цільовий сегмент діяльності. Ринки внутрішнього та виїзного туризму м. Херсона характеризуються стабільністю тенденцій розвитку і не представляють комерційного інтересу для туристських підприємств, що бажають розширити обсяги діяльності. Для дослідження конкурентоспроможної позиції підприємства "Вояж" слід оцінити його реальні можливості. Тому наступним етапом роботи здійснимо аналіз позиціювання туристичної агенції "Вояж," регіональному ринку туристичних послуг.
2.3 Позиціювання туристичного агентства на регіональному ринку туристичних послуг
Для визначення позицій досліджуваного підприємства на туристичному ринку м. Херсона здійснимо аналіз середовища за наступними напрямами:
Оцінка ступеню конкурентної боротьби в цілому по ринку та по його сегментах внутрішнього, виїзного та в'їзного туризму;
Визначення цільового сегменту для досліджуваного підприємства за продуктом та споживачами;
Визначення найбільших конкурентів туристичної агенції "Вояж" та їх головних конкурентних переваг;
Порівняння маркетингових стратегій туристичних фірм-конкурентів на основі матриці Бостонської Консалтингової групи.
Оцінка стану конкурентної боротьби ускладнюється тим, що досить складно здійснювати аналіз діяльності всіх конкурентів, що діють на херсонському ринку. Тому, визначивши три основні стратегічні групи туристських підприємств за обсягами реалізації послуг (п.2.2), аналіз конкуренції будемо здійснювати на рівні ринку функціонування досліджуваного підприємства.
Згідно вказаного розподілу підприємств туристичного ринку м. Херсона на стратегічні групи "лідерів", "середніх" та "мікро-фірм", у 2007 році туристична агенція "Вояж" знаходилась серед перших. Відповідно, її головними конкурентами виступають туристські підприємства-"лідери" "Конар", "Ветер странствий", "Магніт", "Ейрлайн-експрес". Частка ринку, яку займають вказані підприємства, у 2007 році складала 46,9%, або 52602,8тис. грн. Визначення частки ринку кожного з туристських підприємств являє собою першочерговий показник динаміки конкуренції, особливо в теперішній стадії росту ринку. За її допомогою можна визначити, чи випереджає підприємство темпи росту ринку, відповідає їм, чи відстає від них.
Таблиця 2.3
Динаміка ринкових часток туристських підприємств-"лідерів" на ринку туристичних послуг м. Херсона, 2007-2008 рр.
| Назва туристичного підприємства | Обсяг реалізації послуг, тис. грн. | Частка ринку, % | ||||
| 2007 | 2008 | Темп росту, % | 2007 | 2008 | Темп росту, % | |
| "Конар" | 1007,9 | 1314,2 | 130,3 | 2,72 | 2,16 | 79,4 |
| "Вояж" | 796,6 | 1243,0 | 156 | 1,37 | 2,26 | 126,9 |
| "Ейрлайн-експрес" | 698,2 | 1003,2 | 143,7 | 1,32 | 2,09 | 120,1 |
| "Магніт" | 645,2 | 1102,5 | 170,8 | 1,29 | 2,11 | 114,2 |
| "Ветер странствий" | 785,9 | 978,6 | 124,5 | 1,34 | 1,98 | 110,4 |
| "Кий Авіа" | 812,1 | 1320,9 | 162,7 | 2,68 | 3,06 | 123,5 |
| Всього по групі | 4745,9 | 11708,3 | 148 | 11,02 | 13,66 | 112,4 |
Як видно з табл.2.3, незважаючи на те, що частка групи "лідерів" на туристичному ринку м. Херсона зменшилась на 9,1%, відповідний обсяг реалізації послуг даних підприємств у 2008 р. зріс на 6962,4 тис. грн., що в 1,39 разів більше рівня попереднього року. Стрімкий стрибок з групи "середніх" туристських підприємств, в якій "Вояж" знаходилось у 2007 році, реалізувавши послуг на суму, меншу за 1000 тис. грн. (796, 6 тис. грн.). Однак, як і раніше, найбільшу частку ринку займає туроператор "Кий Авіа" - 2,68% у 2007 р. та 3,06% у 2008 р. Отже, "почесний п'єдестал" серед лідерів туристичного ринку м. Херсон за ринковими частками займають "Кий Авіа" (3,06%), "Вояж" (2,26%) і "Конар" (2,16%).
Однак, аналіз основних фінансово-економічних показників турагенції "Вояж" показує*, що за останні два роки серед обсягу реалізації наданих послуг значну частку становлять туристичні послуги, надані іноземним туристам. Тому при дослідженні стану конкуренції на цільовому ринку для туристичної агенції "Вояж" таким слід вважати ринок іноземного туризму, а основними конкурентами - туристські підприємства, що пропонують споживачам аналогічні послуги за майже аналогічними цінами: "Кий Авіа", "Конар", "Ветер Странствий", "Супутник", "Полі Тревел м. Херсон" та ін.
Враховуючи те, що ринок іноземного туризму м. Херсона інтенсивних темпів росту набув лише у 2007 р. (про що свідчить результати дослідження, наведені у п.2.1), а боротьба за частку ринку на стадії його росту окупається, то можна дійти до висновку, що рівень конкуренції на даному ринку постійно зростає. Так, на ринку в'їзного туризму м. Херсон показник концентрації у 2007 р. склав 36% [29, с.9] Тут найбільшу частину ринку контролювали підприємства "Кий Авіа" (1,66%), "Конар" (1,6%), ""Ветер Странствий" (1,49%) та "Полі Тревел, м. Херсон" (1,48%). (табл.2.4)
Туристична агенція "Вояж" з 1% часткою ринку займала лише 7 місце. Однак у 2008 р. ситуація різко змінилася: в лідери ринку в'їзного туризму вийшла "Вояж", займаючи на ньому 2,62%. Друге місце, як і раніше, належить "Конар" (2,38%), а на третє місце змістилося туристичне агентство "Полі Тревел, м. Херсон" (2,36%). Прорив у завоюванні даного сегменту ринку є результатом правильно обраної стратегії: ринок в'їзного туризму характеризується низьким рівнем освоєння, і водночас високими темпами розширення. Взаємовідносин підприємств на стадії становлення ринку подібні до поведінки конкуруючих живих істот при виявлення нового місця мешкання.
Таблиця 2.4
Ранжування туристських підприємств за часткою ринку іноземного туризму та темпами її росту за 2007-2008 рр.
| Підприємство | Частка ринку,% | Темп росту, % | Ранг | ||
| 2007 | 2008 | 2007 | 2008 | ||
| "Кий Авіа" | 1,49 | 2,14 | 143,6 | 2 | 1 |
| "Конар" | 1,6 | 2,38 | 148,8 | 2 | 2 |
| "Ветер Странствий" | 0,66 | 0,74 | 112,1 | 8 | 8 |
| "Супутник" | 1,37 | 1,21 | 88,3 | 6 | 7 |
| "Полі Тревел" | 1,66 | 2,36 | 142,2 | 1 | 3 |
| "Bояж" | 1,0 | 2,62 | 262,0 | 7 | 1 |
| "Тріада Тревел" | 1,48 | 2,2 | 148,6 | 4 | 4 |
| "Butterfly" | 1,38 | 1,85 | 134,1 | 5 | 6 |
| Інші | 89,36 | 84,5 | 94,6 | - | - |
| Разом | 100 | 100 | - | - | - |
Підприємство, яке нарощує свою присутність на ринку швидше за всіх та утримує домінуючу позицію шляхом впровадження нових моделей, що заповнюють різні ніші, стає переможцем. Так, "Вояж", інтенсивно розширюючи свою пропозицію для іноземних туристів шляхом розробки нових, незвичних для широкого загалу турів по Україні*, збільшила обсяги продажу за 2007-2009 рр. майже в чотири рази, а частку ринку - в 2,6.
Незважаючи на те, що частка ринку не є єдиним виміром конкурентної позиції підприємства на певному ринку або його сегменті, за її допомогою можна легко структуризувати та наглядно представити стратегічні проблеми розвитку підприємства (рис.2.11). Одночасно використовуючи показник росту ринку, на основі матриці Бостонської Консалтингової групи, проведемо портфельний аналіз досліджуваного підприємства та його головних конкурентів: "Кий Авіа", "Конар", "Полі Тревел".
Для цього нам необхідно визначити відносні частки ринку, темпи приросту обсягів реалізації кожного підприємства та за отриманими аналіз продуктової стратегії туристичної агенції детально розглянуто у п.2.4.
Таблиця 2.5
| № | Підприємство | Відносна частка ринку | Темп росту ринку, % |
| 1 | "Вояж" | 1,1 | 185 |
| 2 | "Полі Тревел, м. Херсон" | 0,9 | 103 |
| 3 | "Кий Авіа" | 1,0 | 104 |
| 4 | "Конар" | 1,008 | 95 |
Показники відносної частки ринку та темпів росту ринку підприємств-"лідерів" ринку іноземного туризму м. Херсона у 2008 р. результатами (табл.2.5) віднести їх до відповідних квадрантів.
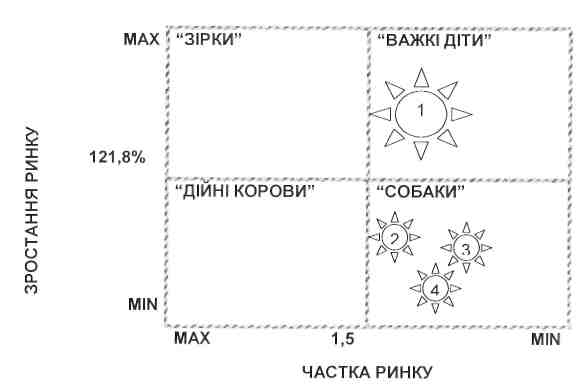
Рис.2.11 Аналіз конкурентоспроможності ТА "Вояж" та її головних конкурентів на основі матриці БКГ.
За отриманими результатами "Кий Авіа", "Конар", і "Полі Тревел", не маючи ні високих темпів росту, ні великої частки ринку, опинилися у розряді "собак". Тому, поки вони ще приносять прибуток, рекомендується інвестувати їх нові пропозиції, можливо створити нові для даних підприємств продукти, або модифікувати існуючі.
"Вояж" опинилась у категорії "важких дітей", або "знаків питань", яка є характерною для підприємств, що пропонують продукти в початковій фазі життєвого циклу. Вони обіцяють високі темпи зростання обсягів реалізації, але мають невелику частку ринку. Тому для даного підприємства раціонально використовувати оборонну