Маркетингова стратегія суб'єкта зовнішньоекономічної діяльності
При цьому слід мати на увазі, що дані висновки є лише тезисними рекомендаціями для підприємств, що потрапили у той чи інший квадрант матриці БКГ. Значним недоліком моделі є те, що конкурентне становище досліджуваних підприємств оцінюється лише за двома критеріями. Інші фактори, наприклад якість, витрати на маркетинг та інтенсивність інвестицій, залишаються поза увагою; застосовуючи матрицю з чотирьох квадрантів, неможливо оцінити підприємства, які знаходяться в середній позиції, а на практиці саме це є необхідним. Щоправда, аналіз вказаних показників конкурентоспроможності підприємства практично є неможливим, оскільки їх кількісне визначення утруднене. При використанні їх приближених значень існує велика ймовірність отримання недостовірних результатів дослідження ринку.
Тому доцільно здійснити аналіз конкурентоспроможного стану туристичної агенції "Вояж" та її головних конкурентів за показником базової ціни. Такою вважають ціну туристичного продукту з фіксованим набором послуг стандартної якості, яка пропонується у прайс-листі продавця, встановлюється за участю чи без участі посередника і включає найнеобхідніші основні послуги: розміщення, харчування, транспортне обслуговування та страхування. Крім цього, для забезпечення співставності у порівнянні цін конкурентів, необхідно встановити однакові функціональні характеристики туристичного продукту: тривалість поїздки, класність засобів розміщення туристів, відстань транспортування, вид транспорту тощо.
З цією метою серед програм перебування туристичних агентств "Кий Авіа", "Конар", "Полі Тревел", "Супутник" та "Вояж", оптимальним об'єктом цінового порівняння є 7-денний тур "Шляхами козацької слави" (Херсон - Київ - Чернігів - Ніжин - Запоріжжя - Херсон). Туристи розміщаються у готелях 3-х зірок, транспортування здійснюється поїздом (Херсон-Київ) та автобусом (на невеликих дистанціях між містами відвідування).
Таблиця 2.6
Порівняння цінових характеристик туру "Шляхами козацької слави" (Херсон - Київ - Чернігів - Ніжин - Запоріжжя - Херсон) туристських підприємств-конкурентів у 2008 році
| Назва туристського підприємства | Ціни турів | Середнє відхилення від конкурентів, % | |||||
| Для вітчизняних туристів | Для іноземних туристів | ||||||
| Ціна, грн. | +,- | % | Ціна, грн. | +,- | % | ||
| "Кий Авіа" | 1560 | -50 | 96,9 | 1850 | -53 | 97,2 | 97,1 |
| "Супутник" | 1650 | 40 | 102,5 | 1900 | -3 | 99,8 | 101,2 |
| "Корсар" | 1720 | 110 | 106,8 | 1940 | 37 | 101,9 | 104,4 |
| "Вояж" | 1680 | 70 | 104,3 | 2000 | 97 | 105,1 | 104,7 |
| "Butterfly" | 1450 | -160 | 90,1 | 1760 | -143 | 92,5 | 91,3 |
| "Конар" | 1600 | -10 | 99,4 | 1970 | 67 | 103,5 | 101,5 |
| Середня ціна туру | 1610 | - | - | 1903 | - | - | - |
Як видно з таблиці, найвищу конкурентоспроможність по цінам мають фірми "Butterfly" і "Кий Авіа" - їх рівень цін нижчий від середнього на 8,7% та 2,9% відповідно. Ціни "Конар" та "Супутник" майже не відрізняються від середньої ціни по групі, лише на 1,2-1,5% перевищуючи їх. Найвищі ціни встановлені досліджуваним підприємством "Вояж" - на 4,3% більше середньої ціни туру для вітчизняних туристів і на 5,1% - для іноземних туристів. Слід відзначити, що середні ціна туру для іноземних туристів перевищує ціну для вітчизняних туристів на 293 грн., або 18%. Різницю у вартості продукту складають перш за все різні тарифи розміщення у готелях для громадян України та іноземних громадян.
Слабкими місцями в конкурентній боротьбі вітчизняних туристичних підприємств (крім зазначених високих цін на аналогічні туристські продукти, які здебільшого не відповідають якості) на міжнародному ринку є: недостатність асортиментних різновидів туристичного продукту, недостатня розвиненість інфраструктури туризму, що впливає на якість обслуговування, слабка поінформованість потенційних споживачів. Одночасно з цим споживачі туристичного продукту, які виступають основними "експертами" у визначенні конкурентоспроможності туристських підприємств, виділяють ці показники як найголовніші. Так, опитування клієнтів ТА "Вояж" показало, що серед конкурентних переваг туристських підприємств, найбільше значення для споживача мають ціна туру та простота і економія коштів при здійсненні туристичних формальностей (табл.2.7).
Таблиця 2.7
Ранжування факторів, що визначають вибір споживачем тур фірми для придбання туру (досліджено автором)
| Фактори | Місце за частотою вибору фактору* |
| Авторитетність турагентства серед інших | 6 (53%) |
| Асортимент послуг | 4 (69%) |
| Зовнішнє оформлення та інтер’єр приймального залу турагентства | 8 (17%) |
| Зовнішній вигляд та кваліфікація персоналу | 7 (32%) |
| Орієнтація на споживача, його запити та побажання | 5 (56%) |
| Простота і економія коштів при проходженні туристичних, паспортно-візових та митних формальностей | 2 (76%) |
| Режим роботи підприємства | 9 (7%) |
| Ціна продукту | 1 (85%) |
| Якість продукту | 3 (72%) |
*Сума відсотків не дорівнює 100%, оскільки респонденти мали змогу називати лише декілька факторів 85% опитаних клієнтів назвали ціну головним фактором вибору турагентства для придбання туру. Для більшої кількості споживачів простоти та економії коштів при оформленні документів туриста (76% відповідей) має більше значення, ніж ціна продукту, хоча й розрив між кількістю відповідей складає лише 4%. До першорядних факторів споживчого вибору віднесено асортимент послуг (69%), орієнтація на споживача (56%) та авторитетність підприємства серед інших (53%). Найменш часто вказували такі фактори як інтер'єр турагентства та кваліфікація персоналу.
Даний перелік факторів, наявність яких забезпечує підприємству його конкурентоспроможність, було покладено в основу конкурентної карти ринку іноземного туризму м. Херсона. її побудова є заключним етапом маркетингових досліджень конкурентів для наглядного представлення позицій конкурентів. Найчастіше конкурентна карта ринку будується на основі двох показників: ринкової частки кожного підприємства та її динаміки. Однак для забезпечення об'єктивності та комплексності досліджень, я використала дещо розширену форму (табл.2.8). У першому стовпчику вказано можливі конкурентні переваги туристського підприємства, у першому рядку - назви підприємств-конкурентів, на перехресних позиціях - бальна оцінка приналежності переваги підприємству (3 бали - чітко виражена; 2 бали - потребує розвитку; 1 бали - в стадії впровадження; 0 балів - відсутня). Як свідчать дані конкурентної карти, найбільш стійку позицію займає туристична агенція "Вояж" - з набраними 24 балами підприємство є конкурентоспроможним лідером на ринку. Чітко вираженими конкурентними перевагами підприємства є асортимент та якість послуг, орієнтація на споживача та його запити, внутрішнє оформлення приміщення, режим роботи. Однак, беручи до уваги не першочергову значимість цих переваг для споживача, "Вояж" можна вважати лише відносним лідером на ринку, оскільки інші, важливіші переваги підприємства або потребують розвитку (авторитетність підприємства серед інших) або знаходяться в стадії впровадження (ціна продукту).
Так, незважаючи на те, що туристичне агентство "Кий Авіа" набрало на 4 бали менше, його конкурентну позицію можна вважати більш сталою.
Таблиця 2.8
Конкурентна карта ринку іноземного туризму м. Херсона
| Показники конкурентоспроможності | "Кий Авіа" | "Вояж" | "Полі-Тревел" | "Конар" |
| Авторитетність турагентства серед інших | 2 | 2 | 1 | 2 |
| Асортимент послуг | 3 | 3 | 2 | 2 |
| Зовнішнє оформлення та інтер’єр приймального залу турагентства | 2 | 3 | 1 | 3 |
| Зовнішній вигляд та кваліфікація персоналу | 2 | 2 | 2 | 2 |
| Орієнтація на споживача, його запити та побажання | 2 | 3 | 1 | 2 |
| Простота і економія коштів при проходженні туристичних, паспортно-візових та митних формальностей | 1 | 1 | 1 | 1 |
| Режим роботи підприємства | 1 | 3 | 3 | 2 |
| Ціна продукту | 2 | 1 | 3 | 1 |
| Частка ринку | 3 | 3 | 1 | 1 |
| Якість продукту | 2 | 3 | 2 | 2 |
| Всього балів | 20 | 24 | 17 | 18 |
Елемент ціни серед його конкурентних переваг займає одне з чільних місць, що робить туристичне агентство привабливішим для споживача.
"Аутсайдером" досліджуваного сегменту ринку виявилось туристичне агентство "Полі Треве" з 17-ма балами з 30-ти максимально можливих. Слабка конкурентна позиція підприємства пояснюється переважаючою більшістю низьких показників конкурентоспроможності підприємства, в першу чергу якості та ціни послуг.
Отже, аналіз ринку туристичних послуг м. Херсон показав, що досліджуване підприємство Вояж" займає відносно сталі позиції на ринку в'їзного туризму, який для нього є цільовим. У 2007 р. туристична агенція займала найбільшу частку ринку, причому темп її зростання перевищував загальний темп росту ринку. Однак, аналіз основних показників конкурентоспроможності його туристичного продукту та обслуговування туристів свідчить про недостатнє приділення уваги підприємством ціновій політиці.
2.4 Визначення основних положень діючої маркетингової стратегії туристичного агентства "Вояж" та оцінка її ефективності
Аналіз ефективності маркетингової стратегії туристичної агенції "Вояж" доцільно здійснювати у розрізі часткових стратегій за основними елементами комплексу маркетингу: продуктової, цінової, збутової та комунікаційної.
Продуктова стратегія підприємства, що передбачає розробку туристського продукту, який в найбільшому ступені відповідає потребам туристів, була розроблена з урахуванням всіх вимог. Незважаючи на достатню насиченість ринку туристичних послуг м. Херсона програма агенції розроблена на основі оптимізації структури пропозиції з урахуванням життєвого циклу турпродуктів. Це дозволяє підприємству гарантувати відносно стабільні умови для забезпечення обсягів реалізації, покриття витрат та рівня прибутку.
Так, основну групу туристичних продуктів "Вояж", що приносять підприємству основний прибуток і знаходяться у стадії зростання, складають класичні програми турів для іноземних туристів:
Херсон - стародавнє та сучасне місто, 6 днів;
Золотий трикутник України (Херсон - Київ - Львів - Одеса - Херсон), 11 днів;
Київська Русь (Херсон - Київ - Чернігів - Новгород-Сіверський - Херсон), 6 Днів;
Шляхами козацької слави (Херсон - Київ - Черкаси - Дніпропетровськ - Запоріжжя - Херсон), 7 днів;
Заповіт (відвідання Шевченкових місць) (Херсон - Київ - Моринці - Канів - Херсон), 5 днів;
Українські сувеніри (Херсон - Київ - Полтава - Решетилівка - Опішня - Петриківка - Дніпропетровськ - Херсон), 9 днів;
Святі місця Тавриди (Херсон - Феодосія - Старий Крим - Алушта - Ялта - Севастополь - Херсон),11 днів;
Таємниці українських монастирів - щоденні екскурсії з Херсону, 6 днів;
До Чорного моря (Херсон - Одеса - Ялта - Херсон), 12 днів; ї
Чарівні Карпати (Херсон - Ужгород - Івано-Франківськ - Чернівці - Львів - Херсон), 10 днів;
Буковина - Європа у мініатюрі (Херсон - Чернівці - Херсон), 10 днів.
Південна казка (Херсон - Одеса - Ялта - Сімферополь - Севастополь - Херсон), 13 днів;
Східна Україна (Херсон - Харків - Донецьк - Дніпропетровськ - Херсон), 9 днів;
А також окремі складові турпродукту такі як розміщення туристів у готелях м. Херсона та України, організація екскурсійного та транспортного обслуговування.
В стадії росту знаходиться такий продукт підприємства, як одноденні "тури вихідного дня" до:
Чернігівського державного архітектурно-культурного заповідника;
Мгарського Спасо-Преображенського монастиря;
Уманського дендропарку;
Державного історико-культурного заповідника у Переяслав-Хмельницькому (рис.2.12).
Ці продукти користуються дедалі зростаючим попитом, про що свідчать показники обсягів реалізації послуг. Прибутки від екскурсійного обслуговування іноземних туристів характеризуються зростаючими темпами, що зацікавлює конкурентів. Туристичні агентства "Кий Авіа", "Конар" та "Полі Тревел", які є головними конкурентами Вояж", у 2008 р. також почали пропонувати одноденні екскурсійні програми "вихідного дня", але лише по м. Херсон.
Основна група туристичних продуктів у загальному обсязі пропозиції складає близько 80-85%, що є найоптимальнішим. Підтримуюча група продуктів ТА "Вояж", яку складають програми обслуговування вітчизняних туристів в Україні, у 2008 р. займає близько 13% обсягу пропозиції. За 2007 р. швидкість зростання обсягів реалізації путівок у санаторно-курортні та оздоровчі заклади України зменшилась, хоча у сезонний період перевищувала темпи росту продажу турів для іноземних туристів.
У структурі продуктового ряду досліджуваного підприємства присутні і продукти, темпи продажу яких характерні для стадії спаду. Організація зарубіжного туризму починаючи з 2007 р. займає другорядне місце серед ліцензованих видів діяльності підприємства, що пояснюється перенасиченістю ринку виїзного туризму та невисокими рівнями прибутковості.
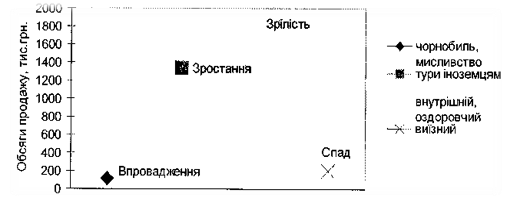
Рис.2.12 стадії життєвого циклу основних продуктів ТА "Вояж", 2008 р.
Однак незважаючи на це, "Вояж" практикує зарубіжний туризм, розробляючи на замовлення індивідуальні програми турів до обмеженої кількості країн з урахуванням факторів вибору споживачами того чи іншого напряму. Так, проведене на підприємстві маркетингове дослідження шляхом опитування відвідувачів WЕВ-сайту агенції показало, що до Болгарії та Туреччини їдуть через можливість відпочити всією сім'єю з маленькими дітьми. Болгарія та Чехія відмічаються як центри молодіжного відпочинку, тому що там "дешево", "багато молоді" і можна "добре розважитись". Кіпр як туристичний напрямок вибирають через безвізовий режим в'їзду та виїзду, а Великобританію та Францію - через можливість побачити одразу велику кількість європейських країн, отримати багато вражень, ознайомитись з багатою культурою та історією. Керуючись даними критеріями споживчого вибору, підприємство створює програми за попередньо визначеними вимогами клієнтів, при цьому тримаючи рекламні витрати на набагато нижчому рівні, ніж при просуванні турів для іноземців.
Розуміючи об'єктивну необхідність розробки нових продуктів в умовах швидких змін у вподобаннях, технології та стану конкуренції, туристична агенція активно займається розширенням структури власної пропозиції, впроваджуючи туристичні послуги-новинки. Відносно новим продуктом підприємства можна вважати програми турів для іноземців "Мисливство в Україні" та "Чорнобиль - сумна подорож". Дані тури знаходяться на тривалій стадії зародження, яка характеризується повільними темпами збуту, відсутністю прибутку та високими рекламними затратами. Однак відчутне зростання позитивного інтересу іноземців внаслідок раціонально організованої та проведеної рекламно-пропагандистської кампанії дає шанси вважати ці напрямки перспективними.
Раціональна цінова політика ТА "Вояж" є одним з головних напрямків загальної стратегії розвитку підприємства. За рахунок гнучкої системи цін відділів іноземного та внутрішнього туризму агентство збільшує розміри валової виручки, а отже і величину прибутку. Так, якщо питома вага іноземного туризму в загальному обсязі діяльності у 2006 р. склала 78,8%, а у 2007 р. - 84,9%, а темп приросту валової виручки за цей період становить 189,8 %, то можна стверджувати, що таке зростання обумовлене саме обґрунтованою ціновою політикою при залученні клієнта. Турагенція встановлює спеціальні ціни (дод. З) на розміщення туристів в українських готелях, з якими укладаються відповідні взаємовигідні угоди. Ціни турагенції зазвичай нижчі від ціни "стійки" (ціна, пропонується готелем безпосередньо при поселенні туриста) на 10-15% в залежності від категорії номерів та "зірковості" готелю. Тому клієнтові вигідніше звертатися саме до ТА "Вояж", тим більше що, крім послуг розміщення, він може за такими ж гнучкими цінами отримати екскурсійні послуги.
При встановленні ціни туру туристична агенція не використовує жодної із стандартних цінових стратегій. В даному випадку цінова політика визначається емпіричним шляхом і потребує вдосконалення. Недосконала цінова політика зумовлена відсутністю правил застосування цін, загальних для всіх господарських суб'єктів туристичної індустрії. Передусім мова йде про самовільну зміну цін "суміжниками" туристичної агенції - готелями та транспортними підприємствами. Це не дозволяє підприємству гарантувати незмінюваний рівень цін на продукт, що відображається на кінцевому споживачі - туристі.
Належна увага на підприємстві приділяється елементу комунікацій у загальній маркетинговій стратегії - рекламний відділ "Вояж" самостійно проводить всю рекламну кампанію, включаючи етапи розробки концепції, реалізації та контролю результатів.
При виявленні адресатів комунікаційних повідомлень підприємством виділяються дві цільові аудиторії: потенційні вітчизняні та іноземні споживачі туристичних послуг. Головними цілями маркетингових комунікацій агенції є:
Створення поінформованості (розміщення реклами у спеціалізованих періодичних виданнях "Wellcome to Ukraine", "Міжнародний туризм", довіднику "Ukraine Business Directory");
Надання необхідної інформації (на web-сторінці, адресна розсилка пропозицій нового сезону);
Спонукання до купівлі продукту (друкування каталогів туристичних можливостей, "флаєрів").
У структурі комплексу комунікацій "Вояж" переважають реклама та пропаганда. Крім цього, в щорічну рекламну кампанію закладаються такі акції як участь у спеціалізованих виставках та ярмарках (у Берліні, Лондоні, "Україна'2007" та "Україна'2008"), спонсорство (естрадні концерти, розважальні програми), виробництво сувенірної та поліграфічної продукції.
При визначенні ефективності того чи іншого елементу комплексу комунікацій оцінюється співвідношення необхідних витрат до рівня зростання доходу, який буде отримано в результаті їх використання. Рекламний бюджет туристичної агенції розраховується за методом відповідності цілям та задачам підприємства і не є жорстко обмеженим.
Аналіз ефективності діючого на підприємстві комплексу маркетингу доцільно проводити у вигляді контролю фінансових результатів загальногосподарської діяльності. Економічні показники діяльності підприємства відіграють роль контрольних точок у ході аналізу та оцінки виконання окремих етапів реалізації стратегії. Аналіз фінансового стану, який пов'язаний з обробкою великого масиву бухгалтерської звітності, дозволяє визначити тенденції у розвитку підприємства, дати комплексну оцінку господарської, комерційної діяльності. При цьому система економічних та фінансових показників, що застосовуються при оцінці ефективності обраної стратегії повинна відповідати наступним вимогам:
показники повинні охоплювати процеси на всіх стадіях життєвого циклу товару;
показники повинні базуватися на найважливіших показниках конкурентоспроможності конкретних послуг на конкретних сегментах ринку за конкретний період;
показники повинні бути виражені абсолютними, відносними та питомими величинами;
показники повинні відображати всі аспекти фінансової діяльності підприємства (доходи, витрати, страхування, ліквідність активів, податки, ефективність використання ресурсів тощо);
проектування остаточних показників повинно здійснюватись на основі багатоваріантних розрахунків, з визначенням ступеня ризику та стійкості фінансової діяльності, з використанням достатнього та якісного обсягу інформації, що характеризує технічні, організаційні, екологічні, економічні та соціальні аспекти діяльності підприємства.
Для оцінки ефективності фінансово-господарської діяльності туристського підприємства найчастіше використовуються наступні показники обсягу пропозиції:
кількість наданих туроднів;
кількість обслужених туристів;
обсяг валової виручки;
обсяг валового доходу;
доходна ставка на одного туриста.
Крім цього, для характеристики господарської діяльності також необхідно:
визначити склад та динаміку матеріальних ресурсів підприємства;
оцінити рух джерел фінансування;
дати кількісну оцінку стану оборотних коштів, динаміки їх складу в абсолютних та відносних показниках;
визначити обсяг та джерела утворення доходів;
визначити суму, структуру та рівень поточних витрат;
оцінити динаміку показників фінансових результатів діяльності підприємства;
проаналізувати рівень рентабельності.
Інформаційною базою для аналізу показників господарсько-фінансової діяльності туристського підприємства є бухгалтерська, статистична і фінансова звітність, середня для малих підприємств, до яких відноситься туристична агенція Вояж", основними та обов'язковими є (дод.5,6,7,8,9,10):
форма 1-ТУР "Звіт про діяльність туристичної організації";
форма 1-М "Бухгалтерський звіт суб'єкта малого підприємництва";
форма 2-М "Фінансовий звіт суб'єкта малого підприємництва".
Загалом туристична пропозиція турагенції характеризується високими темпами зростання. Так, кількість обслужених туристів у 2007 р. склала 1559 чол., що становить 133,8% рівня попереднього періоду, або на 394 чол. більше. У 2008 р. агенцією були обслужені 2303 туристи, що майже в 1,5 рази перевищує рівень 2007 року, і в 1,98 рази - рівень 2006 року. За три роки кількість наданих туроднів зросла на 166,6%: у 2006 р. вона становила 5446 одиниць, у 2007 р. - 7072, у 2008 р. - 14520. Аналіз структури продажу туристичної агенції (рис.2.13) показує, що найбільшу питому вагу, яка постійно зростає, займає іноземний туризм. Пріоритетність даного напряму пояснюється високою прибутковістю і відносно невеликими поточними витратами (доход від надання послуг іноземним туристам у 2007 р. складав 89%, а у 2008р. - 96%).
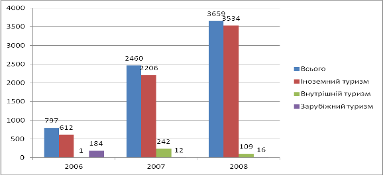
Рис.2.13 Динаміка обсягу та структури реалізації послуг ТА "Вояж" у 2006-2008 рр., тис. грн.
З метою визначення чинників, що вплинули на зростання обсягів реалізації турагенції, здійснимо розкладання даного показника за складовими елементами-факторами за методом Дюпон-каскад.
Значення показника валової виручки туристичної агенції (Вв) в першу чергу визначається значенням показника чисельності обслужених туристів (Чт), середнього терміну перебування (Тп) та доходної ставки на одного туриста (Дст):
Вв=ЧтхТпхДст. (2.1)
Таблиця 2.10
Факторний аналіз динаміки валової виручки ТА "Вояж" за 2007-2008 рр.
| Показник | Індекс | 2007 р. | 2008 р. | Відхилення | |
| Абсол., (+; - ) | Відн., % | ||||
| Чисельність обслужених туристів, чол. | Чт | 1559 | 2303 | 744 | 147,7 |
| Середній термін перебування, днів | Тп | 5 | 6 | 1 | 120 |
| Доходна ставка на одного туриста, тис. грн. | Дст. | 315,5 | 264,8 | -50,7 | 83,9 |
| Валова виручка. тис. грн. | Вв | 2459,9 | 3658,9 | 1199 | 148,7 |
Поетапно включаючи до процесу дюпонівського розкладу формалізованого зв'язку (2.1) нові фактори впливу отримуємо наступні результати. Найбільшим чином на зростання обсягу валової виручки вплинуло збільшення чисельності обслужених туристів: за рахунок зміни цього чинника обсяг реалізації зріс на 1173,1 тис. грн. (97,8% зміни). Подовження середнього терміну перебування відбилося у збільшенні обсягів реалізації на 726,6 тис. грн., однак одночасне зниження доходної ставки на 16% спричинило зменшення валової виручки на 700,7 тис. грн. Наочно збалансованість кількісного впливу всіх трьох факторів наведена у табл.2.11.
Таблиця 2.11
Баланс кількісного впливу зміни чинників на зростання валової виручки турагенції "Вояж" за 2007-2008 рр.
| Фактори | Зміна | Спричинена зміна валової виручки, тис. грн. |
| Чисельність туристів | ↑ | +1173,1 |
| Термін перебування | ↑ | +726,6 |
| Доходна ставка | ↓ | -700,7 |
| Разом | +1199,0 |
Тенденція росту спостерігається і при аналізі такого основного фінансово-економічного показника діяльності підприємства, який визначає ефективність використання його ресурсів, як поточні витрати (табл.2.12)
Як видно з таблиці 2.12, загальна сума витрат туристичної агенції за три роки зросла в три рази, що є негативною характеристикою фінансової діяльності підприємства. Однак, враховуючи еластичність поточних витрат від валової виручки туристського підприємства, реальний його стан визначають відносні показники:
рівня витрат, який характеризує середні витрати обігу в розрахунку на одиницю послуги, тобто питому вагу суми витрат у загальному обсязі діяльності;
розміру зміни рівня витрат, тобто різниці у рівнях витрат досліджуваних періодів;
темпу зміни рівня витрат, який виражається відношенням розміру зміни рівня витрат до базового рівня витрат;
суми відносної економії або перевитрат поточних витрат;
динаміки структури поточних витрат.
Таблиця 2.12
Аналіз поточних витрат ТА "Вояж" за 2007-2008 рр.
| Статті | 2006 р. | 2007 р. | 2008 р. | Базовий темп зміни, % | |||||||
| ОВ, т. грн. | РВ, % | ПВ, % | ОВ, т. грн. | РВ, % | ПВ, % | ОВ, т. грн. | РВ, % | ПВ, % | РВ | ПВ | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Матеріальні витрати | 4,6 | 0,5 | 0,6 | 3,9 | 0,15 | 0,2 | 31,8 | 1,15 | 1,4 | 230 | 233 |
| Оплата праці | 11,7 | 1,3 | 1,6 | 19,0 | 0,7 | 0,88 | 15,5 | 0,56 | 0,7 | 43 | 44 |
| Відрахування на соціальні заходи | 5,3 | 0,6 | 0,7 | 7,5 | 0,3 | 0,4 | 5,9 | 0,22 | 0,26 | 37 | 37 |
| Амортизація | - | - | - | 0,4 | 0,02 | 0,02 | 1,5 | 0,05 | 0,07 | 250 | 350 |
| Інші витрати | 728,2 | 79,5 | 97,1 | 2107,2 | 80,5 | 98,5 | 2219,1 | 80,9 | 97,6 | 102 | 101 |
| Разом | 749,8 | 81,9 | 100 | 2138,0 | 81,7 | 100 | 2273,8 | 82,9 | 100 | 101 | - |
(ОВ - обсяг витрат, РВ - рівень витрат; ПВ - питома вага окремої статті витрат у загальному обсязі)
Дані таблиці свідчать, що за досліджуваний період з 2006 р. по 2008 р. рівень витрат збільшився на 1%. При цьому у 2007 р. темп зниження рівня витрат у 2007 р. склав 0,24%, внаслідок чого на підприємстві мала місце відносна економія поточних витрат в сумі:
Е = (РВ07-РВ06) х Вв07/100% = (-0,24) х 2616,6/100% =-6,28 тис. грн.
У 2008 р. значне зростання обсягів діяльності призвело до відповідного зростання витрат: їх перевитрата у 2008 р. склала 43,9 тис. грн.
В структурі поточних витрат турагенції значних змін не відбулося: найбільшу питому вагу за досліджуваний період займає стаття "Інші витрати" - в середньому 97,7% найменшу - амортизаційні відрахування (0,045%). Високими темпами зросла частка матеріальних витрат.
Підсумковим показником фінансових результатів діяльності підприємства є балансовий прибуток. Схема аналізу цієї економічної категорії передбачає дослідження динаміки прибутку та рентабельності, оцінку факторів, що обумовлюють їх величину, а також визначення відповідності отриманого чистого прибутку запланованій на етапі постановки цілей величині. Аналіз формування та використання прибутку досліджуваного агентства здійснимо у декілька етапів:
Аналіз обсягів та динаміки формування балансового прибутку (табл.2.13)
Табл.2.13
Динаміка показників балансового та чистого прибутку ТА "Вояж" за 2007-2008 рр., тис. грн.
| Показники | 2007 р. | 2008 р. | Відхилення від базового року | ||
| номінальний | реальний | абсолютне | відносне | ||
| Обсяг валового доходу | 2616,6 | 2180,5 | 3658,9 | 1478,4 | 167,8 |
| Податок на додану вартість (ПДВ) | 436,1 | 363,4 | 609,8 | 246,4 | 167,8 |
| Валовий дохід без ПДВ | 2180,5 | 1817,1 | 3049,1 | 1232 | 167,8 |
| Поточні витрати | 2138,0 | 1781,7 | 3031,7 | 1250 | 170,2 |
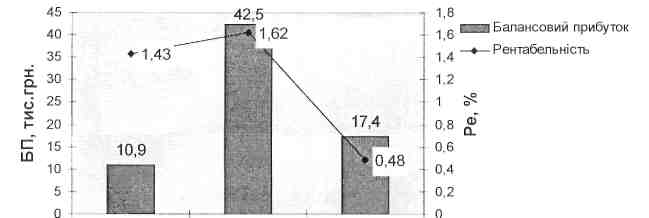
| Балансовий прибуток | 42,5 | 35,5 | 17,4 | -20,9 | 49,3 |
| Чистий прибуток | 29,75 | 24,8 | 12,2 | -12,6 | 49,2 |
Як видно з даних таблиці, підприємство у 2008р. отримало балансовий прибуток у сумі 17,4 тис. грн., що на 51,7% менше рівня попереднього року. Чистий прибуток зменшився на 12,6 тис. грн. і склав лише 49,2% рівня 2007 року. Отримані результати можуть бути наслідком надмірного використання ресурсів підприємства, що призвело до перевищення загальної суми поточних витрат. Для визначення реальних причин зменшення величини прибутку підприємства використовується показник відносної прибутковості, або рентабельності.
Аналіз динаміки прибутковості обороту туристського підприємства (рис.2.14). Рівень прибутковості обороту визначається відношенням балансового прибутку до обсягу діяльності і показує розміри формування прибутку на одиницю обороту або питому вагу прибутку в ціні реалізації послуги.
Рентабельність ТА "Вояж" за досліджуваний період понизилась на 66%, причому головний чином спад припав на 2008 рік. Незважаючи на значне збільшення обсягу реалізації, нераціональна перевитрата ресурсів призвела до зниження прибутковості в 3,3 рази порівняно з 2007 роком. Для визначення кількісного впливу факторів, що визначають прибуток та рентабельність туристського підприємства використаємо метод ланцюгових підстановок.
2006 2007 2008
Рис.2.14 Динаміка показників фінансових результатів діяльності ТА "Вояж", 2006-2008 рр.
Обсяг прибутку залежить від великої кількості зовнішніх та внутрішніх факторів, однак найбільший кількісний вплив мають обсяг валової виручки (Вв), рівень валового доходу (Рвд) та рівень витрат обігу (РВ). Взаємозв'язок між цими факторами відображає наступна модель:
БП = Вв х Ре / 100% = Вв х (Рвд - РВ) / 100% (2.2)
Поетапно включаючи до процесу дюпонівського розкладу формалізованого зв'язку (2.2) нові фактори впливу отримуємо наступні результати. Найбільшим чином на зменшення розміру балансового прибутку вплинуло зростання рівня поточних витрат туристів: за рахунок зміни цього чинника балансовий прибуток знизився на 41,54 тис. грн. Зростання валової виручки агенції відбилося у збільшенні розміру балансового прибутку лише на 24,14 тис. грн. Наочно збалансованість кількісного впливу всіх трьох факторів наведена у табл.2.14.
Сукупність економічних ресурсів, які є в розпорядженні підприємства та які забезпечують отримання прибутку в разі їх корисного використання складають майно підприємства або його активи. З вивчення складу та структури майна підприємства починається оцінка його фінансового стану, що є важливим напрямком аналізу господарської діяльності турагенції.
Таблиця 2.14
Баланс впливу зміни факторів на зміну прибутку туристичного агентства
| Фактори | Зміна | Зміна прибутку |
| Валова виручка | ↑ | +24,14 |
| Рівень валової виручки | Не змінився | 0 |
| Рівень витрат | ↑ | -41,54 |
| Разом | -17,4 |
Підприємство "Вояж" має відокремлене майно, склад і вартість якого відображається в його балансі в розділі "Активи".
Майно підприємства неоднорідне за своїм складом і представлене наступними трьома групами активів (рис.2.15):
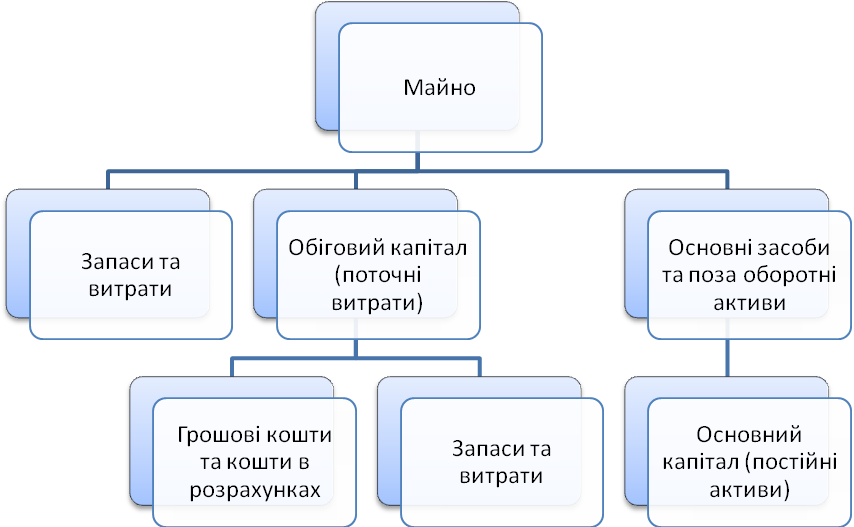
Рис.2.15 Склад майна підприємства
Перша група об'єднує в собі постійні активи або основний капітал підприємства (65-85% загальної величини майна), що складається з:
основних фондів (засоби праці терміном служби понад один рік, як діючі, так і ті, що перебувають на консервації, в запасі або передані іншим суб'єктам господарювання в оперативну оренду, що є власністю підприємства);
нематеріальних активів, тобто таких, що не мають матеріально-речової форми, але приносять підприємству додатковий прибуток або створюють умови для його отримання;
довгострокових фінансових вкладень, які характеризують обсяг довгострокових (понад один рік) інвестицій підприємства в різні прибуткові активи (акції, облігації, сертифікати) інших підприємств, облігації державних або місцевих позик, вклади в статутні фонди створених підприємств.
Друга та третя групи активів становлять поточні активи (або обіговий капітал), які обслуговують поточну господарську діяльність підприємства, змінюють в її ході свою матеріально-речову форму та переносять вартість на продукцію підприємства.
Динаміка стану та структури майна ТА "Либідь-Київ" наведена у табл.2.15.
Таблиця 2.15
Склад та структура активів ТА "Вояж" у 2006-2007 рр.
| № | Види активів | Розмір активів | Відхилення | ||
| 2006 р. | 2007 р. | Абсол. | Відн., % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. | Основні активи та інші поза оборотні активи всього: | 3,45 | 7,5 | 4,05 | 217,4 |
| 2. | Обігові активи, всього: | 12,75 | 109,2 | 96,45 | 854,5 |
| 2.1 | Запаси та витрати | - | 0,85 | - | - |
| а) виробничі запаси | - | 0,5 | - | - | |
| б) незавершеного виробництва | - | 0,35 | - | - | |
| 2.2 | Грошові кошти | 1,45 | 1,0 | -0,45 | 75,9 |
| 2.3 | Дебіторська заборгованість | 11,3 | 107,35 | 96,05 | 950 |
| Всього активів | 16,2 | 116,7 | 96,5 | 695,7 | |
Як видно з таблиці, загальний розмір майна "Вояж"", 2006 р. становив 16,2 тис. грн., у 2007 р. - 116,7 тис. грн., що свідчить про тенденцію до збільшення активів підприємства (темп приросту складає 595,7%). Аналіз структури активів свідчить про надання пріоритету оборотному капіталу в розвитку майнового стану: якщо темп приросту основних активів у 1998р. склав лише 13,6%, то розмір обігового капіталу зріс на 754,5%. Найбільше зросла дебіторська заборгованість: 214,7 тис. грн. у 2007 р. проти 22,6 тис. грн. у 2006 р. (темп росту - 950%). Високі темпи росту дебіторської заборгованості за розрахунками за послуги можуть свідчити про те, що дане підприємство активно використовує стратегію товарних кредитів для споживачів своїх послуг. Кредитуючи їх, підприємство фактично ділиться з ними частиною свого прибутку. Щоправда, слід відзначити, що у 2008 р. ситуація дещо змінилась в бік зменшення дебіторської заборгованості на 11% та зростання власної заборгованості на 25%.
Для оцінки пропорцій в складі активів туристського підприємства проведемо так званий вертикальний аналіз балансу (табл.2.16), тобто визначення та аналіз динаміки питомої ваги окремих видів та груп активів в їх загальному обсязі. Цей аналітичний прийом дозволить наочно уявити натурально-речовий склад майна, що є у розпорядженні підприємства, проаналізувати зміни, які відбуваються, оцінити їх наслідки для інтересів підприємства.
Як видно з таблиці 2.16, найбільшу питому вагу в структурі активів підприємства мають оборотні активи: у 2006 р. - 78,5% активів, у 2007 р. - 96,7%, у 2008 р. - 95,2%. (в середньому за три роки - 90,13%). Велика питома вага оборотних активів викликає підвищення уваги до проблем їх найбільш раціонального використання. Збільшення частки обігових коштів свідчить про збільшення можливостей підприємства з фінансового забезпечення своєї діяльності. Одночасно в процесі управління майном турагенції керівництво підприємства повинно приділяти значну увагу оптимізації співвідношення між основними та обіговими активами, користуючись "золотим правилом фінансування", коли власний капітал підприємства має по своєму обсягу перевищувати потребу у формуванні постійних активів.
Таблиця 2.16
Динаміка структури активів ТА "Вояж" за 2006-2008 рр.
| № | Види активів | Розмір активів | Структура активів | |||||||
| 2006 | 2007 | 2008 | 2006 | 2007 | Відх. від 2006 | 2008 | Відхилення від | |||
| 2006 | 2007 | |||||||||
| 1. | Основні активи та інші позаоборотні засоби, всього: | 6,6 | 7,5 | 11,4 | 21,5 | 3,3 | 15,4 | 4,8 | 22,3 | 145,5 |
| 2. | Обігові активи, всього: | 24,1 | 217,0 | 226,9 | 78,5 | 96,7 | 123,2 | 95,2 | 121,3 | 98,4 |
| 2.1 | Виробничі запаси | - | 0,5 | 3,0 | - | 0,2 | - | 1,3 | - | 650 |
| 2.2 | Грошові кошти | 1,5 | 1,8 | 16,9 | 4,9 | 0,8 | 16,3 | 7,1 | 144,9 | 887,5 |
| 2.3 | Дебіторська заборгованість | 22,6 | 214,7 | 207,0 | 73,6 | 95,7 | 130,0 | 86,8 | 117,9 | 90,7 |
| Всього активів | 30,7 | 224,5 | 238,3 | 100 | 100 | - | 100 | - | - | |
Варто підкреслити, що проведення горизонтального та вертикального аналізу балансу є тільки підготовчою аналітичною процедурою, яка