Инновационный бизнес-план предприятия
Таблица 2.1.1.
Удельный вес индивидуальных жилых домов в строящемся жилом фонде (в %)
| Год | 1992 | 1995 | 1997 | 1998 | 1999 | 2000 | 2002 | 2003 |
| Вес индив. жилья | 11,8 | 22,0 | 35,2 | 39,4 | 42,9 | 41,6 | 41,2 | 42,0 |
- высокая долговечность асбестовой структуры, свыше 50 лет, а на территории Египта были найдены трубы из асбестового волокна возраста более 2500 тыс. лет.
Плитка асбестоцементная мелкоразмерная прессованная. Плитку получают из плоского прессованного асбестоцементного листа толщиной 4 мм. Форма удлиненная и квадратная, нижний край прямоугольной плитки выполняется скошенным, овальным, прямоугольным. Обрезанные углы плиток позволяют образовывать плотное объемное покрытие кровли при минимальном расходе плиток 13 штук на м2, создавать различные варианты поверхностей кровель и фасадов. Система укладки плиток принцип чешуйчатого покрытия, что обеспечивает водонепроницаемость, прочность, звукопоглощение. Плитку выпускают серую и окрашенную.
Комплектующие детали. Предлагаются следующие детали: арочные, коньковые, лотковые. Коньковые детали с плоским фартуком УКС используются для кровель из волнистых асбестоцементных листов. Арочные коньковые АКС позволяют обустраивать кровли из плитки мелкоразмерной. С помощью угловых деталей РС выполняют примыкания на различных участках кровли. Шифер и плитка крепятся к обрешетке с помощью гвоздей или шурупов. Для защиты гвоздей и шурупов от коррозии предлагается полиэтиленовая шляпка.
Листы плоские непрессованные. Оригинальные заборы, беседки, хозяйственные постройки можно изготавливать, используя этот надежный и долговечный строительный материал. Отличительная особенность конструкций из них – сравнительная дешевизна, минимум трудозатрат, разнообразие конструкторских решений, в качестве теплоизоляционного среднего слоя плоские листы широко применяются в устройстве стеновых перегородок, остановочных комплексов, торговых павильонов, ларьков. Ими ограждают балконы и лоджии. Выпускается серым и окрашенным.
Доски подоконные устойчивы против загнивания, обладают высокой механической прочностью. Обработка на фрезерных станках придает им идеальную ровную поверхность. На такую поверхность можно наносить окрасочный слой, придавать любую фактуру.
Асбокартон. Более 80 лет назад была разработана наиболее эффективная защита от огня асбестовая изоляция. Сейчас в мире нет другого вещества, которое в этом отношении было бы эффективнее асбеста. В состав асбокартона входит этот уникальный природный материал. Асбокартон – огнезащитный, теплоизоляционный материал для соединения приборов, аппаратуры, коммуникаций.
Асбестоцементные трубы и муфты. Асбестоцементные трубы в общем, объеме потребления всех видов труб составляют 12%. В структуре потребления доля асбестоцементных труб составляет для орошения и водоснабжения 57%; в сетях канализации 12%; ля телефонизации 16%; прочие нужды (дренаж, ограждения) 15%. Из 24 предприятий асбестоцементной промышленности на долю «БЕЛАЦИ» приходится 40% асбестоцементных труб. Только асбестоцементные трубы обладают одновременно такой совокупностью достоинств как: не насыщают воду канцерогенами, не вступают в реакцию с другими веществами, не поддаются коррозии зарастанию изнутри и старению, пригодны для любых климатических зон, имеют низкую теплопроводность, экономичны, дешевы, посты в монтаже, долговечны, стойки к длительному воздействию горячей воды, прочны, в 3-4 раза легче металлических труб. Муфтовые соединения обеспечивают надежность и герметичность стыков. В связи с эффективностью использования асбестоцементные трубы с 1994 г. стали широко применяться в России в системах отопления и горячего водоснабжения. За рубежом для систем теплоснабжения используют асбестоцементные трубы более 20 лет.
Экологическая безопасность гарантирована сертификатами. В производстве используются только природное сырье, асбест, цемент, вода.
2.2.Описание отраслевого рынка
Асбест используется в производстве асбестоцементных, асбестотехнических, теплоизоляционных и других изделий (всего около 3000 наименований). Основное направление применения асбеста – изготовление асбестоцементных изделий.
В отечественных данных обычно учитывается асбест 0-6.
Производство асбестоцементных изделий в Российской Федерации организовано на 24 предприятиях, относящихся к категории крупных и средних. Кроме того, в подотрасли насчитывается около 50 малых предприятий, которые производят менее 1% товарной продукции и занимаются в основном посреднической деятельностью. Численность работающих в подотрасли составляет более 12 тысяч человек.
Россия занимает первое место в мире по производству асбеста, опережая Канаду на 23,6%. Также конкуренцию отечественному асбесту на мировых рынках составляют Китай (11,8%), Бразилия (8,5%), Зимбабве (7,8%), США, ЮАР, Индия, Греция и некоторые другие страны.
Период 1990-1997 гг. характеризовался снижением производства асбестоцементных изделий. Спад обусловлен следующими причинами:
Сокращение потребления асбестоцементных изделий из-за спада объемов капитального строительства, в том числе жилых домов (табл. 2.2.1).
Таблица 2.2.1.
Ввод в действие жилых домов, млн. м2
| Год | 1985 | 1990 | 1992 | 1995 | 2001 | 2003 |
| Общая площадь | 62,6 | 61,7 | 41,5 | 41,0 | 32,7 | 30,7 |
Спад в сфере капитального строительства обусловлен снижением инвестиций с строительство с 1991 по 1996 гг. в 3,3 раза, а в отраслях агропромышленного комплекса – в 17 раз.
На рынок кровельных материалов в начале 90-х пришло большое разнообразие новых материалов, в большей части импортного производства: металлические кровли, черепица, полимерные (андулин) и мягкие кровельные материалы.
Собственный выпуск черепицы увеличился более чем в 20 раз (в 1996 г. ее было произведено 518,4 тыс. м2, а в 1990 году только 23 тыс. м2). В 1998 г. доля новых кровельных материалов в общем, объеме потребления составила 4,7%.
Нарушение региональных связей по поставкам АЦЛ в бывшие республики СССР. В 1990 г. на экспорт в союзные республики было вывезено около 9,5% асбестоцементных листов, произведенных в России. Таблица 2.2.2 содержит данные об экспорте асбестоцементных листов из России в 1990-1996 гг.
Таблица 2.2.2.
Поставка асбестоцементных листов на экспорт (млн. у. п.)
| Годы | Всего | В том числе в страны | Доля от отечественного производства, % | |
|
Дальнего |
Ближнего |
|||
| 1990 | 469,8 | 8,8 | 461 | 9,46 |
| 1991 | 475,1 | 9 | 466,1 | 9,46 |
| 1992 | 315,7 | 7 | 308,7 | 6,99 |
| 1993 | 200 | - | 200 | 6,16 |
| 1994 | 78,7 | 12,1 | 66,6 | 5,57 |
| 1995 | 76,4 | 8,9 | 67,5 | 4,59 |
| 1996 | 50,1 | 12,5 | 37,6 | 3,95 |
4. Снижение уровня жизни населения повлекло за собой снижение потребительского спроса населения на асбестоцементные изделия, связанное также с повышением цен на данные изделия и антиасбестовой компанией в средствах массовой информации.
Вышеперечисленные причины обусловили снижение спроса на асбестоцементные изделия, а, следовательно, предприятия испытывали недостаток собственных денежных средств на обновление технологического оборудования,
В 1999 г. впервые с начала реформ произошел существенный рост объемов выпуска асбестоцементных изделий. Августовской кризис 1998 г., как показали статистические данные и опросы производителей и торговых организаций, в большей степени коснулся новых кровельных материалов. Это объясняется прежде всего тем, что новые кровельные материалы являются более дорогими по сравнению с традиционными, цены на них более жестко привязаны к курсу доллара, существенный объем этих товаров поставляется по импорту, объем которого после кризиса снизился. Кроме того, реализация традиционных материалов, таких как шифер и кровельное железо, происходил большей частью в условиях бартера, что ставило их в более выгодные условия по сравнению с новыми материалами. В ряде областей России часть строительства жилья осуществляется практически без денег. При этом в сельском строительстве работает схема, по которой крестьяне получают кредит строительными материалами, а расплачиваются сельскохозяйственной продукцией. Финансирование же городского строительства для бюджетников происходило на основе долгосрочного кредитования материальными ресурсами в счет реализации недоимки промышленных предприятий по платежам в областной бюджет. Эта ситуация стимулировала сохранение объемов производства традиционных материалов (шифера и железа) на относительно стабильном уровне, позволяя существенно не повышать цены на них.
В первом квартале 1999 г. объем общероссийского производства асбестоцементных изделий вырос на 34,8% по сравнению с первым кварталом 1998 г.
Проанализируем производство асбестоцементных листов за период 2001 –2004 гг.
В таблице 2.2.3. отражена динамика производства асбестоцементных изделий в разрезе отдельных производителей.
Таблица 2.2.3.
Динамика производства асбестоцементных изделий по предприятиям за 2001-2004 гг.
|
Наименование |
Производство шифера, млн. шт. у. п. | ||||
| 2001 | 2002 | 2003 | 10 мес. 2004 | 10 мес 2004 в % к 10 мес 2003 | |
| Всего по России | 1689,3 | 1814,5 | 1930,5 | 1268,1 | 103,3 |
| ОАО “Лато” | 117,8 | 118,1 | 187,8 | 121 | 108,2 |
| ОАО “БЕЛАЦИ” | 249,7 | 275,4 | 337,3 | 228,3 | 109,0 |
| ОАО “Брянскшифер” | 35,1 | 48,3 | 43,0 | 27,7 | 76,9 |
| ОАО “Волна” | 86,2 | 109,4 | 113,1 | 72,9 | 119,1 |
| ОАО “Вольский Заци” | 149,5 | 146,5 | 61,8 | 39,8 | 86,9 |
| ОАО “Жиг. строит. мат” | 17,8 | 20,1 | 5,4 | 3,5 | 50 |
| ЗАО “Красн. строитель” | 36,8 | 78,7 | 147,1 | 94,8 | 169 |
| ОАО “Нижнетаг. Каци” | 23,8 | 27 | 22,3 | 14,4 | 81,8 |
| ОАО “Коркинский Каци” | 59,7 | 58,1 | 56,8 | 36,6 | 83,6 |
| ОАО “Савинский Заци” | 18,8 | 19,9 | 5,3 | 3,4 | 58,6 |
| ОАО “Себряковский Каци” | 393 | 364 | 402,9 | 259,6 | 98,7 |
| ОАО “Спасский Каци” | 35,9 | 30,7 | 28,1 | 18,1 | 79,7 |
| ОАО “Сухоложск АЦ” | 139 | 145,3 | 96,8 | 62,4 | 84,6 |
| ОАО “Тимлюйский Заци” | 26,2 | 39 | 39,6 | 25,5 | 104,9 |
| ОАО “Ульяновскшифер” | 83,1 | 65,7 | 113,6 | 73,2 | 91,5 |
| ОАО “Шиферник” | 28,3 | 44,8 | 63,8 | 41,1 | 123,8 |
| ОАО “Глинозем” | 47,7 | 52,8 | 38,3 | 24,7 | 70,0 |
| ОАО “Сода” | 88,4 | 88,3 | 88,9 | 57,3 | 107,7 |
| ОАО “Мостермостекло” | 14,5 | 20,9 | 18,2 | 11,7 | 86,7 |
| ОАО “Ярославский КСМ” | 4 | 5,8 | 6,36 | 4,1 | 93,2 |
| ОАО “Искитимский Заци” | 45,3 | 66,3 | 74,5 | 48 | 163,3 |
Исходя из данных таблицы и некоторых данных источников ее формирования можно сделать ряд выводов:
Общий объем производства шифера в 2004 г. в сравнении с 2001 г. вырос на 14 %, а в 2001 г. по отношению к 1998 г. объем производства шифера вырос на 33%. Объем производства асбестоцементных листов за 10 месяцев 2004 г. превысил значение соответствующего показателя за 2003 г. менее чем на 1%.
За 4 года изменилась четверка наиболее крупных асбестоцементных комбинатов, производящих в сумме более 50% асбестоцементных изделий. В 2001 г. она была следующей: ОАО «Себряковский Каци», ОАО «БЕЛАЦИ», ОАО «Вольский Заци», ОАО «Сухоложск АЦ». В 2004 г. первые два лидера не изменились, а дальше на позиции вышли: ОАО «Лато», ЗАО «Красный строитель», - произвели 59,6% АЦЛ от общего объема. Хочется отметить постепенное увеличение доли рынка ОАО “Волна”, которое является единственным в России предприятием асбестоцементной промышленности, которое в 1998 г. заменило одну из производственных линий на новую импортную, что позволило производить листы точно заданных геометрических размеров, повысить эстетическую привлекательность шифера. В результате цена листа шифера выросла в 2 раза, но комбинат увеличил объемы сбыта за счет вытеснения на региональном рынке новых кровельных материалов, стоимость которых из-за затрат на транспортировку выше, чем в центральной части России.
За счет благоприятного географического расположения, близости к основным районам потребления и запаса производственных мощностей ОАО «БЕЛАЦИ» и ЗАО «Красный строитель» развиваются наиболее динамично, при этом ЗАО «Красный строитель» проводит политику низких цен, а ОАО «БЕЛАЦИ» продает продукцию по ценам немного выше среднеотраслевых.
Емкость рынка асбестоцементных листов представляет собой объем их потребления внутри страны при данном уровне цен на сами листы, цен на товары – заменители, данных доходов потребителей и определенном развитии отраслей, потребляю.
Распределение объемов продаж шифера по районам Российской Федерации в 2004 г. осуществлялось следующим образом: Уральский район - 18% от общероссийского объема, Северо-Кавказский район - 18%, Поволжский район - 17%, Центральный район - 14%, Восточно-Сибирский район - 9%, Центрально-Черноземный район - 8%, Волго-Вятский район - 5%, Западно-Сибирский район - 5%, Северо-Западный район -2%, Дальневосточный район - 2%, Северный - 1%. Данное распределение связано, возможно, связано с плотностью населения районов, а также темпами капитального строительства и уровнем жизни районов. Заметим, что географическое положение и близость к транспортным путям обеспечивают для ОАО “БЕЛАЦИ” значимое конкурентное преимущество в виде относительно низких издержек по доставке продукции к наиболее потребляющим шифер районам страны.
Госстрой России дает свой прогноз на динамику производства асбестоцементных изделий, исходя, из того, что асбестоцементные листы будут использоваться в сельском хозяйстве, а динамика доходов населения и цен на альтернативные кровельные материалы позволят сохранить за шифером позиции лидера на рынке кровельных материалов (табл. 2.2.4.).
Таблица 2.2.4.
Прогноз Госстроя России по производству асбестоцементных листов
| Асбестоцементные изделия | прогноз | |
| 2005 г. | 2010 г. | |
| Листовые изделия (шифер), млн. усл. плиток | 2400 | 3000 |
2.3. Анализ конкурентов
Главными конкурентами ОАО «Белгородасбестоцемент» являются наиболее крупные предприятия Российской Федерации, выпускающие асбестоцементные изделия:
ОАО “Себряковский КАЦИ”;
ОАО “ЛАТО”;
ЗАО “Красный строитель”.
Таблица 2.3.1.
Доля предприятия на рынке РФ
|
№ п/п |
Наименование предприятия |
Производство шифера, млн. шт. у. п. |
Доля в общем объеме, % |
| 1 | ОАО “Себряковский КАЦИ”; | 259,6 | 20,5 |
| 2 | ОАО “ЛАТО” | 121 | 9,5 |
| 3 | ЗАО “Красный строитель” | 91,8 | 7,2 |
| 4 |
ОАО «Белгородасбестоцемент» |
228,3 |
18 |
| 6 | Другие предприятия | 567,4 | 44,8 |
| ВСЕГО |
1268,1 |
100 |
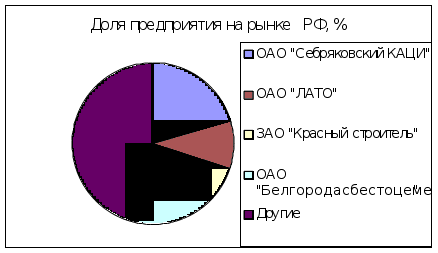 Диаграмма
2.3.1.
На функционирование отрасли и предприятия оказывают влияние большое число факторов.
К факторам косвенного влияния относятся те, которые напрямую не связаны с деятельностью предприятия, однако могут оказывать некоторое воздействие на его развитие (табл. 2.3.2.).
Таблица 2.3.2.
Факторы косвенного влияния
| Фактор | Проявление фактора | Влияние на предприятие | Возможная реакция со стороны предприятия |
| 1.Государство |
1)Высокий уровень инфляции; 2)Низкий уровень доходов населения |
1)Падение прибыльности предприятия; 2)Снижение продаж |
Изменение ценовой политики |
| 2. Природно-географические условия |
1)Удаленность от поставщиков; 2)Изменение качества сырья |
1)Высокие транспортные расходы; 2)Изменение качества готовой продукции |
1)Смена поставщиков; 2)Повышение входного контроля качества сырья |
| 3. Научно-технический прогресс | Появление новых технологий производства | Изменение конкурентоспособности предприятия | Приобретение современного оборудования и использование передовых технологий |
К среде непосредственного окружения относят ту часть внешней среды, с которой организация имеет конкретное и непосредственное взаимодействие.
Для анализа делового окружения предприятия составим следующую таблицу 2.3.3.
Таблица 2.3.3.
Факторы непосредственного окружения
| Фактор | Проявление | Влияние на предприятие | Возможная реакция со стороны предприятия |
| Поставщики | Поставка сырья и материалов. |
Срыв поставок; Сокращение объема производства. |
Поиск новых поставщиков. |
| Потребители | Создают стимул для работы. |
Увеличение (уменьшение) сбыта продукции; Заказы на продукцию и ее приобретение (увеличение или снижение спроса). |
Предоставление товаров в кредит; Бартер. |
| Конкуренты |
Создание конкуренции; Производство аналогичной продукции. |
Снижают долю рынка; Уменьшают возможности получения максимальной прибыли; Перетягивают потребителей, поставщиков. |
Улучшение качества; Снижение издержек; Ценовая и неценовая конкуренция. |
Векторная направленность факторов деловой среды на развитие организации может быть как отрицательной, так и положительной. Поэтому целесообразно разделить факторы на те, которые создают угрозу дальнейшему функционированию и те, которые способствуют созданию дополнительных возможностей.
Хочется отметить, что при правильном учете факторов непосредственного окружения все они могут оказать благоприятное воздействие на деятельность предприятия.
Для удобства анализа сильных и слабых сторон организации необходимо составить таблицу 2.3.4.
Таблица 2.3.4.
Сильные и слабые стороны предприятия
|
Аспект среды |
Сильные стороны |
Слабые стороны |
| 1. Производство. |
1. Эффективная система контроля за процессом изготовления продукции. 2. Высокий уровень производства продукции. 3. Относительно высокое качество продукции, постоянное его улучшение. |
1. Дорогое сырьё. 2. Высокие издержки. 3. Устаревшая технология изготовления продукции. 4. Устаревшее, изношенное, несоответствующее современным требованиям оборудование. |
| 2. Кадры. |
1. Высокая квалификация кадров. 2. Рабочие со стажем. 3.Рабочие с высшим техническим образованием. |
1. Не очень высокий уровень мотивации труда. 2. Текучесть кадров |
| 3. Маркетинг. |
1. Эффективная система сбыта готовой продукции. 2. Сбор информации о рынках сбыта. |
1. Не в полной мере используются инструменты продвижения товаров и рекламы. |
| 4. Организация. |
1. Отлаженное партнерство с поставщиками. 2. Эффективное взаимодействие различных структурных подразделений. |
1. Зависимость от поставщиков. |
| 5. Финансы. |
1. Финансово устойчивое предприятие. 2. Достаточно быстрая оборачиваемость средств. 3. Достаточное количество собственных оборотных средств. |
1. Получение прибыли в основном используется на ремонт оборудования. 2. Непрерывный контроль за издержками, возможности снижения издержек не используются. |
Итогом анализа среды предприятия является таблица угроз и возможностей, сильных и слабых сторон предприятия (таблица 2.3.5.). После проведения внутреннего обследования, выявления сильных и слабых сторон и взвешивания факторов по степени важности, те, которые могут подождать, и те, на которые можно опираться, чтобы воспользоваться возможностями во внешней среде. Приведя внутренние силы и слабости в соответствие с внешними угрозами и возможностями, руководство готово к выбору соответствующей стратегической альтернативы.
Таблица 2.3.5.
Угрозы и возможности, сильные и слабые стороны
| Возможности | Сильные стороны |
|
1. Повышение имиджа фирмы. 2. Обновление и модернизация оборудования. 3. Выход на новые рынки. 4. Заинтересованность партнеров в сотрудничестве. 5. Развитие сервисных услуг. |
1. Сильная управленческая команда. 2. Высокая квалификация персонала. 3. Относительно высокое качество продукции и постоянное его улучшение. 4. Финансово устойчивое предприятие. 5. Эффективный менеджмент. 6. Защищенность от сильного конкурентного давления. |
| Угрозы | Слабые стороны |
|
1. Возможность появления новых конкурентов. 2. Экономическая нестабильность. 3. Высокие налоги. 4. Слабая законодательная база. 5. Ужесточение государственного регулирования. |
1. Зависимость от поставщиков. 2. Недостаточные маркетинговые исследования. 3. Недостаточная гибкость производства. 4. Отсутствие финансовых ресурсов, необходимых для реализационной стратегии. 5. Не очень высокий уровень мотивации труда. |
Из SWOT – анализа видим, что слабыми сторонами предприятия являются Зависимость от поставщиков, недостаточная гибкость производства, неспособность финансировать стратегические изменения и не очень высокий уровень мотивации труда. В основе, этого лежит: экономическая нестабильность, слабая законодательная база, высокие налоги. Противовесом выступают возможности: обновление и модернизации оборудования, выход на новые рынки, заинтересованность партнеров в сотрудничестве. Они лежат в основе сильных сторон предприятия: защищенность от сильного конкурентного давления, финансовая устойчивость предприятия, сильная управленческая команда, высокая квалификация персонала.
Проведя анализ конкуренции на рынке асбестоцементных изделий, можно сделать вывод, что продукция предприятия по техническим параметрам не уступает продукции конкурентов и является достаточно конкурентоспособной, следовательно, существуют предпосылки для дальнейшего расширения рынков сбыта и упрочения на них своих позиций.3. План маркетинга
3.1. Стратегия маркетинга
Маркетинг как системное явление выступает, прежде всего, как единство подходов к исследованиям, разработке и реализации товаров. Наряду с этим маркетинг выступает как концепция управления фирмой, ориентированной на успех во внешнем мире, где необходимыми и жесткими элементами выступают конкуренты, потребители, вся внешняя среда. И, наконец, маркетинг выступает как своеобразная философия бизнеса, который должен быть социально-этическим: фирма обязана действовать на строго моральных принципах, на всестороннем учете и уважении мнений и требований потребителей продукции. Честность, порядочность, последовательность, профессионализм выступают как важнейшие требования к маркетинговой деятельности, и одновременно эти качества выступают как основной капитал каждого бизнесмена, участника рыночной сделки.
Современный маркетинг превращается в единый технологический процесс, обладающий ориентацией не только на получение коммерческого успеха, но и на развитие социальных отношений, укрепление норм общественной этики и морали. Вследствие этого к маркетингу применимы все требования системного подхода (использование теории больших систем).
Системность означает, что любое явление, любой процесс в сфере маркетинга, объекты и субъекты управления должны рассматриваться как элементы большой системы со всеми ее свойствами. Комплексность означает, что должны быть учтены все стороны и составляющие не только процесса маркетинга, но и условий его осуществления.
Важнейшей задачей маркетинга является обеспечение максимально возможной устойчивости в деятельности фирмы, планомерности развития и достижения стратегических целей. В процессе маркетинговой деятельности решаются также другие, более частные задачи:
обеспечение фирмы надежной, своевременной и достоверной информацией о рынке, товарах, потребителях и конкурентах;
создание товара, максимально соответствующего возможностям фирмы;
воздействие на потребителя, спрос и рынок.
Задачи маркетинга можно представить в виде большой системы, которую можно подвергнуть декомпозиции; отдельные задачи решаются структурными подразделениями фирмы и исполнителями.
Основная цель маркетинга – обеспечение максимального объема прибыли в процессе купли-продажи, при котором удовлетворение спроса является фактором достижения цели.
Для достижения этой цели необходимо достичь промежуточные цели:
удовлетворение требований потребителей;
достижение превосходства над конкурентами;
обеспечение роста продаж (прибыли).
Поскольку удовлетворение спроса является не конечный целью, а основным средством, фактором ее достижения, рынок нередко удовлетворяет потребности низменные, антигуманные, такие, как продажа оружия, средств промышленного и коммерческого шпионажа, произведения, пропагандирующие садизм, насилие, убийство.
Изучение спроса – это не просто фиксация потребности в конкретных товарах, но и предвидение, в каком направлении он будет изменяться под влиянием научно-технического прогресса, возросших покупательских запросов, требований к качеству и надежности продукции.
Современная научно-техническая революция непосредственно связана с быстроменяющимися запросами рынка, появлением все более сложных наукоемких продуктов, выпуск которых, как правило, ориентирован на заранее известных потребителей. Образуется замкнутый и постоянно действующий процесс непрерывного влияния потребителя на производителя. Потребитель активно влияет на определение целей производства в условиях меняющихся требований к товару. Своевременная реализация научно-технических достижений служит непременным средством формирования новых потребностей.
Современная концепция маркетинга отличается от существовавшей на раннем этапе развития рынка. Тогда под маркетинговой деятельностью понималась деятельность, направленная на всестороннее изучение рыночного спроса на уже произведенную продукцию и организацию ее сбыта.
Важная особенность маркетинга как определенной системы управления состоит в том, что она использует многовариантные экономические расчеты и создает организационные, экономические и юридические условия для эффективного функционирования и развития предприятий.
Экономический смысл маркетинга заключается в достижении следующих результатов:
создание конкурентоспособного товара;
успешное продвижение товаров – товар должен быть своевременно доведен до того покупателя, которому он предназначен;
удовлетворение потребностей покупателей;
ускорение отдачи инвестиций;
прибыльность производства и реализации товаров.
Основным девизом маркетинга является: «Производить то, что требует рынок и покупатель». Однако маркетинг способен принудительно, искусственно формировать не только спрос на новые товары, не только отдельные сегменты, но и на новые рынки товаров. Это особенно относится к созданию наукоемких товаров, которые требуют углубленных маркетинговых исследований. К таким товарам можно отнести, например, новые виды электронной аппаратуры для целей биологии, генетики медицины, использования в системах обеспечения безопасности мощных энергетических систем.
Для выживания в условиях рыночной экономики необходимо производить продукцию, отличающуюся высоким качеством, привлекательную с точки зрения цены и в объемах, обеспечивающих доходность предприятия. Решение этих и других задач связано с поиском резервов снижения издержек производства и путем улучшения качества продукции. Для решения вышеперечисленных задач необходимо использовать маркетинговые стратегии, разработанные с учетом слабых сторон конкурентов. Ниже приведен перечень стратегий и преимуществ возникающих в связи с их применением:
Расширение доли краткосрочных заказов в общем, количестве заказов;
Преимущества:
расширение рынков сбыта и системы сбыта продукции;
увеличение объемов продаж и оборачиваемости.
Улучшение качества и технико-экономических показателей продукции;
Преимущества:
расширение доли рынка;
выход на новые рынки.
Разработка гибкой системы ценообразования;
Преимущества:
расширение доли рынка;
увеличение валовой прибыли.
Проведение широкой рекламной компании
Преимущества:
известность торговой марки среди потенциальных клиентов;
вытеснение конкурентов с рынка.
Все это позволит предприятию занять более прочные позиции на рынке, повысить свою прибыльность, улучшить свои показатели конкурентоспособности, обеспечить занятость всему рабочему персоналу.
3.2. Стратегия роста
Актуальные товарные рынки нередко представляют собой привлекательные направления роста. Если организация существует относительно долго, у нее имеется основа, от которой она может отталкиваться, и наработки, которые она может использовать. Далее, такая организация уже обладает необходимыми знаниями, опытом и ресурсами (включая человеческие). Рост на существующих товарных рынках достигается посредством увеличения доли рынка (и уменьшение долей конкурентов) или увеличения потребления товара актуальными покупателями.
Для ОАО «Белгородасбестоцемент» расширение доли рынка - пожалуй, наиболее очевидное направление роста. Можно использовать такие тактические программы как рекламные кампании, акции продвижению продукции или снижение цен, при этом увеличение доли рынка происходит за счет привлечения наиболее чувствительных к цене покупателей.
Ещё один подход к реализации стратегии роста - это увеличение объема сбыта продукции. Для этого необходимо уже имеющуюся продукцию выводить на новые рынки. При такой стратегии роста риски и издержки невелики. Разрабатывая стратегию поведения предприятия на рынке, необходимо разработать план мероприятий и проанализировать издержки на его реализацию. При разработке стратегии предприятия необходимо учесть, кто будет продавать продукцию предприятия, либо предприятие самостоятельно, либо через сеть дилеров и агентов по сбыту. От этого зависят цены на продукцию и издержки на сбыт.
Для проникновения на новые рынки и расширения доли на существующих ОАО «Белгородасбестоцемент» в настоящее время проводит политику низких цен. Она позволяет увеличить количество получаемых заказов и как следствие более полную загрузку производственных мощностей и оборачиваемость.
3.3. Каналы распределения
Недостатком маркетинговой политики ОАО «Белгородасбестоцемент» является недостаточно эффективная работа в поисках рынков сбыта. В основном сбыт продукции ОАО «Белгородасбестоцемент» происходит следующим образом: служба сбыта завода сама ищет платежеспособных заказчиков и на основе контракта поставляет им строительные материалы. Перед предприятием стоит основная проблема – найти платежеспособного заказчика и выполнить план производства и продажи на 100 %.
3.4. Коммуникации
Основными задачами стимулирования сбыта продукции являются:
1) воздействие на покупателя в целях приобретения им товара;
2) предоставление фирмой сервиса (в том числе и в послепродажный период);
3) поддержание положительного отношения к фирме и товару у тех, кто уже совершил покупку.
Среди действенных мероприятий стимулирования сбыта:
- прямая реклама;
- показ товаров (презентации, выставки, ярмарки и т.д.);
- торговая марка;
- рациональная система скидок.
Обыкновенные методы стимулирования сбыта на ОАО «Белгородасбестоцемент» – поощрения, льготы, скидки, бесплатное распределение образцов товаров.
В постоянном поиске резервов рынка предприятие проводит такие мероприятия как:
исследование рынков;
планирование номенклатуры и ассортимента;
осуществление оптимальной ценовой политики и другие.
Проанализировав маркетинговую деятельность ОАО «Белгородасбестоцемент» за отчетный период приходим к выводу, что деятельность предприятия в этой области неэффективна. Для улучшения ситуации необходимо развивать собственную сбытовую сеть предприятия, усилить работы по исследованию и поиску новых рынков сбыта продукции, провести более обширную рекламную компанию.
4. Анализ производственно-хозяйственной и финансовой деятельности
4.1. Анализ производственно-технического уровня
Белгородский комбинат асбестоцементных изделий (новое название ОАО «Белгородасбестоцемент» – ОАО «БЕЛАЦИ») расположено в северо-западной части г. Белгорода рядом с ЗАО «Белгородский цемент». История комбината начинается с 1953 г. пуском в эксплуатацию трубного завода на 4 технологические линии общей проектной мощностью 3840 у. км. труб в год.
Цемент – основное сырье для производства асбестоцементных изделий, на заводы подается с ЗАО «Белцемент» пневмотранспортом (по трубопроводам). Ежегодно предприятие расходовало до 400 тыс. тонн цемента.
Второй составной частью для производства является асбест, который поступает в основном с Баженовского месторождения (Свердловская область) и Киембаевского месторождения (Оренбургская область) в железнодорожных вагонах, упакованный в мешках. Ежегодно предприятие потребляло примерно до 70 тыс. тонн асбеста.
Предприятие имеет выход через станцию Белгород – Сумская на основную магистраль Юго-Восточной железной дороги, а также на автомагистраль Москва-Симферополь.
ОАО “БЕЛАЦИ” имеет в своем составе три основных завода: трубный, шиферный завод №1, шиферный завод №2 и вспомогательные цеха: парокотельный, ремонтно-механический, электроцех, ремонтно-строительный комплекс, транспортный и гараж. В основных заводах установлено 12 технологических линий. Из них 4 технологические линии по выпуску асбестоцементных труб (напорные и безнапорные) условным диаметром 100-500 мм, длиной 4 и 5 метров, а также в комплекте к ним асбестоцементные муфты. Трубы выпускаются напорностью 6,9,12 и 15 атм. Остальные восемь технологических линий обеспечивают производство асбестоцементных листов и комплектующих к ним.
С декабря 1992 г. комбинат преобразован в акционерное общество открытого типа «Белгородасбестоцемент» (АО «БЕЛАЦИ»), а с 1995 г. в ОАО «Белгородасбестоцемент». Уставной капитал организации составляет 99839 тыс. руб, номинальная стоимость одной акции – 1 тыс. руб. Дополнительно предприятие обладает правом на размещение 20 тыс. единиц. объявленных акций.
В январе 1995 г. на шиферном заводе №1 была переналажена технологическая линия на выпуск плоского непрессованного листа размерами 1750 x 1100 x 8,0 мм. Одна линия была переоборудована на выпуск восьми волнового шифера.
В 1995 г. на пятой технологической линии была установлена четвертая ванна сетчатого цилиндра с целью улучшения качества продукции. В этом же году открыт участок по производству окон, дверей, погонажных изделий из дерева хвойных пород.
В 1996 г. освоен выпуск пенобетонных блоков.
Успел найти нишу на рынке строительных материалов асбестовый картон, выпуск которого освоен в 1997 г. на шиферном заводе №1.Этот материал успешно используется в качестве огнезащитного, теплоизоляционного материала, а также для уплотнения соединения приборов и коммуникаций.
Чтобы застройщик смог подчеркнуть разнообразие формы крыши предприятие предлагает комплектующие к шиферу – коньковые, лотковые, угловые и равнобокие детали, выпуск которых освоен в 1998 г. В этом же году освоен выпуск плоской прессованной асбестоцементной плитки.
Поиски новых рынков сбыта продолжаются. Сегодня предприятие может предложить строителям и населению весь перечень строительных материалов для устройства коттеджей, садовых домиков.
Постоянно ведется работа по внедрению новых технологий, обновлению ОПФ, приобретению нового оборудования для расширения производства строительных материалов и изделий.
Переход экономики страны на рыночные основы и общие неблагоприятные тенденции на макроэкономическом уровне привели к резкому снижению выпуска асбестоцементных изделий в начала 90-х годов. Пик снижения объемов производства пришелся на 1994 г., когда, например, по шиферу, физический индекс объемов производства к 1991 г. составил 41% или 35% от потенциального физического объема производства. Тем не менее, с другой стороны, именно экономический кризис обеспечил подъем производства в последующие годы, так как шифер является самым дешевым кровельным материалом. Высокое качество производимой продукции по сравнению с конкурентами были оценены в 1995 г. присвоением статуса «Лидера Российской экономики», в 1996 г. призом «Золотой Меркурий» на выставке в США, в 2000 г. призом «Золотая Ника» и рядом других наград. Предприятие продолжает оставаться в ряду наиболее рентабельных производств страны в промышленности строительных материалов, что обусловило включение его в рейтинг 100 лучших предприятий России в 2001 г..
Расширение предлагаемого на рынке ассортимента кровельных материалов, необходимость сохранения и частичного восстановления доли рынка кровельных материалов, конкуренция с другими асбестоцементными комбинатами обусловили изменения в товарной политике ОАО «Белгородасбестоцемент», так особое внимание стало уделяться разработке новых ассортиментных групп и расширению существующих, что должно расширить емкость потребительского рынка продукции за счет использования в качестве конкурентных преимуществ не только низких цен на продукцию, но и более высоких ее потребительных свойств. В рамках данного направления развития в 1999 г. был освоен выпуск мелкоразмерной кровельной плитки и смонтирована вторая линия по окраске шифера на шиферном заводе №2. В ноябре 1999 г. в целях снижения себестоимости и повышения качества окрашенных изделий начато собственное производство неорганических красок для изделий из асбеста с гарантированным сроком эксплуатации без потери эстетических свойств 10 лет. Сегодня предприятие стремится предложить строителям и населению весь спектр строительных материалов для устройства коттеджей, садовых домиков.
Товарный
знак предприятия,
волну шифера
на фоне среза
трубы, хорошо
знают строители
 ,
так как машинами
и вагонами
продукция
расходится
практически
по всей территории
России, в страны
СНГ и некоторые
страны дальнего
зарубежья.
4.2. Анализ производственного плана
1. Выполнение производственной программы предприятия
Данные о динамике производства продукции в натуральном и стоимостном выражении представлены в табл. 4.2.1.
Таблица 4.2.1.
Динамика производства продукции
| Основная номенклатура изделий |
Год |
Объем производства | Уд. вес, % |
| Шифер – всего, (туп) |
2003 |
330761 | 15,1 |
|
2002 |
337021 | 17,6 | |
|
2001 |
292372 | 17,3 | |
| В том числе: | |||
| Шифер, 40/150-1750, (туп) |
2003 |
299925 | 13,7 |
|
2002 |
301698 | 15,8 | |
|
2001 |
264072 | 15,6 | |
| Плоский шифер, (туп) |
2003 |
30336 | 1,4 |
|
2002 |
35373 | 1,8 | |
|
2001 |
28500 | 1,7 | |
| Окрашенный шифер, (м2) |
2003 |
1526037,8 | 69,7 |
|
2002 |
1235258,6 | 64,6 | |
|
2001 |
1102628,2 | 65,2 | |