Инновационный бизнес-план предприятия
. Остаточная сумма квадратов .002,
. степени свободы 8.
. Об"ясненная сумма квадратов .129,
. степени свободы 3.
. FISH - статистика Фишера 144.027.
. Коэфф. множественной корреляции .991.
. Стандартная ошибка оценки .017.
. ТАБЛИЦА ОСТАТКОВ
. --------------------------------------------
. Номер экс- Отклик Оценка Остаток
. перимента отклика
. --------------------------------------------
. 1 .240 .240 .000
. 2 .250 .232 .018
. 3 .230 .228 .002
. 4 .240 .246 -.006
. 5 .250 .242 .008
. 6 .250 .242 .008
. 7 .230 .249 -.019
. 8 .200 .232 -.032
. 9 .260 .238 .022
. 10 .000 .000 .000
. 11 .000 .000 .000
. 12 .000 .000 .000
. --------------------------------------------
Исходя из результатов регрессионного анализа, уравнение множественной линейной регрессии выглядит следующим образом:
Y= - 0,432X1 + 0,020X2 - 0,028X3
Из уравнения видно, что увеличение материалоемкости на 1% будет уменьшать рентабельность производства на 0,432%. Аналогично увеличение оборачиваемости оборотных средств на 1 единицу приводит к росту рентабельности на 0,020%, а увеличение коэффициента текучести приведет к понижению рентабельности на 0,028%.
Для оценки надежности выборочного уравнения регрессии используется критерий Фишера. Он равен 1444,027, а это больше F3. Таким образом, уравнение регрессии значимо и надежно.
Коэффициент множественной корреляции равен 0,991, что указывает на весьма сильную связь между факторами.
Итак, полученное уравнение регрессии значимо и надежно. Наибольший эффект приносит увеличение коэффициента оборачиваемости ОПФ, а отрицательное влияние на рост рентабельности производства оказывает коэффициент материалоемкости.
6. План повышения экономической эффективности производства
Цель и задачи предлагаемого проекта
ОАО «Белгородасбестоцемент» занимается выпуском продукции для обеспечения строительства: жилищного, культурно-бытового, дорожного, а также промышленных зданий и сооружений. Данному предприятию предлагается расширить ассортимент выпускаемой продукции – купить линию по окраске шифера (СВ-40/150-7 1750*980*5,8 ГОСТ 30340-95; СВ-40/150-8 1750*1130*5,8 ГОСТ 30340-95) оксидно-черный цвет. Это мероприятие является актуальным, т.к. этот цвет хорошо сочетается с фасадами домов, гармонично вписывается в окружающий пейзаж. Краска оксидно-черная будет закупаться в других организациях.
Для реализации этого проекта потребуется взять долгосрочный кредит в банке, равный стоимости оборудования (3 млн. руб.), под 25% на 3 года. Привлечение кредита планируется в течение 1-го года реализации проекта. Возврат основной суммы будет производиться равными долями, начиная с 2006 года. Выплаты будут производиться в конце года.
7. План производства
Данный проект предполагает использование уже имеющихся производственных площадей, с привлечением дополнительного количества персонала для выполнения работ на данной технологической линии.
Определим объем производства в каждый год проведения мероприятия (табл. 7.1.1.).
Таблица 7.1.1.
Производственная программа предприятия
| Объем производства в натуральных единицах (туп) |
2005(75%) год |
2006 год | 2007 год |
| Шифер (черный) | 11445 | 15260 | 15260 |
Рассчитаем объем продаж в 2005-2007 годах с учетом изменения объема производства (табл. 7.1.2.). Цена продукции в 2005 году с учетом НДС и налога с продаж составит 103,79 рублей, в 2006 планируется повысить цену до 119,38 рублей, 2007 году 134,95 рублей.
Таблица 7.1.2.
Планируемый объем продаж продукции
| Продукция | 2005 год | 2006 год | ||||
| Шифер (черный) | Выпуск, шт. | Цена за ед., руб. | Продажи, т.р. | Выпуск, шт. | Цена за ед., руб. | Продажи, т.р. |
| 11445 | 103,79 | 197019,9 | 15260 | 103,79 | 262653,3 | |
| Продукция | 2007 год | ||
| Шифер (черный) | Выпуск, шт. | Цена за ед., руб. | Продажи, т.р. |
| 15260 | 103,79 | 262653,3 | |
В рамках данного проекта предусмотрено увеличение персонала предприятия (таблицу 7.1.3.):
Таблица 7.1.3.
Потребность в новом персонале по проекту
| Персонал | Средняя зарплата, руб. | Количество, чел. |
| Рабочие | 6767 | 24 |
| Руководители | 4 | |
| Специалисты | 2 |
Таким образом, можно сделать вывод о том, что после проведения мероприятия понадобится еще 30 работников. Это влечет за собой увеличение фонда оплаты труда в год на 2436120 руб.
6767 руб. * 30чел. * 12 месяцев = 2436120 руб.
8. Оценка рисков
Для данного предприятия наиболее вероятны производственные риски, связанные с различными нарушениями в производственном процессе или в процессе поставок топлива, основных и вспомогательных материалов, комплектующих изделий. Технические риски, возникающие из-за ошибок в проектировании, недостатков в управлении, повышения цен, увеличения роста расходов на заработную плату. Мерами по снижению производственных рисков является действенный контроль за ходом производственного процесса, дублирование поставщиков и пр.
Финансовые риски, вызываемые инфляционными процессами, всеобщими неплатежами, колебаниями валютных курсов, факторами финансовой политики, государственным регулированием учетной банковской ставки, ростом стоимости кредитов на рынке капитала, ростом издержек производства и пр. Они могут быть снижены благодаря созданию системы финансового менеджмента на предприятии и т.д.
Политические риски, которые заключаются в изменениях в налоговой системе, валютном регулировании, регулировании внешнеполитической деятельности страны, нестабильности ситуации в стране, изменении законодательства, социальные риски.
Риски, связанные с форс-мажорными обстоятельствами, т.е. это риски, обусловленные непредвиденными обстоятельствами (от смены политического курса страны до забастовок и землетрясений). Мерой по их снижению служит работа предприятия с достаточным запасом финансовой прочности.
Для снижения общего влияния рисков на эффективность предприятия необходимо предусмотреть коммерческое страхование по действующим системам страхования (страхование имущества, транспортных перевозок, рисков, заложенных в коммерческих контрактах на заключаемые сделки, перестрахование и пр.).
Расчёт трёхкомпонентного показателя типа финансовой устойчивости ситуации.
Таблица 8.1.
Расчет трехкомпонентного показателя (тыс. руб.)
| Показатель | Начало 2002 | Конец 2002 | Конец 2003 |
| 1.Источники собственных средств (ст. 490-ст.450+ст.640) | 83153 | 134031 | 178544 |
| 2.Основные средства и вложения (ст.190+ст.230) | 46088 | 83873 | 80294 |
| 3.Наличие собственных оборотных средств (1-2) | 37065 | 50194 | 98250 |
| 4.Долгосрочные заемные средства (ст.590+ст.450) | - | - | - |
| 5.Наличие собственных, долгосрочных источников формирования запасов и затрат (3+4+ст.610) | 37065 | 60095 | 108250 |
| 6. Краткосрочные кредиты и займы (ст.690) | 33603 | 50470 | 45991 |
| 7.Общая величина основных источников формирования запасов (5+6) | 70668 | 110565 | 154241 |
| 8.Общая величина запасов и затрат, (ст.210+ст.220) | 54650 | 72987 | 116698 |
| 9. Излишек или недостаток собственных оборотных средств для формирования запасов (3-8) | -17585 | -22793 | -18448 |
| 10. Излишек или недостаток собственных, долгосрочных заемных источников формирования запасов, (5-8) | -17585 | -12892 | -8448 |
| 11. Излишек или недостаток общей величины основных источников формирования запасов (7-8) | 16018 | 37578 | 37543 |
| 12. Трехкомпонентный показатель, S | 0;0;1 | 0;0;1 | 0;0;1 |
Исходя из полученных результатов, можно сказать, что предприятие по степени его финансовой устойчивости - критическое.
9. Финансовый план
Определим полные годовые издержки на производство продукции в 2004-2006 годах. Амортизацию вводимого оборудования включим в общепроизводственные расходы (табл. 9.1.1.).
Таблица 9.1.1.
Полные годовые издержки на продукцию (руб.)
Статьи издержек |
Год | |||||
| 2005 год | 2006 год | 2007 год | ||||
| На ед. (туп) | На V | На ед. (туп) | На V | На ед. (туп) | На V | |
| Основные сырье и материалы | 12,6998 | 145349,211 | 12,6998 | 193798,948 | 12,6998 | 193798,948 |
| Вспомогательные материалы | 0,1870 | 2140,215 | 0,1870 | 2853,62 | 0,1870 | 2853,62 |
| Краска | 0,12 | 1373,4 | 0,12 | 1831,2 | 0,12 | 1831,2 |
| Основная и дополнительная зарплата производственных рабочих | 0,7823 | 8953,4235 | 0,7823 | 11937,898 | 0,7823 | 11937,898 |
| Отчисления на социальные нужды | 0,1779 | 2036,0655 | 0,1779 | 2714,754 | 0,1779 | 2714,754 |
| Потери от брака | 0,0486 | 556,227 | 0,0486 | 741,636 | 0,0486 | 741,636 |
| Цеховые расходы | 1,1805 | 13510,8225 | 1,1805 | 18014,43 | 1,1805 | 18014,43 |
| Общезаводские расходы | 0,7531 | 8619,2295 | 0,7531 | 11492,306 | 0,7531 | 11492,306 |
| Производственная себестоимость | 16,7486 | 191687,727 | 16,7486 | 255583,636 | 16,7486 | 255583,636 |
| Внепроизводственные расходы | 0,2456 | 2810,892 | 0,2456 | 3747,856 | 0,2456 | 3747,856 |
| Проценты за кредит | 0,22 | 2517,9 | 0,17 | 2594,2 | 0,08 | 2594,2 |
| Полные производственные издержки | 17,2145 | 197019,9525 | 17,2145 | 262693,27 | 17,2145 | 262693,27 |
Далее, зная прогнозируемые выручку от продаж и издержки на производство продукции, мы можем сделать прогноз финансовых результатов от проведения мероприятия (табл. 9.1.2.).
Таблица 9.1.2.
Прогноз финансовых результатов (тыс. руб.)
| Показатель | 2005 год | 2006 год | 2007 год |
| 1. Выручка от реализации | 1187876,5 | 1821738,8 | 2059337 |
| 2. Издержки на проданную продукцию | 197019,9 | 262693,3 | 262693,3 |
| 3. Прибыль | 990856,5 | 1559045,5 | 1796643,7 |
| 4. Налог на прибыль | 237805,56 | 374170,92 | 431194,48 |
| 5. Чистая прибыль | 753050,94 | 1184875 | 1365448,52 |
В связи с увеличением объема производства шифера, необходимо предусмотреть прирост оборотного капитала (табл. 9.1.3.).
Таблица 9.1.3.
Полная потребность в чистом оборотном капитале (тыс. руб.)
| Показатель | 2005 год | 2006 год | 2007 год |
| 1. Материальные запасы | 148862,826 | 198483,168 | 198483,168 |
| 2. Коэффициент оборачиваемости | 8,3 | 8,3 | 8,3 |
| 3. Полная потребность в оборотном капитале | 123342,55 | 164185,32 | 164185,32 |
| 4. Прирост оборотного капитала | - | 2185,35 | - |
Определим полную потребность в инвестициях на реализацию проекта (табл. 9.1.4.).
Таблица 9.1.4.
Полные инвестиционные издержки (тыс. руб.)
| Категории инвестиций | 2005 год | 2006 год | 2007 год |
| Полные инвестиции в основной капитал | 3000 | - | - |
| Прирост оборотного капитала | - | 408,4277 | - |
Таким образом, на покупку линии предприятию потребуется 3000 тыс. руб.
В качестве основного источника финансирования выступает банковский кредит, а потребность в оборотном капитале будет покрыта за счет собственных средств.
Привлечение кредита на 3 года в размере 3000 тыс. руб. под 25% годовых планируется в течение 1-го года реализации проекта. Возврат основной суммы будет производиться равными долями, начиная с 2006 года. Выплаты будут производиться в конце года (табл. 9.1.5.).
Таблица 9.1.5.
Источники финансирования проекта (тыс. руб.)
| Источники финансирования | 2005 | 2006 | 2007 | Итого: |
| 1. Собственные средства | - | 408,43 | - | 2185,35 |
| 2. Заемные средства | 3000 | - | - | 3000 |
| 3. Возврат основной суммы | - | 1500 | 1500 | 3000 |
| 4. Проценты за кредит | 251,79 | 259,42 | 259,42 | 770,63 |
Покупку и установку оборудования планируется произвести в I полугодии 2005 года так, чтобы уже в июле новый комплекс приступил к действию.
Для оценки предложенного проекта составим план денежных потоков и рассчитаем основные показатели его эффективности (табл. 9.1.6.).
Таблица 9.1.6.
План денежных потоков (тыс. руб.)
|
Показатель |
2005 |
2006 |
2007 |
|
I. Операционная деятельность: |
3366909,4 | 3563263,5 | 5915017 |
| 1. Выручка от реализации | 1187876,5 | 182178,8 | 2059337 |
| 2. Издержки | 197019,9 | 262693,3 | 262693,3 |
|
в том числе: амортизация |
300 | 300 | 300 |
| 3. Прибыль | 990856,5 | 1559045,5 | 1796043,7 |
| 4. Налог на прибыль | 237805,6 | 374170,9 | 431194,5 |
| 5. Чистая прибыль | 753050,9 | 1184875 | 1365448,5 |
|
II. Инвестиционная деятельность: |
-3000 |
-408,43 |
- |
| 1. Приобретение оборудования | 3000 | - | - |
| 2. Прирост оборотного капитала | - | 408,43 | - |
|
III. Финансовая деятельность: |
3000 |
1091,57 |
-1500 |
| 1. Собственные средства | - | 408,43 | - |
| 2. Кредит | 3000 | ||
| 3. Возврат кредита | - | -1500 | -1500 |
|
Потоки реальных денег |
3363909,4 | 3562855,07 | 5915017 |
|
Сальдо реальных денег |
3366909,4 | 3563946,64 | 5913517 |
|
Сальдо накопленных реальных денег |
6730818,8 | 7126801,71 | 11828534 |
| Коэффициент дисконтирования (Е=25%) | 0,8 | 0,64 | 0,512 |
| ЧДД | 2691127,5 | 2280227,2 | 3785564,5 |
| ЧДД н.и. | 2691127,5 | 4971354,7 | 8756919,2 |
Расчет основных показателей эффективности проекта:
1. Чистый дисконтированный доход (NPV) нашего проекта составляет 8756919,2 > 0, а, следовательно, по этому критерию проект является эффективным.
2. Индекс рентабельности (PI) проекта равен:
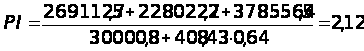
Таким образом, индекс рентабельности нашего проекта больше 1, что говорит об его эффективности и по этому показателю.
3. Период окупаемости и период возврата инвестиций, вложенных в проект:
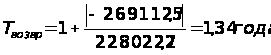
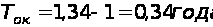
4. Внутренняя норма доходности IRR
|
Показатель |
2005 год |
2006 год |
2007 год |
|
Потоки реальных денег |
3363909,4 | 3562855,07 | 5915017 |
| Коэффициент дисконтирования (Е=400%) | 0,2 | 0,04 | 0,008 |
| ЧДД | 672781,88 | 142514,21 | 47320,14 |
| ЧДД н.и. | 672781,88 | -122441 | -56787 |
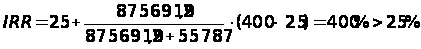
Вывод: исходя из полученных данных, мы делаем вывод о том, что проект внедрения технологической линии по окраске шифера в оксидно-черный цвет шифера в целом эффективен и принесет предприятию доход.
Заключение
На основании анализа товарного рынка, конкуренции, производственно-хозяйственной и финансовой деятельности ОАО «Белгородасбестоцемент» проведенного в данной курсовой работе, было предложено проведение мероприятия, связанного с внедрением новой технологической линии по окраске шифера в оксидно-черный.
После расчета и оценки эффективности мероприятия по окраске шифера в черный цвет, делаем вывод, что проект эффективен:
окраска шифера в черный цвет является перспективным и экономически выгодным.
осуществление проекта принесет предприятию чистый доход в размере 8756919,2 тыс. руб.
осуществление проекта позволит предприятию сделать свою продукцию более конкурентоспособной;
осуществление проекта позволит предприятию расширить ассортимент выпускаемой продукции.
На основании всего вышеизложенного можно сделать вывод, что цель данной курсовой работы достигнута.
Список литературы
Артеменко В.Г., Беллендир М.В., Финансовый анализ. – М.: ДИС, 1997.
Балабанов И.Т., Анализ и планирование финансов хозяйствующего субъекта. – М.: Финансы и статистика, 1998.
Блэквэлл Э. Как составить бизнес-план. – М.: Инфра-М, 1996.
Горфинкель В.Я., Купряков Е.М. и др., Экономика предприятия: учебник для ВУЗов. – М.: Банки и биржи, ЮНИТИ, 1996.
Савицкая Г.В., Анализ хозяйственной деятельности предприятия. – М.: Экоперспектива, 1997.
Сергеев И.В., Экономика предприятия. – М.: Финансы и статистика, 1997.
Черняк В.З., Оценка бизнеса. – Спб.: Финансы и статистика, 1996.
Экономика предприятия: Учебник/Под ред. проф. О.И. Волкова. – М.: Инфра-М, 2001.
Методические указания к выполнению курсовой работы. Акимова Г.З., Чижова Е.Н., Никифорова Е.П. – Белгород, 1998.
10. Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования. – М.: 1994.
11. Сборник бизнес-планов: Современная практика и документация. Отечественный и зарубежный опыт/Под ред. В.Н. Попова. – М.: Финансы и статистика, 1997.