Инновационный бизнес-план предприятия
2003
2002
2001
Всего
2003
2190412
100
2002
1912771,6
100
2001
1690651,2
100
Таблица 4.2.2.
Показатели себестоимость продукции
| Показатели | Ед. изм. | Год | ||
| 2001 | 2002 | 2003 | ||
| Отгружено произведенной продукции | туп. | 530,4 | 722,8 | 883,4 |
| Товарная продукция в действующих ценах | млн. руб. | 518,6 | 723,7 | 907,3 |
| Себестоимость фактического впуска | млн. руб | 474 | 636,7 | 779,7 |
| Затраты на 1 руб. ТП | коп. | 91,40 | 87,98 | 85,94 |
| Себестоимость 1 туп шифера отгруженной продукции | руб. | 1148,88 | 1170,53 | 1679,97 |
| Себестоимость 1 кут труб отгруженной продукции | руб. | 33169,99 | 38124,37 | 50270,35 |
| Потери от брака по шиферу | млн. руб. | 1,0 | 1,2 | 1,6 |
| Потери от брака по трубам | млн. руб. | 0,8 | 0,9 | 0,9 |
Анализируя приведённые таблицы можно отметить, что происходит повышение объемов производства и других показателей по всем видам изделий. Заметно снижается производство плоского шифера в 2003 г. по сравнению с 2002 г., а снижение производства шифера 40/150-1750 и асбестоцементных труб, не значительно.
2. Наличие и движение основных фондов
Проанализируем обеспеченность предприятия основными производственными фондами и изменения в их структуре в 2003 г. по отношению к 2002 г. (табл. 4.2.3.).
Таблица 4.2.3.
Структура основных производственных фондов ОАО «Белгородасбестоцемент»
| Основные фонды | Начало 2002 г. | Конец 2002 г. | Конец 2003 г. | |||
|
Сумма |
Доля, % |
Сумма |
Доля, % |
Сумма |
Доля, % | |
| 1. Здания | 46805 | 46,1 | 48327 | 37 | 49417 | 38,2 |
| 2. Сооружения | 7881 | 7,8 | 7986 | 6,1 | 7980 | 6,2 |
| 3. Машины и оборудование, транспортные средства | 44034 | 43,3 | 46901 | 35,9 | 47029 | 36,4 |
| 4. Производственный и хозяйственный инвентарь | 2864 | 2,7 | 6008 | 4,6 | 3512 | 2,7 |
| 5. Земельные участки и объекты природопользования | 0 | 0 | 21206 | 16,3 | 21206 | 16,4 |
| 6. Другие виды | 27 | 0,1 | 27 | 0,1 | 27 | 0,1 |
| Итого: | 101611 | 100 | 130455 | 100 | 129171 | 100 |
Анализируя, структуру фондов предприятия мы выяснили, что по состоянию на 1.01.04 г. в активе фондов основные фонды составляют 129171 тыс. руб.
Анализ структуры ОПФ свидетельствует об увеличении доли машин и оборудования, производственного и хозяйственного инвентаря, а также транспортных средств в общем, объеме ОПФ. Также можно наблюдать снижение удельного веса зданий и сооружений.
Для более полной оценки состояния основных производственных фондов необходимо определить коэффициенты обновления и выбытия, фондоёмкость и фондоотдачу (табл. 4.2.4.).
Таблица 4.2.4.
Основные показатели эффективности использования основных производственных фондов
| Показатель | 2002 год | 2003 год |
| Поступило ОПФ, т.р. | 35988 | 5194 |
| Выбыло ОПФ, т.р. | 833 | 5505 |
| Стоимость ОПФ на начало года,т.р | 126316 | 161471 |
| Стоимость ОПФ на конец года, т.р. | 161471 | 161160 |
| Среднегодовая стоимость ОПФ, т.р | 143893,5 | 161315,5 |
| Выпуск товарной продукции, т.р. | 722800 | 907300 |
| Коэффициент обновления | 0,22 | 0,03 |
| Коэффициент выбытия | 0,01 | 0,03 |
| Фондоотдача, руб./руб. | 5,02 | 5,62 |
| Фондоёмкость, руб./руб | 0,20 | 0,18 |
Значения коэффициентов рассчитаем по следующим формулам:
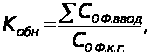
где Кобн - коэффициент обновления ОПФ,
∑Соф.ввод. - сумма введённых ОПФ за отчетный период,
Соф.к.г. - остаток ОПФ на конец года.
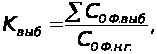
где Квыб. - коэффициент выбытия ОПФ,
∑Соф.выб. - сумма выбывших ОПФ за отчетный период,
Соф.н.г. - остаток ОПФ на начало года.
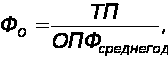
где Фо. - фондоотдача,
ТП - товарная продукция предприятия,
ОПФсреднегод. - среднегодовая стоимость ОПФ.

где Фё. – фондоёмкость.
Анализируя полученные данные, мы видим, что поступления ОПФ в 2003 г. сократились, а выбытие ОПФ в 2002 г. было выше, чем в 2003 г.. Т.е. можно сказать эффективном использовании ОПФ на ОАО «Белгородасбестоцемент».
3. Обеспеченность оборотными средствами
В условиях рыночных отношений обеспеченность оборотными средствами и их рациональное использование приобретают особое значение для эффективной деятельности предприятия. Анализ их использования необходимо начинать с анализа их структуры на начало и конец года.
Из таблицы 4.2.5. видно, как и за счет чего произошли изменения в структуре оборотных средств на ОАО «Белгородасбестоцемент».
Таблица 4.2.5.
Структура оборотных средств ОАО «Белгородасбестоцемент»
| Оборотные средства | Начало 2002 г. | Конец 2002 г. | Конец 2003 г. | |||
|
Сумма |
Доля, % |
Сумма |
Доля, % |
Сумма |
Доля, % | |
| 1.Запасы | 49360 | 65,1 | 67028 | 63 | 108289 | 70,3 |
| 2.Налог на добавленную стоимость по приобретенным ценностям | 5290 | 7 | 5959 | 5,6 | 8409 | 5,5 |
| 3.Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 5092 | 6,7 | 5857 | 5,4 | 9613 | 6,2 |
| 4.Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 14493 | 19,1 | 19842 | 18,6 | 23752 | 15,4 |
| 5.Краткосрочные финансовые вложения | 24 | 0,1 | 1 | 0,1 | 1 | 0,1 |
| 6.Денежные средства | 1501 | 2 | 7798 | 7,3 | 3790 | 2,5 |
| 7.Прочие оборотные активы | - | - | - | - | - | - |
|
Итого: |
75760 | 100 | 106485 | 100 | 153854 | 100 |
Анализируя вышеизложенные данные, приходим к выводу, что оборотные средства предприятия в большей степени состоят из дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты и запасов предприятия. Увеличение доли дебиторской задолженности на конец 2003 г., по сравнению с концом 2002 г. на 0,8% говорит о том, что необходимо решать вопрос о взыскании дебиторской задолженности.
Для оценки использования оборотных средств рассчитаем коэффициенты оборачиваемости (он показывает скорость оборота оборотных средств предприятия) и длительность оборота, результаты представим в табл. 4.2.6.
Табл. 4.2.6.
Основные показатели эффективности использования оборотных средств (тыс. руб.)
| Показатель | 2002 год | 2003 год |
| Выручка от реализации, тыс. руб. | 762028 | 920340 |
| Среднегодовой остаток оборотных средств, тыс. руб. | 91122,5 | 130169,5 |
| Коэффициент оборачиваемости | 0,3 | 0,07 |
| Длительность оборота, в днях | 44 | 52 |
Формулы, используемые при расчете:
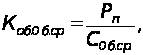
где Коб.Об.ср. - коэффициент оборачиваемости оборотных средств.
Рn - объём реализации продукции,
СОб.ср. - среднегодовой остаток оборотных средств.
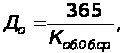
где До - длительность оборота.
Анализируя таблицу 4.3.6., заметим, что снижение коэффициента оборачиваемости оборотных средств предприятия свидетельствует об относительном падении уровня продаж. В основном структура оборотных средств за последние два года остается неудовлетворительной, что негативно сказывается на финансовом положении предприятия в целом.
4. Использование материальных ресурсов
Изготовление продукции на ОАО «Белгородасбестоцемент» является процессом материалоемким, что подтверждает доля материальных затрат в структуре всех затрат на производство продукции (см. таблицу 4.2.7.).
Таблица 4.2.7.
Структура затрат на производство продукции
| Оборотные средства | Начало 2002 | Конец 2002 | Конец 2003 | |||
|
Сумма |
Доля, % |
Сумма |
Доля, % |
Сумма |
Доля, % | |
| 1. Материальные затраты | 379708 | 77,34 | 508488 | 76,8 | 591106 | 76 |
| 2. Затраты на оплату труда | 65714 | 13,39 | 80409 | 12,15 | 87190 | 11,21 |
| 3. Отчисления на соц. нужды | 21772 | 4,44 | 25541 | 3,86 | 23101 | 2,97 |
| 4. Амортизация | 4104 | 0,83 | 5135 | 0,77 | 6118 | 0,79 |
| 5. Прочие затраты | 19612 | 4 | 42517 | 6,42 | 70349 | 9,03 |
| Итого: | 490910 | 100 | 662090 | 100 | 777864 | 100 |
Важнейшими показателями использования материальных ресурсов являются материалоемкость и материалоотдача продукции. Материалоемкость продукции равна отношению стоимости всех материальных ресурсов, израсходованных на выпуск товарной продукции за анализированный период к объему выпуска товарной продукции.

где Ме - материалоёмкость продукции,
МЗ - материальные затраты на изготовление продукции,
ТП - объём товарной продукции.

где Мо - материалоотдача.
Результаты расчета занесем в табл. 4.2.7.
Таблица 4.2.8.
 Показатели
использования
материальных
ресурсов
|
|
2002 | 2003 |
| Материальные затраты, тыс. руб. | 508488 | 591106 |
| Объем товарной продукции, тыс. руб. | 1912772 | 2190412 |
| Материалоемкость | 0,26 | 0,27 |
| Материалоотдача | 0,85 | 0,70 |
Материалоотдача в 2003 году снизилась, что говорит о некотором ухудшении использования материальных ресурсов.
Для улучшения использования материальных ресурсов необходимо наладить более четкую систему контроля за их расходованием, ввести жесткий режим экономии, при этом особое внимание уделить экономии расходов на энергообеспечение. Так как цены на энергоресурсы растут, следовательно, возрастут затраты на топливо и электроэнергию, что увеличит себестоимость выпускаемой предприятием продукции.
5. Использование трудовых ресурсов
Основным источником повышения эффективности производства и функционирования предприятия в целом является рост производительности труда. Производительность труда на предприятии рассчитывается как отношение объема продукции в сопоставимых оптовых ценах и среднесписочной численности работников или промышленно-производственного персонала (ППП).
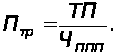
Таблица 4.2.9.
Показатели использования трудовых ресурсов
| Показатель | 2002 год | 2003 год |
| Товарная продукция, т.р. | 2190412 | 1912772 |
| Среднесписочная численность, чел. | 1338 | 1327 |
| в том числе рабочих (ППП), чел. | 1312 | 1299 |
| Направлено средств на оплату труда, т.р. | 92011,143 | 107751,718 |
| Производительность труда, т.р./чел. | 551,6 | 698,5 |
|
Среднемесячная з/плата на одного работающего, всего, руб. в том числе ППП, руб. |
5717 5771 |
6767 6798 |
Таким образом, увеличение производительности труда при одновременном уменьшении среднесписочной численности работников положительно повлияло на объем выпуска товарной продукции. На изменение производительности труда одного работника оказывают влияние экстенсивные и интенсивные факторы.
К экстенсивным факторам относятся: удельный вес рабочих в общей численности персонала, число явок на работу каждого рабочего и продолжительность рабочего дня.
К интенсивным факторам: изменение структуры и качества продукции, квалификация, изменение интенсивности труда, степень механизации и автоматизации технологических процессов, внедрение новой техники, технологии, уровень организации труда. Для анализа движения трудовых ресурсов рассчитаем коэффициенты характеризующие движение кадров на предприятии (см. таблицу 4.2.9.).
Таблица 4.2.10.
Движение трудовых ресурсов
| Движение кадров, чел. | 2002 год | 2003 год |
| Остаток на начало года | 1340 | 1352 |
| Принято | 191 | 119 |
| Уволено | 179 | 193 |
| в том числе по собственному желанию | 140 | 131 |
| за нарушение трудовой дисциплины | 3 | 5 |
| Прошли профессиональную подготовку | 891 | 738 |
| Повысили квалификацию | 54 | 27 |
| Остаток на конец года | 1352 | 1278 |
Таблица 4.2.11.
Основные показатели эффективности использования трудовых ресурсов
| Показатель | 2002 год | 2003 год |
| Среднесписочная численность работников, чел | 1338 | 1327 |
| Коэффициент текучести | 0,6 | 0,8 |
| Коэффициент оборота по приёму | 0,14 | 0,08 |
| Коэффициент оборота по выбытию | 0,13 | 0,14 |
| Коэффициент оборота общий | 0,28 | 0,23 |
| Коэффициент замещения | 0,009 | 0,05 |
Для расчета коэффициентов воспользуемся данными из таблицы 4.2.10.
Коэффициент текучести равен отношению числа уволенных по собственному желанию и за нарушение трудовой дисциплины к среднесписочной численности.
Коэффициент оборота по приему равен отношению числа принятых к среднесписочной численности.
Коэффициент оборота по выбытию есть отношение числа уволенных к среднесписочной численности.
Коэффициент оборота общий равен отношению суммы принятых и уволенных к среднесписочной численности работников.
Коэффициент замещения равен отношению разности принятых и уволенных к среднесписочной численности работников.
Понижение коэффициента текучести свидетельствует о сохранении высококвалифицированных кадров. Из этого видно, что предприятие в этой области проводит высококвалифицированную политику.
5. Формирование и использование фонда оплаты труда
Динамика средств, направленных на выплату заработной платы работникам предприятия представлена в табл. 4.2.12.
Таблица 4.2.12.
Использование фонда оплаты труда
| Показатель | 2002 год | 2003 год |
| Направлено средств на оплату труда, т.р. | 92011143 | 107751718 |
| Средняя заработная плата, т.р. | 5717 | 6767 |
Как видно из таблицы средняя заработная плата работников предприятия увеличилась за год в 1,2 раза. Тем не менее, это увеличение можно списать на счет сокращения штата работников в 2003 году.4.3. Анализ финансового состояния предприятия
Структурный анализ активов и пассивов
Таблица 4.3.1.
Динамика и структура активов баланса.
| Показатель | Начало 2002 | Конец 2002 | Конец 2003 | |||
|
Сумма |
Доля, % |
Сумма |
Доля, % |
Сумма |
Доля, % | |
|
I.Внеоборотные активы Нематериальные активы |
460 | 0,40 | 431 | 0,23 | 402 | 0,18 |
| Основные средства | 36923 | 31,62 | 62325 | 33,78 | 61293 | 27,29 |
| Незавершенное строительство | 3606 | 3,09 | 2725 | 1,48 | 8867 | 3,95 |
| Доходные вложения в материальные ценности | - | - | - | - | - | - |
| Долгосрочные финансовые вложения | 7 | 0,01 | 12518 | 6,78 | 119 | 0,05 |
| Прочие внеоборотные активы | - | - | - | - | - | |
|
Итого по разделу I: |
40996 |
35,12 |
78016 |
42,28 |
70681 |
31,47 |
|
II Оборотные активы Запасы |
49360 | 42,28 | 67028 | 36,33 | 108289 | 48,23 |
| Налог на добавленную стоимость по приобретенным ценностям | 5290 | 4,53 | 5959 | 3,23 | 8409 | 3,74 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 5092 | 4,36 | 5857 | 3,17 | 9613 | 4,28 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 14493 | 12,41 | 19842 | 10,74 | 23752 | 10,58 |
| Краткосрочные финансовые вложения | 24 | 0,02 | 1 | 0,01 | 1 | 0,01 |
| 6.Денежные средства | 1501 | 1,28 | 7798 | 4,23 | 3790 | 1,68 |
| 7.Прочие оборотные активы | - | - | - | - | - | - |
|
Итого по разделу II: |
75760 |
64,88 |
106485 |
57,71 |
153854 |
68,52 |
|
Баланс |
116756 | 100 | 184501 | 100 | 224535 | 100 |
|
Коэффициент соотношения |
0,54 | - | 0,73 | - | 0,46 | - |
Из таблицы видно, что оборотные активы в 2003 году приобретают большую долю в общем объеме активов, чем внеоборотные. Наиболее значимыми статьями в активе баланса являются основные средства, дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) и незавершенное строительство.
Для анализа доли оборотных и внеоборотных активов в структуре баланса рассчитаем коэффициент соотношения, который определяется как отношение суммы оборотных активов к сумме внеоборотных.
Таблица 4.3.2.
Динамика и структура пассивов баланса (тыс. руб.)
| Показатель | Начало 2002 | Конец 2002 | Конец 2003 | |||
|
Сумма |
Доля, % |
Сумма |
Доля, % |
Сумма |
Доля, % | |
|
III Капитал и резервы Уставной капитал |
100 | 0,08 | 100 | 0,05 | 100 | 0,04 |
| Добавочный капитал | 59162 | 50,67 | 59162 | 32,06 | 59162 | 26,35 |
| Резервный капитал | - | - | - | - | - | - |
| Нераспределенная прибыль прошлых лет (непокрытый убыток прошлых лет) | 23891 | 20,45 | 74769 | 40,52 | 119282 | 53,12 |
|
Итого по разделу III: |
83153 |
71,21 |
134031 |
72,63 |
178544 |
79,51 |
|
IV Долгосрочные обязательства |
- | - | - | - | - | - |
|
Итого по разделу IV: |
- |
- |
- |
- |
- |
- |
|
V Краткосрочные обязательства Займы и кредиты |
- | - | 9901 | 5,37 | 10000 | 4,45 |
| Кредиторская задолженность | 33603 | 28,79 | 40433 | 21,91 | 35720 | 15,91 |
| Задолженность участникам по выплате доходов | 0 | 136 | 0,07 | 271 | 0,12 | |
|
Итого по разделу V: |
33603 |
28,79 |
50470 |
27,36 |
45991 |
20,49 |
|
Баланс |
116756 | 100 | 184501 | 100 | 224535 | 100 |
|
Коэффициент автономии |
0,71 | - | 0,73 | - | 0,79 | - |
Анализируя таблицу, видим, что наибольшую часть в пассиве баланса занимают капитал. Наиболее значимыми статьями являются добавочный капитал, нераспределенная прибыль прошлых лет и кредиторская задолженность.
Для анализа пассивов баланса рассчитаем коэффициент автономии, который определяется как отношение реального собственного капитала к сумме пассивов баланса.
Анализ себестоимости продукцииОдним из основных направлений повышения доходности предприятия является снижение себестоимости продукции, что является важным фактором роста накоплений и создает благоприятные условия для увеличения объема продаж.
В таблице 4.3.3. отражены общие затраты на производство продукции, образующие себестоимость продукции, сгруппированные по элементам.
Таблица 4.3.3.
Структура затрат на производство
| Показатель | 2002 год | 2003 год | ||
|
Сумма |
Доля, % |
Сумма |
Доля, % | |
| 1.Материальные затраты | 508488 | 76,81 | 591106 | 76 |
| 2.Затраты на оплату труда | 80409 | 12,14 | 87190 | 11,21 |
| 3.Отчисления на социальные нужды | 25541 | 3,86 | 23101 | 2,97 |
| 4.Амортизация | 5135 | 0,77 | 6118 | 0,79 |
| 5.Прочие затраты | 42517 | 6,42 | 70349 | 9,03 |
|
Итого по элементам затрат: |
662090 |
100 |
777864 |
100 |
| Товарная продукция, тыс. руб. | 2190412 | 1912772 | ||
| Затраты на 1 руб. товарной продукции | 0,88 р. | 0,86 р. | ||
Как видно из таблицы основную долю в структуре затрат занимают материальные затраты. Следовательно, можно сделать вывод, что основным путем снижения себестоимости продукции является сокращение доли материальных затрат.
Основным обобщающим показателем, характеризующим уровень себестоимости, является показатель затрат на 1 рубль товарной продукции, представляющий собой отношение полной себестоимости товарной продукции к стоимости продукции в оптовых ценах. Полученные данные говорят об уменьшении затрат на 1 руб. товарной продукции.
Анализ прибыльности предприятияЭффективность производственной и финансовой деятельности предприятия выражается в достигнутых за отчетный период финансовых результатах. Общим финансовым результатом является чистая прибыль.
Для анализа порядка формирования и распределения чистой прибыли ОАО «Белгородасбестоцемент» составим таблицу 4.3.4.
Таблица 4.3.4.
Структура чистой прибыли ОАО «Белгородасбестоцемент» (тыс. руб.)
| Показатель |
2002 год |
2003 год |
Абсолютное изменение |
Относительное изменение |
| 1.Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 762028 | 920340 | 158312 | 1,2 |
| 2.Себестоимость реализации товаров, продукции, работ, услуг | 648406 | 783406 | 135000 | 1,2 |
| 3.Валовая прибыль, т.р. | 113622 | 136934 | 23312 | 1,2 |
| 4.Коммерческие расходы | 13684 | 14865 | 1181 | 1,1 |
| 4.Управленческие расходы | - | - | - | - |
| 5.Прибыль (убыток) от продаж | 99938 | 122069 | 2231 | 1,2 |
| 6.Проценты к получению | 1166 | 1468 | 302 | 1,3 |
| 7.Проценты к уплате | 1409 | 3263 | 1854 | 2,3 |
| 8.Доходы от участия в других организациях | 8 | 14 | 6 | 1,8 |
| 9.Прочие операционные доходы | 442 | 4092 | 3650 | 9,3 |
| 10.Прочие операционные расходы | 2569 | 7300 | 4731 | 2,84 |
| 11.Внереализационные доходы | 94529 | 126760 | 32231 | 1,3 |
| 12.Внереализационные расходы | 108966 | 141897 | 32931 | 1,3 |
| 13.Прибыль до налогообложения | 83145 | 101989 | 18844 | 1,2 |
| 14.Налог на прибыль и иные аналогичные платежи | 23105 | 26861 | 3756 | 1,2 |
| 15.Чистая прибыль, т.р. | 60040 | 75128 | 15088 | 1,2 |
Анализируя данную таблицу, делаем вывод, что повышение, валовой прибыли произошло за счет роста себестоимости выпускаемой продукции.
Заметно увеличилась чистая прибыль предприятия, это обусловлено огромным увеличением доходной части, мы наблюдаем рост внереализационных доходов, операционных доходов связанных с коммерческой деятельностью.
Анализ показателей рентабельностиДля дальнейшей оценки доходности предприятия определим показатели рентабельности предприятия и выпускаемой им продукции. О рентабельности предприятия можно судить по следующим показателям:
1. Рентабельность производства - это отношение чистой прибыли к сумме среднегодовой стоимости основных фондов и оборотных средств:
Рпр. 2002 = 60040/(143893,5 + 91122,5) = 0,25 = 25 %;
Рпр. 2003 = 75128/(161315,5 + 130169,5) = 0,26 = 26 %;
Это говорит о том, что каждый рубль используемого капитала в 2002 году приносил 25 копеек прибыли, а в 2003 – 26 копеек.
2. Рентабельность оборотного капитала (текущих активов). Она определяется как отношение чистой прибыли к среднегодовой стоимости текущих активов:
Ртек.акт. 2002 = 60040/184501 = 0,32 = 32%
Ртек.акт. 2003 = 75128/224535 = 0,33 = 33%
Каждый рубль текущих активов приносил в 2002 году 32 копеек прибыли, а в 2003 - 33. Это говорит о повышении эффективности использования оборотного капитала.
3. Рентабельность реализованной продукции. Рентабельность реализованной продукции вычисляется как отношение прибыли от продаж к выручке от реализации (за вычетом НДС, акцизов и аналогичных обязательных платежей):
Рреал.прод. 2002 = 99938/762028 = 0,13 = 13%
Рреал.прод. 2003 = 122069/920340 = 0,13 = 13%
Показатель рентабельности реализованной продукции показывает, сколько прибыли поступило на предприятие от реализации продукции. На предприятии этот показатель остался равен 13%.
4. Рентабельность продаж. Этот показатель очень важен, так как именно продажи приносят доход предприятию. Он также называется нормой предпринимательского дохода. Он рассчитывается как отношение чистой прибыли от продаж к выручке от реализации продукции (без НДС):
Рпродаж 2002 = 60040/762028 = 0,08 = 8%
Рпродаж 2003 = 75128/920340 = 0,08 = 8%
Одной из причин этого является наличие неплатежеспособных заказчиков и плохой работой маркетинговых служб. Этот показатель говорит, что от 1 рубля выручки в 2002 году, 2003 году на предприятие поступало 8 копеек чистой прибыли.
Сохранение данных показателей говорит о стабильной эффективности работы предприятия в 2003 году и 2002 году.
Оценка платежеспособности предприятияВ условиях рынка оценка платежеспособности предприятия имеет огромное значение, как для самого предприятия, так и для акционеров и потенциальных инвесторов. Важнейшими показателями, характеризующими платежеспособности предприятия, являются коэффициенты абсолютной и уточненной ликвидности и обеспеченности собственными средствами.
Коэффициент абсолютной ликвидности определяется как отношение денежных средств, находящихся в распоряжении предприятия и краткосрочных вложений к наиболее срочным обязательствам предприятия в виде краткосрочных кредитов банков, краткосрочных займов и кредиторской задолженности.
На начало 2002 года: Кабс.лик. =1501/33603=0,04;
На конец 2002 года: Кабс.лик. =7798/50470=0,15;
На конец 2003 года: Кабс.лик. =3790/46991=0,08;
При расчете уточненной ликвидности в числителе учитывается также дебиторская задолженность, которая будет выплачена в течение 12 месяцев после отчетной даты.
На начало 2002 года: Кут.лик. =(1501+14493)/33603=0,47;
На конец 2002 года: Кут.лик. =(7798+19842)/50470=0,55;
На конец 2003 года: Кут.лик. =(3790+23752)/46991=0,59;
Таким образом, судя по коэффициенту абсолютной ликвидности предприятие в 2002и 2003 годах было не неплатежеспособно, т.к. по нормативу для признания предприятия платежеспособным значение данного показателя должно быть не менее 0,2. Но показатель уточненной ликвидности предприятия больше 0,2, то есть с учетом больших дебиторских задолженностей ОАО «Белгородасбестоцемент» является платежеспособным.
Коэффициент текущей ликвидности определяется как отношение фактической стоимости находящихся в распоряжении предприятия текущих активов в виде производственных запасов, готовой продукции на складах, денежных средств, дебиторской задолженности и прочих оборотных активов к наиболее срочным обязательствам предприятия в виде краткосрочных кредитов банков, краткосрочных займов и кредиторской задолженности. Вычислим коэффициент текущей ликвидности:
На начало 2002 года: Ктек.лик. =(49360+5290+5092+1501)/33603=1,82;
На конец 2002 года: Ктек.лик. =(67028+5959+5857+7798)/50470=1,72;
На конец 2003 года: Ктек.лик. =(108289+8409+9613+3790)/46991=2,77;
Аналитический (сгруппированный) баланс для оценки платежеспособности
(тыс. руб.)
| Период | А1 | П1 | А2 | П2 | А3 | П3 | А4 | П4 |
| На начало 2002 года | 1525 | 33603 | 14493 | 0 | 44012 | 0 | 46088 | 83153 |
|
На конец 2002 года |
7799 | 40433 | 19842 | 10037 | 61063 | 0 | 83873 | 134031 |
|
На конец 2003 года |
3791 | 35720 | 23752 | 10270 | 99630 | 0 | 80294 | 178544 |
Активы:
А1 - наиболее ликвидные активы (250 + 260);
А2 - быстрореализуемые активы (240 + 270);
А3 - медленнореализуемые активы (210 - 220 - 216);
А4 - труднореализуемые активы (190 + 230).
Пассивы:
П1 - наиболее срочные обязательства (620);
П2 - краткосрочные пассивы (690 - 620);
П3 - долгосрочные пассивы (590);
П4 - постоянные пассивы (490);
Необходимые условия:
А1 ≥ П1 ; А2 > П2
А3 ≥ П3; А4 ≤ П4
Таким образом, мы можем сделать вывод, о не ликвидности баланса, так как наиболее ликвидных активов не хватает на покрытие наиболее срочных обязательств.
5. Экономико-математическая модель
В предыдущей главе на основе всей совокупности производственно-хозяйственных и финансовых факторов был проведен всесторонний анализ производственно-хозяйственной и финансовой деятельности ОАО «Белгородасбестоцемент» за последние 2 года. На основании проведенного анализа были сделаны выводы и предложены меры для финансового оздоровления предприятия. Но анализ экономического процесса должен включать не только качественную, но и количественную оценку. Выяснение количественных соотношений наиболее значимых экономических факторов средствами математического анализа позволяет более глубоко понять качественное содержание рассматриваемых явлений.
В настоящей экономико-математической модели в качестве исследуемого объекта берется рентабельность производства в % (Y), в качестве факторных признаков приняты следующие:
X1 – коэффициент материалоемкости.
X2 –коэффициент оборачиваемости.
X3 – коэффициент текучести.
Таблица 5.1.1.
Вспомогательная таблица для экономико-математической модели
| Фактор | 2001 год | 2002 год | |||||||
| 01.01 | 01.04 | 01.07 | 01.10 | 02.01 | 02.04 | 02.07 | 02.10 | ||
| Рентабельность производства | Y | 0.24 | 0.25 | 0.23 | 0.24 | 0.25 | 0.23 | 0.20 | 0Ю26 |
|
Коэффициент материалоемкости |
X1 | 0.28 | 0.28 | 0.27 | 0.28 | 0.26 | 0.28 | 0.24 | 0.23 |
| Коэффициент оборачиваемости | X2 | 0.1 | 0,2 | 0,1 | 0,3 | 0,2 | 0,3 | 0,5 | 0,4 |
|
Коэффициент текучести |
X3 | 0,7 | 0,6 | 0,6 | 0,5 | 0,6 | 0.8 | 0,8 | 0,8 |
| Фактор | 2003 год | ||||
| 03.01 | 03.04 | 03.07 | 03.10 | ||
| Рентабельность производства | Y | 0.26 | 0.27 | 0.26 | 0.28 |
| Коэффициент материалоемкости | X1 | 0.27 | 0.27 | 0.26 | 0.24 |
| Коэффициент оборачиваемости | X2 | 0,1 | 0,3 | 0,4 | 0,2 |
| Коэффициент текучести | X3 | 0,8 | 0.6 | 0,8 | 0,5 |
Р Е З У Л Ь Т А Т Ы Р Е Г Р Е С С И О Н Н О Г О А Н А Л И З А
******************************************************************
Число независимых факторов - 3
Число экспериментов - 12
МНОЖЕСТВЕННАЯ ЛИНЕЙНАЯ РЕГРЕССИЯ
Список регрессионных переменных :
------------------------------------
Z ( 1) = X ( 1)
Z ( 2) = X ( 2)
Z ( 3) = X ( 3)
Y = Z ( 4) = X ( 4)
МНОЖЕСТВЕННОЙ РЕГРЕССИИ :
------------------------------------------------------------------------
. N Предиктор Отклик Корреляционная матрица оценок (%)
. 1 2 3
------------------------------------------------------------------------
. Y = .000
. 1. Z( 1) - .432 * Z( 1) 100 -63 36
. 2. Z( 2) + .020 * Z( 2) -63 100 -94
. 3. Z( 3) - .028 * Z( 3) 36 -94 100
КОРРЕЛЯЦИОННАЯ МАТРИЦА ПРЕДИКТОРОВ И ОТКЛИКА
------------------------------------------------
. Номер 1 2 3 4
. 1 1.000 .988 .983 .983
. 2 .988 1.000 .998 .987
. 3 .983 .998 1.000 .988
. 4 .983 .987 .988 1.000
. ОСНОВНЫЕ СТАТИСТИКИ УРАВНЕНИЯ РЕГРЕССИИ
. ------------------------------------------
----------------------------------------------------------------------
. Номер Среднее Стандарт- Корреля- Коэфф. Станд.ош. Т - стат.
. ное откл. ция с Y регрессии коэфф.
. J PAV(J) PSAV(J) CFY(J) A(J) S(J) T(J)
----------------------------------------------------------------------
. 1 .198 .121 .983 .432 .303 1.427
. 2 6.225 3.757 .987 -.020 .029 -.700
. 3 7.808 4.717 .988 .028 .019 1.472
. О т к л и к
. 4 .179 .109
. Свободный член : A(0) = .000
. Стандартная ошибка : S(0) = .010
----------------------------------------------------------------------
. СТАТИСТИКИ АДЕКВАТНОСТИ МОДЕЛИ
. --------------------------------
. Полная сумма