Непрямі податки підприємства
• продаж сільськогосподарськими підприємствами-товаровироб-никами всіх форм власності та господарювання переробним підприємствам молока та м'яса за живою вагою та ін.
Не дозволяється застосовувати нульову ставку податку до операцій з вивезення (експорту) товарів (робіт і послуг), якщо такі операції звільнені від оподаткування на митній території України.
У випадках, що виключають застосування нульової ставки, для розрахунку ПДВ до бази оподаткування застосовується ставка 20 % і роз-
рахована сума податку включається в ціну товарів (робіт, послуг), що продаються.
У цьому разі ПДВ розраховується за формулою
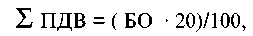
де 20 — ставка податку.
Обчислений за формулою (4.3) ПДВ додається до вільної (регульованої) ціни, у результаті чого утворюється ціна продажу.
При продажу будь-якої продукції (товарів, послуг) продавець — платник ПДВ обов'язково виписує податкову накладну встановленої форми у двох примірниках із зазначенням в ній назви продавця — платника податку, покупця, найменування, кількості й вартості товару, що продається, послуг без ПДВ, суми ПДВ і загальної суми коштів, які підлягають сплаті з урахуванням податку.
При звільненні від оподаткування у випадках, визначених законом, у податковій накладній робиться запис "Без ПДВ" з посиланням на відповідний підпункт Закону України "Про податок на додану вартість".
Податкова накладна складається в момент виникнення податкових зобов'язань продавця у двох примірниках.
Оригінал податкової накладної видається покупцеві, а копія залишається у продавця товарів (виконавця робіт, надавача послуг).
Для операцій, що оподатковуються і звільнені від оподаткування, складаються окремі податкові накладні.
Податкова накладна є звітним податковим і водночас розрахунковим документом.
Платники податку повинні зберігати податкові накладні протягом строку, передбаченого законодавством для зобов'язань зі сплати податків.
Право на нарахування податку і складання податкових накладних надається виключно особам, зареєстрованих як платники податку.
Для фізичних осіб, не зареєстрованих як суб'єкти підприємницької діяльності, які ввозять (пересилають) товари (речі) на митну територію України в обсягах, що підлягають оподаткуванню згідно із законодавством України, оформлення митної декларації прирівнюється до подання податкової накладної.
Податкова накладна видається в разі продажу товарів (виконання робіт, надання послуг) покупцеві на його вимогу. У будь-якому разі видається товарний чек, інший розрахунковий чи платіжний документ, що підтверджує передавання товарів (робіт, послуг) та/або прийняття платежу із зазначенням суми податку.
Податкова накладна не виписується, якщо обсяг разового продажу товарів (робіт, послуг) не перевищує 20 грн, а також при продажу транспортних квитків та виписуванні готельних рахунків. При цьому підставою для збільшення суми податкового кредиту є товарний чек (інший платіжний або розрахунковий документ).
У разі ввезення (імпортування) товарів документом, що засвідчує право на отримання податкового кредиту, вважається відповідно оформлена митна декларація, яка підтверджує сплату ПДВ.
Платники податку повинні вести окремий облік з продажу та придбання щодо таких операцій:
• які підлягають оподаткуванню за ставкою 20 % та звільнених від оподаткування;
• вартість яких не включається у валові витрати виробництва (обігу) або не підлягає амортизації, у тому числі операцій з ввезення (імпорту) та вивезенню (експорту).
Зазначений облік ведеться у спеціальних книгах, форма і порядок заповнення яких встановлюються центральним податковим органом України.
Загальна сума ПДВ, що нарахована (одержана) платником податку і включена в ціну товару (робіт, послуг), що продається в звітному (податковому) періоді, є податковим зобов'язанням платника податку.
Датою виникнення податкових зобов'язань з продажу товарів (робіт, послуг) вважається дата, що припадає на податковий період, протягом якого раніше відбувається будь-яка з подій:
• дата зарахування коштів від покупця (замовника) на банківський рахунок платника податку як оплата товарів (робіт, послуг), що підлягають продажу, у разі продажу товарів (робіт, послуг) за готівку — дата їх оприбуткування в касі платника податку, а в разі її відсутності — дата інкасації готівки в банківській установі, що обслуговує платника податку;
• дата відвантаження товарів, а для робіт (послуг) — дата оформлення документа, що засвідчує факт виконання робіт (послуг) платником податку.
У разі продажу товарів (валютних цінностей) чи послуг з використанням торговельних автоматів або іншого подібного обладнання, що не передбачає наявності касового апарату, який контролюється уповноваженою фізичною особою, датою виникнення податкового зобов'язання вважається дата виймання з таких торговельних апаратів чи подібного устаткування грошової виручки.
Датою виникнення податкових зобов'язань при ввезенні (імпортуванні) товарів є дата оформлення ввізної митної декларації із зазначенням у ній суми податку, що належить до сплати. Датою виникнення податкових зобов'язань при імпортуванні робіт (послуг) є дата списання коштів з поточного рахунка платника податку за оплату робіт (послуг) або дата оформлення документа, що засвідчує факт виконання робіт (послуг) нерезидентом залежно від того, яка з подій відбулася раніше.
Крім продажу продукції, товарів, виконання робіт, надання послуг за відпускними цінами з урахуванням ПДВ його платники купують товари, отримують послуги також з урахуванням цього податку, що використовуються у виробництві і вартість яких включається у валові витрати, а також купують основні фонди і нематеріальні активи, що підлягають амортизації.
Суми ПДВ, що сплачені (нараховані) платником податку у звітному періоді у зв'язку з оплатою товарів, робіт, послуг, вартість яких входить у валові витрати виробництва і основні фонди або нематеріальні активи, що підлягають амортизації, є податковим кредитом. На суму податкового кредиту платник має право зменшити податкове зобов'язання звітного періоду.
Загальну суму податкового кредиту можна визначити за формулою
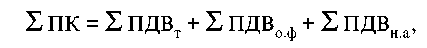
де X ПДВт, X ПДВ., X ПДВна— сума ПДВ, що сплачена платником у звітному періоді, у складі вартості придбаних відповідно товарів (робіт, послуг), основних фондів та нематеріальних активів, грн.
Не дозволяється включати в податковий кредит будь-які витрати зі сплати податку, які не мають підтвердження податковими накладними чи митними деклараціями, а при імпорті робіт (послуг) — актом приймання робіт (послуг) або банківським документом, який засвідчує перерахування грошових коштів в оплату вартості таких робіт (послуг).
Датою виникнення права платника податку на податковий кредит вважається дата здійснення першої з подій:
• дата списання коштів з банківського рахунка платника подат-ку в оплату товарів (робіт, послуг), дата виписки відповідного рахунка (товарного чека) при розрахунках з використанням кредитних дебетових карток або комерційних чеків;
• дата отримання податкової накладної, що засвідчує факт придбання платником податку товарів (робіт, послуг).
Для операцій з ввезення (пересилання) товарів (виконання робіт, надання послуг) датою сплати податку є дата оформлення ввізної митної декларації, а для бартерних (товарообмінних) операцій — дата здійснення заключної (балансуючої) операції, що відбулася після першої з подій (дата відвантаження товару чи дата його оприбуткування).
Суми податку, що підлягають сплаті в бюджет чи відшкодуванню з бюджету, визначаються як різниця між загальною сумою податкових зобов’язань, що виникли у зв’язку з будь-яким продажем товарів (виконання робіт, надання послуг) протягом звітного пері-оду, і сумою податкового кредиту за звітний період.
Розрахунок сум податкового зобов’язання, податкового кредиту і суми податку, що підлягає сплаті в бюджет чи поверненню з нього, платники здійснюють у податковій декларації, яка складається з вступної частини та трьох розділів: податкові зобов’язання; податковий кредит; розрахунки з бюджетом за звітний період.
Особи, які не підпадають під визначення платників податку у зв’язку з обсягами оподатковуваних операцій, що не перевищують 3600 неоподатковуваних мінімумів доходів громадян протягом будь-якого періоду за останні 12 календарних місяців, у тому числі особи, зареєстровані як платники податку за власним бажанням, а також особи, зареєстровані як платники податку на підставі того, що здійснюють торгівлю за готівку або зареєстровані як новостворені, до податкового періоду, в якому ними досягається зазначений обсяг оподаткування операцій, подають податкову декларацію з ПДВ за скороченою формою. Ця декларація подається до першого звітного періоду, в якому платником податку досягнуто обсяг оподаткування операцій у розмірі 3600 неоподатковуваних мінімумів доходів громадян.
За правильність розрахунку податку, своєчасне подання декларації до податкового органу та сплати суми податку в бюджет відповідальність несуть його платники.
У разі недонарахування ПДВ на його платників накладається фінансова санкція в розмірі 5 % нарахованої суми податку. За такі самі порушення впродовж року після попередньої перевірки фінансова санкція збільшується, але не повинна перевищувати 25 % нарахованої суми.
За неподання чи несвоєчасне подання до податкових органів податкової декларації, інших необхідних для розрахунку податку документів з його платників додатково стягується штраф у розмірі 10 неоподатковуваних мінімумів доходів громадян.
За несвоєчасну сплату розрахованої суми ПДВ з його платників стягується пеня в розмірі 120 % облікової ставки НБУ, що діяла на день перевірки, за кожний день прострочення з суми недоплати.
Якщо платник податку до початку його перевірки контролюючим органом самостійно виявляє факт заниження податкового зобов'язання і погашає суму недоплаченого податку, то штрафні санкції за це правопорушення до такого платника не застосовуються.
Розділ 2.Аналіз фінансової діяльності ВАТ «Альфа»
2.1.Загальна характеристика та характеристика діяльності підприємства у 2003 році
ВАТ “Альфа” засноване в 1964 році як цех від іншого заводу. В 1965 році завод був підпорядкований міністерству верстатобудування та інструментальної промисловості СРСР. З цього часу завод налагодив масовий випуск різців токарних напаяних, збірних, фрез кінцевих, наборів слюсарно – монтажних інструментів.
Акціонування підприємства почалось в 1995 році. На 1 листопада 1996 року на аукціонах продано 43% акцій. Статутний фонд становить 56442 гривень. Чисельність робітників становить 245 чол.
Метою діяльності ВАТ „Альфа“ є отримання прибутку за рахунок наукової, виробничої та підприємницької діяльності.
Предметом діяльності є :
виробництво слюсарно – монтажних, металорізальних інструментів для машинобудівних підприємств, підприємств різноманітних галузей народного господарства, майстерень ремонтного профілю, сільськогосподарських підприємств, транспорту, а також власників легкових автомобілів;
реалізація на основі отриманого прибутку соціальних і економічних потреб працівників, створення безпечних умов праці;
збереження на договірній основі мобілізаційних потужностей;
виробництво та реалізація товарів народного споживання;
надання послуг іншим юридичним особам та населенню;
зовнішньоекономічна діяльність;
комерційна, посередницька, торгова та інші види господарської діяльності, не заборонені чинним законодавством.
Товариство є юридичною особою від дня його державної реєстрації.
Майно Товариства складається з основних засобів та обігових цінностей, а також цінностей, вартість яких відображена в балансі Товариства.
Товариство має самостійний баланс, розрахунковий, валютний та інші рахунки в установах банків, печатку зі своєю назвою, фірмову марку та торговий знак.
Прибуток Товариства утворюється з надходжень від господарської діяльності після покриття матеріальних та прирівняних до них витрат і витрат на оплату праці. З балансового прибутку Товариства вносяться передбачені законодавством України податки та інші платежі до бюджету.
Чистий прибуток, одержаний після зазначених розрахунків, залишається у повному розпорядженні Товариства.
За рішенням загальних зборів Товариство створює :
а) резервний (страховий) фонд;
б) фонд оплати дивідендів.
Фонд оплати дивідендів створюється за рахунок чистого прибутку Товариства.
Кошти з фонду сплачуються акціонерам пропорційно до загальної вартості належних їм акцій.
Товариство здійснює оперативний та бухгалтерський облік результатів своєї діяльності, а також веде статистичну звітність та подає її у встановленому порядку та обсязі органам державної статистики.
Для аналізу основних показників, які характеризують діяльність підприємства в поточному 2003 році доцільно скласти таку таблицю:
Таблиця 1
Техніко-економічна характеристика ВАТ ”Альфа”
| Показники | Одиниця виміру | 2002 | 2003 | Відхилення | Темп росту, % |
| I. Продукція | |||||
| 1.1.Обсяг промислової продукції (послуг) в оптових цінах без ПДВ та акцизного збору в діючих цінах |
Тис. грн. |
631,8 | 957,0 | 325,2 | 51,5 |
| 1.2.Зміна залишків незавершеного виробництва |
Тис. грн. |
16,9 | 33,7 | +16,8 | 99,4 |
| II. Фінансові результати | |||||
| 2.1. Балансовий прибуток (збиток) |
Тис. грн. |
(3) | (87) | ||
| 2.2.Собівартість виготовленої продукції |
Тис. грн. |
748 | 1030,3 | 282,3 | 37,7 |
| 2.3. Виручка від реалізації продукції (товарів, послуг) |
Тис. грн. |
853 | 1111 | 258 | 30,2 |
| III. Основні фонди | |||||
| 3.1. Річна вартість основних фондів |
Тис. грн. |
3562,2 | 3388,7 | -173,5 | -4,8 |
| IV. Праця | |||||
| 4.1. Чисельність штатних працівників основної діяльності (середня) | Чол. | 207 | 189 | -18 | -8,7 |
| 4.2. Фонд оплати праці |
Тис. грн. |
177 | 249 | 72 | 40,7 |
| V. Ефективність виробництва | |||||
| 5.1. Фондовіддача | 0,18 | 0,28 | 0,10 | 55,5 | |
| 5.2. Фондомісткість | 5,64 | 3,54 | -2,1 | -37,23 | |
| 5.3. Фондоозброєність | 17,21 | 17,93 | 0,72 | 4,18 |
За 2003 рік випущено товарної продукції (в оптових цінах ) на 957 тис. грн., що на 325,2 тис. грн. більше обсягу 2002 року. Разом з тим збільшилось незавершене виробництво на 16,8 тис. грн. Реалізовано продукції на 1111 тис. грн., що на 33,2% більше реалізації минулого періоду.
Від всієї господарської діяльності в 2003 році підприємство отримало збитків на суму 87 тис. грн. Якщо порівняти цей результат з результатом минулого року, то можна судити про погіршення фінансового стану підприємства, а саме про збитковість виробництва. Все це свідчить про не конкурентоспроможність продукції підприємства, що пов’язано з великими матеріальними витратами на її виробництво, а також про незадовільну роботу відділів збуту та маркетингу.
Собівартість виготовленої продукції збільшилась на 282,3 тис. грн. (37,7%). Як стверджують спеціалісти підприємства, якість продукції, що виготовляється, досить високої якості, але через велику ціну (яка обумовлена високим рівнем собівартості продукції) інструменти не користуються попитом. Про це свідчить і дуже високий рівень фондомісткості, яка набагато перевищує нормативне значення. Хоча на кінець звітного періоду вона знизилась, відбулось це головним чином за рахунок збільшення випуску продукції. Підприємству доцільно було б продати частину основних засобів, оскільки вони вже застарілі, та на отриману суму закупити нове обладнання, більш досконале. Показники фондовіддачі менше нормативу, що рекомендується спеціалістами (в межах 3). Тобто на одиницю фондів приходиться менше одиниці продукції (на початок та кінець періоду відповідно 0,18 та 0,28).
В 2003 році в порівнянні з відповідним періодом 2002 року чисельність всього персоналу знизилась на 8,7%, а фонд оплати праці збільшився на 40,7%. Через нестачу коштів у підприємства та відсутність замовлень воно було змушено звільнити 18 працюючих.
Таким чином, результати аналізу основних показників діяльності підприємства за 2003 рік свідчать про незадовільне становище підприємства. Це обумовлено недостатнім забезпечення виробництва власними обіговими коштами, несвоєчасністю розрахунків, великою заборгованістю підприємства перед постачальниками та бюджетом.
Необхідно діяльність підприємства орієнтувати на розширення зв’язків із зарубіжними партнерами, що дасть змогу за рахунок надходження валютних коштів поліпшити і стабілізувати фінансовий стан підприємства.
2.2 Загальна оцінка фінансового стану та платоспроможності підприємства за 2003 рік
Агрегований баланс для аналізу фінансового стану підприємства.
тис. грн.
| Показник | На початок року | На кінець року |
| ЗЗ | 715,2 | 998,9 |
| ВОК | 581 | 667,4 |
| ДФЗ | 622,8 | 763,2 |
Аналіз отриманих даних свідчить про нестійкий фінансовий стан. Це означає, що підприємство, якщо всі кредитори воднораз пред’являть вимогу погасити заборгованість, буде не в змозі розрахуватися в повному обсязі, та в кінцевому підсумку буде вимушене користуватися для цих цілей іншим джерелом (менш ліквідним - дебіторською заборгованістю). В даному випадку це був би найбільш ймовірний вихід, тому що кредитів підприємство не залучає (ні довгострокових, ні короткострокових). Хоча підприємство в цілому, можна сказати, забезпечене оборотними коштами, але всі вони мобілізовані в активи, які повільно реалізуються, і в дебіторську заборгованість.
Але аналізу тільки ліквідних активів підприємства далеко не достатньо для визначення ступеню його платоспроможності, тому на практиці розраховують деякі інші показники.
Коефіцієнти ліквідності в оцінці фінансового стану підприємства є найбільш важливими. Ці показники визначають стан ділової активності підприємства і його ефективність, спроможність наявними власними коштами розрахуватися з кредиторами, акціонерами, бюджетом, банками.
Аналізуючи показники ліквідності за строками, підприємства визначають, наскільки швидко виробничі запаси і дебіторська заборгованість перетворювались у наявні гроші.
На підставі даних другого розділу активу балансу розраховують коефіцієнти ліквідності. На практиці використовують три коефіцієнти ліквідності.
При обчисленні першого показника до ліквідних коштів включають лише грошові кошти у касі, на банківських рахунках, а також цінні папери, які можуть бути реалізовані на фондовій біржі. Цей показник носить назву коефіцієнта абсолютної ліквідності. Він розраховується як відношення суми грошових коштів до короткострокових зобов’язань.
Коефіцієнт абсолютної ліквідності дає змогу визначити, яку частину короткострокової заборгованості підприємство може негайно погасити. Він розраховується по формулі :
АЛ = ( Кі + Гк ) / П, (7.1)
де Кі - кошти на розрахунковому та інших рахунках ;
Гк - гроші в касі ;
П - поточні зобов’язання.
На початок року : 10500/134200 = 0,09
На кінець року : 5250/331500 = 0,016
Значення коефіцієнта абсолютної ліквідності повинно бути у межах від 0,2 до 0,35.
Другим коефіцієнтом, який характеризує ступінь ліквідності підприємства, є коефіцієнт швидкої ліквідності (Acid test ratio, Quick ratio), який відрізняється від коефіцієнта абсолютної ліквідності тим, що в склад ліквідних коштів включається також дебіторська заборгованість та інші активи. Він обчислюється за формулою:
QR = ( Кі + Гк + Дз ) / П, (7.2)
де Дз - дебіторська заборгованість.
На початок року : 55500/134200 = 0,41
На кінець року : 166850/331500 = 0,5
Цей показник характеризує прогнозні платіжні можливості підприємства при умові своєчасного проведення розрахунків з дебіторами. Цей коефіцієнт повинен дорівнювати або бути більшим 1, але реально для українських підприємств він складає не більше 0,7-0,8. Виходячи з цього рекомендоване значення 0,3-1
Третій коефіцієнт - коефіцієнт загальної ліквідності (Current Ratio) має в своєму чисельнику ще й суму виробничих запасів:
CR = ( Кі + Гк + Дз + Зз ) / П, (7.3)
де Зз - виробничі запаси.
На початок року : 715200/134200 = 5,33
На кінець року : 998900/331500 = 3,01
Згідно з міжнародною практикою, значення коефіцієнта ліквідності повинні знаходитися в межах від одиниці до двох (іноді до трьох). Нижня границя обумовлена тим, що оборотних коштів повинне бути щонайменше досить для погашення короткострокових зобов'язань, інакше компанія виявиться під погрозою банкрутства. Перевищення оборотних коштів над короткостроковими зобов'язаннями більш ніж у три рази також є небажаним, оскільки може свідчити про нераціональну структуру активів.
Четвертий коефіцієнт - чистий оборотний капітал (Net working capital), у грошових одиницях:
NWC = Ап – П (7.4)
де Ап – поточні активи
На початок року : 715200-134200 = 581000
На кінець року : 999600-331500 = 668100
Значення, що рекомендуються: > 0
Різниця між оборотними активами підприємства і його короткострокових зобов'язань. Чистий оборотний капітал необхідний для підтримки фінансової стійкості підприємства, оскільки перевищення оборотних коштів над короткостроковими зобов'язаннями означає, що підприємство не тільки може погасити свої короткострокові зобов'язання, але і має резерви для розширення діяльності. Оптимальна сума чистого оборотного капіталу залежить від особливостей діяльності компанії, зокрема від її масштабів, обсягів реалізації, швидкості оборотності матеріальних запасів і дебіторської заборгованості. Недолік оборотного капіталу свідчить про нездатність підприємства вчасно погасити короткострокові зобов'язання. Значне перевищення чистого оборотного капіталу над оптимальною потребою свідчить про нераціональне використання ресурсів підприємства. Наприклад: випуск чи акцій одержання кредитів понад реальну потребу.
Обчислення чотирьох різних показників ліквідності обумовлено потребою зробити висновок про стійкий фінансовий стан контрагентами, виходячи із стосунків з підприємством. Наприклад, для постачальника сировини, матеріалів та послуг значний інтерес представляє перший показник; для банка підприємства, яке кредитується - другий, четвертий, для володаря акцій і облігацій підприємства - третій.
Таблиця 5
Аналіз показників ліквідності підприємства
| Показники | На початок року | На кінець року |
| Грошові кошти, тис. грн. | 10,5 | 5,25 |
| Дебіторська заборгованість, тис. грн. | 45 | 161,6 |
| Запаси і затрати, тис. грн. | 659,7 | 832,05 |
| Поточні зобов’язання, тис. грн. | 134,2 | 331,5 |
| Коефіцієнт абсолютної ліквідності | 0,09 | 0,016 |
| Коефіцієнт швидкої ліквідності | 0,41 | 0,5 |
| Коефіцієнт загальної ліквідності | 5,33 | 3,01 |
| Чистий оборотний капітал | 581000 | 668100 |
Згідно таблиці 5 можна зробити висновки про не досить високий рівень ліквідність підприємства за період, що аналізується. Це звичайно свідчить про нестабільне фінансове становище підприємства на протязі всього періоду.
Згідно отриманим даним, коефіцієнт абсолютної ліквідності дуже низький. Його значення свідчить про те, що тільки 1,6% короткострокової заборгованості підприємство може погасити негайно, по зрівнянню з початком періоду - 9%.
Коефіцієнт швидкої ліквідності теж має низьке значення, яке майже вдвічі нижче оптимального. На кінець періоду цей показник декілька збільшився за рахунок збільшення дебіторської заборгованості. А оскільки даний коефіцієнт має вирішальне значення для банків, так як характеризує ступінь надійності підприємства при поверненні кредитів, тенденція до збільшення свідчить на користь підприємству.
Тобто показники абсолютної і швидкої ліквідності набагато нижчі нормативних значень. Це визнано перевищенням темпів росту поточної заборгованості темпів росту ліквідних коштів підприємства.
Високим лишається тільки показник загальної ліквідності, є досить високим і відповідав нормативному значенню (навіть перевищував його). Тобто на початок звітного періоду на кожну гривню короткострокових зобов’язань припадало 5,33 гривні поточних активів; на кінець періоду – 3,01 гривні. Але він також мають тенденцію до зменшення. На жаль, високі показники загальної ліквідності свідчать не про стабільний фінансовий стан підприємства і про ефективність його діяльності, а про наявність у підприємства понаднормативних виробничих запасів, що не є позитивною рисою при аналізі фінансового стану підприємства.
Збільшення чистого оборотного капіталу свідчить про нераціональне використання ресурсів підприємства.
Аналіз ліквідності активів підприємства допомагає визначити можливість покриття зобов’язань активами, строк перетворення яких у грошові кошти відповідає строку погашення зобов’язань.
Таким чином, підприємство можна назвати ліквідним (платоспроможним). Та через брак ліквідних коштів підприємство нездатне покрити короткострокові зобов’язання. Більшість коштів підприємства мобілізовані в виробничі запаси, які є важко реалізованими активами і не можуть забезпечити високу платоспроможність підприємства.
Причинами нестачі ліквідних оборотних засобів також є збитковість діяльності підприємства, що веде до нестачі власних джерел для самофінансування, а також відволікання коштів у дебіторську заборгованість та високий показник кредиторської заборгованості.
Одним з найважливіших показників, що характеризують фінансову стійкість підприємства, є показник питомої ваги загальної суми власного капіталу в підсумку активу балансу, тобто відношення загальної суми власного капіталу до майна підприємства. В практиці цей відносний показник отримав назву коефіцієнт автономії. По ньому дивляться, наскільки підприємство незалежно від позикового капіталу.
Коефіцієнт автономії = Власний капітал / Майно підприємства (7.5)
Для коефіцієнту автономії бажано, щоб він перебільшував по своїй величині 50% . В цьому випадку його кредитори почувають себе спокійно, бо знають, що весь позиковий капітал може бути компенсований власністю підприємства .
Таблиця 6
Оцінка динаміки показника автономії підприємства
| Показники | На початок року | На кінець року |
| Власні кошти, тис. грн. | 4143,2 | 4056,8 |
| Загальна сума джерел коштів, тис. грн. | 4277,4 | 4388,3 |
| Коефіцієнт автономії | 0,969 | 0,924 |
| Темпи росту, % | -- | - 4,64 |
Доля власних коштів у загальній сумі джерел коштів досить висока. Але на кінець року трапилось зниження коефіцієнту на 4,64%.
Взагалі отримані дані свідчать про високу ступінь незалежності підприємства від зовнішнього фінансування.
Похідними від коефіцієнта автономії є такі показники, як коефіцієнт фінансової залежності та коефіцієнт співвідношення позикових та власних коштів.
Коефіцієнт фінансової залежності є зворотним до коефіцієнту автономії. Збільшення цього показника в динаміці означає збільшення долі позикових коштів у фінансуванні підприємства .Якщо його значення знижується до одиниці (100%) , то підприємство повністю фінансується за рахунок власних коштів.
Коефіцієнт фінансової стійкості вираховується як співвідношення власних та позикових коштів. Перевищення власних коштів над позиковими свідчить про те, що підприємство має достатній запас фінансової стійкості і відносно не залежить від зовнішніх фінансових джерел. Коефіцієнт фінансової стійкості повинен дорівнювати 0.85 - 0.90.
Таблиця 7
Аналіз динаміки коефіцієнту співвідношення власних і позичених коштів підприємства
| Показники | На початок року | На кінець року |
| Власні кошти, тис. грн. | 4143,2 | 4056,8 |
| Позичені кошти, тис. грн. | 134,2 | 331,5 |
| Коефіцієнт співвідношення власних і позичених коштів | 30,87 | 12,24 |
| Темпи росту, % | -- | - 60,35 |
Показник фінансової стійкості підприємства відповідає нормативному значенню, навіть в кілька разів перевищує його.
Різке зниження коефіцієнту обумовлено підвищенням обсягу позикових коштів майже в 2,5 рази.
Але більш чітко ступінь залежності підприємства від залучених коштів виражається у коефіцієнті співвідношення залучених та власних коштів. Він показує, яких коштів у підприємства більше - залучених чи власних. Чим більше коефіцієнт, тим більше залежність підприємства від залучених коштів. Допустимий рівень залежності визначається умовами роботи кожного підприємства і, в першу чергу, швидкістю обігу обігових коштів.
Коефіцієнт співвідношення позичених і власних коштів є часткою від ділення всієї суми зобов'язань по залучених позичених коштах на суму власних коштів. Він показує, скільки позичених коштів залучило підприємство на 1 грн. вкладених у активи власних коштів.
Таблиця 8
Аналіз динаміки і темпів росту показника співвідношення позичених і власних коштів.
| Показники | На початок року | На кінець року |
| Позичені кошти, тис. грн. | 134,2 | 331,5 |
| Власні кошти, тис. грн. | 4143,2 | 4056,8 |
| Коефіцієнт співвідношення позичених і власних коштів | 0,03 | 0,08 |
| Темпи росту, % | - | 166,6 |
Згідно даних таблиці на кожну гривню вкладених в активи підприємства власних коштів на початок року припадало 3 коп. позикових коштів, на кінець року – 8 коп. Тобто підвищився рівень фінансової залежності підприємства від позикових коштів.
Стан обігових коштів відображається в показниках забезпеченості матеріальних запасів власними оборотними коштами та маневреності власних коштів.
Коефіцієнт маневреності власних коштів визначається співвідношенням власних оборотних коштів підприємства та власного капіталу.
Коефіцієнт маневреності = Власні оборотні кошти / Власний капітал (7.6)
Коефіцієнт маневреності показує, яка частина власних коштів підприємства знаходиться в мобільній формі, яка дозволяє відносно вільно маневрувати цими коштами. Забезпечення власних поточних активів власним капіталом є гарантією стійкості фінансового стану при нестійкій кредитній політиці. Високі значення коефіцієнту маневрування позитивно характеризує фінансовий стан.
Деякі автори вважають оптимальним значення цього показника рівним 0,5, а для показника забезпеченості власними оборотними коштами матеріальних запасів пропонується критерій на рівні не нижче 0,6. Але ці критерії, що пропонуються, може бути взяти під сумнів.
Таблиця 9
Аналіз динаміки і темпів росту маневреності власних коштів
| Показники | На початок року | На кінець року |
| Власні оборотні кошти, тис. грн. | 581 | 668,1 |
| Джерела власних коштів, тис. грн. | 4143,2 | 4056,8 |
| Коефіцієнт маневреності власних коштів | 0,14 | 0,165 |
| Темпи росту, % | --- | 17,86 |
В 2003 році гнучкість використання власних коштів підприємства досить висока.
Забезпеченість матеріальних запасів власними оборотними коштами – це співвідношення власних оборотних коштів та матеріальних запасів, тобто показник того, в якій мірі матеріальні запаси покриті власними джерелами та не потребують залучення позикових.
Рівень показника забезпеченості матеріальних запасів власними оборотними коштами оцінюється насамперед в залежності від стану матеріальних запасів. Якщо їх величина значно перевищує обумовлену потребу, то власні оборотні кошти можуть покривати лише частину матеріальних запасів, тобто показник буде менше одиниці. Навпаки, при недостатності у підприємства матеріальних запасів для безперебійного здійснення діяльності, показник може бути вище одиниці, але це не буде свідчити про гарний фінансовий стан підприємства.
Рівень коефіцієнту маневрування залежить від характеру діяльності підприємства : в фондомістких виробництвах його нормальний рівень повинен бути нижче, ніж в матеріаломістких (оскільки в фондомістких значна частина власних коштів є джерелом покриття основних виробничих фондів). З