Аналіз цінової політики підприємства на прикладі ТОВ "Медикор"
Якщо підприємство відштовхується від певного відсотка рентабельності виробництва продукції, то розрахунок продажної ціни може бути проведений по наступній формулі :
Р = З (1+ R/100), (1.2)
де, Р – продажна ціна;
З – повні витрати на одиницю продукції;
R – очікувана (нормативна) рентабельність.
Будь-який метод віднесення на собівартість товару постійних витрат (наприклад, орендної плати), які є витратами по управлінню підприємством, а не витратами для виробництва даного товару, – умовний, і він спотворює справжній внесок продукту в дохід підприємства.
У зв'язку з цим на практиці використовуються різні способи розподілу постійних витрат:
– пропорційно заробітній платі виробничих робочих;
– пропорційно витратам на матеріали;
– пропорційно змінним витратам.
Суть методу прямих витрат (метод мінімальних витрат, метод вартісного виготовлення) полягає у встановленні ціни шляхом додавання до змінних витрат певної надбавки – прибутку. При цьому постійні витрати, як витрати підприємства в цілому, не розподіляються по окремих товарах, а погашаються з різниці між сумою цін реалізації і змінними витратами на виробництво продукції. Ця різниця отримала назву «доданої», або «маржинальної». Ціна за даним методом розраховується за формулою:
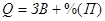 ,
(1.3)
де, Q – ціна;
ЗВ – змінні витрати;
%(П) – відсоток, який формує прибуток.
При правильному підході змінні (прямі) витрати повинні з'явитися тією межею, нижче за яку жоден виробник не оцінюватиме свою продукцію. У будь-якому випадку дійсна функція витрат полягає у встановленні нижньої межі для первинної ціни на продукт, тоді як цінність цього продукту для споживача визначає вищу межу встановлення ціни на нього. На практиці змінні витрати можуть в певних умовах, коли є великі навантажені потужності і стоїть питання про виживання фірми, виступати нижньою межею ціни.
Якщо у разі застосування методу повних витрат розрахунок починається з підсумовування всіх витрат, пов'язаних з виробництвом продукції, то у разі методу прямих витрат фірма починає з оцінки потенційного об'єму продажів за кожною передбачуваною ціною. Підраховується сума прямих змінних витрат, і визначається величина націнки («маржинального» прибутку) на одиницю продукції і об'єм прогнозованих продажів за передбачуваною ціною. Віднімаючи з отриманих сумарних націнок постійні витрати, визначають прибуток при реалізації продукції.
Розрахунок цін на основі методу граничних витрат також базується на аналізі собівартості, але він складніший, ніж розглянуті вище методи. При граничному ціноутворенні надбавка робиться тільки до гранично високої собівартості виробництва кожній подальшої одиниці вже освоєного товару або послуги. Метод вартості виготовлення (Conversion Cost Pricing) може бути доповненням до цього методу. Повну суму витрат на купувальну сировину, матеріали, напівфабрикати збільшують на відсоток, відповідний власному внеску підприємства в нарощування вартості товару. Метод не застосовний для цінових вирішень на тривалу перспективу; не замінює, а доповнює метод повних витрат. Він застосовується в специфічних умовах і випадках ухвалення рішень:
– про нарощування маси прибутку за рахунок нарощування об'єму виробництва;
– про відмову або продовження конкурентної боротьби;
– про зміну асортиментної політики при визначенні найбільш і найменше рентабельних виробів;
– по одноразових (індивідуальних, немасових) замовленнях.
Формула за даним методом:
 , (1.3)
де, Q – ціна;
V – об’єм продукції;
ЗВ – змінні витрати.
Цей метод виправданий тільки в тому випадку, якщо гарантований продаж по вищій ціні достатній, щоб покрити накладні витрати.
До методів ціноутворення на основі витрат виробництва відноситься розрахунок цін на основі аналізу беззбитковості і забезпечення цільового прибутку . Фірма прагне встановити на свій товар ціну на такому рівні, який забезпечував би їй отримання бажаного об'єму прибутку.
Метод рентабельності інвестицій (Return on Investment Pricing) заснований на тому, що проект повинен забезпечувати рентабельність не нижче за вартість позикових засобів. До сумарних витрат на одиницю продукції додається сума відсотків за кредит. Єдиний метод, що враховує платність фінансових ресурсів, необхідних для виробництва і реалізації товару. Підходить для підприємств з широким асортиментом виробів, кожне з яких вимагає своїх змінних витрат. Годиться як для традиційно вироблюваних товарів із сталою ринковою ціною, так і для нових виробів. Застосовується успішно при ухваленні рішень про величину об'єму виробництва нового для підприємства товару. Формула:
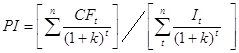 , (1.4)
де, PI- ціна;
CF- витрати на одиницю продукції;
K – кількість продукції;
I-відсоток інвестицій.
Методи маркетингових оцінок (Pricing based on Market Considerations). Підприємство прагне з'ясувати ціну, по якій покупець безумовно придбає товар. Ціни орієнтовані на підвищення конкурентоспроможності товару, а не на задоволення потреби підприємства у фінансових ресурсах для покриття витрат. Для такого методу характерно проведення маркетингових досліджень, ретельного опитування споживачів, та подальшого аналізу отриманих результатів. Так як не існує спеціально визначеної формули за даним методом, результат його використання повністю залежить від кваліфікації та професіоналізму людини, яка буде виконувати даний аналіз [38, c. 188].
На основі цілей підприємства, та його стратегії обирається відповідний метод цінової політики, сприятиме досягненню поставленої мети та отриманню позитивних фінансових результатів.
2 АНАЛІЗ ЦІНОУТВОРЮЮЧИХ ФАКТОРІВ НА ПІДПРИЄМСТВІ ТОВ «Медикор»
2.1 Характеристика підприємства ТОВ «Медикор»
Товариство з обмеженою відповідальністю «Медикор» створено в 2006 році на основі внесків трьох учасників. Діяльність товариства здійснюється відповідно до законодавства України, а також Уставом й Установчим договором. Товариство є юридичною персоною, діє на принципах повного господарського розрахунку, має самостійний баланс, розрахункові й валютні рахунки в банку, може від свого імені укладати договори, здобувати майнові й особисті немайнові має обов'язки, бути позивачем і відповідачем у суді. Спочатку основною діяльністю організації було налагодження постачань медичного устаткування на український ринок. За короткий строк компанії вдалося зрозуміти можливості ринку, реалізувати ряд великих проектів, впевнено розвити нові напрямки бізнесу й закріпити свої позиції на ринку.
Сьогодні ТОВ «Медикор» працює на рівні національних масштабів, надаючи можливість рішення будь-якого завдання в сфері охорони здоров'я – від надання стандартних послуг до реалізації унікальних проектів підвищеної складності. За годину своєї діяльності компанія зарекомендувала себе із кращої сторони, заслуживши довіру й бездоганну репутацію відповідального партнера в багатьох медичних установах й органах влади.
Товариство створене з метою задоволення суспільних потреб у роботах, продукції, послугах суспільства, одержання від своєї діяльності прибутку й реалізації на його основі соціальних програм, передбачених Статутом, а також соціально-економічних інтересів учасників і членів трудового колективу.
Відповідно до основних цілей, предметом діяльності товариства є:
– медична практика;
– оптова, роздрібна торгівля;
– торгово-закупівельна, посередницька діяльність;
– громадське харчування;
– організація й проведення культурно-масових заходів, концертів, виставок, аукціонів й ярмарків;
– розробка, виробництво й реалізація продукції виробничо-технічного призначення й товарів народного споживання;
– внутрішні й міжнародні перевезення пасажирів і вантажів повітряним, річковим, морським, залізничним й автомобільним транспортом;
– надання транспортно-експедиційних послуг при перевезеннях зовнішньоторговельних і транзитних вантажів;
– діяльність, пов'язана з реалізацією транспортних засобів;
– надання послуг з обслуговування й ремонту транспортних засобів;
– побудова й експлуатація автозаправних станцій і станцій технічного обслуговування автомобілів;
– готельні послуги;
– послуги аптекар.
Місія підприємства – задоволення потреб ринку в медикаментах, медичному обладнанні для лікарень шляхом його розробки, виробництва з використанням високоефективних технологій, кваліфікованого персоналу, грунтуючись на розвитку традицій підприємства в області новацій, якості, культури виробництва і взаємин між людьми.
У ТОВ «Медикор» існує лінійно-штабна структура управління. Дана структура утворюється шляхом створення спеціальних служб при кожному лінійному керівникові.
Управління підприємством здійснюється відповідно до законодавства і Статуту. Найвищим органом управління ТОВ «Медикор» є його керівник (генеральний директор). Директор представляє інтереси ТОВ «Медикор», укладає договори, трудові догоди, відкриває в банках розрахункові рахунки, розпоряджається засобами організації, затверджує штати і посадові інструкції, видає накази і дає обов'язкові для всіх працівників вказівки.
Технічний і виконавчий директори забезпечують раціональну організацію виробництва, якість, надійність і довговічність вироблюваної продукції відповідно до державних стандартів, технічних розробок, норм і вимог технічної естетики. Здійснюють керівництво і організацію конструкторсько-технологічних робіт. Керують діяльністю допоміжних цехів по безперебійному постачанню підприємства енергією, водою, стислим повітрям, киснемо і іншими газами, необхідними для виробництва. Не допускають виготовлення продукції без креслень, специфікацій і іншої технологічної документації.
Головний бухгалтер здійснює організацію бухгалтерського обліку господарсько-фінансової діяльності організації і контроль над економним використанням матеріальних, трудових і фінансових ресурсів, збереженням власності організації.
Начальник відділу кадрів проводить роботу по забезпеченню підприємства кадрами робітників необхідних професій, спеціальностей і кваліфікацій, що служать. Приймає трудящих з питань найму, звільнення, перекладу. Контролює розстановку і правильність використання працівників в підрозділах підприємства. Організовує своєчасне оформлення прийому, перекладу і звільнення працівників відповідно до трудового законодавства і наказів керівника підприємства.
Комерційний директор організовує забезпечення підприємства всіма необхідними для його виробничої діяльності матеріальними ресурсами, здійснює організацію збуту продукції підприємства, її відвантаження споживачам у встановлені договорами терміни і об'ємі, а також займається формуванням пакету замовлень.
Також на кожному етапі виробництва присутні контролюючі особи, які ретельно спостерігають за правильністю та якістю виробництва та діяльності підприємства в цілому. В кінці кожного тижня ними складаються звіти, які перевіряються особисто генеральним директором. Таким чином в діяльності ТОВ «Медикор» існує жорсткий контроль якості, що запобігає виникненню непорозумінь на виробництві.
Майно товариства складається зі Статутного й іншого фондів, які створюються за рішенням Зборів Учасників Товариства. Джерелами формування майна товариства є:
– внески учасників;
– прибуток, отриманий від реалізації продукції, робіт, послуг, а також інших видів господарської діяльності;
– кредити банків й інших кредиторів;
– інші джерела, не заборонені законодавством.
Майно Товариства становлять основні фонди й оборотні кошти, а також інші цінності й фінансові ресурси, вартість яких відображається на самостійному балансі. Товариство є власником, здійснює володіння, користування й розпорядження цим майном, включаючи вироблену продукцію й отримані прибутки.
Для здійснення діяльності Товариства створюються такі органи керування й контролю: Збори Учасників, Директор, Ревізійна комісія.
Основним видом діяльності для даного підприємства є виробництво устаткування для медичних установ та медична практика. На даний момент підприємство дещо уповільнило процес виробництва, але так як ТОВ «Медикор» у своїй діяльності використовує обладнання власного виготовлення, доцільно буде розглянути його діяльність з точки зору медичної практики. Медична практика включає невідкладну медичну допомогу з виїздом додому, доставку медикаментів, огляди вдома, консультації й т.д.
2.2 Аналіз основних показників ТОВ «Медикор» за 2006 – 2008 роки
Характеристика цінової політики підприємства вимагає первісного аналізу стану підприємства, виявлення основних показників ефективності його роботи, визначення основних проблем і перспектив розвитку підприємства.
Для цього проведений аналіз динаміки основних показників економічної діяльності ТОВ «Медикор», показників ефективності використання основних ресурсів підприємства, а також оцінинено фінансовий стан підприємства.
Таблиця 2.1 – Динаміка основних показників економічної діяльності ТОВ «Медикор» за 2006 – 2007 р.
| Показник | Од. вим. | Період |
Темп приросту |
||
| 2006 | 2007 | абс., тис грн. | від., % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Чистий дохід (виторг) | тис. грн. | 315,06 | 332,08 | 17,02 | 5,4 |
| Собівартість реалізованої продукції | тис. грн. | 242,06 | 245,30 | 3,24 | 1,3 |
| Валовий прибуток | 78,53 | 86,78 | 8,25 | 10,5 | |
Продовження табл. 2.1
| 1 | 2 | 3 | 4 | 5 | 6 |
| Фінансовий результат від операційної діяльності | тис. грн. | 37,18 | 43,13 | 5,95 | 16 |
| Чистий прибуток |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |