Аналіз цінової політики підприємства на прикладі ТОВ "Медикор"
Економічна інтерпретація динаміки показників, розрахованих у таблиці 2.2: – у 2008 році на підприємстві спостерігається збільшення обсягу реалізованої продукції й наданих послуг на 8,38 % у порівнянні з 2007, при цьому слід зазначити, що собівартість зросла всього на 2, 8 %, це пов'язано з тим, що підприємство почало роботу з постачальниками, які забезпечують доставку замовлених лікарських препаратів і знижки при збільшенні обсягу закупівель;
– робота підприємства характеризується значним збільшенням чистого прибутку, це збільшення в 2008 році склало більше 40%. Позитивна динаміка чистого прибутку, як абсолютного результату роботи підприємства, характеризує підвищення ефективності діяльності ТОВ «Медикор» в 2008 р.;
– у 2008 році чисельність працівників підприємства збільшилася на 2 чоловіки, що призвело до зниження середньої заробітної плати в 2008 році в порівнянні з 2007 з 477,63 грн. до 460,44 грн. на місяць, однак, фактично середня заробітна плата зросла, тому що два нових співробітники прийняті як асистенти на 0,5 ставки і їх фактична заробітна плата на місяць становить порядку 140 грн.;
– знизилася залишкова вартість основних виробничих фондів на 2,5 %, що пов'язано з наростанням зношування, а середньорічний залишок оборотних активів збільшився на 4,5 %, це обумовлено наростанням обсягів надаваних послуг;
– у цілому на підприємстві покращилося використання ресурсів: так фондовіддача виросла на 11,26%, коефіцієнт оборотності оборотних коштів – на 3,71 %, витрати на одну гривню наданих послуг і реалізованої продукції знизилися на 5,1%, віддача 1 гривні заробітної плати збільшилася на 1,72%;
– діяльність даного підприємства є високорентабельною, рентабельність капіталу в 2007 році склала 53,82%, а в 2008році – 73,1 %.
Розрахунок рентабельності продукції, рентабельності виробництва, рентабельність капіталу й рентабельність вкладень у підприємство. Дані показники представлені в таблиці 2.3.
Таблиця – 2.3 Показники рентабельності ТОВ «Медикор», %
| Показник | Розрахунок | 2006 | 2007 | 2008 |
| 1 | 2 | 3 | 4 | 5 |
| Рентабельність продукції, надання послуг | Валовий прибуток / собівартість продукції | 32,48 | 35,38 | 42,72 |
| Рентабельність виробництва (діяльності) | Чистий прибуток / чистий виторг | 5,2 | 7,93 | 10,27 |
| Рентабельність виробничих фондів | Чистий прибуток / середньорічна вартість основних фондів й оборотних активів | 40,16 | 53,28 | 73,10 |
| Рентабельність вкладень | Чистий прибуток / підсумок балансу | 30,12 | 45,58 | 64,83 |
Відповідно до даної таблиці, всі показники рентабельності досить високі й змінюються у бік збільшення. Це показує, що підвищується відносна ефективність роботи підприємства.
Далі представлена характеристика оборотних активів підприємства, структура оборотних активів підприємства в 2008 році на рисунку 2.1.
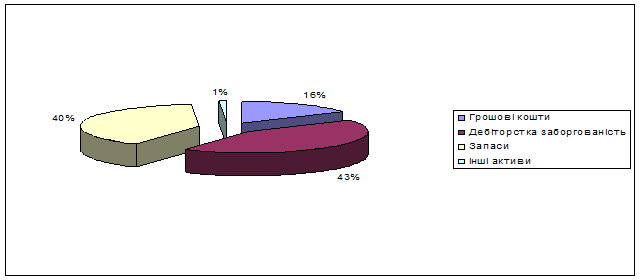
Рисунок 2.1 – Структура оборотних коштів ТОВ «Медикор» в 2008 році
Як видно, найбільш питому вагу в складі оборотних коштів становлять запаси й дебіторська заборгованість, це пояснюється двома фактами:
– у роботі підприємства важливим аспектом є швидкість надання медичних послуг, надання невідкладної допомоги, забезпечення необхідними лікарськими препаратами, тому на підприємстві є спеціальне сховище, у якому запаси препаратів, які замовляють часто (валідол, корвалол, жарознижуючі, антисептики, перев'язний матеріал). Медичні товари є досить дорогими, тому величина запасів займає досить високу питому вагу;
– висока частка дебіторської заборгованості обумовлена тим, що на підприємстві деякі послуги юридичним персонам (зокрема, термінова постачання медичних препаратів) здійснюються в кредит.
Оцінка ефективності використання оборотних коштів підприємства відображена в додатку А.
Даний розрахунок показує, що оборотність оборотних коштів є досить високою як у цілому, так і по окремих елементах оборотних коштів, зниження оборотності відбулося тільки по статті «Інші активи».
Далі проаналізуємо ефективність використання трудових ресурсів підприємства в таблиці 2.5.
Таблиця 2.5 – Показники праці й заробітної плати
| Показник | Од.вим. | Період | ||
| 2006 | 2007 | 2008 | ||
| Кількість працівників | чол. | 18 | 19 | 21 |
| Фонд сплати праці | тис. грн. | 100,5 | 108,90 | 116,03 |
| Середня заробітна плата одного працівника на місяць | грн. | 487,5 | 477,632 | 460,437 |
| Вироблення одного працюючого підприємства | тис. грн. | 17,51 | 17,478 | 17,139 |
| Рентабельність витрат на оплату праці | % | 22,86 | 24,190 | 31,860 |
Кількість працівників підприємства збільшується й, більше того, керівництво підприємства планує й надалі залучати у фірму молодих перспективних співробітників, які проходять практику й у випадку позитивних оцінок зараховуються в штат співробітників ТОВ «Медикор». Це обумовлено тим, що підприємство планує розширення своєї діяльності.
Вироблення одного працівника підприємства знизилося у зв'язку зі збільшенням чисельності персоналу.
Показники ефективності використання трудових ресурсів досить високі, рентабельність капіталу в 2008 році зросла, це пов'язане з тим, що виторг від реалізації продукції й прибуток ростуть швидше, ніж витрати на оплату праці.
За результатами аналізу ефективності використання ресурсів можна зробити наступні висновки:
– ресурси підприємства в цілому використовуються досить ефективно, показники ефективності мають тенденцію до зростання;
– керівництво ТОВ «Медикор» надалі планує нарощування ресурсної бази з метою розширення обсягів своєї діяльності.
Далі проведений аналіз фінансового стану підприємства ТОВ «Медикор» на основі розрахунків основних коефіцієнтів(таблиця 2.6.).
Таблиця 2.6 – Розрахунок основних показників фінансового стану
підприємства
| Показник | на кінець 2006р. | на кінець 2007р. | на кінець 2008 р. |
Норматив значення |
||
| 1 Показники ліквідності підприємства | ||||||
| 1 | 2 | 3 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||