Организация работы предприятия по производству колбасных изделий
где κ – кратность воздухообмена в помещении, κ=2;
VП – объем вентилируемого помещения, м3.
Объем шприцовочного зала (h=3.2 [4, стр 17] ) :
VП = S∙h = 144∙3,2 =460,8м3
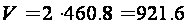 м3/ч
По рассчитанному объему вентилируемого воздуха в помещении выбираем вентилятор радиальный низкого давления из углеродистых и коррозионностойких сталей марки ВЦ4-75-3,15-1, мощность 1,5 кВт, давление в рабочей зоне 1200 Па.
12.2 ТРЕБОВАНИЯ К ОСВЕЩЕНИЮ
Во многих производственных помещениях используется смешанный тип освещения: искусственный и естественный. Искусственный – с различными видами ламп, естественный – от солнечных лучей. Однако в холодильниках, подсобных помещениях, душах и т.д. применяется только искусственный тип освещения. Каждое рабочее место должно быть хорошо освещено.
Искусственное освещение всех производственных помещений мясоперерабатывающих предприятий выбирают с учетом условий зрительной работы в соответствии с "Общесоюзными санитарными нормами CН-245 и специальными "Санитарными нормами проектирования предприятий мясной промышленности СССР" СН -106. Для освещения можно использовать лампы накаливания мощностью 75 Вт или газоразрядные лампы мощностью 40 Вт [10,стр. 470]. Для ориентировочного расчета количества ламп, необходимых для освещения машинного зала, используем метод удельной мощности. Удельной мощностью называется отношение мощности осветительной установки к площади освещаемого помещения.
Искусственное освещение всех производственных помещений мясоперерабатывающих предприятий выбираем с учетом условий зрительной работы в соответствии с «Общесоюзными санитарными нормами» СН-245 и специальными «Санитарными нормами проектирования предприятий мясной промышленности.» [3].
Рассчитаем количество ламп, необходимое для освещения помещения шприцовочного зала.
Мощность одной лампы находим по формуле [10]:
 , (Вт)
(12.2)
где SП - площадь помещения, м2; Рл = 40 Вт;
РУ – удельная мощность , Вт/м2; Руд = 12 Вт/м2 [10, стр 126]:;
nЛ – количество ламп, шт.
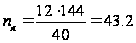 шт
Для освещения помещения шприцовочного зала используем 44 люминесцентные лампы мощностью Рл = 40 Вт.
Расчет естественного освещения сводится к определению необходимого количества окон для шприцовочного зала.
Количество окон, необходимых для шприцовочного зала
N=∑Foc/Fo, (12.3)
где ∑ Foc – суммарная площадь остекления, мІ;
Fo – площадь 1 стандартного окна, мІ; Fo=5,76 мІ [10]
Суммарную площадь остекленения ∑ Foc определяем
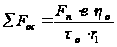 (12.4)
где Fn – площадь пола помещения, мІ; Fn=144 мІ (по компоновочному плану);
е – коэффициент естественной освещенности; е=1,5…2 [10];
ηo – коэффициент, учитывающий размеры помещения; ηo=0,12 [10];
τо – коэффициент светопропускания; τо =0,3…0,65;
r1 – коэффициент, учитывающий цветовую окраску помещения; r1 =1,2 [10]
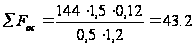 мІ
N=43,6/5,76=8 шт
13 Мероприятия по безопасности жизнедеятельности
В детально разрабатываемом подразделении выделяются рабочие места, технологические процессы и оборудование, являющиеся наиболее опасными в процессе работы. Для них излагаются требования с учетом "Санитарных норм проектирования промышленных предприятий" (СН-245-71).
Цветовое оформление:
1. Потолок и стены помещения белят (красят) в белый цвет; панели в светло-синий или коричневый; цвет оборудования (должен быть контрастным) светло-серый, желтый, зеленый или голубой;
2. Цвета оборудования:
- красный – стоп, опасность, запрещение (ведущие части, ограждения);
- желтый – внимание, предупреждение;
- зеленый – разрешение;
- синий – информирующий (знаки).
3. Требования по пожарной безопасности:
- Строгое соблюдение противопожарных разрывов между зданиями и сооружениями в зависимости от степени огнестойкости этих зданий;
- К зданиям и сооружениям по всей длине должен быть обеспечен свободный подъезд пожарных автомобилей;
- Подъездные дороги устраивают шириной 6м, а расстояние от дороги до здания не более 25м. В конце здания устраивают тупиковые дороги с разворотом радиусом не менее 15м;
- Иметь дополнительный(-ые) рукава для наращивания (при необходимости) основного при тушении отдаленных объектов;
- В каждом помещении, складе, цехе должен быть пожарный щит и огнетушитель (индивидуальный для каждого помещения);
- Своевременное обслуживание огнетушителей и другого пожарного инвентаря.
4. Меры безопасности при работе с нитратом натрия
Общие положения.
Нитрат натрия применяют для изготовления колбасных изделий и сосисок с целью придания продуктам естественного розово – красного окраса.
Применять нитрат натрия в строго установленных дозах под контролем мастера цеха. Повышенные дозы могут привести к отравлению людей.
В период внесения необходимо следить за тем, чтобы химикат равномерно распределялся по всему объёму продукта.
Нитрат натрия надо применять только в виде раствора. Применять химикат в сухом виде категорически запрещено.
Разрешение на применение нитрата натрия:
1. Нитрат натрия можно применять на тех предприятиях, где имеется лаборатория.
2. Список лиц работающих с нитратом натрия утверждается директором предприятия.
3. Лица, работающие с нитратом натрия должны получать соответствующий инструктаж.
Хранение нитрата натрия на складе.
1. Сухой нитрат натрия хранится в специальной таре с надписью нитрат натрия.
2. Данная тара должна храниться в сейфе или железном ящике под замком и обязательно опечатываться.
3. Учёт нитрата натрия на складе ведётся по специальной форме № 1.
Хранение нитрата натрия в лаборатории и выдача его на производство.
Производственные лаборатории нитрат натрия хранят под замком с надписью “Нитрат натрия”. Нитрат натрия в цехе опускается только в виде раствора (для варёных колбас и сосисок раствор 2,5% концентрации). За правильностью составления концентрации раствора несёт ответственность лаборатория.
Учёт расхода нитрата натрия проводится ежемесячно. В бухгалтерию подаются сведения об израсходованном его количестве и остатки на первое число каждого месяца.
Применение нитрата натрия.
Нитрат натрия в продукт вносят только лица, перечисленные в приказе предприятия. Контроль над выполнением этой работы возлагается на мастера цеха.
При посоле 2,5% раствор нитрата натрия вносят в мешалку после начала её работы. Продолжительность перемешивания сырья не должна быть менее 4 мин.
В период составления фарша нитрат натрия такой же концентрации вносится в куттер. Агрегат должен работать при этом не менее 6 – 8 мин.
Для равномерного распределения нитрата натрия по всему объёму сырья необходимо использовать лейку с мелкими отверстиями (диаметр 0,5 – 0,75 мм).
Остаток нитрата натрия необходимо слить в канализацию с промывкой системы проточной водой.
Учёт расхода нитрата натрия в цехе ведётся по форме №2.
Санитарно–гигиенические требования проектирования генерального плана предусматривают ориентацию зданий и сооружений относительно сторон света и направления господствующих ветров так, чтобы обеспечить оптимальные условия естественной освещённости и проветривания помещений.
Между производственными зданиями и соседними предприятиями, а также жилым массивом должна быть санитарно- защитная зона 100 – 500 метров.
14 Технико– экономические показатели
Расчет технико–экономических показателей включает определение капитальных вложений, себестоимости продукции и показателей эффективности работы предприятия.
Ориентировочный объём капитальных вложений К, руб, определяем по формуле
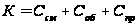 (14.1)
где Ссм – стоимость строительно-монтажных работ, руб.;
Соб – стоимость оборудования, руб.;
Спр – прочие затраты, руб.
Все расчеты производятся по удельным показателям затрат Ссм, руб, на 1м2 здания [3]
 (14.2)
где Суд – стоимость 1м2 строительно-монтажных работ, руб/м2.
F – площадь здания, м2 .
Удельная стоимость зданий, оборудования, инвентаря предстаблена в таблице 14.1.
Таблица 14.1 – Удельная стоимость зданий, оборудования, инвентаря
| Наименование педприятия | Стоимость строи-тельно-монтажных работ, руб/м2 | Стоимость оборудо-вания, приспособле- ния; инвентаря, руб/м2 |
Прочие затраты, руб/ м2 |
| Цех по переработке мяса | 8520 | 8280 | 1320 |
Стоимость строительно-монтажных работ:
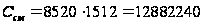 руб,
Стоимость оборудования:
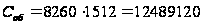 руб,
Прочие затраты:
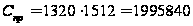 руб.
Ориентировочный объем капитальных вложений:
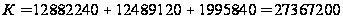 руб.
Полная себестоимость продукции Сп, руб/т, определяется по формуле [3]:
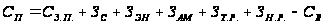 (14.3)
где Зз.п..–заработная плата производственных рабочих с начислениями, руб/т;
Зс – затраты на сырьё, руб/т;
Зэн – затраты на энергоносители, руб/т;
Зам - затраты на амортизационные отчисления, руб/т;
Зт.р. – отчисления на текущий ремонт оборудования, руб/т;
Зн.р. – накладные расходы, руб/т;
Св – возвратные и безвозвратные отходы, руб/т.
1. Заработная плата производственных рабочих с начислениями Зз.п., руб/т, определяется по формуле [3]
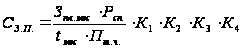 (14.4)
где Зпл.мес.– среднемесячная зарплата производственного рабочего (6000 руб/чел);
Рсп – списочное количество рабочих, чел;
tмес – месячный фонд рабочего времени, ч (2000/12=167 ч.);
Пт.ч. – производительность труда почасовая, т/ч ( 5.5/8=0,6875 т/ч);
К1 – уральский коэффициент ( К1=1,15);
К2 – резерв по отпускам ( К2 =1,084);
К3 – премиальный фонд ( К3=1,3);
К4 - отчисления в пенсионный фонд, соц.страх, фонд занятости, фонд медицинского страхования ( К4=1,385).
Списочное количество рабочих Рсп, чел , определяется по формуле
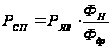 (14.5)
где Ряв – явочное количество работников.
Определяется по числу рабочих мест в цехе; Ряв=18 человек. На предприятии с восьмичасовым рабочим днем работают 18 человек на полной ставке.
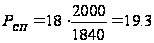
Принимаем Рсп=20 человек.
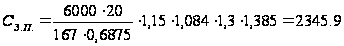 руб/т
2. Затраты на сырьё Зс, руб/т, определяются по формуле [3]
 (14.6)
где Нс – норма расхода соответствующего вида сырья на 1 т. готовой продукции;
Цс - свободная цена 1 т. сырья, руб.
Результаты расчетов затрат на сырьё на 1 тонну готовой продукции приведены в таблице 14.2 [3].
Таблица 14.2 – Расчёт затрат на выработку вареной колбасы
| Наименование сырья, пряностей и материалов | Единицы измерения | Цена, руб. | Норма расхода сырья на 5.5 т | Общие затраты, руб. |
| Говядина жилованная в/с | кг | 104 | 1018,5 | 105924 |
| Телятина в/с | кг | 104 | 1018,5 | 105924 |
| Свинина полужирная | кг | 120 | 2800,8 | 336096 |
| Масло | кг | 125 | 152,77 | 19096,25 |
| Молоко коровье цельное | кг | 128 | 784,5 | 100416 |
| Яйца | кг | 28 | 101,85 | 2851,8 |
| Соль поваренная | кг | 4,8 | 120,9 | 580,32 |
| Натрия нитрит | кг | 104 | 0,36 | 37,44 |
| Перец черный | кг | 208 | 3,05 | 634,4 |
| Кориандр | кг | 212 | 2,55 | 540,6 |
| Оболочки полиамидные | м | 10 | 3800 | 38000 |
| Итого: | 710100,81 | |||
Затраты на производство одной тонны колбасы будет равно 710100,81/5,5=129109,2 руб/т
3. Затраты на энергоносители Зэл, руб/т, определяются по формуле [3]:
 (14.7)
где Нт – норма расхода соответствующего вида энергоносителя на 1 т. готовой продукции ;
Цт – Свободная цена единицы энергоносителя, руб.
Нормы затрат на энергоносители на 1 тонну готовой продукции указаны в таблице 14.3 [3].
Таблица 14.3 – Нормы расхода энергоносителей
| Наименование Энергоносителя | Единицы измерения | Цена, руб. | Норма расхода | Общие затраты на 1 т, руб. | Общие затраты на 5,5 т, руб. |
| Вода | М3 | 4 | 16 | 64 | 352 |
| Пар | МДж | 6,37 | 4,6 | 29,3 | 161,15 |
| Холод | Дж | 4,5 | 436 | 1962 | 10791 |
| Сжатый воздух | М3 | 6,7 | 89 | 596,3 | 3279,65 |
| Газ | М3 | 0,9 | 17 | 15,3 | 84,15 |
| Электроэнергия | кВт – ч. | 1,76 | 65 | 114,5 | 629,75 |
| Итого | 15297,7 | ||||
На 1 тонну продукции затраты на энергоносители составляют 1597,7/5,5=2781,4 руб/т
4. Амортизационные отчисления Зам, руб/т, определяются по формуле [3]:
 руб/т.,
(14.8)
где Б – балансовая стоимость оборудования, руб. (12489120руб.)
а′ – норма амортизационных отчислений, 10%
А – годовой объём продукции, т.
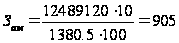 руб/т.
5. Отчисления на текущий ремонт оборудования Зтр, руб/т, определяются по формуле [3]