Организация работы предприятия по производству колбасных изделий
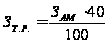 (14.9)
где 40% – отчисления на текущий ремонт оборудования.
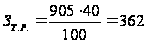 руб/т.
6. Накладные расходы Зн.р, руб/т, исходя из норматива 16% от прямых годовых эксплуатационных затрат и определяются по формуле [7]
Зн.р. = (Зэн.+Зам.+Зтр+Сзп+Зс)Ч0,16 (14.10)
Зн.р. = (2781,4+905+362 + 2345,9 + 129109,2)Ч0,16 =21680,56 руб/т.
7. Возвратные и безвозвратные отходы оцениваются по цене возможной реализации или использования.
Для производства 5,5 тонн колбас используется 3835,7 кг свинины на костях и 1434,5 кг говядины на костях, столько же телятины, при этом костей остается 1034,9 кг от свинины и 416 кг от говядины, столько же телятины. Таким образом, при стоимости отходов 30 руб/кг получаем:
Св=(1034,9+416+416) ∙30/5,5=10183,09 руб/т.
Сп = 2345,9+129109,2+2781,4+905+362+21680,56–10183,09=147000,5 руб/т
Показатель прибыли в стоимостном выражении отражает общий результат работ предприятия П, руб/год, определяется по формуле [3]
П = ∑(Цi – Ci) ЧAрi, руб/год, (14.11)
где Цi – свободная цена единицы i-го вида реализуемой продукции, руб/т;
Ci – себестоимость единицы i-го вида реализуемой продукции, руб/т;
Aрi – объем реализуемой в данном периоде продукции i-го вида, т/год.
П = ∑(150000–147000,5)Ч1380,5=4140809,75 руб/год
Срок окупаемости капитальных вложений То , лет, определяется по формуле [3]
То = Ко/ П ≤ Тн (14.12)
где Тн – нормативный срок окупаемости (6,7 лет).
То = 27367200/4140809,75=5,5 ≤ 6,7 (лет).
Срок окупаемости капитальных вложений удовлетворяет нормативу.