Аналіз та шляхи покращення позиції підприємства на світовому ринку (на прикладі дочірньої компанії "Українська горілочна компанія NEMIROFF")
3. Векселедавець зобов'язаний до отримання з акцизного складу спиртзаводу спирту етилового видати векселедержателю належним чином оформлений податковий вексель.
Оформлення податкового векселя здійснюється лише на вексельному бланку, придбаному в установі банку, за зразком, визначеним Державною податковою адміністрацією.
4. У податковому векселі зазначається сума акцизного збору, що визначається за ставками для готової продукції, які діють на дату його складення.
5. Строк, на який видається податковий вексель, не може перевищувати 90 календарних днів від дати його видачі.
12. У разі експорту підакцизної продукції за межі митної території України, виробленої з використанням спирту етилового, підставою для погашення податкового векселя є документальне підтвердження здійснення експортної операції, а саме:
довідка банку про надходження коштів в іноземній валюті на розрахунковий рахунок векселедавця;
оригінал п'ятого основного аркуша ("примірник для декларанта") вантажної митної декларації форми МД-2 (МД-3), виданий митним органом під час здійснення митного оформлення експорту підакцизної продукції, на якому митним органом вчиняється напис про фактичне вивезення експортованої підакцизної продукції за межі митної території України, що засвідчується підписом відповідальної посадової особи і гербовою печаткою митного органу.
Такий напис вчиняється митним органом, що здійснював митне оформлення експорту підакцизної продукції лише після отримання від митного органу, розташованого на митному кордоні України, через який здійснювався експорт підакцизної продукції, офіційного повідомлення про фактичне вивезення цієї продукції за межі митної території України у повному обсязі.
Визначення суми акцизного збору для погашення податкового векселя проводиться з урахуванням обсягів відвантаженої на експорт продукції згідно з п'ятим основним аркушем вантажної митної декларації.
13. Погашення податкового векселя проводиться шляхом проставлення на його лицьовому боці відбитка штампа з написом "ПОГАШЕНО", що засвідчується підписом керівника (заступника керівника) та печаткою органу державної податкової служби.
6. "Порядок роботи представників органу державної податкової служби на акцизних складах підприємств, що виробляють горілку та лікеро-горілчані вироби" ДПА України [43]:
1.1 Орган державної податкової служби за місцем розташування акцизного складу призначає свого представника (представників) на такому складі, який здійснює (здійснюють) постійний безпосередній контроль за дотриманням встановленого порядку відпуску горілки та лікеро-горілчаних виробів та сплати акцизного збору.
Акцизним складом уважаються виробничі приміщення на території підприємства, де суб'єктом підприємницької діяльності виробляється, обробляється (переробляється) горілка та лікеро-горілчані вироби, та його складські приміщення, в яких зберігається, одержується чи відправляється горілка та лікеро-горілчані вироби (далі - акцизний склад).
2.1 Основним завданням представників ДПС на акцизних складах є здійснення постійного безпосереднього контролю за дотриманням встановленого порядку відпуску горілки та лікеро-горілчаних виробів та сплати акцизного збору, вжиття заходів щодо недопущення незаконного виробництва та реалізації горілки та лікеро-горілчаних виробів.
2.5 При відвантаженні горілки та лікеро-горілчаних виробів заповнюється товарно-транспортна накладна, в якій представник ДПС на акцизному складі робить відмітку про погодження відпуску шляхом проставляння штампа "Виїзд дозволено" і особистого підпису та запис в журналі реєстрації відвантаження горілки та лікеро-горілчаних виробів (додаток 3).
Усі документи, що є підставою для відпуску горілки та лікеро-горілчаних виробів, обов'язково перевіряються представником ДПС на акцизному складі.
Транспортування горілки та лікеро-горілчаних виробів, відвантажених з акцизного складу підприємства - виробника горілки та лікеро-горілчаних виробів без товарно-транспортних накладних з відміткою представника ДПС на акцизному складі, забороняється.
Реалізація вітчизняної горілчаної продукції на експорт в іноземні країни для виробника-продавця має наступні бізнес-інтереси та бізнес-ризики:
для виготовлення горілчаної продукції в Україні виробник повинен придбати тільки український спирт у державного монополіста - концерна “Укрспирт" на одному з його 54 заводів в Україні;
операція придбання спирта на акцизному складі готової продукції спиртозаводу контролюється представником державної податкової адміністрації України, а виробник горілчаної продукції може отримати спирт тільки виписавши податковий вексель на суму акцизного збору (17 грн. за кожній дал (декалітр) 100% спирту) з строком погашення векселю - 90 днів. При цьому вексель повинен бути авальований комерційним банком (вартість авалю знаходиться в діапазоні від 8 до 13% річних);
операція відпуску горілчаної продукції з акцизного складу підприємства виробника контролюється представником державної податкової адміністрації України, який контролює наявність наклеєних акцизних марок України (які виробник купив в державній податковій адміністрації України) на пляшках горілчаної продукції, яка іде на внутрішній ринок, та їх відсутність на пляшках горілчаної продукції, яка іде на експорт чи в “магазини безмитної торгівлі”;
операція відпуску горілчаної продукції з акцизного складу підприємства виробника контролюється також представником митної державної служби України, який контролює наявність наклеєних акцизних марок іноземних держав (які виробник отримав в режимі “тимчасового ввезення-вивезення” від іноземного імпортера) на пляшках горілчаної продукції, яка іде на експорт;
після митного оформлення загрузки експортного контейнера чи відсіку автотранспортного засобу, працівник митного поста на акцизному складі виробника горілчаної продукції оформлює вантажно-митну декларацію, ставить печатку “Під митним контролем" та опечатує митними печатками контейнер чи відсік автотранспортного засобу;
оформлені на внутрішньому митному пості документи виробник горілчаної продукції передає міжнародному митному перевізнику, який за договором виконує операції по проходженню митного контролю вантажу на прикордонній митниці України та доставці вантажу в режимі “Під митним контролем" на митницю країни - імпортера;
при випуску експортного вантажу через прикордонну митницю України за митний кордон України, прикордонна митниця по автоматизованій системі ЕІАС ДМСУ передає повідомлення-підтвердження на внутрішню митницю оформлення експортного вантажу факт виконання експорту;
внутрішня митниця оформлення експортного вантажу надає виробнику-експортеру довідку про “факт виконання експорту” (штамп на 5-му примірнику ВМД), на основі якої:
а) податкова служба виконує погашення акцизного векселя за отриманий спирт на державному спиртозаводі, якщо на час “факту виконання експорту” валютні кошти надійшли від імпортера на валютний рахунок виробника - експортера в українському комерційному банку (довідка банку);
б) податкова служба приймає рішення про відшкодування ПДВ виробнику на суму 20% від суми вартості експортної партії горілчаної продукції на протязі 90 днів (при факті надходження валютної виручки на рахунки виробника-експортера);
в) Національний банк України та державна податкова адміністрація знімають з контроля 90-денний строк “факту експорту” від дати надходження 100% авансової передоплати валютними коштами від імпортера-нерезидента;
Розділ 2. Аналіз зовнішньоекономічної діяльності дп “українська горілчана компанія nemiroff” та її положення на світовому ринку алкогольної продукції
2.1 Загальна характеристика діяльності ДП “Українська горілчана компанія NEMIROFF"
Українська горілочна компанія Nemiroff - дочірнє підприємство кіпрської компанії Biostar Investments Ltd., на ринку працює з 1992 року [51].
У 2006 році в Україні створений "Nemiroff-холдинг", який поєднує керуючу компанію Nemiroff (Київ), ДП "Алко Инвест" (Хмельницький), УВК Nemiroff (Немирів. Вінницька область), ДП "Немирофф-медиа", Торговий дім Nemiroff Росії (Москва), Nemiroff Polska (Варшава) [52].
Українська горілчана компанія Nemiroff сьогодні - лідер серед легальних виробників міцного алкоголю України. При цьому компанія Nemiroff - ще й унікальна однойменна торговельна марка, що експортує свою продукцію у понад 50 країн світу. Нарешті, Nemiroff - це міжнародний бренд, якому вперше в історії рейтингу Світового Клубу Мільйонерів (Велика Британія) два роки поспіль - у 2003 й 2004 роках - вдалося стати брендом з найдинамічнішим показником росту, що перевищує 40%.
Історія компанії розпочалася 133 роки тому, і вже кілька поколінь виробників горілки удосконалювали напої й технології, виробництво й збут.
1872 рік - у невеликому вінницькому містечку Немирові граф Григорій Строганов відкриває ґуральню.
1885 рік - справа, започаткована Григорієм Строгановим, продовжує його донька - графиня Марія Григорівна Строганова (княгиня Щербатова).
1920 рік - винокурний завод націоналізовано декретом Раднаркому; незважаючи на ці зміни, спиртозавод продовжує розвивати закладені традиції виробництва високоякісного продукту.
1992 рік - у Немирові створюється спільне підприємство з виробництва лікеро-горілчаних виробів. Серед іноземних інвесторів - представники ділових кіл Великої Британії, Німеччини й США.
1994 рік - Немирівський лікеро-горілчаний завод випускає першу продукцію, від початку орієнтовану на експорт; розроблено перші ескізи логотипу ТМ Nemiroff.
1997 рік - під керівництвом нової команди топ-менеджерів створено торгову марку Nemiroff; Степан Карлович Глусь, директор Немирівського спиртозаводу, майстер найвищого класу з 35-річним професійним досвідом роботи працює над новими оригінальними рецептурами для ТМ Nemiroff.
1998 рік - розпочато виробництво першої горілки за власним рецептом - Nemiroff Original; сформовано систему збуту (відкрито торговельні філії в містах-мільйонниках: Дніпропетровську, Донецьку, Києві, Одесі й Харкові); розширюється асортимент за рахунок Nemiroff "Українська медова з перцем" (унікальної горілки, що стала сьогодні візитною карткою України) і Nemiroff Premium (особливої горілки преміум-сегменту).
2002 рік - за результатами року бренд Nemiroff, єдиний серед вітчизняних торгових марок, під 33-м номером входить до рейтингу Світового Клубу Мільйонерів (Велика Британія), що складається з алкогольних брендів, річний обсяг продажів яких перевищує мільйон кейсів; у грудні в Росії зареєстровано Торговельний дім Nemiroff (м. Москва).
2003 рік - на ринок виводяться три новинки: Nemiroff "Житня з медом" (вона поповнює лінійку "кольорових" горілок), Nemiroff Light й LEX vodka (лідер елітного сегменту).
2004 рік - 29 лютого офіційно введено в дію другий завод компанії, який за своїм технічним оснащенням не має аналогів у Європі; розпочато виробництво слабоалкогольних коктейлів ТМ SPY; Nemiroff визнається міжнародним алкогольним брендом, який найдинамічніше розвивається, серед інших світових виробників алкоголю за результатами 2003 року.
2005 рік - на ринок виведено першу "смачну" горілку Nemiroff "Українська березова особлива"; компанія Nemiroff першою з українських компаній стала членом авторитетної Міжнародної барменскій асоціації (IBA); за підсумками 2004 року Nemiroff вдруге поспіль визнається міжнародним алкогольним брендом, який найдинамічніше розвивається, серед інших світових виробників алкоголю; уперше в історії пісенного конкурсу „Євробачення” компанія Nemiroff стає його міжнародним спонсором.
Українська горілчана компанія "Nemiroff" - один з найвідоміших виробників лікеро-горілчаної продукції в Україні - являє собою унікальну виробничу систему замкнутого циклу. Завод-виробник лікеро-горілчаної продукції "Nemiroff" розташований - Україна, 22800, Вінницька обл., м Немирів, вул. Горького, 31, Директор: Конопельнюк Анатолій Васильович Тел. /факс: (04331) 2-05-59, (04331) 2-04-82, e-mail: anna@mistral www.nemiroff.
Під контролем спеціалістів заводу абсолютно все, починаючи з вирощування високоякісної пшениці для виготовлення спирту, до продажу готової продукції на території України та за її межами. Особливого м’якого смаку алкогольні напої Nemiroff набувають завдяки використанню тільки зернового спирту найвищої якості, найчистішої артезіанської води та 100% натуральних добавок.
На даний момент дочірнє підприємство "Українська горілчана компанія "Nemiroff" випускає такий асортиментний ряд продукції:
LEX vodka
Nemiroff Premium
Nemiroff Premium Currant
Nemiroff Light
Українська медова з перцем
Житня з медом
Клюква на коньяку
Nemiroff Original
Українська березова особлива
Немирівська
Немирівська особлива
Nemiroff "Українська пшениця"
Nemiroff Лимон
Ні Пуху, Ні Пера
Кльова
Обсяги реалізації компанії Nemiroff склав у 2004 році - 202 млн. доларів, у 2005 році - 397 млн. доларів, у 2006 році - 408 млн. доларів.
У 2006 році продукція компанії експортується у 55 країн світу, серед яких Росія, Австралія, Японія, США, Греція, Еквадор, Туреччина, Швеція, ОАЄ, Німеччина, Велика Британія, Ізраїль, Італія та багато інших країн світу.
Державна податкова адміністрація України склала список компаній для відшкодування ПДВ, яким з лютого 2007 р. ПДВ відшкодовуватиметься без додаткових перевірок. До списку підприємств увійшло 117 суб’єктів господарювання по Україні. До списку увійшли підприємства, які, на думку ДПАУ, не використовують схем мінімізації доходів і не ухиляються від податкових зобов’язань. ДПАУ в обмін на лібералізацію відшкодування ПДВ просить підприємства перейти на електронну звітність по ПДВ [53].
В листопаді 2006 року ДПАУ повідомило, що до 1 грудня підготує перелік компаній, яким ПДВ відшкодовуватиметься без додаткових перевірок. Такі платники можуть розраховувати на повернення ПДВ протягом місяця, а не трьох, як раніше. В число компаній, яким відшкодовуватимуть ПДВ без перевірок по Вінницькій області входить - ДП "Українська горілчана компанія "Nemiroff".
Наказом ДМСУ від 29.12.2004 № 929 “Перелік підприємств, які можуть бути задіяні в проведенні експерименту з використання електронної форми митного декларування” по ПОДІЛЬСЬКІЙ РЕГІОНАЛЬНІЙ МИТНИЦІ задіяно - 30805594 ДП “УКРАЇНСЬКА ГОРІЛЧАНА КОМПАНІЯ “NEMIROFF" [55].
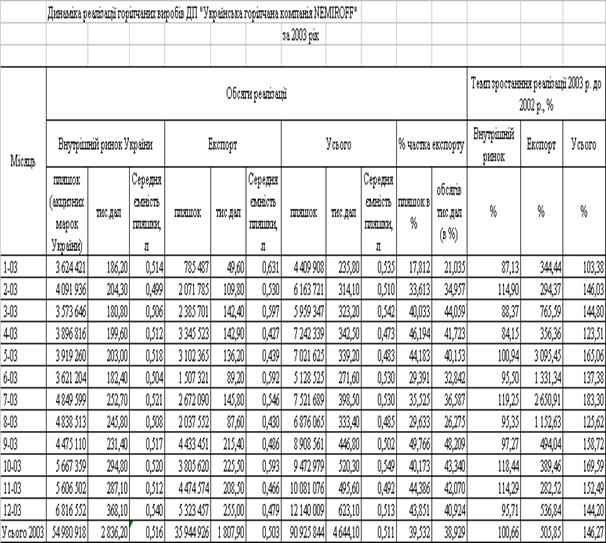
Таблиця 2.1
Динаміка та структура реалізації горілчаної продукції ДП "УГК NEMIROFF" у 2003 році [51]
Таблиця 2.2
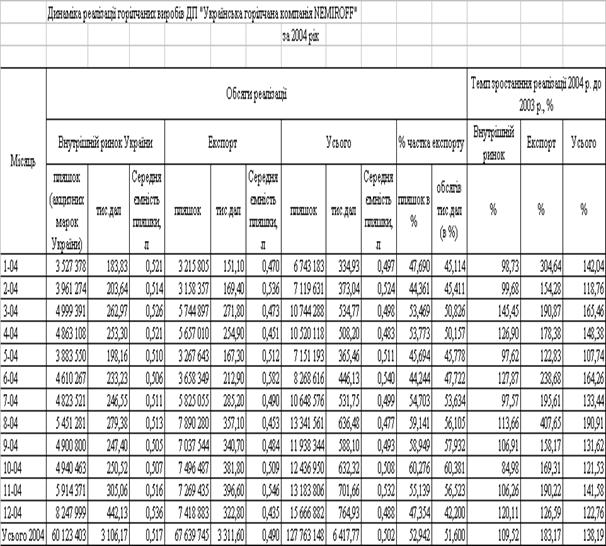
Динаміка та структура реалізації горілчаної продукції ДП "УГК NEMIROFF" у 2004 році [51]
Таблиця 2.3
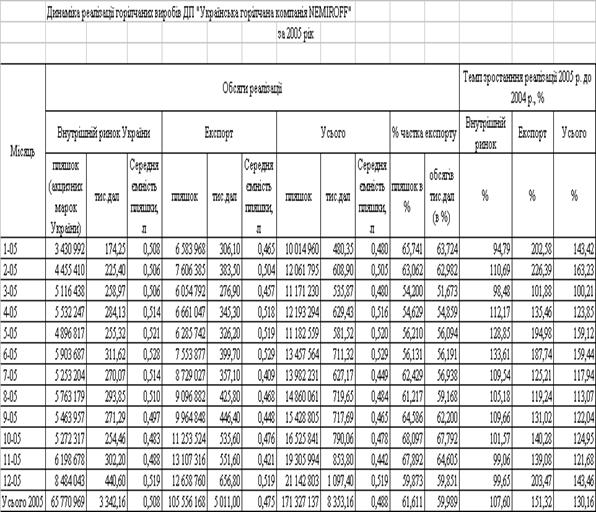
Динаміка та структура реалізації горілчаної продукції ДП "УГК NEMIROFF" у 2005 році [51]
Через свої торговельні представництва компанія Nemіroff співпрацює з незалежними дилерами, використовуючи метод непрямої дистрибуції. Кожний торговий дім забезпечує збут в областях, які знаходяться в зоні його відповідальності. При цьому переважна більшість дилерів працює з компанією багато років. Серед першочергових вимог до торговельних партнерів - наявність навченого штату співробітників, складських приміщень і налагодженої системи логістики, дотримання фінансової дисципліни, робота винятково у своєму регіоні (дилери мають право працювати тільки на закріпленій за ними території).
В основі політики збуту компанії лежать кілька ключових принципів:
жорсткий контроль над цінами;
уникання несанкціонованого „перетікання” продукції з регіону в регіон.
Ці принципи спрямовано на максимальний захист інтересів ділових партнерів компанії Nemіroff. Вони допомагають уникнути цінової конкуренції між дилерами, попередити демпінг і зменшення їхніх заробітків. Саме такий підхід гарантує побудову довгострокових взаємовигідних відносин.
2.2 Організація та технологія бізнес-процесів проходження митного контролю при експортно-імпортних операціях ДП “Українська горілчана компанія NEMIROFF"
Завдання митного відділу на дочірньому підприємстві "Українська
горілчана компанія "Nemiroff":
Митний відділ організовує та забезпечує проведення митного оформлення вантажів які імпортуються або експортуються Компанією та всіх інших експортно-імпортних операцій.
Займається підготовкою всіх відповідних документів для їх подачі до митних органів.
Координує та забезпечує необхідною інформацією відповідні відділи та підрозділи структурної схеми Компанії.
Забезпечує виконання встановлених строків замитнення та розмитнення відповідних вантажів.
Контролює забезпечення та юридичну відповідність вимогам митних органів контрактів, додатків, специфікацій та інших документів.
Забезпечує при потребі своєчасність замовлення та передачу експортованих вантажів воєнізованій охороні для супроводження вказаних вантажів до кордону.
Функції митного відділу на дочірньому підприємстві "Українська горілчана компанія "Nemiroff" при експорті продукції:
Несе відповідальність за достовірність подання митним органам інформації при вивезенні акцизної марки в адресу замовника-імпортера.
В разі завершення митного оформлення здає оригінали митних документів - ВМД, СMR, інвойсів, та інш., в бухгалтерію Компанії, та формує ідентичний пакет копій для архіву митного відділу.
отримує відповідну інформацію та план майбутніх експортних операцій від експортного відділу.
Отримує оригінали контрактів, доповнень, специфікацій, заявок та інших необхідних документів, для відповідної підготовки повного пакету документів з подальшим митним оформленням. Проводить перевірку вказаних документів на відповідність до вимог чинного митного законодавства.
При отриманні заявки на проведення експортної операції, перевіряє її відповідність до умов та вимог Контракту.
Отримує від експортного відділу оригінали інвойсів на заплановане відвантаження партії лікеро-горілчаної продукції в адресу імпортера-замовника.
Формує пакет оригіналів документів із залученням інших відділів Компанії (контракт, доповнення, заявки, СMR, інвойси ж/д накладні тощо) для формування та роздрукування ВМД, та подальшої передачі митним органам.
забезпечує роздрукування СMR, ВМД, книжок МДП.
в процесі митного оформлення експортних ВМД забезпечує присутність інспектора митниці при завантаженні та пломбуванні вантажу.
в разі здійснення поштових експортних операцій, забезпечує подання відповідних документів (інвойс, авіанакладна, калькуляція та ін) до митних органів та проводить відповідне митне оформлення.
Несе відповідальність за сроки