Числові характеристики системи випадкових величин та їх граничні теореми
Размещено на /
Числові характеристики системи випадкових величин та їх граничні теореми
1. Кореляційний момент, коефіцієнт кореляції
Кореляційним
моментом
(коваріацією)
випадкових
величин
 і
 називається
математичне
сподівання
добутку відповідних
ним центрованих
величин:
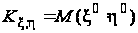 .
(1)
Властивості коваріації:
|
1.
|
||
|
2.
|
||
|
3.
|


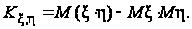
Перші дві з них очевидні, остання доводиться також легко:
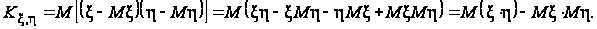
Коефіцієнтом кореляції називається кореляційний момент нормованої випадкової величини:
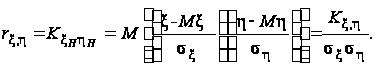
Теорема.
Для будь-яких
випадкових
величин
,
коефіцієнт
кореляції
 причому знак
рівності можливий
тоді і тільки
тоді, коли
і
з імовірністю
1 пов'язані лінійно.
Доведення.
Обчислимо
дисперсію
лінійної комбінації
випадкових
величин
і
з довільним
коефіцієнтом
 та врахуємо,
що з властивостей
дисперсії вона
є невід'ємною.
При
цьому отримаємо
невід’ємну
квадратичну
форму відносно
змінної
з невід’ємним
коефіцієнтом
при
 .
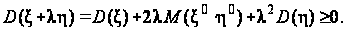
Це
можливо лише
за умови, що її
дискримінант
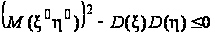 .
З урахуванням
визначення
(1) цю нерівність
можна переписати
у вигляді:
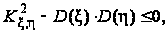
або
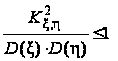
або мовою середніх квадратичних відхилень випадкових величин
 .
Тобто

Доведемо
тепер другу
частину теореми:
 тоді і тільки
тоді, коли
і
з імовірністю
1 пов'язані лінійно.
Необхідність:
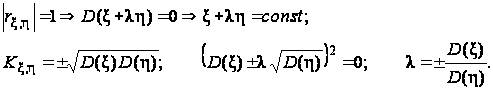
Достатність:
 ,
 ,
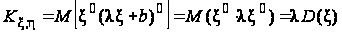 ,
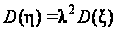 ,
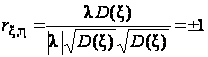 .
Випадкові величини x,h називаються некорельованими, якщо їх коваріація дорівнює нулю. Якщо випадкові величини x, h незалежні, то вони некорельовані.
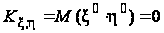 .
Зворотне твердження, взагалі кажучи, не має місця.
Наприклад,
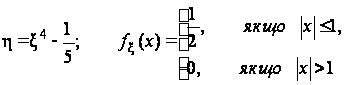 .
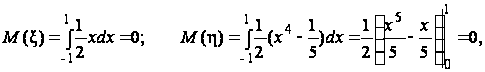
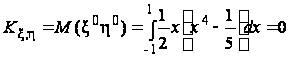 .
Для
опису зв'язків,
що існують між
проекціями
випадкового
вектора (x,h),
крім коваріації
 можна використовувати
числові характеристики
умовних законів
розподілу
 ,
 .
Умовним
середнім значенням
 і умовною дисперсією
 випадкової
величини x
за умови h
=y називаються
величини:
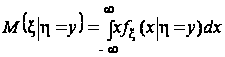 ,
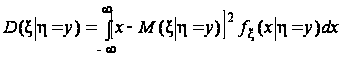 .
Аналогічно
визначаються
характеристики
 і
 .
Для опису випадкового вектора також вводять початкові і центральні моменти:
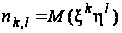 ,
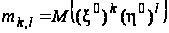 .
2. Комплексна випадкова величина, характеристичні функції
Комплексна
випадкова
величина, що
вводиться за
формулою
 ,
є іншим способом
опису випадкового
вектора (,).
Випадкові
величини
 і
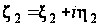 називаються
незалежними,
якщо незалежними
є випадкові
вектори (
 ,
 )
і (
 ,
 ).
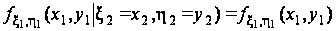 ,
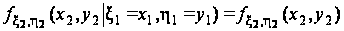 ,
 ,
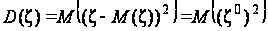 ,
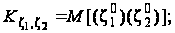
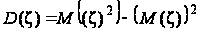 ,
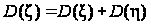 ,
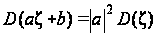 ,
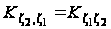 ,
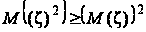 .
Характеристичною
функцією випадкової
величини
називається
середнє значення
виразу
 .
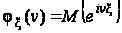 .
Функцію
 називають також
характеристичною
функцією відповідного
закону розподілу:
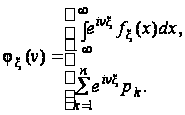 (2)
Як
видно з (2), характеристична
функція
є перетворенням
Фур'є відповідної
їй щільності
імовірності:
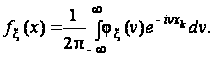
Властивість 1. При додаванні незалежних випадкових величин їхні характеристичні функції перемножуються.
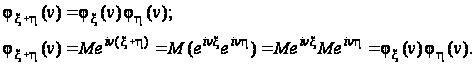
Властивість
2. Розкладання
характеристичної
функції в ряд
за ступенями
 дозволяє знайти
всі моменти
 ,
 ,
 ,…випадкової
величини
.
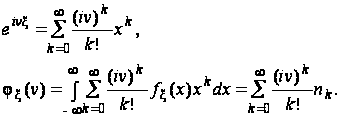
3. Види збіжності випадкових величин
Послідовність
випадкових
величин x1,
x2…називається
такою, що збігається
з випадковою
величиною x
в розумінні
середнього
квадратичного,
якщо границя
математичного
сподівання
квадрата абсолютного
значення відхилення
 від
прямує до нуля
за умови, що
 ,
тобто
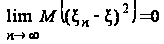 .
Величина x називається ще СК границею послідовності {xn}.
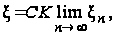 чи
 .
Оскільки
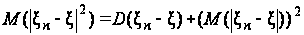 ,
СК збіжність рівносильна виконанню умов:
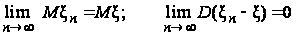 .
Послідовність
випадкових
величин
 збігається
з випадковою
величиною
при
за імовірністю,
якщо для кожного
будь-якого e>0
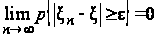 ,
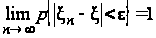 .
Збіжність
послідовності
до випадкової
величини
за ймовірністю
символічно
позначається
таким чином:
 .
Для
будь-якої випадкової
величини
при будь-якому
e>0
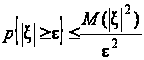 .
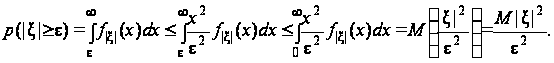
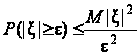 .
Наслідок.
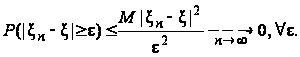
Зі збіжності у СК випливає збіжність за ймовірністю.
4. Граничні теореми теорії ймовірностей
Нерівність Чебишева.
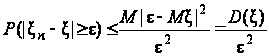 .
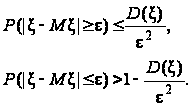 (3)
Як
випливає з
нерівностей
(3) зі зменшенням
дисперсії
 ,
основна частина
площі під кривої
fx(x)
виявляється
зосередженою
в околі точки
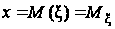 .
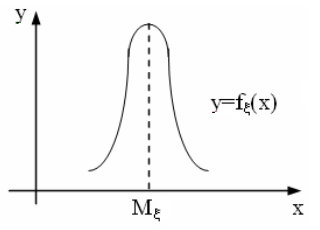
Рисунок 1
Внаслідок своєї загальності нерівність Чебишева дає дуже грубу оцінку ймовірності, що входить до неї.
Наприклад,
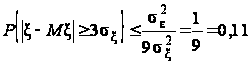 .
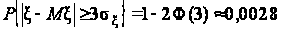 ,
якщо
 .
Вважають,
що послідовність
функцій розподілу
 ,
 ,
