Критерій відношення правдоподібності для великих вибірок
Міністерство освіти і науки України
Національний Університет "Львівська Політехніка"
Інститут прикладної математики та фундаментальних наук
Кафедра прикладної математики
Курсова робота
з курсу математичної статистики
на тему:
"Критерій відношення правдоподібності для великих вибірок"
Керівник роботи
доц. каф. ПМ Ружевич Н. А.
Виконав студент гр. ПМ-41
Новосад Н.
Львів – 2009
Розглянуто один із методів перевірки параметричних статистичних гіпотез – метод відношення правдоподібності для великих вибірок. Наведено теоретичне обґрунтування даного методу, проілюстровано його застосування до розв’язку практичних задач. Виконано програмну реалізацію методу.
Зміст
Вступ
Основні поняття
Критерій відношення правдоподібності для великих вибірок
Приклади застосування критерію відношення правдоподібності для великих вибірок
Опис програми
Висновки
Список використаної літератури
Додаток А. Використані статистичні таблиці
Додаток B. Текст програми, що реалізує застосування критерію відношення правдоподібності для великих вибірок
Додаток C. Результати виконання програми
Вступ
Математична статистика – це один з розділів математики, що має широке прикладне значення в науці і техніці. Зокрема, методи математичної статистики широко використовуються в теорії масового обслуговування, теорії надійності, теорії інформації, стохастичній апроксимації та інших дисциплінах.
Одним із основних інструментів математичної статистики є теорія перевірки статистичних гіпотез. Причиною виникнення цієї теорії стала проблема визначення закономірностей розподілу випадкових величин( їхніх функцій та щільностей розподілу), основних характеристик( математичного сподівання, дисперсії та ін.), залежностей між випадковими величинами.
Як зрозуміло із самої назви, теорія перевірки статистичних гіпотез займається розробкою та обґрунтуванням методів перевірки статистичних гіпотез. Під статистичною гіпотезою розуміють припущення щодо виду розподілу випадкової величини, незалежності випадкових величин, значень невідомих параметрів розподілу та ін. на основі експериментальних статистичних даних.
На сьогоднішній день розроблено багато методів перевірки гіпотез( критеріїв згоди), що застосовуються на практиці. Одним із таких критеріїв є критерій відношення правдоподібності для великих вибірок. Саме цей метод розглянуто у даній курсовій роботі.
Структуру курсової роботи складають п’ять розділів і чотири додатки. У розділі "Основні поняття" введено необхідні поняття та позначення, які будуть використовуватись у подальшому. У розділі "Критерій відношення правдоподібності для великих вибірок" описано суть критерію. У розділі "Приклади застосування критерію відношення правдоподібності для великих вибірок" на декількох прикладах проілюстровано застосування цього критерію до практичних задач. У пункті "Висновки" обговорюється практична цінність критерію, а також його недоліки. Далі наводиться список використаної літератури і статистичних таблиць, дані з яких використовувались. У додатках В , С та D наводиться опис, код та результати роботи програми, яка реалізує перевірку гіпотези на основі розглянутого критерію.
1. Основні поняття
Введемо ряд понять та означень, які будемо використовувати в подальшому.
Через
 будемо позначати
функцію, що
визначена на
деякому ймовірнісному
просторі
 і називається
випадковою
величиною, де
 це
непорожня
множина, що
називається
простором
елементарних
подій, а елементи
 називаються
елементарними
подіями(вважається,
що
 складається
з усіх можливих
результатів
експерименту
і результатом
будь-якого
експерименту
може бути лише
один елемент
 );
 це
деяка система
підмножин
 ,
яка утворює
 алгебру, тобто
для неї виконується
така система
умов:

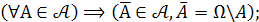
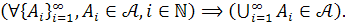
Тоді
множини
 називаються
подіями.
 це
відображення
подій
 на інтервал
 ,
яке задовольняє
наступним
аксіомам:
 поставлено
у відповідність
число
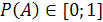 і називається
ймовірністю
події

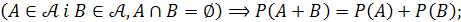

Відображення
 називається
ймовірністю
простору
.
Нехай
в результаті
проведення
експерименту
спостерігаються
значення
 випадкових
величин
 Тоді вектор,
компонентами
якого є ці випадкові
величини
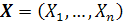 ,
називається
вибіркою, а
 об’ємом
вибірки. Вектор
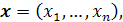 де
 це
значення, яке
набула випадкова
величина
 внаслідок
проведення
експерименту,
називається
реалізацією
вибірки. Множина
всіх можливих
реалізацій
вибірки
 називається
вибірковим
простором.
Нехай
 випадкова
величина і
 деяке
дійсне значення.
Тоді ймовірність
того, що випадкова
величина
приймає значення
менше за
 називається
функцією розподілу
ймовірностей
випадкової
величини
і позначається
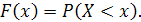 Якщо функція
розподілу
залежить від
деякого параметра
 ,
то писатимемо
 Клас функцій
розподілу
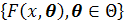 називатимемо
класом допустимих
розподілів
спостережуваної
випадкової
величини
і позначатимемо
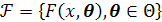 .
Множина
 така, що
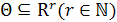 і називається
параметричною
множиною. Той
факт, що випадкова
величина
має функцію
розподілу з
класу
 будемо позначати
 і називати
розподілом
випадкової
величини.
Статистичною
моделлю експерименту
називається
впорядкована
пара
 де
 вибірковий
простір випадкової
величини
 клас
розподілів
цієї випадкової
величини. Статистикою
називають
будь-яку випадкову
величину, що
залежить лише
від вибірки
 .
Статистика
 називається
оцінкою
невідомого
параметра
 розподілу
 , якщо для кожної
реалізації
вибірки
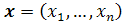 значення
 приймається
за наближене
значення параметра
.
Статистика
 називається
незміщеною
оцінкою параметра
,
якщо
 (тут
 - це математичне
сподівання,
тобто
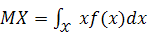 ,
якщо випадкова
величина
має неперервну
функцію розподілу(
у цьому випадку
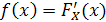 у точках існування
похідної, і
називається
функцією щільності
),
і
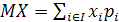 у дискретному
випадку( тобто
набуває не
більш, ніж зліченної
кількості
значень
 відповідно
з ймовірностями
 ,
 не
більш, ніж зліченна
множина і
 )). Позначимо
через
 клас
незміщених
оцінок для
параметра
.
Тоді, оптимальною
оцінкою параметра
називається
така статистика
 ,
що
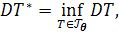
де
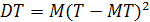 і називається
дисперсією
випадкової
величини
 .
Нехай
 щільність
розподілу
випадкової
величини
 ( або ймовірність
– у дискретному
випадку),
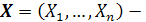 вибірка
з розподілу
(
тобто всі
 мають розподіл
 і є незалежними
випадковими
величинами),
=x1,…,xn-
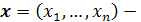 реалізація
вибірки. Функція
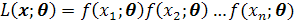 є щільністю
розподілу
випадкового
вектора
.
Якщо
 розглядається
при фіксованому
значенні
 ,
то така функція
параметра
називається
функцією
правдоподібності.
Оцінкою максимальної
правдоподібності
невідомого
параметра
називається
таке значення
 ,
при якому
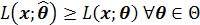 для заданого
.
Статистичною
гіпотезою( або
просто гіпотезою)
називають
будь-яке твердження
щодо виду чи
властивостей
розподілу
спостережуваної
випадкової
величини. Статистичні
гіпотези надалі
позначатимемо
так:
 .
Статистичною
параметричною
гіпотезою
називається
припущення
про значення
невідомого
параметра
розподілу
Наведемо приклади
параметричних
гіпотез:
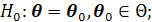
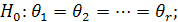
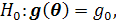 де
 взагалі
кажучи, деяка
векторна функція
,
 стала.
В
загальному
випадку
параметрична
гіпотеза задається
деякою підмножиною
 ,
до якої, за
припущенням,
належить невідомий
параметр
.
Тоді параметрична
гіпотеза записується
так:
 .
Альтернативна
гіпотеза має
вигляд:
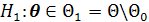 ;
точки
 називаються
альтернативами.
Якщо множина
 містить лише
одну точку, то
гіпотезу
 (
альтернативу
 )
називають
простою; у
протилежному
випадку гіпотезу(
альтернативу)
називають
складною.
Правило,
згідно якого
висунута гіпотеза
приймається
або відкидається,
називається
статистичним
критерієм( або
просто критерієм)
перевірки
гіпотези
.
Нехай
вибірка
з розподілу
і висунута
параметрична
гіпотеза
(
може бути як
скаляром, так
і вектором і
надалі будемо
вважати його
вектором, якщо
не обумовлено
протилежне).
Потрібно визначити
чи узгоджується
запропонована
гіпотеза із
результатами
проведеного
експерименту.
У такому випадку
поступають
наступним
чином: будують
таке правило(
критерій), яке
дозволяє на
основі отриманих
реалізацій
вибірки
зробити висновок:
прийняти гіпотезу
чи відхилити
її( прийняти
альтернативу
).
Отже, критерій
розбиває вибірковий
простір
 на дві множини
 такі, що
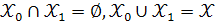 ,
де
 складається
із тих точок,
для яких гіпотеза