Системи випадкових величин
(реферат)
Вступ
N-вимірний
вектор
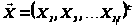 (t-індекс транспонування)
називається
випадковим,
якщо його координати
є випадковими
величинами.
Вектор
 називають
дискретним,
якщо його координати
- дискретні
випадкові
величини,
неперервним,
якщо його
компоненти
- неперервні
випадкові
величини і
змішаним, якщо
частина його
компонент –
дискретні
випадкові
величини, а
інша частина
– неперервні
випадкові
величини. Випадкові
N-вимірні вектори
називають ще
системою N
випадкових
величин або
багатовимірними
випадковими
величинами.
В подальшому
розглядаються
двовимірні
випадкові
вектори (системи
двох випадкових
величин), які
позначаються
 .
1. Розподіли системи двох випадкових величин
Система двох дискретних випадкових величин однозначно визначається сумісним розподілом ймовірностей, який можна задати матрицею
y1 y2 … ym
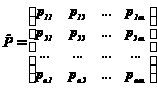
 ,
(1.1)
(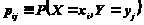 ).
Стовпчики
матриці відповідають
значенням
 випадкової
величини Y , а
рядки – значенням
 випадкової
величини X.
Події
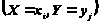 утворюють
повну групу
подій, тому
сума елементів
матриці
 дорівнює 1:
 .
Розподіли
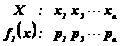 ,
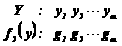
називають
розподілами
компонент
системи двох
випадкових
величин
.
Події
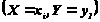 ,
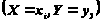 ,...,
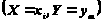 є несумісними,
тому за теоремою
додавання
ймовірностей
несумісних
подій сума
елементів
і-рядка матриці
дорівнює ймовірності
значення
 :
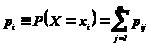 .(1.1а)
Аналогічно,
сума елементів
j-стовпчика
дорівнює ймовірності
значення
 :
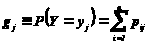 .(1.1b)
Приклад 1.1.
Система двох
випадкових
величин
задана сумісним
розподілом
y1 y2
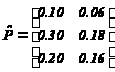

Знайти розподіли компонент системи випадкових величин.
Розв’язування. За формулами (1.1а) та (1.1b)
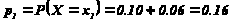 ;
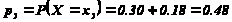 ;
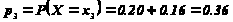 ;
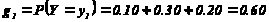 ;
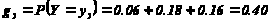 .
Отже, розподіли компонент
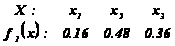
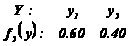 .
Будь-який двовимірний випадковий вектор (неперервний чи дискретний) однозначно визначається інтегральною функцією сумісного розподілу
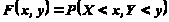 ,
(1.2)
яка визначає
ймовірність
того, що випадкова
величина X
приймає значення
менше ніж x, а
 - менше
ніж y. Геометрична
інтерпретація
інтегральної
функції сумісного
розподілу
полягає в тому,
що вона визначає
ймовірність
попадання
випадкової
точки
 у нескінченний
заштрихований
квадрат із
вершиною в
точці
 (рис 1.1).
Інтегральна
функція розподілу
випадкового
вектора
має такі очевидні
властивості.
Властивість 1.
 .
Властивість
2. Функція
 неспадна по
кожному аргументу
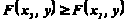 ,
якщо
 ;
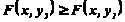 ,
якщо
 .
Властивість 3. Мають місце граничні співвідношення
 ,
 ,
 ,
 .
Властивість
Для функція
 мають місце
ще і такі граничні
співвідношення
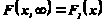 ,
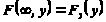 ,
 - інтегральна
функція розподілу
компоненти
X випадкового
вектора
.
 - інтегральна
функції розподілу
компоненти
Y випадкового
вектора
.
З використанням
функції розподілу
(1.2) легко можна
обчислити
ймовірність
попадання
випадкової
точки у напівсмугу
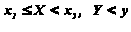 та
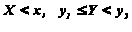 (рис
1.2)
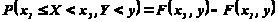 ,
(1.3а)
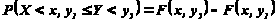 .(1.3б)
Імовірність попадання випадкової точки у напівсмугу дорівнює приросту інтегральної функції сумісного розподілу по відповідному аргументу.
Доведення.
Імовірність
попадання у
напівсмугу
дорівнює різниці
ймовірності
попадання точки
у нескінченний
квадрат з вершиною
 (
 )і
ймовірності
попадання точки
у нескінченний
квадрат з вершиною
 (.
Звідси і слідує
рівність (1.3а)
Імовірність попадання випадкової точки у прямокутник утворений прямими
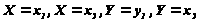
(рис.1.3) обчислюється за формулою
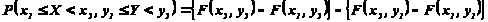 (1.4)
Доведення.
Імовірність
попадання у
прямокутник
дорівнює різниці
ймовірності
попадання точки
у напівсмугу
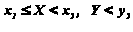 (
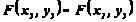 )і
ймовірності
попадання у
напівсмугу
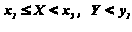 (
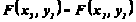 ).
Звідси і слідує
рівність (1.3а)
Приклад 1.2.
Знайти ймовірність
пападання
випадкової
точки
у прямокутник
обмеженний
прямими
 ,
 ,
 ,
 ,
якщо відома
інтегральна
функція сумісного
розподілу
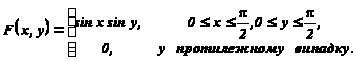
Розв’язування.
За формулою
(1.4) в якій
 ,
 ,
 ,

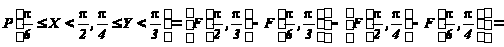
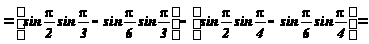
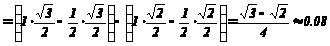
Система двох
неперервних
випадкових
величин
однозначно
визначається
густиною сумісного
розподілу
ймовірностей
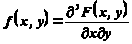 .
(1.5)
Приклад 1.3.
Знайти густину
сумісного
розподілу
системи випадкових
величин,
якщо відома
інтегральна
функція сумісного
розподілу
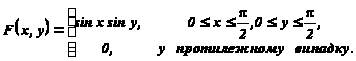
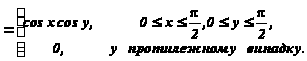
Розв’язування. За формулою (1.5)
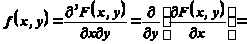
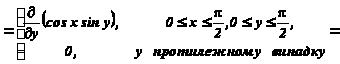
Інтегральна функція сумісного розподілу неспадна по кожному аргументу і тому
 .
За відомою густиною сумісного розподілу інтегральну функцію сумісного розподілу можна визначити за формулою
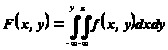 (1.6)
Приклад 1.
Знайти інтегральну
функцію сумісного
розподілу
системи випадкових
величин ,
якщо відома
густина сумісного
розподілу
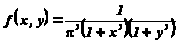 .
Розв’язування. За формулою (1.6)
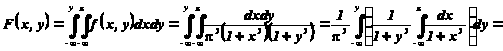
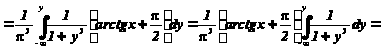
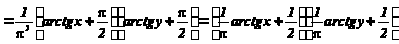 .
Враховуючи
, що
(властивість
3), для густини
сумісного
розподілу
 можна записати
рівність нормування
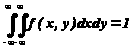 .
Ймовірність
попадання
випадкової
точки
 у довільну
область (рис.1.3)
обчислюється
за формулою
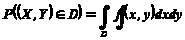 ,(1.7)
яка одразу слідує з означення подвійного інтеграла
Приклад 1.5.
Система випадкових
величин
задана густиною
сумісного
розподілу
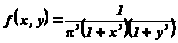 .
Знайти ймовірність
попадання
випадкової
точки у прямокутник
з вершинами
 ,
 ,
 ,
 .
Розв’язування. За формулою (1.7)
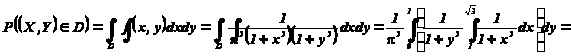
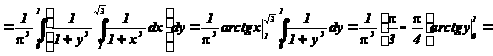 .
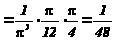 .
Функції
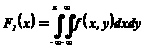 ,(1.8a)
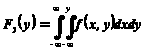 .(1.8b)
є інтегральними
функціями
розподілу
компонент
системи двох
неперервних
величин
.
Приклад 1.6.
Система випадкових
величин
задана густиною
сумісного
розподілу
.
Знайти інтегральні функції компонент.
Розв’язування. За формулою (1.8а)
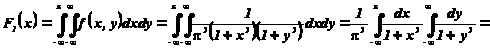
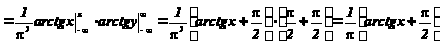 .
За формулою (1.8б)
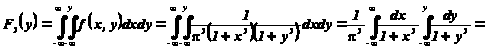
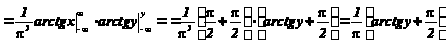 .
За відомою густиною сумісного розподілу ймовірностей системи двох випадкових величин можна обчислити густину розподілу кожної її компоненти:
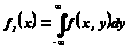 (1.9a)
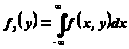 (1.9b)
Доведення.
З означення
густини розподілу
компоненти
 та
з врахуванням
(1.8a)
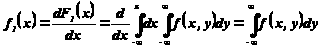 .
Аналогічно для другої компоненти:
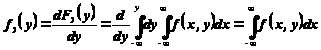
Приклад 1.7.
Двовимірний
вектор
задан густиною
сумісного
розподілу
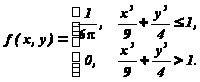
Знайти густини розподілів компонент X та Y.
Розв’язування.
За формулою
(1.9а) при

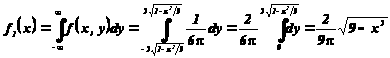 ,
і при

 .
Отже,
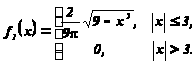
За формулою
(1.9b) при

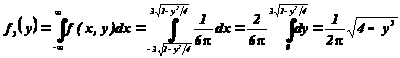 ,
і при

 .
Отже,
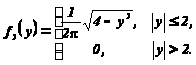
Дискретні випадкові двовимірні вектори однозначно визначаються також умовними розподілами компонент X,Y:
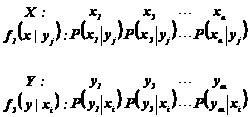 ,
 - умовна ймовірність
події
 за умови того,
що подія
 вже настала,
 - умовна ймовірність
події
за умови, що
подія
вже настала.
За теоремою множення ймовірностей залежних подій
 ,(1.10а)
(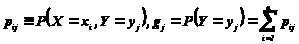 ),
 ,
(1.10b)
( ).
Приклад 1.8.
Необхідно
обчислити
умовні розподіли
компоненти
X системи випадкових
подій
із сумісним
розподілом
y1 y2
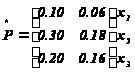
при
 .
Розв’язування.
Імовірність
події ()
за формулою
(1.1b).
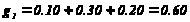
За формулою (1.10а)
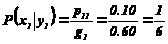 ,
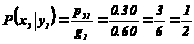 ,
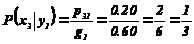 .
Умовний
розподіл компоненти
X при
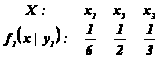
Імовірність
події ( )
за формулою
(1.1b).
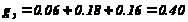 .
За формулою (1.10а)
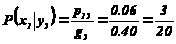 ,
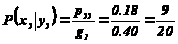 ,
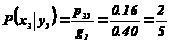 .
Умовний
розподіл компоненти
X при

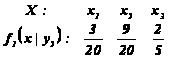 .
Імовірність
події ( )
за формулою
(1.1a)
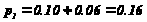 .
За формулою (1.10b)
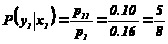 ,
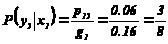 .
Умовний
розподіл компоненти
Y при

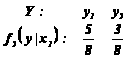 .
Імовірність
події (