Метод Монте-Карло и его применение
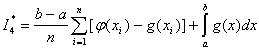 ,
где  - возможные значения
случайной величины X, распределённой равномерно в интервале интегрирования
 , которые разыгрывают по формуле
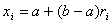 ; функция
 , причём интеграл
 можно вычислить
обычными методами.
Задача. Найти оценку  интеграла
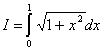 .
Решение. Так как 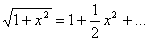
 , то примем
 . Тогда, полагая число испытаний n=10, имеем оценку
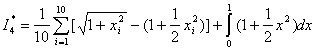 .
Выполнив элементарные преобразования, получим
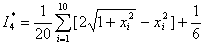 .
Учитывая, что a=0, b=1, возможные значения разыграем по формуле 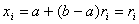 . Результаты вычислений приведены в таблице 4.
| Номер i |
|
|
|
|
|
|
1 2 3 4 5 6 7 8 9 10 |
0,100 0,973 0,253 0,376 0,520 0,135 0,863 0,467 0,354 0,876 |
0,010 0,947 0,064 0,141 0,270 0,018 0,745 0,218 0,125 0,767 |
1,010 1,947 1,064 1,141 1,270 1,018 1,745 1,218 1,125 1,767 |
1,005 1,395 1,032 1,068 1,127 1,009 1,321 1,104 1,061 1,329 |
2,000 1,843 2,000 1,995 1,984 2,000 1,897 1,990 1,997 1,891 |


Сложив числа последнего столбца таблицы 4, найдём
сумму 19,597, подставив которую в соотношение , получим искомую оценку интеграла
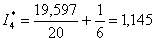 .
Заметим, что точное значение I=1,147.
§6. Программа вычисления определенного интеграла методом Монте-Карло.
Вычислить определенный интеграл  по методу “Монте-Карло” по формуле
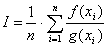 ,
где n – число испытаний ;g(x) – плотность
распределения “вспомогательной” случайной величины X, причем  , в программе g(x) = 1/(b-a)
Программа написана на языке TURBO PASCAL 7.0
Program pmk;
Uses crt;
Var k,p,s,g,x,Integral : real;
n,i,a,b : integer;
BEGIN
writeln(‘Введите промежуток интегрирования (a;b):’);
readln(a);
readln(b);
writeln(‘Введите количество случайных значений(число испытаний):’);
readln(n);
k:=b-a; {Переменной“k”присвоим значение длины промежутка интегрирования}
writeln(‘k=’,k);
for i:= 1 to n do begin {проведем n испытаний}
g:=random; {g – переменная вещественного типа, случайная величина из промежутка [0;1]}
x:= a + g*(b-a); {По этой формуле получается произвольная величина из [a; b] }
s:=s + (1+x); {s:=s +(x*x)} {Вообще можно подставить любую функцию}
delay(1000); {задержка, чтобы произвольные значения не повторялись}
end; {конец испытаний}
writeln(‘s=’,s); {Сумма функции для n произвольных значений}
Integral:=(1/n)*k*s ;
writeln(‘Интеграл=’,Integral);
readln;
END.
Требуется ввести промежуток интегрирования и количество испытаний, интегрируемая функция уже задана в программе (но ее можно поменять).
 ;
 .
| Функция | k | N=10 | N=100 | N=500 | N=1000 |
| f(x)=1+x | 2 | 5.737 | 5.9702 | 6.02 | 5.99 |
| f(x)=x*x | 3 | 9.6775 | 8.528 | 8.7463 | 8.937 |
§7. Вычисление кратных интегралов методом Монте-Карло.
Пусть функция 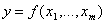 непрерывна в ограниченной замкнутой области S и требуется
вычислить m-кратный интеграл

 . (1)
Геометрически число I представляет собой (m+1)-мерный
объём прямого цилиндроида в пространстве  , построенного
на основании S и ограниченного сверху данной поверхностью
 , где
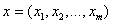 .
Преобразуем интеграл (1) так, чтобы новая область интегрирования целиком содержалась внутри единичного m-мерного куба. Пусть область S расположена в m-мерном параллелепипеде
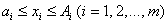 . (2)
Сделаем замену переменных 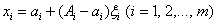 . (3)
Тогда, очевидно, m-мерный параллелепипед (2)
преобразуется в m-мерный единичный куб 
 (4)
и, следовательно, новая область интегрирования σ, которая находится по обычным правилам, будет целиком расположена внутри этого куба.
Вычисляя якобиан преобразования, будем иметь:
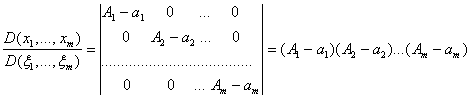 . Таким
образом,

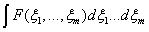 , (5)
где 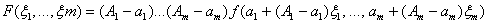 . Введя
обозначения
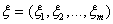 и
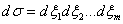 , запишем
интеграл (5) короче в следующем виде:
 . (5/)
Укажем способ вычисления интеграла (5/) методом случайных испытаний.
Выбираем m равномерно распределённых на отрезке [0, 1] последовательностей случайных чисел:
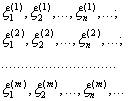
Точки 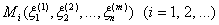 можно
рассматривать как случайные. Выбрав достаточно большое N число точек
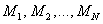 , проверяем,
какие из них принадлежат области σ (первая категория) и какие не
принадлежат ей (вторая категория). Пусть
1.  при i=1, 2, …, n (6)
2.  при i=n+1, n+2, …,N (6/)
(для удобства мы здесь изменяем нумерацию точек).
Заметим, что относительно границы Г области σ следует заранее договориться, причисляются ли граничные точки или часть их к области σ, или не причисляются к ней. В общем случае при гладкой границе Г это не имеет существенного значения; в отдельных случаях нужно решать вопрос с учётом конкретной обстановки.
Взяв достаточно большое число n точек  , приближённо можно положить:
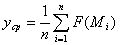 ; отсюда искомый интеграл выражается формулой
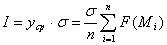 , где под σ понимается m-мерный объём области
интегрирования σ. Если вычисление объёма σ затруднительно, то можно
принять:
 , отсюда
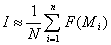 . В частном случае, когда σ есть единичный куб, проверка
становится излишней, то есть n=N и мы имеем просто
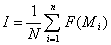 .
Заключение.
Метод Монте-Карло используется очень часто, порой некритично и неэффективным образом. Он имеет некоторые очевидные преимущества:
а) Он не требует никаких предложений о регулярности, за исключением квадратичной интегрируемости . Это может быть полезным, так как часто очень сложная функция, чьи свойства регулярности трудно установить.
б) Он приводит к выполнимой процедуре даже в многомерном случае, когда численное интегрирование неприменимо, например, при числе измерений, большим 10.
в) Его легко применять при малых ограничениях или без предварительного анализа задачи.
Он обладает, однако, некоторыми недостатками, а именно:
а) Границы ошибки не определены точно, но включают некую случайность. Это, однако, более психологическая, чем реальная, трудность.
б) Статическая погрешность убывает медленно.
в) Необходимость иметь случайные числа.
Приложение.
Равномерно распределённые случайные числа
10 09 73 25 33 76 52 01 35 86 34 67 35 48 76 80 95 90 9117
37 54 20 48 05 64 89 47 42 96 24 80 52 40 37 20 63 61 04 02
08 42 26 89 53 19 64 50 93 03 23 20 90 25 60 15 95 33 47 64
99 01 90 25 29 09 37 67 07 15 38 31 13 11 65 88 67 67 43 97
12 80 79 99 70 80 15 73 61 47 64 03 23 66 53 98 95 11 68 77
66 06 57 47 17 34 07 27 68 50 36 69 73 61 70 65 81 33 98 85
31 06 01 08 05 45 57 18 24 06 35 30 34 26 14 86 79 90 74 39
85 26 97 76 02 02 05 16 56 92 68 66 57 48 18 73 05 38 52 47
63 57 33 21 35 05 32 54 70 48 90 55 35 75 48 28 46 82 87 09
73 79 64 57 53 03 52 96 47 78 35 80 83 42 82 60 93 52 03 44
Список литературы
Гмурман В.Е. Руководство к решению задач по теории вероятностей и математической статистике: Учеб. пособие для студентов втузов. – 3-е изд., перераб. И доп. – М.: Высш. школа, 1979г.
Ермаков С. М. Методы Монте-Карло и смежные вопросы. М.: Наука, 1971г.
Севастьянов Б. А. Курс теории вероятностей и математической статистики. – М.:Наука,1982г.
Математика. Большой энциклопедический словарь / Гл. ред. Ю. В. Прохоров. – М.: Большая Российская энциклопедия,1999г.
Гмурман В. Е. Теория вероятностей и математическая статистика. Учеб. пособие для втузов. Изд. 5-е, перераб. и доп. М., «Высш. школа», 1977.