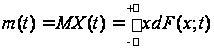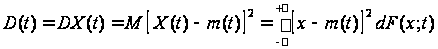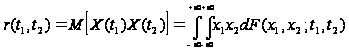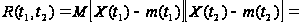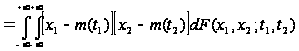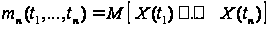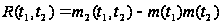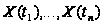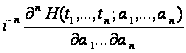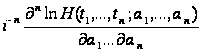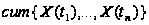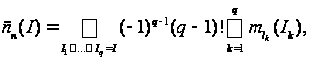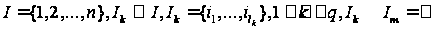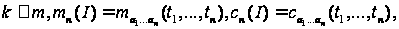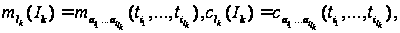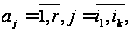Xreferat.com » Рефераты по математике » Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда

Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда

Математический факультет

Кафедра информатики и прикладной математики


Курсовая работа НА ТЕМУ:

«ОЦЕНИВАНИЕ СМЕЩЕНИЯ СТАТИСТИКИ ВЗАИМНОЙ СПЕКТРАЛЬНОЙ ПЛОТНОСТИ МНОГОМЕРНОГО ВРЕМЕННОГО РЯДА»


Брест 2009

СОДЕРЖАНИЕ


ВВЕДЕНИЕ

1. ОСНОВНЫЕ ОПРЕДЕЛЕНИЯ, ИСПОЛЬЗУЕМЫЕ В РАБОТЕ

2. ОЦЕНИВАНИЕ СМЕЩЕНИЯ СТАТИСТИКИ ВЗАИМНОЙ СПЕКТРАЛЬНОЙ ПЛОТНОСТИ

3. ОКНА ПРОСМОТРА ДАННЫХ

ЗАКЛЮЧЕНИЕ

СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ

ПРИЛОЖЕНИЕ

ВВЕДЕНИЕ


Современный этап развития теории вероятностей и математической статистики характеризуется значительным расширением теоретических исследований по статистическому спектральному анализу (анализу в частной области) временных рядов и их практическим применением во многих областях человеческой деятельности, таких, как экономика, спектроскопия, медицина, биология, страхование, финансы, социология, радиоэлектроника, электротехника, геофизика, геология и многие другие. Цели изучения временных рядов могут быть различными. Можно, например, стремиться предсказывать будущее на основании знания прошлого, управлять процессом, порождающим ряд, выяснить механизм, порождающий ряд, или просто сжато описать характерные особенности ряда. Поэтому под статистическим спектральным анализом временных рядов понимают статистический спектральный анализ стационарных случайных процессов.

Одной из главных задач спектрального анализа временных рядов является построение и исследование оценок спектральных плотностей стационарных случайных процессов, так как они дают важную информацию о структуре процесса.

Существуют параметрические и непараметрические методы спектрального анализа. Среди непараметрических методов выделяют метод, в котором для построения оценки спектральной плотности производится осреднение периодограмм, построенных по непересекающимся интервалам исходной последовательности наблюдений и вводятся окна просмотра данных для уменьшения смещения оценок.

В данной работе оцениваются смещения статистики взаимной спектральной плотности. Построены графики оценки спектральной плотности для последовательности наблюдений - солнечной активности по Вольфу с 1749 г. по 1901 г.

Также построены графики для центрированного случайного процесса.

1. ОСНОВНЫЕ ОПРЕДЕЛЕНИЯ, ИСПОЛЬЗУЕМЫЕ В РАБОТЕ


Временным рядом называют последовательность наблюдений, обычно упорядоченную во времени, хотя возможно упорядочение и какому-то другому параметру.

Совокупность функций вида
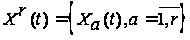

Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда


назовём r-компонентным векторным временным рядом (r-мерным временным рядом).

Переменная t обычно соответствует времени выполнения или регистрации наблюдений и измерений.

Действительным случайным процессом Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда = Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда называется семейство случайных величин, заданных на вероятностном пространстве Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, где Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда- некоторое параметрическое множество.

Если Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, или Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда подмножество из Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, то говорят, что Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда- случайный процесс с дискретным временем.
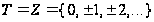
Если Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, или Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаподмножество из Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, то говорят, что Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда- случайный процесс с непрерывным временем.

Аргумент Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда чаще всего интерпретируется как время, хотя при решении практических задач он может иметь и другое смысловое значение.

При каждом фиксированном Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда - множество случайных величин.

Если в определении случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, то Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда=Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряданазывается Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда-мерным случайным полем.

Введем характеристики случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, во временной области.

Математическим ожиданием случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, называется функция вида


Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.


Дисперсией случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, называется функция вида


Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.


Корреляционной функцией случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, называется функция вида


Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.


Ковариационной функцией случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, называется функция вида


Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.


Заметим, что если Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, то Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.

Смешанным моментом Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда го порядка, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, называется функция вида


Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.

Заметим, что


Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.


Пусть Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда- значения случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда в точках Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.

Смешанный момент Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда го порядка, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, можно также определить как


Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.


Смешанным семиинвариантом ( кумулянтом ) Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда го порядка, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, называется функция вида


Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда,


которую также будем обозначать как Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.

Между смешанными моментами и смешанными семиинвариантами Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаго порядка, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, существуют связывающие их соотношения, которые имеют вид
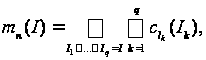

Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда(1.1)

Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда(1.2)

Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда

Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда

Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда

Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядасуммирование по всевозможным разбиениям множества Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.

Спектральной плотностью случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, называется функция вида


Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда=Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда,


при условии, что


Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда.


Из определения видно, что спектральная плотность Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряданепрерывная, периодическая функция с периодом, равным Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда по каждому из аргументов.

Семиинвариантной спектральной плотностью Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда го порядка, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, случайного процесса Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, называется функция вида


Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда=Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда, Оценивание смещения статистики взаимной спектральной плотности многомерного временного рядаОценивание смещения статистики взаимной спектральной плотности многомерного временного ряда,


при условии, что


Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда

Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Подробнее

Поможем написать работу на аналогичную тему

Получить выполненную работу или консультацию специалиста по вашему учебному проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.

Похожие рефераты: