Уменьшение оценки взаимной спектральной плотности стационарного случайного процесса
Математический факультет
Кафедра информатики и прикладной математики
КУРСОВАЯ РАБОТА НА ТЕМУ:
«УМЕНЬШЕНИЕ ОЦЕНКИ ВЗАИМНОЙ СПЕКТРАЛЬНОЙ ПЛОТНОСТИ СТАЦИОНАРНОГО СЛУЧАЙНОГО ПРОЦЕССА»
 Брест
2009

 СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1. ОСНОВНЫЕ ОПРЕДЕЛЕНИЯ, ИСПОЛЬЗУЕМЫЕ В РАБОТЕ
2. УМЕНЬШЕНИЕ СМЕЩЕНИЯ ОЦЕНКИ ВЗАИМНОЙ СПЕКТРАЛЬНОЙ ПЛОТНОСТИ
3. ОКНА ПРОСМОТРА ДАННЫХ
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
ПРИЛОЖЕНИЕ
 ВВЕДЕНИЕ
Почти в каждой области встречаются явления, которые интересно и важно изучать в их развитии и изменении во времени. В повседневной жизни могут представлять интерес, например, метеорологические условия, цены на тот или иной товар, те или иные характеристики состояния здоровья индивидуума и т.п. Все они изменяются во времени. Совокупность измерений какой-либо одной характеристики подобного рода и представляет собой временной ряд.
Одной из главных задач спектрального анализа временных рядов является построение и исследование оценок спектральных плотностей стационарных случайных процессов, так как они дают важную информацию о структуре процесса.
Методы анализа временных рядов широко используются в различных областях науки и техники, их можно применять при анализе больших объемов данных, получаемых в процессе вибрационных испытаний или извлекаемых из сводок экономических данных.
В данной работе исследована оценка спектральной плотности, построенная с использованием различных окон просмотра данных. Построены графики этой оценки для временного ряда, представляющего собой последовательность наблюдений - температуры воздуха в городе Бресте с октября 2008 по февраль 2009 года.
Графики построены также для центрированного случайного процесса.
 1.
ОСНОВНЫЕ ОПРЕДЕЛЕНИЯ,
ИСПОЛЬЗУЕМЫЕ
В РАБОТЕ
Векторным временным рядом (r-мерным временным рядом) называется совокупность функций вида
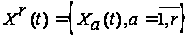 .
Переменная t обычно соответствует времени выполнения или регистрации наблюдений и измерений.
Действительным
случайным
процессом
 =
 называется
семейство
случайных
величин, заданных
на вероятностном
пространстве
 ,
где

 ,
 ,
 -
некоторое
параметрическое
множество.
Если
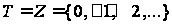 ,
или
 - подмножество
из
 ,
то говорят, что
,
-
случайный
процесс с дискретным
временем.
Если
 ,
или
подмножество
из
 ,
то говорят, что
,
-
случайный
процесс с непрерывным
временем.
Введем
характеристики
случайного
процесса
,
,
во временной
области.
Математическим
ожиданием
случайного
процесса
,
,
называется
функция вида
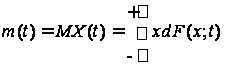 ,
где
.
Дисперсией
случайного
процесса
,
,
называется
функция вида
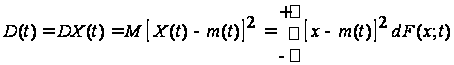 ,
где
.
Спектральной
плотностью
случайного
процесса
,
 ,
называется
функция вида
 =


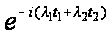 ,
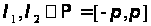 ,
при условии, что
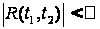 .
Нормированной
спектральной
плотностью
случайного
процесса
 называется
функция вида
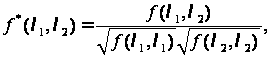
где
,
если
и
 ,
если
 .
Из
определения
видно, что
спектральная
плотность
непрерывная,
периодическая
функция с периодом,
равным
 по каждому из
аргументов.
Ковариационной
функцией
случайного
процесса
,
 ,
называется
функция вида
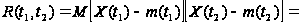
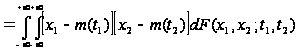
 .
Смешанным
моментом
 го порядка,
 ,
случайного
процесса
,
,
называется
функция вида
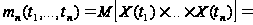
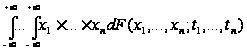 ,
 ,
 .
Заметим, что
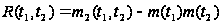 ,
.
Лемма 1.1. Для любого целого р справедливо следующее соотношение
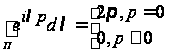 .
Доказательство.
Если
 ,
то доказательство
очевидно. Рассмотрим
случай
 .
Воспользуемся
формулой Эйлера
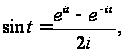
тогда
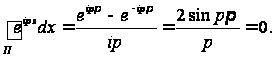
Лемма доказана.
Пусть
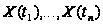 -
значения случайного
процесса
в точках
 .
Введем функцию
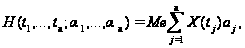 ,
которую
будем называть
характеристической
функцией, где
 -
ненулевой
действительный
вектор,
,
.
Смешанный
момент
го порядка,
,
можно также
определить
как
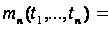
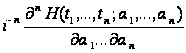
 ,
,
.
Смешанным
семиинвариантом
(кумулянтом)
го порядка,
,
случайного
процесса
,
,
называется
функция вида

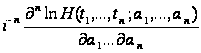 ,
,
,
которую
также будем
обозначать
как
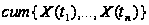 .
Между
смешанными
моментами и
смешанными
семиинвариантами
го
порядка,
,
существуют
связывающие
их соотношения,
которые имеют
вид
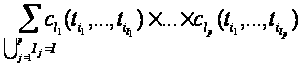 ,
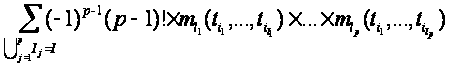 ,
где суммирование производится по всевозможным разбиениям множества


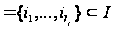 ,
 ,
 ,
 ,
 .
При

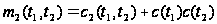 ,
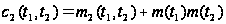 ,
.
При

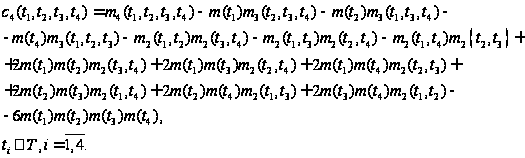
Спектральной
плотностью
случайного
процесса
,
 ,
называется
функция вида
 =
 ,
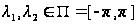 ,
при условии, что