Оценивание смещения статистики взаимной спектральной плотности многомерного временного ряда

 .
Лемма
1. Для любого
целого
 справедливо
соотношение
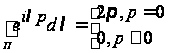 (1.3)
Теорема
1. Для смешанного
семиинварианта
 го порядка,
 ,
случайного
процесса
 справедливы
представления

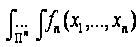
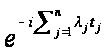
 ,
(1.4)
Доказательство. Домножая обе части соотношения (1.1) на
,
 ,

и
интегрируя
обе части полученного
неравенства
по
 на
 ,
получим
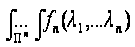
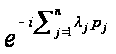


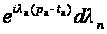 .
Используя
лемму 1, получим
при
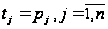 требуемый
результат.
Теорема доказана.
Лемма
2. Если функция
 интегрируема
и периодична
с периодом
 ,
то для любого
действительного
 имеет место
соотношение
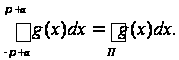
Доказательство.
Предположим,
что
>0.
Можно записать
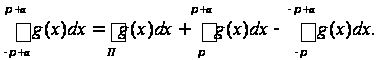
В
третьем слагаемом
правой части
последнего
равенства
сделаем замену
переменных
интегрирования
 и, учитывая
периодичность
с периодом
функции
,
получаем требуемое.
Случай, когда
<0,
доказывается
аналогично.
Лемма доказана.
Спектральной
плотностью
случайного
процесса
,
 ,
называется
функция вида
 =


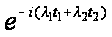 ,
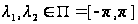 ,
при условии, что
 .
Из
определения
видно, что
спектральная
плотность
непрерывная,
периодическая
функция с периодом,
равным
 по каждому из
аргументов.
2. ОЦЕНИВАНИЕ СМЕЩЕНИЯ СТАТИСТИКИ ВЗАИМНОЙ СПЕКТРАЛЬНОЙ ПЛОТНОСТИ
Рассмотрим
действительный
стационарный
в широком смысле
случайный
процесс
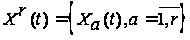 ,
 ,
с математическим
ожиданием
 ,
 ,
взаимной
ковариационной
функцией
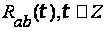 ,
и взаимной
спектральной
плотностью
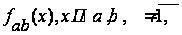 .
Предположим,
имеются Т
последовательных,
полученных
через равные
промежутки
времени наблюдений
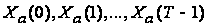 за составляющей
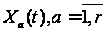 ,
рассматриваемого
процесса
 .
Как оценку
взаимной спектральной
плотности в
точке
 рассмотрим
статистику
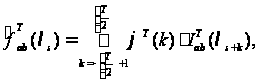 (2.1)
где

 ,
- произвольная,
не зависящая
от наблюдений
четная целочисленная
функция,
 для
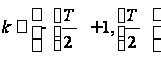 ,
а
 (2.2)
s
– целое число,
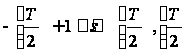 -
целая часть
числа
 .
Статистика
 ,
называемая
выборочной
взаимной спектральной
плотностью
или периодограммой,
задается соотношением
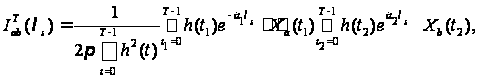 (2.3)
 определено
равенством
(2.2).
Известно,
если
рассматривать
как оценку
взаимной спектральной
плотности
 в точке
 ,
то она является
асимптотически
несмещенной,
но не состоятельной
оценкой этой
спектральной
плотности.
Заметим, что
оценка (2.1) взаимной
спектральной
плотности
 построена путем
осреднения
значений
периодограммы
в точках
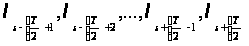 некоторой
весовой функцией
 .
Лемма
3. Для любого
действительного
 ,
и любого
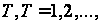 справедливо
неравенство
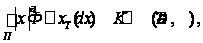
где
 -
ядро Фейера,
задаваемое
равенством
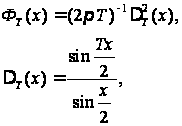 (2.4)
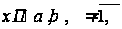 ,
а
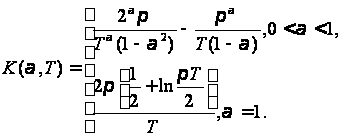 ,
(2.5)
Доказательство.
Учитывая чётность
функции
 и элементарное
неравенство
 (2.6)
справедливое
для всех x,
таких, что
 ,
имеем
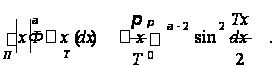
Сделаем
замену переменной
интегрирования
 тогда правая
часть последнего
неравенства
примет вид
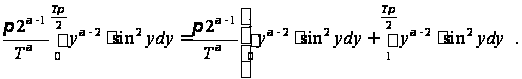
Применив
для оценки
первого интеграла,
стоящего в
квадратных
скобках, неравенство
 ,
а для оценки
второго – неравенство
 ,
получим
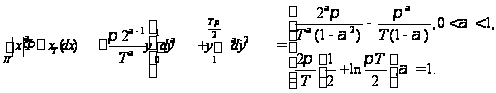
Лемма доказана.
Проведен
численный
анализ для
соотношения
(2.5) при Т=100 и при
 ,
T
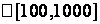 , где T - число
наблюдений
и получены
следующие
результаты
|
|
|
|
| 0,1 | 0.663138 | 2.13239 |
| 0,2 | 0.447986 | 1.48005 |
| 0,3 | 0.308154 | 1.04694 |
| 0,4 | 0.216092 | 0.7554 |
| 0,5 | 0.154768 | 0.556644 |
| 0,6 | 0.113483 | 0.41954 |
| 0,7 | 0.085422 | 0.323925 |
| 0,8 | 0.06619 | 0.256576 |
| 0,9 | 0.0529213 | 0.208718 |
| 1 | 0.0437283 | 0.348932 |

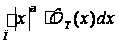

| α |
|
|
| 0,1 | 0.663138 | 1.63184 |
| 0,2 | 0.447986 | 1.10052 |
| 0,3 | 0.308154 | 0.755087 |
| 0,4 | 0.216092 | 0.527538 |
| 0,5 | 0.154768 | 0.375825 |
| 0,6 | 0.113483 | 0.273535 |
| 0,7 | 0.085422 | 0.203842 |
| 0,8 | 0.06619 | 0.155894 |
| 0,9 | 0.0529213 | 0.122613 |
| 1 | 0.0437283 | 0.0993358 |


3. ОКНА ПРОСМОТРА ДАННЫХ
Для выделения определенных характеристик спектральных оценок, нередко прибегают к сглаживанию значений на концах случайного временного ряда. Временное сглаживание представляет собой умножение ряда на «окно данных».
При определении расширенного конечного преобразования Фурье, задаваемого соотношением
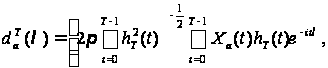
введена
функция
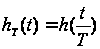 ,
называемая
окном просмотра
данных (множителем
сходимости,
коэффициентом
сглаживания).
Функцию
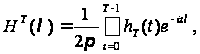 (3.1)
 называют
частотным
окном. Из соотношения
(3.1) вытекает, что
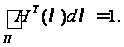
Характерное
поведение
функции
 состоит в том,
что она становится
все более
сконцентрированной
в окрестности
нуля при
 .
Примеры окон просмотра данных:
 1
– окно Дирихле;
1- – окно Фейера;