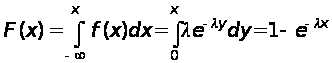Случайные величины
 следующим
равенством
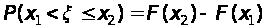 . (31.2)
Для доказательства этого равенства рассмотрим соотношение
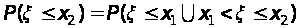 . (31.3)
События
 и
 несовместны,
поэтому по
формуле сложения
вероятностей
из (31.3) следует
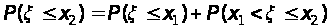 , (31.4)
что
и совпадает
с формулой
(31.2), поскольку
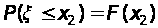 и
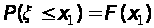 .
4.
Функция
является неубывающей.
Для доказательства
рассмотрим
 .
При этом справедливо
равенство
(31.2). Его левая
часть
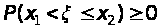 ,
поскольку
вероятность
принимает
значения из
интервала
 .
Поэтому и правая
часть равенства
(31.2) неотрицательна:
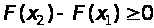 ,
или
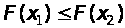 .
Это равенство
получено при
условии
,
поэтому
- неубывающая
функция.
5.
Функция
непрерывна
справа в каждой
точке ,
т.е.
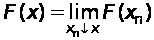 ,
(31.5)
где
 - любая последовательность,
стремящаяся
к
справа, т.е.
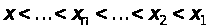 и
 .
Для
доказательства
представим
функцию
 в виде:
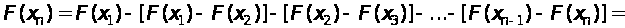
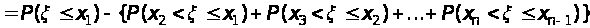 .
(31.5)
Отсюда
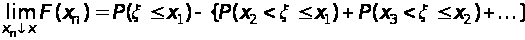 . (31.6)
Теперь
на основании
аксиомы счетной
аддитивности
вероятности
выражение в
фигурных скобках
равно
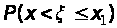 ,
таким образом
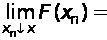
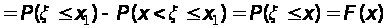 ,
что и доказывает
непрерывность
справа функции
.
Таким
образом, каждая
функция распределения
вероятностей
обладает свойствами
1-5. Верно и обратное
утверждение:
если
,
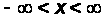 ,
удовлетворяет
условиям 1-5 ,то
она может
рассматриваться
как функция
распределения
некоторой
случайной
величины.
Функция распределения вероятностей дискретной случайной величины
Случайная
величина
 называется
дискретной,
если множество
ее значений
конечно или
счетно.
Для
полного вероятностного
описания дискретной
случайной
величины
,
принимающей
значения
,
достаточно
задать вероятности
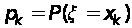 ,
 (32.1)
того,
что случайная
величина
принимает
значение
 .
Если заданы
и
 ,
,
тогда функцию
распределения
вероятностей
дискретной
случайной
величины
можно представить
в виде:
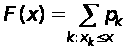 . (32.2)
Здесь
суммирование
ведется по всем
индексам
 ,
удовлетворяющим
условию:
 .
Функцию распределения вероятностей дискретной случайной величины иногда представляют через так называемую функцию единичного скачка
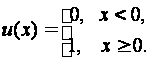 (32.3)
При
этом
принимает вид
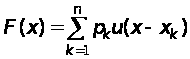 ,
(32.4)
если
случайная
величина
принимает
конечное множество
значений
 ,
и верхний предел
суммирования
в (32.4) полагается
равным
 ,
если случайная
величина принимает
счетное множество
значений.
Пример построения графика функций распределения вероятностей дискретной случайной величины был рассмотрен в п.30.
Плотность распределения вероятностей
Пусть
случайная
величина
имеет дифференцируемую
функцию распределению
вероятностей
,
тогда функция
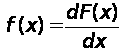 (33.1)
называется
плотностью
распределения
вероятностей
( или плотностью
вероятности)
случайной
величины
,
а случайная
величина
- непрерывной
случайной
величиной.
Рассмотрим основные свойства плотности вероятности.
Из определения производной следует равенство:
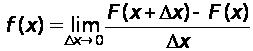 . (33.2)
Согласно
свойствам
функции
имеет место
равенство
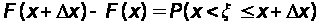 .
Поэтому (33.2) принимает
вид:
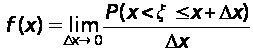 . (33.3)
Это
соотношение
объясняет
название функции
 .
Действительно,
согласно (33.3)
функция
- это вероятность
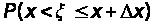 ,
приходящаяся
на единицу
интервала
 ,
в точке
,
поскольку
 .
Таким образом,
плотность
вероятности,
определяемая
соотношением
(33.3), аналогична
определениям
плотностей
других величин,
известных в
физике, таких
как плотность
тока, плотность
вещества, плотность
заряда и т.д.
2.
Поскольку
 - неубывающая
функция, то ее
производная
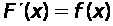 - функция неотрицательная:
 . (33.4)
3. Из (33.1) следует
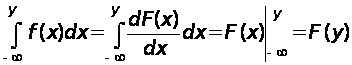 ,
поскольку
 .
Таким образом,
справедливо
равенство
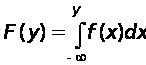 . (33.5)
4.
Поскольку
 ,
то из соотношения
(33.5) следует
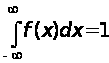 (33.6)
-
равенство,
которое называется
условием нормировки.
Его левая часть
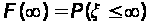 - это вероятность
достоверного
события.
5.
Пусть
 ,
тогда из (33.1) следует
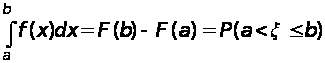 . (33.7)
Это
соотношение
имеет важное
значение для
приложений,
поскольку
позволяет
вычислить
вероятность
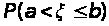 через плотность
вероятности
 или через функцию
распределения
вероятностей
.
Если положить
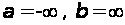 ,
то из (33.7) следует
соотношение
(33.6).
На рис. 33.1 представлены примеры графиков функции распределения и плотности вероятностей.
Рис. 33.1. Примеры функции распределения вероятностей и плотности вероятности.
Отметим,
что плотность
распределения
вероятности
может иметь
несколько
максимумов.
Значение
 аргумента
 ,
при котором
плотность
имеет максимум
называется
модой распределения
случайной
величины
 .
Если плотность
имеет более
одной моды, то
называется
многомодальной.
Плотность распределения вероятностей дискретной случайной величины
Пусть
случайная
величина
принимает
значения
 с вероятностями
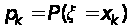 ,
 .
Тогда ее функция
распределения
вероятностей
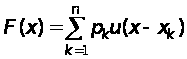 ,
(34.1)
где
 - функция единичного
скачка. Определить
плотность
вероятности
случайной
величины
по ее функции
распределения
можно с учетом
равенства
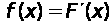 .
Однако при этом
возникают
математические
сложности,
связанные с
тем, что функция
единичного
скачка
,
входящая в
(34.1), имеет разрыв
первого рода
при
 .
Поэтому в точке
не существует
производная
 функции
.
Для
преодоления
этой сложности
вводится
 -функция.
Функцию единичного
скачка можно
представить
через
-функцию
следующим
равенством:
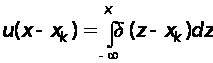 .
(34.2)
Тогда формально производная
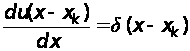 (34.3)
и
плотность
вероятности
дискретной
случайной
величины определяется
из соотношения
(34.1) как производная
функции
:
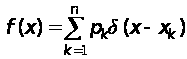 .
(34.4)
Функция
(34.4) обладает всеми
свойствами
плотности
вероятности.
Рассмотрим
пример. Пусть
дискретная
случайная
величина
принимает
значения
 с вероятностями
 ,
и пусть
 ,
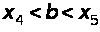 .
Тогда вероятность
- того, что случайная
величина
примет значение
из отрезка
 может быть
вычислена,
исходя из общих
свойств плотности
по формуле:
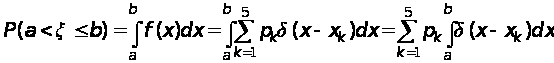 .
Здесь
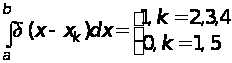 ,
поскольку
особая точка
-
функции, определяемая
условием
 ,
находится
внутри области
интегрирования
при
 ,
а при
 особая точка
находится вне
области интегрирования.
Таким образом,
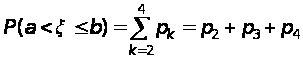 .
Для функции (34.4) также выполняется условие нормировки:
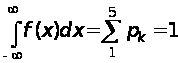 .
Отметим,
что в математике
запись вида
(34.4) считается
некорректной
(неправильной),
а запись (34.2) -
корректной.
Это обусловлено
тем, что
-функция
при нулевом
аргументе
 ,
и говорят, что
 не существует.
С другой стороны,
в (34.2)
-функция
содержится
под интегралом.
При этом правая
часть (34.2) - конечная
величина для
любого
,
т.е. интеграл
от
-функции
существует.
Несмотря на
это в физике,
технике и других
приложениях
теории вероятностей
часто используется
представление
плотности в
виде (34.4), которое,
во-первых, позволяет
получать верные
результаты,
применяя свойства
-
функции, и во-вторых,
имеет очевидную
физическую
интерпретацию.
Примеры плотностей и функций распределения вероятностей
35.1.
Случайная
величина
называется
равномерно
распределенной
на отрезке
 ,
если ее плотность
распределения
вероятностей
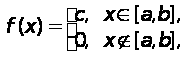 (35.1)
где
 - число, определяемое
из условия
нормировки:
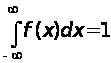 . (35.2)
Подстановка
(35.1) в (35.2) приводит
к равенству,
решение которого
относительно
имеет вид:
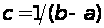 .
Функция
распределения
вероятностей
равномерно
распределенной
случайной
величины может
быть найдена
по формуле
(33.5), определяющей
через плотность:
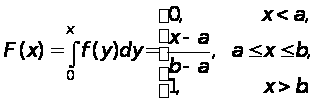 (35.3)
На
рис. 35.1 представлены
графики функций
и
равномерно
распределенной
случайной
величины.
Рис. 35.1. Графики функции и плотности распределения
равномерно распределенной случайной величины.
35.2.
Случайная
величина
называется
нормальной
(или гауссовой),
если ее плотность
распределения
вероятностей:
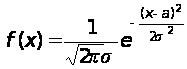 , (35.4)
где
 ,
 - числа, называемые
параметрами
функции
.
При
 функция
принимает свое
максимальное
значение:
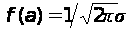 .
Параметр
имеет смысл
эффективной
ширины
.
Кроме этой
геометрической
интерпретации
параметры
,
имеют и вероятностную
трактовку,
которая будет
рассмотрена
в последующем.
Из (35.4) следует выражение для функции распределения вероятностей
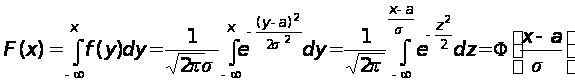 ,
(35.5)
где
 - функция Лапласа.
На рис. 35.2 представлены
графики функций
и
нормальной
случайной
величины. Для
обозначения
того, что случайная
величина
имеет нормальное
распределение
с параметрами
и
 часто используется
запись
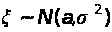 .
Рис. 35.2. Графики плотности и функции распределения
нормальной случайной величины.
35.3.
Случайная
величина
имеет плотность
распределения
вероятностей
Коши, если
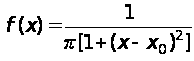 . (35.6)
Этой плотности соответствует функция распределения
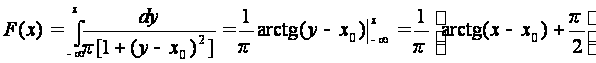 .
(35.7)
35.4.
Случайная
величина
называется
распределенной
по экспоненциальному
закону, если
ее плотность
распределения
вероятностей
имеет вид:
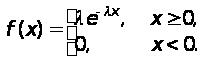 (35.8)
Определим
ее функцию
распределения
вероятностей.
При
 из (35.8) следует
 .
Если
 ,
то