Случайные величины
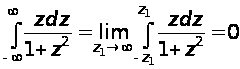 ,
поскольку
функция
 является нечетной.
Следовательно,
при этом
 .
(38.11)
Свойства математического ожидания
Основные свойства математического ожидания следуют непосредственно из свойств интеграла в определении (37.5):
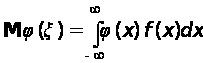 . (39.1)
1.
Пусть
 представляет
собой постоянную
 ,
тогда из (39.1) следует
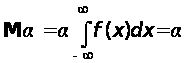 ,
(39.2)
поскольку
для плотности
 выполняется
условие нормировки
(33.6). Таким образом,
математическое
ожидание постоянной
равно самой
постоянной.
2.
Пусть
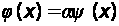 ,
где
 - число и
 - однозначная
функция одной
переменной,
тогда из (39.1) следует
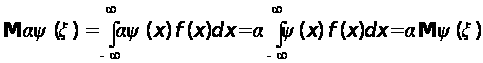 .
(39.3)
Таким
образом, постоянный
множитель
можно вынести
за знак математического
ожидания.
3.
Пусть
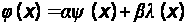 ,
где
 - числа,
 - однозначные
функции одной
переменной,
тогда из (39.1) следует
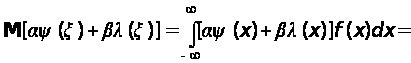
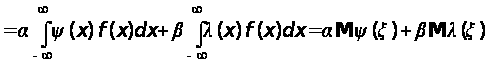 . (39.4)
Из
этого равенства
при
 следует свойство
2, а при
и
 - свойство 1.
Математическое
ожидание
 - это число, которое
ставится в
соответствие
случайной
величине
 .
Поэтому
можно рассматривать
как операцию
(оператор, функцию)
над случайной
величиной
.
В соответствии
со свойствами
1-3 оператор
математического
ожидания является
линейным оператором.
Дисперсия случайной величины
40.1.
Дисперсией
случайной
величины
называется
число
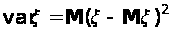 . (40.1)
Дисперсия
является удобной
характеристикой
разброса значений
около ее среднего
значения
.
Часто используется
для обозначения
дисперсии
символ
 .
Тогда
 называется
среднеквадратическим
уклонением
случайной
величины
.
Если дисперсия
имеет размерность
квадрата случайной
величины, то
размерность
 совпадает с
размерностью
случайной
величины. Из
(40.1) в соответствии
со свойствами
математического
ожидания следует
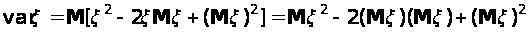 . (40.2)
Таким образом,
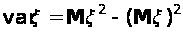 . (40.3)
Если
дискретная
случайная
величина со
значениями
 и соответствующими
вероятностями
 ,
то ее дисперсия
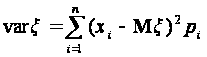 (40.4)
Если
- непрерывная
случайная
величина и
- ее плотность
вероятности,
то
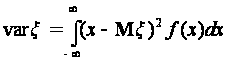 . (40.5)
40.2.
Рассмотрим
примеры. Вычислим
дисперсию
нормальной
случайной
величины. Ее
плотность
определяется
формулой (35.4).
Подставим
в (40.5), тогда
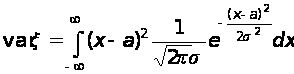 . (40.6)
Пусть
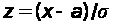 ,
тогда
 ,
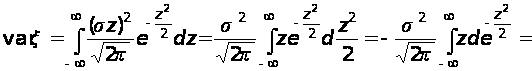
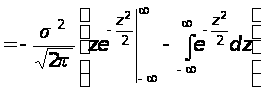 . (40.7)
Подстановка
пределов в
(40.7) дает нулевые
результаты,
а интеграл
равен
 .
Поэтому
 . (40.8)
Таким
образом, параметр
 в плотности
нормальной
случайной
величины является
дисперсией
этой величины,
а среднеквадратичное
уклонение
определяет
эффективную
ширину плотности
:
значение
 в
 раз меньше
значения
 - в точке максимума.
40.3.
В некоторых
случаях для
вычисления
дисперсии
удобно использовать
формулу (40.3). Например,
для экспоненциально
распределенной
случайной
величины
плотность имеет
вид (35.8), а ее среднее
 .
Вычислим
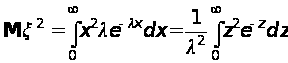 . (40.9)
Интеграл в (40.9) вычисляется по частям:
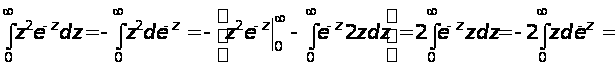
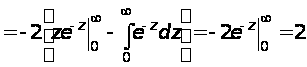 .
Таким
образом,
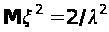 .
Полученный
результат
подставим в
формулу (40.3), тогда
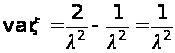 . 40.10)
40.4.
Вычислим
дисперсию числа
успехов в
вероятностной
схеме Бернулли,
как пример
вычисления
дисперсии
дискретной
случайной
величины. При
этом также
используем
формулу (40.3), т.е.
на первом шаге
вычислим среднее
от квадрата
 ,
а затем используя
ранее полученный
результат,
дисперсию по
формуле (40.3). Итак,
среднее от
квадрата
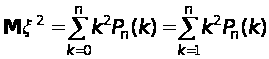 , (40.11)
где
 - распределение
вероятностей
Бернулли, поэтому
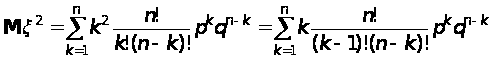 . (40.12)
Пусть
 ,
тогда
 и
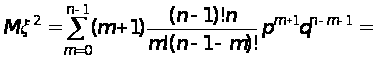
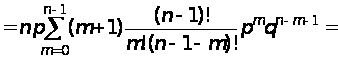
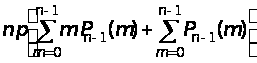 .(40.13)
Здесь
 - вероятность
появления
 успехов в
последовательности
из
 опытов. Поэтому
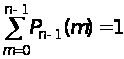 ,
как вероятность
достоверного
события, состоящего
в том, что число
успехов будет
любым в интервале
от
 до
 .
Первая сумма
в (40.13)
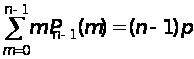 как математическое
ожидание числа
успехов в
последовательности
из
опытов в соответствии
с формулой
(38.9). Подставим
эти результаты
в (40.13), тогда
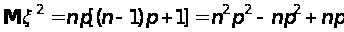 . (40.14)
Теперь
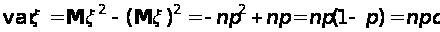 . (40.15)
Моменты случайной величины
41.1. Математическое ожидание и дисперсия являются примерами моментов случайной величины, которые определяются следующим образом.
Начальным
моментом порядка
 непрерывной
случайной
величины с
плотностью
распределения
вероятности
называется
число
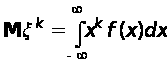 . (41.1)
Порядок
момента
- это неотрицательное
целое число,
т.е.
 .
Начальным
моментом порядка
дискретной
случайной
величины
,
принимающей
значения
 с вероятностями
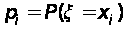 ,
 ,
называется
число
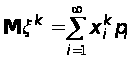 . (41.2)
Определение
(41.1) можно рассматривать
как универсальное
определение
для непрерывных
и для дискретных
случайных
величин. В последнем
случае плотность
вероятности
выражается
через
 - функцию согласно
формуле (34.4). Однако
на практике
для вычисления
момента дискретной
величины удобнее
использовать
соотношение
(41.2).
Центральным
моментом порядка
случайной
величины
называется
число
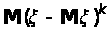 . (41.3)
Для
непрерывной
случайной
величины
с плотностью
вероятности
центральный
момент порядка
имеет вид:
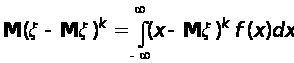 . (41.4)
41.2.
Из всего множества
начальных и
центральных
моментов обычно
используются
моменты невысоких
порядков, до
 включительно,
как более простые
характеристики
случайной
величины. Применение
моментов высоких
порядков,
 ,
ограничено.
Во-первых, при
больших
моменты могут
не существовать,
поскольку могут
расходиться
интегралы
(41.1), (41.4). И во-вторых,
интерпретация
моментов высших
порядков затруднена.
Рассмотрим
начальные
моменты, начиная
с
 .
При этом из
(41.1) следует
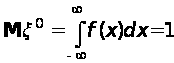 . (41.5)
Итак,
начальный
момент нулевого
порядка
 для любой случайной
величины,
следовательно,
этот момент
не отражает
каких-либо
свойств случайной
величины, т.е.
не является
ее характеристикой.
При
 из (41.1) следует,
что момент
первого порядка
- это математическое
ожидание случайной
величины. Разные
случайные
величины могут
иметь разные
математические
ожидания, и
поэтому число
 является
характеристикой
случайной
величины: число
указывает
положение
центра ее плотности
вероятности.
Момент второго порядка
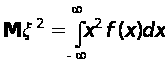 (41.6)
-
это среднее
квадрата
 случайной
величины, и
т.д.
Рассмотрим
аналогично
центральные
моменты (41.4). При
получаем
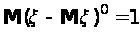 - одинаковый
результат для
любой случайной
величины. Поэтому
данный момент
не является
характеристикой
случайной
величины, поскольку
не отражает
каких-либо ее
свойств. При
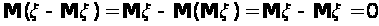 .
Этот результат
также одинаков
для любой случайной
величины, поэтому
центральный
момент первого
порядка не
является
характеристикой
случайной
величины. При
 из (41.4) получаем
дисперсию

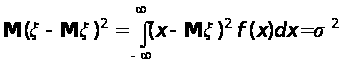 (41.7)
- важнейшую числовую характеристику случайной величины и т.д.
Моменты третьего и четвертого порядков будут рассмотрены в дальнейшем.
Неравенство Чебышева
42.1.
Пусть случайная
величина
имеет конечный
момент второго
порядка
,
тогда
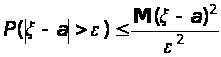 ,
(42.1)
где
 - любое действительное
число и
 .
Соотношение
(42.1) называют
неравенством
Чебышева.
Сначала
рассмотрим
доказательство
неравенства,
следующего
из (42.1) при
 :
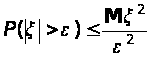 .
(42.2)
Доказательство
неравенства
Чебышева удобнее
рассматривать
отдельно для
непрерывной
и для дискретной
случайных
величин. При
этом доказательства
являются относительно
простыми, а ход
доказательств
вполне очевиден.
В то время как
универсальное
доказательство,
справедливое
и для непрерывной
и для дискретной
случайных
величин оказывается
значительно
более сложным.
Рассмотрим
непрерывную
случайную
величину
с плотностью
вероятности
.
Тогда в соотношении
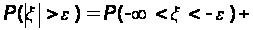
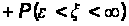 первое слагаемое
можно представить
в виде
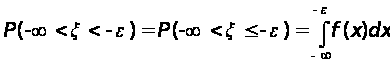 ,
поэтому
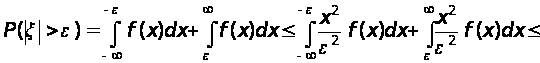
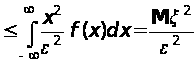 .
Здесь
использовано
неравенство
 - справедливое
на области
интегрирования.
Полученное
выражение
совпадает с
неравенством
(42.2). Аналогично
выполняется
доказательство
для дискретной
случайной
величины.
Теперь
случайную
величину
в (42.2) можно заменить
на случайную
величину
 ,
где
- любое действительное
число, тогда
из (42.2) следует
неравенство
Чебышева (42.1). Это
неравенство
определяет
границу сверху
для вероятности
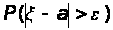 или, как говорят,
больших уклонений
 случайной
величины
от числа
.
Большие уклонения
понимаются
в смысле их
превышения
над заданным
числом
 .
42.2.
Пусть
 ,
тогда неравенство
Чебышева (42.1) имеет
вид
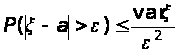 .
(42.3)
Теперь
минимальное
уклонение
можно измерять
в единицах
среднеквадратического
уклонения
 случайной
величины
,
т.е. положить
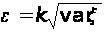 ,
(42.4)
где
- коэффициент
пропорциональности.
Подставим
(42.4) в (42.3), тогда
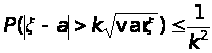 .
(42.5)
Если
правая часть
 ,
то (42.5) не представляет
какого-либо
ограничения
на случайную
величину, поскольку
вероятность
 не может выходить
за пределы
интервала
 .
Поэтому коэффициент
в (42.5) имеет смысл
рассматривать
только большим:
 .
Отсюда очевидна
интерпретация
неравенства
Чебышева как
неравенства,
определяющего
границу сверху
вероятности
больших уклонений.
Пусть
- непрерывная
случайная
величина с
плотностью
вероятности
,
тогда неравенству
Чебышева (42.1) можно
дать простую
геометрическую
интерпретацию,
представленную
на рис. 42.1.
Рис. 42.1. Иллюстрация к неравенству Чебышева.
Здесь
указаны числа
,
 и
 ,
заштрихованная
площадь - это
вероятность
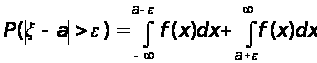 .
Коэффициент асимметрии
Среднее
и дисперсия
случайной
величины
- это числа, которые
определяют
такие свойства
ее плотности
вероятности
как положение
центра и эффективную
ширину. Очевидно,
эти два числа
не отражают
всех особенностей
плотности, в
частности,
степень симметрии
или асимметрии
плотности
относительно
математического
ожидания - это
новая характеристика,
которую можно
определить
как некоторое
число.
Для
любой симметричной
плотности
центральные
моменты нечетного
порядка равны
нулю (доказательство
приводится
ниже). Поэтому
простейший
среди них -
центральный
момент третьего
порядка может
характеризовать
асимметрию
плотности
распределения:
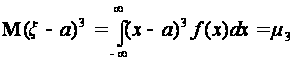 ,
(43.1)
где
- математическое
ожидание,
 - центральный
момент
-
го порядка.
Асимметрию принято характеризовать коэффициентом асимметрии