Случайные величины
где
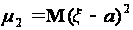 - дисперсия
случайной
величины
 .
Рассмотрим
доказательство
утверждения
о том, что для
симметричной
плотности
 центральные
моменты нечетных
порядков равны
нулю.
1).
Пусть
- симметричная
функция относительно
некоторой точки
 ,
тогда
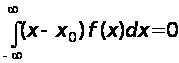 , (43.3)
поскольку
 - антисимметричная
функция относительно
.
Отсюда следует:
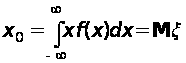 . (43.4)
Таким
образом, если
- симметричная
функция относительно
точки
,
то
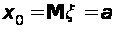 - точка симметрии
плотности
вероятности
– это математическое
ожидание случайной
величины.
2).
Пусть
 - нечетное целое
и
- симметричная
функция, тогда
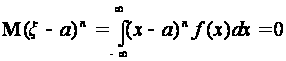 ,
поскольку
- симметрична
относительно
математического
ожидания
 ,
и
 - антисимметрична
относительно
.
Выражение
(43.2) для
 можно представить
через начальные
моменты
 ,
 .
Из определения
следует:
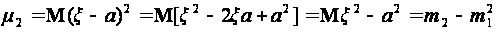 .
Аналогично центральный момент третьего порядка
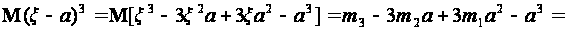
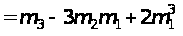 .
Пусть
случайная
величина
имеет плотность
вероятности:
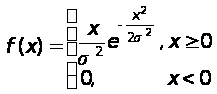 , (43.6)
(распределение
Рэлея), тогда
вычисление
 и подстановка
в (43.2) приводит
к результату
 .
Плотность
вероятности
с
 имеет более
тяжелый «хвост»
в области больших
положительных
аргументов,
и наоборот, при
 более тяжелым
является «хвост»
плотности в
области отрицательных
аргументов.
Коэффициент эксцесса
Характеристикой степени сглаженности вершины плотности вероятности является число
 ,
(43.1)
называемое коэффициентом эксцесса.
Определим
 для нормального
распределения.
Поскольку
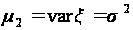 ,
то осталось
вычислить
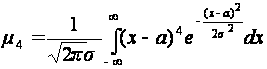 .
Пусть
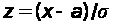 ,
тогда
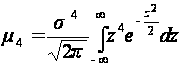 .
Вычислим интеграл способом «по частям»:
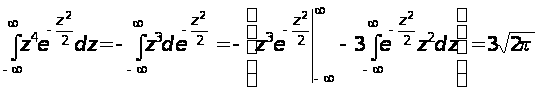 .
Таким
образом,
 .
Подставим
полученные
результаты
в (43.6), тогда
 .
Если
 ,
то плотность
вероятности
имеет более
высокую и более
острую вершину,
чем кривая
плотности
нормального
распределения
с той же дисперсией.
Если
 ,
то вершина
плотности
распределения
более плоская,
чем у нормального
распределения.
Среднеквадратическая ошибка
Пусть
 - неизвестный
параметр (число),
характеризующий
состояние
системы. Для
определения
параметра
проводится
опыт (измерение).
Ситуация осложняется
тем, что в процессе
измерения на
величину
 накладывается
помеха. Таким
образом, измерению
подлежит не
число
,
а некоторая
случайная
величина
 ,
значения которой
в каждом опыте
точно предсказать
невозможно.
Случайную
величину
будем называть
оценкой параметра
.
Тогда
 - ошибка, также
случайная
величина.
Характеристикой
качества оценки
является ее
среднеквадратическая
ошибка
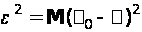 . (45.1)
Преобразуем это выражение:
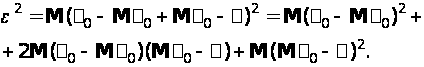 (45.2)
Величина
 - детерминированная,
поэтому ее
можно вынести
за оператор
 ,
следовательно,
второе слагаемое
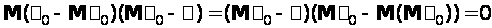
Первое слагаемое (45.2) по определению
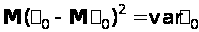
-
дисперсия
случайной
величины
.
Введем обозначение
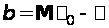 . (45.3)
Число
 называется
смещением
оценки
.
Таким образом,
из (45.2) следует
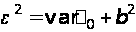 (45.4)
-
среднеквадратическая
ошибка является
суммой двух
неотрицательных
слагаемых.
Первое из них
– дисперсия,
или случайная
(стохастическая)
компонента
ошибки, а второе
– квадрат смещения
– систематическая
ошибка. Если
 ,
то оценка
называется
несмещенной.
Пусть
случайная
величина
- имеет плотность
вероятности
.
Тогда процедуре
измерения можно
дать геометрическую
интерпретацию.
На рис. 45.1 представлен
график плотности
вероятности
оценки и показана
систематическая
ошибка
 ,
и случайная
ошибка
 .
Рис. 45.1. Плотность вероятности оценки,
случайная и систематическая части ошибки.
Очевидно,
идеальная
процедура
измерения (с
нулевой
среднеквадратической
ошибкой) – это
процедура, для
которой плотность
близка к функции
 .
Тогда
 ,
точка
 ,
а эффективная
ширина
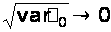 .
Характеристическая функция
Характеристической
функцией случайной
величины
называется
функция
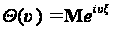 ,
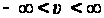 .
(46.1)
Пусть
- непрерывная
случайная
величина с
плотностью
вероятности
,
тогда ее характеристическая
функция
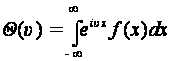 (46.2)
-
является интегральным
преобразованием,
которое называется
преобразованием
Фурье от плотности
вероятности
.
Известно, что
преобразование
Фурье является
взаимно однозначным.
Поэтому существует
обратное
преобразование,
которое определяет
плотность
вероятности
через характеристическую
функцию
 .
Это преобразование
имеет вид
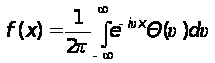 . (46.3)
Соотношения (46.2) и (46.3) образуют пару преобразований Фурье.
Для
дискретной
случайной
величины
,
принимающей
значения
 с вероятностями
 характеристическая
функция, как
следует из
(46.1), имеет вид
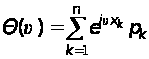 . (46.4)
Характеристическая
функция является
полной вероятностной
характеристикой
случайной
величины, также
как и функция
распределения
 или плотность
вероятности
.
Смысл введения
характеристической
функции в теории
вероятности
состоит в том,
что имеется
класс задач,
которые относительно
просто решаются
с применением
преобразования
Фурье от плотности
вероятности.
Роль этого
преобразования
оказалась столь
велика, что в
теории появился
специальный
термин «характеристическая
функция» для
обозначения
этого преобразования.
Основные свойства характеристической функции
Рассмотрим
свойства функции
 для непрерывной
случайной
величины. Для
дискретной
величины эти
свойства доказываются
аналогично.
1). В общем случае характеристическая функция (46.2) является комплексной. Ее вещественная часть
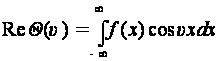 (47.1)
-
является
 -
преобразованием
от плотности
вероятности,
и мнимая часть
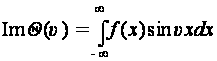 (47.2)
-
является
 -
преобразованием
от
 .
Если
- четная функция,
то
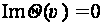 ,
тогда характеристическая
функция
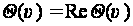 и является
вещественной
и четной функцией.
2).
 .
Это свойство
следует из
(46.2) и условия
нормировки
для плотности:
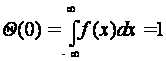 . (47.3)
3).
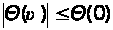 - функция
 имеет глобальный
максимум в
точке
 .
Доказательство
следует из
(46.2):
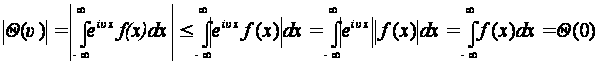 .
4).
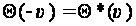
5).
Характеристическая
функция непрерывна.
Для доказательства
рассмотрим
приращение
 аргумента
функции
 ,
такое, что
 ,
где
 - положительное
число. Тогда
имеет место
следующая
цепочка преобразований:
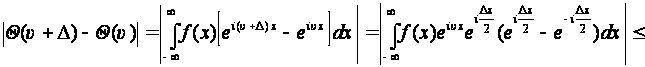
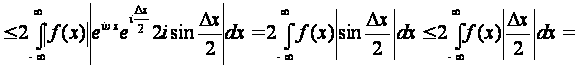
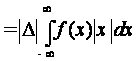 . (47.4)
Пусть
 и число
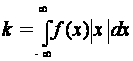 , (47.5)
тогда из (47.4) следует
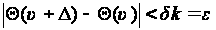 . (47.6)
Таким
образом, выполняется
определение
непрерывности
функции
:
для любого
 можно выбрать
положительное
 ,
что из условия
 следует
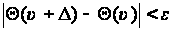 .
Примеры вычисления характеристической функции
48.1.
Пусть
- случайная
величина с
характеристической
функцией
 .
Найти характеристическую
функцию
 случайной
величины
 ,
(48.1)
где
 -
числа. По определению
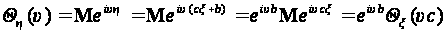 . (48.2)
48.2.
Найти характеристическую
функцию
гауссовой
случайной
величины
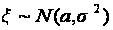 .
По формуле
(46.2)
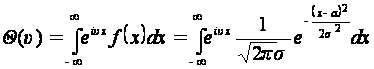 . (48.3)
Выполним
замену переменной
интегрирования
 на переменную
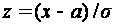 ,
тогда
 и
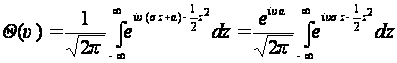 . (48.4)
Показатель в подынтегральном выражении преобразуем следующим образом:
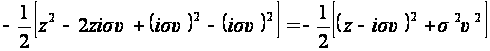 .
Подстановка этого результата в (48.4) приводит к выражению
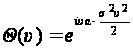 . (48.5)
Отсюда
следует, что
характеристическая
функция гауссовой
случайной
величины
при
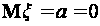 является вещественной
и четной функцией.
Моменты, кумулянты и характеристическая функция
49.1.
Вычислим производную
порядка
 характеристической
функции (46.1) при
 :
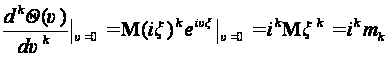 , (49.1)
где
 - начальный
момент
порядка случайной
величины
.
Пусть существуют
все моменты
 ,
 ,
тогда существуют
производные
(49.1) характеристической
функции при
.
Поэтому функцию
можно разложить
в ряд Тейлора
около точки
:
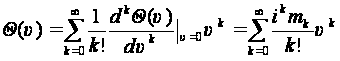 . (49.2)
Отметим,
что здесь первое
слагаемое
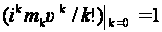 .
Выражение
(49.2) называют
иногда разложением
характеристической
функции по
моментам, имея
ввиду тот факт,
что коэффициенты
при
 определяются
начальными
моментами
.
Для
непрерывной
случайной
величины с
плотностью
вероятности
соотношение
(49.1) можно представить
в виде:
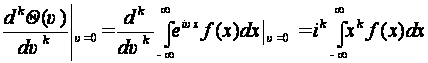 .
(49.3)
Таким
образом, существование
производной
порядка
характеристической
функции при
(или начального
момента
)
определяется
поведением
плотности
вероятности
при
 ,
от которого
зависит существование
интеграла
(49.3).
49.2. Функция
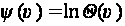 (49.4)
называется
кумулянтной
функцией случайной
величины
.
Кумулянтная
функция является
полной вероятностной
характеристикой
случайной
величины, также,
как и
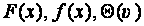 .
Смысл введения
кумулянтной
фукнции заключается
в том, что эта
функция зачастую
оказывается
наиболее простой
среди полных
вероятностных
характеристик,
т.е. среди
 .
Например, для
гауссовой
случайной
величины из
(48.5) следует
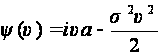 . (49.5)
Кумулянтную функцию можно представить рядом, аналогично соотношению (49.2) для характеристической функции:
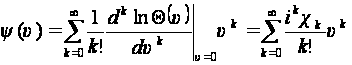 ,
(49.6)
где число
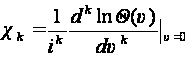 (49.7)
называется
кумулянтом
порядка случайной
величины
.
Из (49.7) следует
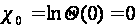 ,
поэтому суммирование
в (49.6) можно начинать
с
 ,
а поскольку
 для любой случайной
величины, то
 не является
характеристикой
случайной
величины.
Вычислим кумулянты для гауссовой случайной величины. Из (49.7), (49.5)
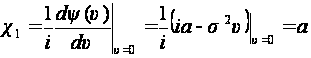 ,
(49.8)
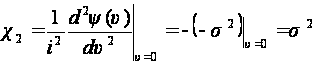 . (49.9)
Для
 производная
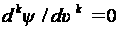 ,
следовательно,
гауссова случайная
величина имеет
только два
кумулянта
