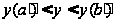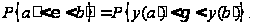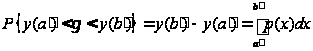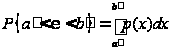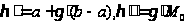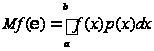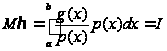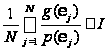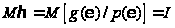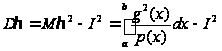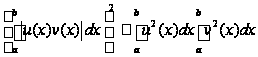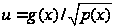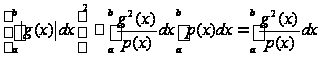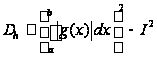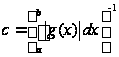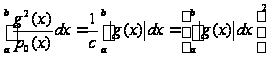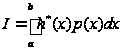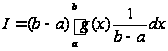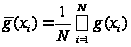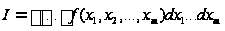Xreferat.com » Рефераты по математике » Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

loading="lazy" src="http://xreferat.ru/image/54/1306488136_69.gif" alt="Сущность метода Монте-Карло и моделирование случайных величин" width="89" height="28" align="BOTTOM" border="0" />


то эта последовательность обязательно периодическая. Впрочем, для наиболее распространённых псевдослучайных чисел период столь велик, что превосходит любые практические потребности. Подавляющее большинство расчётов по методу Монте-Карло осуществляется с использованием псевдослучайных чисел.

Значения любой случайной величины можно получить путём преобразования значений одной какой-либо случайной величины. Обычно роль такой случайной величины играет случайная величина Сущность метода Монте-Карло и моделирование случайных величин, равномерно распределённая в Сущность метода Монте-Карло и моделирование случайных величин. Процесс нахождения значения какой-либо случайной величины Сущность метода Монте-Карло и моделирование случайных величин путём преобразования одного или нескольких значений Сущность метода Монте-Карло и моделирование случайных величин называется разыгрыванием случайной величины Сущность метода Монте-Карло и моделирование случайных величин.

Допустим, что необходимо получать значения случайной величины Сущность метода Монте-Карло и моделирование случайных величин, распределённой в интервале Сущность метода Монте-Карло и моделирование случайных величин, с плотностью Сущность метода Монте-Карло и моделирование случайных величин. Докажем, что значения Сущность метода Монте-Карло и моделирование случайных величинможно находить из уравнения


Сущность метода Монте-Карло и моделирование случайных величин (1.10)


т.е. выбрав очередное значение Сущность метода Монте-Карло и моделирование случайных величин, надо решить уравнение (1.10) и найти очередное значение Сущность метода Монте-Карло и моделирование случайных величин.

Для доказательства рассмотрим функцию


Сущность метода Монте-Карло и моделирование случайных величин.


Из общих свойств плотности (1.2), (1.3) следует, что
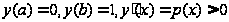

Сущность метода Монте-Карло и моделирование случайных величин


Значит, функция Сущность метода Монте-Карло и моделирование случайных величин монотонно возрастает от 0 до 1, и любая прямая Сущность метода Монте-Карло и моделирование случайных величин, где Сущность метода Монте-Карло и моделирование случайных величин, пересекает график Сущность метода Монте-Карло и моделирование случайных величин в одной единственной точке, абсциссу которой мы и принимаем за Сущность метода Монте-Карло и моделирование случайных величин. Таким образом, уравнение (1.10) всегда имеет одно и только одно решение.

Выберем теперь произвольный интервал Сущность метода Монте-Карло и моделирование случайных величин, содержащийся внутри Сущность метода Монте-Карло и моделирование случайных величин. Точкам этого интервала Сущность метода Монте-Карло и моделирование случайных величин отвечают ординаты кривой Сущность метода Монте-Карло и моделирование случайных величин, удовлетворяющие неравенству Сущность метода Монте-Карло и моделирование случайных величин.

Поэтому, если Сущность метода Монте-Карло и моделирование случайных величин принадлежит интервалу Сущность метода Монте-Карло и моделирование случайных величин, то Сущность метода Монте-Карло и моделирование случайных величин принадлежит интервалу Сущность метода Монте-Карло и моделирование случайных величин, и наоборот. Значит Сущность метода Монте-Карло и моделирование случайных величин

Так как Сущность метода Монте-Карло и моделирование случайных величин равномерно распределена в Сущность метода Монте-Карло и моделирование случайных величин, то


Сущность метода Монте-Карло и моделирование случайных величин,


итак


Сущность метода Монте-Карло и моделирование случайных величин,


а это и означает, что случайная величина Сущность метода Монте-Карло и моделирование случайных величин, являющаяся корнем уравнения (1.10), имеет плотность вероятностей Сущность метода Монте-Карло и моделирование случайных величин.

Может оказаться, что разрешить уравнение (1.10) относительно Сущность метода Монте-Карло и моделирование случайных величин трудно, например, в случаях, когда интеграл от Сущность метода Монте-Карло и моделирование случайных величин не выражается через элементарные функции или когда плотность Сущность метода Монте-Карло и моделирование случайных величин задана графически. Предположим, что случайная величина Сущность метода Монте-Карло и моделирование случайных величин определена на конечном интервале Сущность метода Монте-Карло и моделирование случайных величин и плотность её ограничена Сущность метода Монте-Карло и моделирование случайных величин.

Разыгрывать значение Сущность метода Монте-Карло и моделирование случайных величин можно следующим образом:

1) выбираются два значения Сущность метода Монте-Карло и моделирование случайных величини Сущность метода Монте-Карло и моделирование случайных величин случайной величины Сущность метода Монте-Карло и моделирование случайных величин и строится случайная точка Сущность метода Монте-Карло и моделирование случайных величин с координатами


Сущность метода Монте-Карло и моделирование случайных величин


2) если точка Сущность метода Монте-Карло и моделирование случайных величин лежит под кривой Сущность метода Монте-Карло и моделирование случайных величин, то полагаем Сущность метода Монте-Карло и моделирование случайных величин, если же точка Сущность метода Монте-Карло и моделирование случайных величин лежит над кривой Сущность метода Монте-Карло и моделирование случайных величин, то пара Сущность метода Монте-Карло и моделирование случайных величинотбрасывается и выбирается новое значение.


1.2 Вычисление интегралов


Рассмотрим функцию Сущность метода Монте-Карло и моделирование случайных величин, заданную на интервале Сущность метода Монте-Карло и моделирование случайных величин, требуется приближенно вычислить интеграл


Сущность метода Монте-Карло и моделирование случайных величин (2.1)


Этот интеграл может быть несобственным, но абсолютно сходящимся.

Выберем произвольную плотность распределения Сущность метода Монте-Карло и моделирование случайных величин, определённую на интервале Сущность метода Монте-Карло и моделирование случайных величин. Наряду со случайной величиной Сущность метода Монте-Карло и моделирование случайных величин, определённой в интервале Сущность метода Монте-Карло и моделирование случайных величин с плотностью Сущность метода Монте-Карло и моделирование случайных величин, необходимо определить случайную величину


Сущность метода Монте-Карло и моделирование случайных величин


Согласно соотношению Сущность метода Монте-Карло и моделирование случайных величин получим


Сущность метода Монте-Карло и моделирование случайных величин


Рассмотрим теперь Сущность метода Монте-Карло и моделирование случайных величин одинаковых независимых случайных величин Сущность метода Монте-Карло и моделирование случайных величин и применим к их сумме центральную предельную теорему. Формула (1.7) в этом случае запишется так:
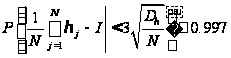

Сущность метода Монте-Карло и моделирование случайных величин


Последнее соотношение означает, что если выбирать Сущность метода Монте-Карло и моделирование случайных величин значений Сущность метода Монте-Карло и моделирование случайных величин, то при достаточно большом Сущность метода Монте-Карло и моделирование случайных величин


Сущность метода Монте-Карло и моделирование случайных величин (2.2)


Оно показывает также, что с очень большой вероятностью погрешность приближения (2.2) не превосходит Сущность метода Монте-Карло и моделирование случайных величин.

Для расчёта интеграла (2.1) можно использовать любую случайную величину Сущность метода Монте-Карло и моделирование случайных величин. Определённую в интервале Сущность метода Монте-Карло и моделирование случайных величин с плотностью Сущность метода Монте-Карло и моделирование случайных величин. В любом случае Сущность метода Монте-Карло и моделирование случайных величин. Однако дисперсия Сущность метода Монте-Карло и моделирование случайных величин, а с ней и оценка погрешности формулы (2.2) зависят от того, какая величина Сущность метода Монте-Карло и моделирование случайных величиниспользуется, так как


Сущность метода Монте-Карло и моделирование случайных величин (2.3)


Докажем, что это выражение будет минимальным тогда, когда Сущность метода Монте-Карло и моделирование случайных величин пропорциональна Сущность метода Монте-Карло и моделирование случайных величин.

Для этого воспользуемся неравенством

Сущность метода Монте-Карло и моделирование случайных величин, в которым положим Сущность метода Монте-Карло и моделирование случайных величин, Сущность метода Монте-Карло и моделирование случайных величин. Получим неравенство


Сущность метода Монте-Карло и моделирование случайных величинСущность метода Монте-Карло и моделирование случайных величин (2.4)


Из (2.3), (2.4) следует, что


Сущность метода Монте-Карло и моделирование случайных величин (2.5)


Остается доказать, что нижняя граница дисперсии (2.5) реализуется при выборе плотности Сущность метода Монте-Карло и моделирование случайных величин. Так как
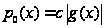

Сущность метода Монте-Карло и моделирование случайных величин.


Следовательно,


Сущность метода Монте-Карло и моделирование случайных величин,


и правая часть (2.3) обращается в правую часть (2.5)

Использовать плотность Сущность метода Монте-Карло и моделирование случайных величин для расчёта практически невозможно, так как для этого нужно знать значение интеграла Сущность метода Монте-Карло и моделирование случайных величин. А его вычисление представляет собой задачу, равноценную задаче о вычислении интеграла (2.1). Поэтому ограничиваются следующей рекомендацией: желательно, чтобы плотность Сущность метода Монте-Карло и моделирование случайных величин была пропорциональна Сущность метода Монте-Карло и моделирование случайных величин.

Конечно, выбирать очень сложные Сущность метода Монте-Карло и моделирование случайных величин нельзя, так как процедуры разыгрывания Сущность метода Монте-Карло и моделирование случайных величин станет очень трудоёмкой. Оценку (2.2) с плотностью Сущность метода Монте-Карло и моделирование случайных величин, сходной Сущность метода Монте-Карло и моделирование случайных величин, называют существенной выборкой.

Также если стоит задача вычислить интеграл (2.1), преобразуем его к виду
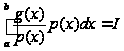

Сущность метода Монте-Карло и моделирование случайных величин (2.6)


Если теперь обозначить Сущность метода Монте-Карло и моделирование случайных величин (2.7)


То интеграл принимает вид


Сущность метода Монте-Карло и моделирование случайных величин (2.8)


и может быть вычислен при помощи метода статистических испытаний.

В частном случае, если Сущность метода Монте-Карло и моделирование случайных величин и Сущность метода Монте-Карло и моделирование случайных величинконечны или их можно считать конечными приближенно, в качестве Сущность метода Монте-Карло и моделирование случайных величин целесообразно выбрать равномерный закон распределения.

Как известно, плотность вероятности равномерного закона распределения в интервале Сущность метода Монте-Карло и моделирование случайных величин равна:


Сущность метода Монте-Карло и моделирование случайных величин (2.9)

Подставим в интеграл (2.6) значение Сущность метода Монте-Карло и моделирование случайных величин из формулы (2.9) и получим:


Сущность метода Монте-Карло и моделирование случайных величин (2.10)


и рассмотрим процедуру вычисления:

из множества равномерно распределённых случайных чисел выбирается Сущность метода Монте-Карло и моделирование случайных величин. Для каждого значения Сущность метода Монте-Карло и моделирование случайных величин вычисляется Сущность метода Монте-Карло и моделирование случайных величин, затем вычисляется среднее значение


Сущность метода Монте-Карло и моделирование случайных величин (2.11)


функции Сущность метода Монте-Карло и моделирование случайных величин на интервале Сущность метода Монте-Карло и моделирование случайных величин

Таким образом, величина интеграла (2.10) может быть представлена в виде следующей формулы
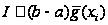

Сущность метода Монте-Карло и моделирование случайных величин (2.12)


Рассмотренный частный случай находит широкое применение интегралов методом статистического моделирования в силу того, что границы области определения могут быть легко приведены к пределам интегрирования Сущность метода Монте-Карло и моделирование случайных величин


1.3 Вычисление кратных интегралов


Обычно при вычислении кратных интегралов методом Монте-Карло используют один из двух способов.

Первый способ.

Пусть требуется вычислить Сущность метода Монте-Карло и моделирование случайных величинкратный интеграл


Сущность метода Монте-Карло и моделирование случайных величин (3.1)


по области G, лежащей в Сущность метода Монте-Карло и моделирование случайных величинмерном единичном кубе


Сущность метода Монте-Карло и моделирование случайных величин Сущность метода Монте-Карло и моделирование случайных величин

Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Подробнее

Поможем написать работу на аналогичную тему

Получить выполненную работу или консультацию специалиста по вашему учебному проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.

Похожие рефераты: