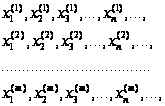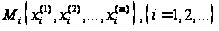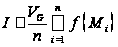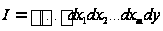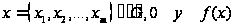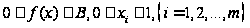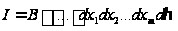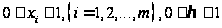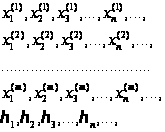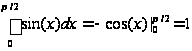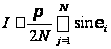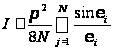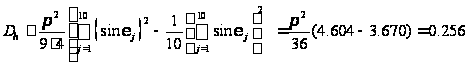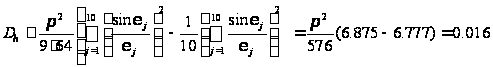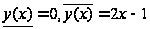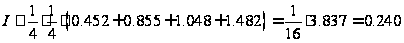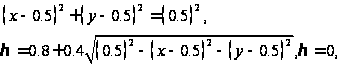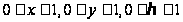Xreferat.com » Рефераты по математике » Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

border="0" />


Выберем Сущность метода Монте-Карло и моделирование случайных величин равномерно распределённых на отрезке Сущность метода Монте-Карло и моделирование случайных величин последовательностей случайных чисел


Сущность метода Монте-Карло и моделирование случайных величин

Тогда точки Сущность метода Монте-Карло и моделирование случайных величинможно рассматривать как случайные, равномерно распределённые в Сущность метода Монте-Карло и моделирование случайных величинмерном единичном кубе.

Пусть из общего числа Сущность метода Монте-Карло и моделирование случайных величин случайных точек Сущность метода Монте-Карло и моделирование случайных величин точек попали в область G, остальные Сущность метода Монте-Карло и моделирование случайных величин оказались вне G. Тогда при достаточно большом Сущность метода Монте-Карло и моделирование случайных величин имеет место приближенная формула:


Сущность метода Монте-Карло и моделирование случайных величин (3.2)


где под Сущность метода Монте-Карло и моделирование случайных величин понимается Сущность метода Монте-Карло и моделирование случайных величинмерный объём области интегрирования. Если вычисление объёма Сущность метода Монте-Карло и моделирование случайных величин затруднительно, то можно принять Сущность метода Монте-Карло и моделирование случайных величин, и для приближенного вычисления интеграла получим:
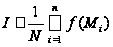

Сущность метода Монте-Карло и моделирование случайных величин (3.3)


Указанный способ можно применить к вычислению кратных интегралов и для произвольной области Сущность метода Монте-Карло и моделирование случайных величин, если существует такая замена переменных, при которой новая область интегрирования будет заключена в Сущность метода Монте-Карло и моделирование случайных величинмерном единичном кубе.

Второй способ.

Если функция Сущность метода Монте-Карло и моделирование случайных величин, то интеграл (3.1) можно рассматривать как объём тела в Сущность метода Монте-Карло и моделирование случайных величинмерном пространстве, т.е.
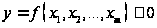

Сущность метода Монте-Карло и моделирование случайных величин (3.5)


где область интегрирования Сущность метода Монте-Карло и моделирование случайных величин определяется условиями Сущность метода Монте-Карло и моделирование случайных величин

Если в области Сущность метода Монте-Карло и моделирование случайных величин Сущность метода Монте-Карло и моделирование случайных величин, то введя новую переменную Сущность метода Монте-Карло и моделирование случайных величин, получим

Сущность метода Монте-Карло и моделирование случайных величин


где область Сущность метода Монте-Карло и моделирование случайных величин лежит в единичном Сущность метода Монте-Карло и моделирование случайных величинмерном кубе Сущность метода Монте-Карло и моделирование случайных величин

Возьмём Сущность метода Монте-Карло и моделирование случайных величин равномерно распределенных на отрезке Сущность метода Монте-Карло и моделирование случайных величин случайных последовательностей


Сущность метода Монте-Карло и моделирование случайных величин


Составим соответствующую последовательность случайных точек Сущность метода Монте-Карло и моделирование случайных величин
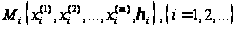
Пусть из общего числа Сущность метода Монте-Карло и моделирование случайных величинслучайных точек Сущность метода Монте-Карло и моделирование случайных величин точек принадлежат объёму Сущность метода Монте-Карло и моделирование случайных величин, тогда имеет место приближенная формула


Сущность метода Монте-Карло и моделирование случайных величин (3.6)


2. Практическая часть


2.1 Пример 1


Вычислим приближенно интеграл Сущность метода Монте-Карло и моделирование случайных величин
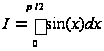
Точное значение его известно: Сущность метода Монте-Карло и моделирование случайных величин

Используем для вычисления две различные случайные величины Сущность метода Монте-Карло и моделирование случайных величин, с постоянной плотностью Сущность метода Монте-Карло и моделирование случайных величин (т.е. Сущность метода Монте-Карло и моделирование случайных величинравномерна распределена в интервале Сущность метода Монте-Карло и моделирование случайных величин) и с линейной плотностью Сущность метода Монте-Карло и моделирование случайных величин.Линейная плотность более соответствует рекомендации о пропорциональности Сущность метода Монте-Карло и моделирование случайных величин и Сущность метода Монте-Карло и моделирование случайных величин. Поэтому следует ожидать, что второй способ вычисления даст лучший результат.

1) Пусть Сущность метода Монте-Карло и моделирование случайных величин, формула для разыгрывания Сущность метода Монте-Карло и моделирование случайных величинимеет вид Сущность метода Монте-Карло и моделирование случайных величин. А формула (2.2) примет вид Сущность метода Монте-Карло и моделирование случайных величин.

Пусть Сущность метода Монте-Карло и моделирование случайных величин. В качестве значений Сущность метода Монте-Карло и моделирование случайных величин используем тройки чисел из табл. 1 (см. приложение), умноженные на 0.001. Промежуточные результаты сведены в табл. 2.1. Результат расчёта Сущность метода Монте-Карло и моделирование случайных величин


Таблица 2.1

Сущность метода Монте-Карло и моделирование случайных величин

1 2 3 4 5 6 7 8 9 10

Сущность метода Монте-Карло и моделирование случайных величин

0.865 0.159 0.079 0.566 0.155 0.664 0.345 0.655 0.812 0.332

Сущность метода Монте-Карло и моделирование случайных величин

1.359 0.250 0.124 0.889 0.243 1.043 0.542 1.029 1.275 0.521

Сущность метода Монте-Карло и моделирование случайных величин

0.978 0.247 0.124 0.776 0.241 0.864 0.516 0.857 0.957 0.498

2) пусть теперь Сущность метода Монте-Карло и моделирование случайных величин. Для разыгрывания Сущность метода Монте-Карло и моделирование случайных величин используем формулу


Сущность метода Монте-Карло и моделирование случайных величин,


откуда получаем


Сущность метода Монте-Карло и моделирование случайных величин


формула (2.2) имеет вид


Сущность метода Монте-Карло и моделирование случайных величин


Пусть Сущность метода Монте-Карло и моделирование случайных величин. Числа выберем те же, что и в случае 1. Промежуточные результаты сведены в табл. 2.2. Результат расчёта Сущность метода Монте-Карло и моделирование случайных величин


Таблица 2.2

Сущность метода Монте-Карло и моделирование случайных величин

1 2 3 4 5 6 7 8 9 10

Сущность метода Монте-Карло и моделирование случайных величин

0.865 0.159 0.079 0.566 0.155 0.664 0.345 0.655 0.812 0.332

Сущность метода Монте-Карло и моделирование случайных величин

1.461 0.626 0.442 1.182 0.618 1.280 0.923 1.271 1.415 0.905

Сущность метода Монте-Карло и моделирование случайных величин

0.680 0.936 0.968 0.783 0.937 0.748 0.863 0.751 0.698 0.868

Как и ожидалось, второй способ вычислений дал более точный результат.

3) По значениям, приведённым в таблицах (2.1) и (2.2) можно приближенно сосчитать дисперсии Сущность метода Монте-Карло и моделирование случайных величин для обоих методов расчёта:

для 1:


Сущность метода Монте-Карло и моделирование случайных величин

для 2:


Сущность метода Монте-Карло и моделирование случайных величин


Несмотря на то, что значение Сущность метода Монте-Карло и моделирование случайных величин невелико и приближенная нормальность оценки (2.2) не гарантирована, вычислим для обоих методов величины Сущность метода Монте-Карло и моделирование случайных величин. Получим значения 0.103 и 0.027. Также фактические абсолютные погрешности при расчёте Сущность метода Монте-Карло и моделирование случайных величин, равные 0.048 и 0.016, – величины того же порядка. Точные же значения Сущность метода Монте-Карло и моделирование случайных величин в рассмотренном примере равны 0.233 и 0.0166. Таким образом, и при оценке дисперсий метод 2 оказался точнее метода 1.


2.2 Пример 2


Рассмотрим пример:

Требуется вычислить интеграл
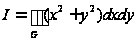

Сущность метода Монте-Карло и моделирование случайных величин (3.4)


где область G задаётся следующими неравенствами: Сущность метода Монте-Карло и моделирование случайных величин
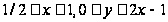
Область интегрирования принадлежит единичному квадрату Сущность метода Монте-Карло и моделирование случайных величин. Для вычисления интеграла воспользуемся таблицей случайных чисел (см. приложение), при этом каждые два последовательных числа из этой таблицы примем за координаты случайной точки Сущность метода Монте-Карло и моделирование случайных величин.
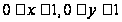
Записываем координаты Сущность метода Монте-Карло и моделирование случайных величини Сущность метода Монте-Карло и моделирование случайных величин случайных точек в табл. 3.1, округляя до 3 знаков после запятой, и выбираем те из них, которые принадлежат области интегрирования.

Заполним табл. 3.1 по правилу:

1) Среди всех значений Сущность метода Монте-Карло и моделирование случайных величин выделяем те, которые заключены между Сущность метода Монте-Карло и моделирование случайных величин и Сущность метода Монте-Карло и моделирование случайных величин.Для этих значений полагаем Сущность метода Монте-Карло и моделирование случайных величин, для всех остальных Сущность метода Монте-Карло и моделирование случайных величин

2) Среди всех значений Сущность метода Монте-Карло и моделирование случайных величин. Соответствующих выделенным Сущность метода Монте-Карло и моделирование случайных величин, выбираем те, которые заключены между Сущность метода Монте-Карло и моделирование случайных величин

Для этих значений полагаем Сущность метода Монте-Карло и моделирование случайных величин, для всех остальных Сущность метода Монте-Карло и моделирование случайных величин


Таблица 3.1

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

Сущность метода Монте-Карло и моделирование случайных величин

0.577 0.500 1.000 1 0.716 0 0.154 0 0
0.737 0.500 1.000 1 0.701 0 0.474 0 0
0.170 0.500 1.000 0 0.533


0
0.432 0.500 1.000 0 0.263


0
0.059 0.500 1.000 0 0.663


0
0.355 0.500 1.000 0 0.094


0
0.303 0.500 1.000 0 0.552


0
0.640 0.500 1.000 1 0.205 0 0.280 1 1 0.452
0.002 0.500 1.000 0 0.557


0
0.870 0.500 1.000 1 0.323 0 0.740 1 1 0.855
0.116 0.500 1.000 0 0.930


0
0.930 0.500 1.000 1 0.428 0 0.860 1 1 1.048
0.529 0.500 1.000 1 0.095 0 0.058 0 0
0.996 0.500 1.000 1 0.700 0 0.992 1 1 1.482
0.313 0.500 1.000 0 0.270


0
0.653 0.500 1.000 1 0.934 0 0.306 0 0
0.058 0.500 1.000 0 0.003


0
0.882 0.500 1.000 1 0.986 0 0.764 0 0
0.521 0.500 1.000 1 0.918 0 0.042 0 0
0.071 0.500 1.000 0 0.139


0
всего 4 3.837

3) Вычисляем Сущность метода Монте-Карло и моделирование случайных величин. Области тнтегрирования принадлежат только те точки, для которых Сущность метода Монте-Карло и моделирование случайных величин. В примере Сущность метода Монте-Карло и моделирование случайных величин

4) Вычисляем значения подынтегральной функции в полученных точках.

После заполнения табл. 3.1 вычисляем площадь области интегрирования Сущность метода Монте-Карло и моделирование случайных величин и по формуле (3.2) находим Сущность метода Монте-Карло и моделирование случайных величин
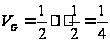
Для сравнения приведём точное значение интеграла Сущность метода Монте-Карло и моделирование случайных величин
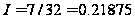
Результат имеет сравнительно небольшую точность потому, что число точек Сущность метода Монте-Карло и моделирование случайных величин недостаточно велико.


2.3 Пример 3


Рассмотрим пример: найдём приближенно объём, ограниченный поверхностями
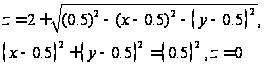

Сущность метода Монте-Карло и моделирование случайных величин


Искомый объём численно равен величине интеграла


Сущность метода Монте-Карло и моделирование случайных величин (3.7)


Так как в области V Сущность метода Монте-Карло и моделирование случайных величин, вводим новую переменную Сущность метода Монте-Карло и моделирование случайных величин, в результате чего интеграл (3.7) переходит в интеграл
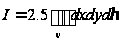

Сущность метода Монте-Карло и моделирование случайных величин (3.8)


где Сущность метода Монте-Карло и моделирование случайных величинобласть, ограниченная поверхностями


Сущность метода Монте-Карло и моделирование случайных величин


т.е. Сущность метода Монте-Карло и моделирование случайных величин принадлежит единичному кубу Сущность метода Монте-Карло и моделирование случайных величин.

Берём теперь три равномерно распределенные на отрезке Сущность метода Монте-Карло и моделирование случайных величин последовательности случайных чисел и записываем их в качестве координат Сущность метода Монте-Карло и моделирование случайных величин случайных точек в табл. 3.2. Затем проверяем, какие из этих точек принадлежат области Сущность метода Монте-Карло и моделирование случайных величин

Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Подробнее

Поможем написать работу на аналогичную тему

Получить выполненную работу или консультацию специалиста по вашему учебному проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.

Похожие рефераты: