Теория вероятностей и математическая статистика
 ,
где
 и к представлению
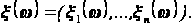 Частная вероятностная
функция
 и частная функция
распределения
 каждой
 той
компоненты
 определяется
по вероятностной
функции P
и функции
распределения
 векторной
случайной
величины
 .
Понятие
независимости
случайных
величин – одно
из важнейших
понятий теории
вероятностей.
Оно вводится
как понятие
независимости
компонент
векторной
случайной
величины
.
Компоненты
 называются
независимыми,
если для любого
множества
 ,
принадлежащего
 ,
вероятность
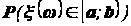 равна произведению
вероятностей
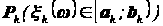 ,
 ,
где
 - проекция множества
на
 .
Рассматриваются
три формы критерия
независимости
случайных
величин. Показывается,
что по распределению
вероятностей
вектора всегда
можно найти
распределения
вероятностей
его компонент,
а по распределениям
вероятностей
компонент не
всегда можно
построить
распределение
вероятностей
исходного
вектора.
Модуль 4.Числовые характеристики случайных величин и векторов
Цель модуля: На основе расширения понятия интеграла как интеграла от непрерывной функции по вероятностной мере определить понятия числовых характеристик. Показать на основе механической и геометрической интерпретации распределения вероятностной меры вероятностный смысл числовых характеристик. Научиться вычислять значения числовых характеристик и понимать их роль в изучении особенностей законов распределения случайных величин.
Использование
определения
интеграла
Римана-Стилтьеса
от непрерывной
функции
 по вероятностной
функции P
позволяет в
единой форме
и независимо
от типа случайной
величины
,
определять:
а) законы распределения функций случайных величин;
б) значения различных числовых характеристик случайных величин.
И в определении
интеграла
Римана, и в
определении
интеграла
Римана-Стилтьеса
область Q W,
по которой
производится
интегрирование,
разбивается
на отрезки

 В определении
интеграла
Римана при
составлении
интегральных
сумм Дарбу
используется
мера Лебега
– длина этих
отрезков:
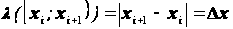 .
В определении
интеграла
Римана-Стилтьеса
при составлении
интегральных
сумм, аналогичных
суммам Дарбу,
используется
вероятностная
мера этих отрезков:
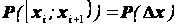 .
В зависимости
от типа вероятностной
функции P
интеграл
Римана-Стилтьеса
есть или сумма
числового ряда,
или определённый
интеграл Римана.
Закон распределения
случайной
величины, записанный
в одной из его
форм с помощью
вероятностной
функции P
или с помощью
функции распределения
 ,
даёт нам всю
информацию
об исследуемой
случайной
величине
.
Числовые
характеристики
дают меньше
информации
о характере
распределения
возможных
значений случайной
величины
,
но в них аккумулированы
наиболее характерные
её свойства,
которые позволяют
нам судить о
некоторых
важнейших
особенностях
случайной
величины. Такими
характеристиками
являются начальные
и центральные
моменты случайной
величины, а так
же – функции
от них.
Наиболее употребительными числовыми характеристиками являются математическое ожидание – среднее значение случайной величины и дисперсия – мера рассеяния, разброса значений случайной величины около её математического ожидания.
Знание числовых значений математического ожидания и дисперсии служит задаче формулирования выводов о случайной величине и первичного представления о характере распределения её возможных значений.
При исследовании многомерной случайной величины, помимо математических ожиданий и дисперсий её компонент, рассматриваются ковариационные моменты, показывающие наличие и силу статистической связи между компонентами. Если статистические связи между компонентами имеют линейный характер, то в качестве оценки силы этой связи используется коэффициент линейной корреляции.
Функция регрессии, какого бы вида она ни была, описывает изменение значений условных математических ожиданий одной из компонент случайного вектора при изменении другой компоненты. То есть функция регрессии описывает изменение средних значений одной из случайных величин, когда другая случайная величина изменяется в области своих возможных значений.
Модуль 5. Классическая предельная проблема теории вероятностей
Цель модуля: Показать, что решение многих практических задач (в математике и механике, экономике и финансах, физике и химии, биологии и геологии и т.п.) базируется на основе знания законов распределения случайных величин, являющихся суммами большого числа независимых случайных величин – факторов. Знание результатов решения классической предельной проблемы позволит принимать план действий и делать обоснованные выводы при решении задач математической статистики.
В предельной
проблеме теории
вероятностей
изучаются
законы распределения
случайных
величин, являющиеся
суммами случайных
величин:
 ,
когда число
слагаемых
неограниченно
возрастает
 .
Проблема называется
классической
потому, что мы
рассматриваем
последовательности
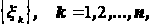 только таких
случайных
величин, у которых
существует
конечный начальный
момент второго
порядка, то
есть
 .
Придерживаясь
исторического
аспекта в изложении
предельной
проблемы, сначала
рассматриваем
случайную
величину, имеющую
биномиальное
распределение
вероятностей
 .
1) Если проводится большое число повторных независимых испытаний (n – велико), то решение практических задач проводится путём применения локальной и интегральной теорем Муавра-Лапласа, согласно которым:
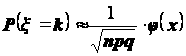 ,
где
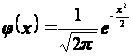 ,
где
 .
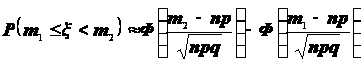 ,
где
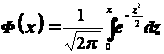 .
Суть этих
теорем состоит
в том, что при
больших значениях
n биномиальное
распределение
вероятностей
хорошо аппроксимируется
нормальным
распределением
N .
Причём с увеличением
n точность
аппроксимации
возрастает.
То есть из
интегральной
теоремы Муавра-Лапласа
следует, что
для функции
распределения
случайной
величины
 будет справедливо:
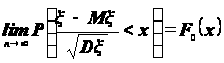 ,
где
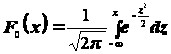 - функция распределения
нормального
закона N(0,1).
2) Случайная
величина
 есть относительная
частота наступления
события A
при проведении
n испытаний.
Теорема Бернулли
утверждает,
что при неограниченном
увеличении
числа испытаний
с вероятностью
близкой к единице,
то есть практически
достоверно,
можно утверждать,
значения
относительной
частоты будут
очень мало
отличаться
от p - вероятности
наступления
события A
в одном испытании:
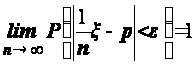 .
Суть этой теоремы состоит в том, что при неограниченном увеличении n относительная частота с вероятностью близкой к единице ведёт себя как постоянная величина p.
3) Если вероятность
p наступления
события A
в одном испытании
«очень мала»,
а проводится
большое число
испытаний то,
согласно теореме
Пуассона, хорошую
аппроксимацию
биномиального
распределения
вероятностей
возможных
значений случайной
величины можно получить,
используя
распределение
Пуассона, то
есть:
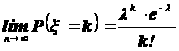 , где
 .
Случайная
величина
,,
является суммой
n независимых
бернуллиевских
случайных
величин
 ,
 ,
каждая из которых
есть результат
проведения
одного испытания,
 .
То есть:
 .
Так как
 и
 ,
то, заменив
,
интегральную
теорему Муавра-Лапласа
можно переписать
так:
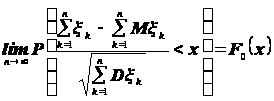 .
Случайную
величину
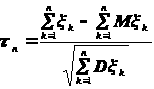 будем называть
центрированной
и нормированной
суммой.
Интегральную теорему Муавра-Лапласа можно теперь сформулировать так:
Если
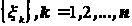 ,
последовательность
независимых,
одинаково
распределённых
бернуллиевских
случайных
величин, то,
при
 ,
последовательность
функций распределения
случайных
величин
 сходится к
функции распределения
нормального
закона N(0,1):
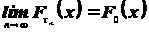 .
Аналогично теорему Бернулли можно, переписать так:
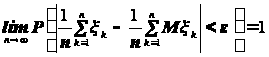 .
Если обозначить:
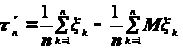 ,
то теорему
Бернулли сформулируем
так:
Если
,
последовательность
независимых,
одинаково
распределённых
бернуллиевских
случайных
величин, то,
при
,
случайная
величина
 с вероятностью
близкой к единице
принимает
значения, мало
отличающиеся
от нуля:
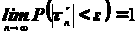 .
Обращаясь
к теореме Пуассона,
рассмотрим
«двойную»
последовательность
бернуллиевских
случайных
величин
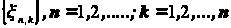 .
Для каждого
n случайные
величины
 ,
,
имеют одинаковое
распределение
 .
Вероятности
 уменьшаются
с изменением
n. Обозначим
 .
Теорема Пуассона:
Если
 ,
но так что
 ,
то, при
,
случайная
величина
 имеет распределение
вероятностей
мало отличающееся
от распределения
вероятностей
закона Пуассона,
то есть:
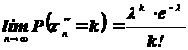 .
Суммируя
всё, можем сказать,
что для случайной
величины
,
являющейся
суммой независимых
бернуллиевских
случайных
величин
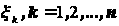 ,
в качестве
предельного
распределения
вероятностей
при
будет нормальное,
вырожденное
или пуассоновское
распределение
вероятностей.
Естественно
возникает
вопрос: «А если
снять ограничение,
состоящее в
том, что случайные
величины
- бернуллиевские?
Какие ограничения
надо наложить
на последовательность
случайных
величин
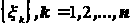 ,
чтобы их суммы
 и
в качестве
предельного
при
имели, соответственно,
нормальное,
вырожденное
и пуассоновское
распределение
вероятностей?».
Определяем
три новых понятия:
«Закон больших
чисел», «Центральная
предельная
теорема» и
«Закон малых
чисел». Знакомимся
с теоремами,
в которых на
последовательности
случайных
величин
налагаются
ограничения,
при которых:
1)
имеет распределение,
мало отличающееся
от нормального
( N(0,1));
2)
имеет распределение,
мало отличающееся
от вырожденного
( );
3)
имеет распределение,
мало отличающееся
от распределения
Пуассона ( (
 )).
Необходимо уметь объяснить практическую значимость предельных теорем для последовательностей независимых случайных величин.
Математическая статистика
Модуль 6. Первичная обработка статистических данных. Точечные оценки числовых характеристик
Цель модуля: Узнать новую терминологию, понятия и определения математической статистики. Показать приёмы и правила первичной обработки статистических данных, принципы выбора точечных оценок числовых характеристик изучаемых случайных величин.
Математическая статистика - самостоятельная математическая дисциплина, имеющая свой словарь терминов, с которым мы знакомимся, как и при изучении теории вероятностей, путём введения основных понятий и определений. Изучение свойств введённых терминов и формулирование выводов, которые делаются по результатам обработки статистических данных, проводятся путём использования основных положений теории вероятностей.
Надо всё время иметь в виду, что все объекты и построения математической статистики являются экспериментальными моделями объектов и построений, которые вводились и изучались в теории вероятностей.
Первыми основными понятиями являются понятия «генеральная совокупность» и «выборка».
Генеральная совокупность – это все объекты, обладающие интересующим нас количественным признаком. Исследуемый количественный признак – случайная величина. Каждый объект генеральной совокупности имеет определённое значение количественного признака. Это значение количественного признака является одним из возможных значений случайной величины. Наблюдая объекты генеральной совокупности, мы фиксируем возможные значения случайной величины. Частота встречаемости возможных значений случайной величины определяется законом распределения вероятностей этой случайной величины.
Однако не всегда удаётся, а иногда просто невозможно, обследовать все объекты генеральной совокупности для определения значения количественного признака, которым они обладают. Для изучения случайной величины из генеральной совокупности отбирают некоторое количество объектов и определяют значения количественного признака, которым обладают эти объекты.
Полученные
значения
количественного
признака
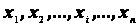 у этих объектов
будут называться
статистическими
данными или
выборкой из
генеральной
совокупности,
если они репрезентативны.
Под термином
репрезентативность
(представительность)
мы понимаем,
что полученные
данные вполне
отражают в
общих чертах
особенности
количественного
признака, которым
обладают объекты
генеральной
совокупности.
Различные методики отбора объектов из генеральной совокупности, стремятся обеспечить репрезентативность получаемых данных. Мы отмечаем, что попадание каждого объекта в выборку должно быть независимым от остальных объектов. Измерения значений количественного признака у выбранных объектов должны проводиться по одной методике, в одинаковых условиях и одним и тем же инструментом.
Если полученная
выборка
- репрезентативна,
то на её элементы
мы будем смотреть
двояко. С одной
стороны мы
элементы выборки
будем рассматривать
как набор n
чисел, являющихся
значениями
эмпирической
случайной
величины
 .
А с другой стороны
- как на n-мерный
случайный
вектор
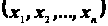 с независимыми,
одинаково
распределёнными
компонентами.
При первичной
обработке
статистических
данных строится
вариационный
ряд, являющийся,
по существу,
рядом распределения
эмпирической
случайной
величины
.
При этом мы
считаем, что
все элементы
выборки - равновозможные,
то есть
 .
Геометрическая
иллюстрация
вариационного
ряда – гистограмма
даёт наглядное
представление
о характере
распределения
вероятностей
исследуемой
случайной
величины
.
Теорема Гливенко
показывает,
что при
с вероятностью
близкой к единице
значения эмпирической
функции распределения
 будут очень
мало отличаться
от значений
теоретической
функции распределения
 исследуемой
случайной
величины
.
Случайная
величина
имеет числовые
характеристики
 и другие. Значения
этих характеристик
мы не знаем,
это – теоретические
числа. По элементам
выборки мы
должны оценить
эти теоретические
числа - дать их
точечные оценки.
Так как эмпирическая
случайная
величина
понимается
нами как статистическая
модель исследуемой
случайной
величины