Теория вероятностей и математическая статистика
 в качестве
точечных оценок
неизвестных
значений числовых
характеристик.
Так как мы приняли,
что
 ,
а эмпирическая
случайная
величина
- случайная
величина дискретного
типа, то
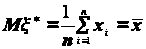 ,
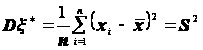 .
То есть предлагается
эмпирическое
математическое
ожидание
 - среднее арифметическое
элементов
выборки и
эмпирическую
дисперсию
 принять в качестве
точечных оценок.
Обобщая
сказанное,
теоретические
числовые
характеристики
исследуемой
случайной
величины обозначим
 ,
а соответствующие
эмпирические
числовые
характеристики,
предлагаемые
в качестве
оценок, обозначим
 .
Любая точечная
оценка
 является функцией
элементов
выборки:
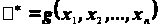 .
Элементы, попавшие
в выборку –
случайные
величины.
Следовательно,
функция
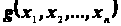 - случайная
величина. Всякую
функцию элементов
выборки будем
называть статистикой.
Но функций от элементов выборки можно придумать много. И каждую придуманную функцию можно предложить в качестве статистической оценки теоретической числовой характеристики. Возникает вопрос: «Как выбрать из множества предлагаемых точечных оценок наилучшую оценку?». Чтобы ответить на этот вопрос, мы должны сформулировать требования, исходящие из здравого смысла, и проверять выполнение этих требований к предлагаемым точечным оценкам. Та оценка, которая будет удовлетворять всем требованиям, будет наилучшей оценкой и будет принята в качестве точечной оценки неизвестного значения числовой характеристики.
Формулировки требований состоятельности, несмещённости и эффективности, предъявляемые к точечным оценкам, основаны на знании закона больших чисел и центральной предельной теоремы теории вероятностей. Логичность и справедливость этих требований не вызывает сомнений.
Рассматриваемые методы получения точечных оценок, позволяют обоснованным теорией вероятностей путём получать их и проверять выполнение сформулированных требований к ним.
Модуль 7. Интервальные оценки числовых характеристик
Цель модуля: Продолжить знакомство с приёмами первичной обработки статистических данных. Узнать три типа распределений случайных величин, которые используются при определении закона распределения различных функций статистических данных.
Кроме точечной
оценки
значения
теоретической
числовой
характеристики
 изучаемой
случайной
величины
исследователю
иногда бывает
необходимо
знать интервал
 ,
в котором с
достаточно
большой степенью
уверенности
 (0,9; 0,95; 0,999,…) может
находиться
неизвестное
значение числовой
характеристики
.
То есть, при
заданном уровне
надёжности
,
по имеющейся
выборке
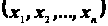 надо определить
границы интервала
 и
 так, чтобы
выполнялось
неравенство:
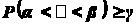 .
Вероятность
называется
доверительной
вероятностью,
а интервал
- доверительным
интервалом.
Ясно, что
границы интервала,
как функции
элементов
выборки, являются
статистиками
– случайными
величинами:
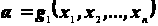 и
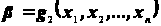 .
Значит для
определения
при заданной
доверительной
вероятности
их числовых
значений, надо
знать закон
распределения
вероятностей
этих статистик.
Наиболее
часто в математической
статистике
используются
три распределения
вероятностей:
распределение
Пирсона, распределение
Стьюдента и
распределение
Фишера-Снедекора.
Случайные
величины
 ,
 и
 ,
подчиняющиеся,
соответственно,
этим распределениям,
являются функциями
независимых
случайных
величин, имеющих
одинаковое
нормальное
распределение
N(0,1).
Применение этих трёх распределений в математической статистике основано на предположении о нормальном распределении исследуемого количественного признака, определённого на генеральной совокупности, и некоторых статистик, что, в свою очередь, обосновывается центральной предельной теоремой теории вероятностей.
Модуль8.Статистическая проверка гипотез
Цель модуля: Ознакомить студентов с одним из способов научного мышления по схеме рассуждений, называемой силлогизмом. Научить постановке задачи, практическим действиям при решении её и правилам принятия решений при статистической проверке гипотез.
Статистическая проверка гипотез осуществляется по схеме научного мышления, называемого силлогизмом.
Силлогизм – дедуктивное логическое умозаключение, состоящее из посылок и выводов.
Гипотеза – научное предположение, выдвигаемое для объяснения каких-нибудь явлений.
Исследование,
изучение
количественного
признака –
случайной
величины
 мы осуществляем,
наблюдая попавшие
в выборку возможные
значения этой
случайной
величины. Проведя
первичную
обработку
статистических
данных
,
вычислив по
этим данным
значения точечных
оценок числовых
характеристик,
мы выдвигаем
предположения
- гипотезы о
виде закона
распределения
вероятностей,
о значениях
числовых
характеристик
случайной
величины
и
т.п.
Гипотеза – научное предположение, выдвигаемое для объяснения каких-нибудь явлений.
Ту гипотезу,
которая нам
особенно важна,
или дорога,
будем называть
основной гипотезой
и обозначать
 .
Остальные
гипотезы (по
крайней мере,
должна быть
хотя бы одна
гипотеза) будем
называть
альтернативными
гипотезами
и обозначать
 .
На самом деле,
то есть в реальности,
может быть
справедлива
только основная
гипотеза
,
или одна из
альтернативных
гипотез
.
Для проверки
справедливости
основной гипотезы
подбирается
критерий проверки
гипотезы
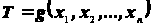 ,
являющийся
мерой расхождения
между предполагаемыми,
гипотетическими
и опытными,
полученными
по выборке,
значениями
или характеристиками
исследуемой
случайной
величины. Критерий
- функция элементов
выборки, статистика.
Следовательно,
существует
закон распределения
статистики
T:
 .
Для проверки
того, какая из
выдвинутых
гипотез справедлива,
проводится
опыт, в результате
которого получаем
выборку
.
Определив
значение критерия
 ,
мы наблюдаем
одно из двух
случайных
событий
 или
 .
Нам известно,
что если гипотеза
верна, то событие
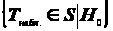 наступить не
может, то есть
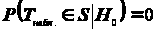 .
Если у нас
имеет место
событие
,
то мы говорим,
что гипотеза
неверна, то
есть мы её отклоняем
и принимаем
альтернативную
гипотезу.
Так как реально
мы всегда находимся
в условиях
статистически
устойчивой
случайности,
то мы понимаем,
что при верной
гипотезе
событие
может наступить,
но его вероятность
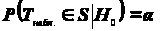 - мала. Поэтому
при принятии
решения мы
говорим: «Так
как событие
практически
невозможное,
его вероятность
- очень мала,
то гипотеза
отклоняется».
То есть мы лишь
изредка будем
ошибаться, и
вероятность
нашей ошибки
будет равна
.
Если мы в
результате
опыта мы будем
наблюдать
событие
,
то мы говорим:
« Так как произошло
событие
,
то у нас нет
оснований
отклонять
гипотезу
».
То есть гипотеза
- принимается.
Так «осторожно»
мы говорим в
этом случае
потому, что
наступление
события
есть результат
однократного
проведения
опыта. Не исключено,
что при повторных
проведениях
опытов это
событие мы
больше наблюдать
не будем.
Так как результаты
эксперимента
являются выборкой
из возможных
значений исследуемой
случайной
величины, то
нельзя считать
значения критерия
 детерминированными.
Поэтому при
принятии решений
и формулировании
выводов возможны
ошибки двух
видов. Поэтому
при выборе
критерия проверки
справедливости
гипотез экспериментатор
стремится
подобрать или
построить такой
критерий, при
котором вероятности
этих ошибок
будут по возможности
минимальными.
Такие критерии
строятся на
основании
основных положений
теории вероятностей
и, прежде всего,
классической
предельной
проблемы.
Рассматриваются
примеры построения
критериев
проверки гипотез
для некоторых
наиболее
распространённых
задач математической
статистики.
Модуль 9. Корреляционный и регрессионный анализы
Цель модуля: Научить студентов узнавать наличие статистических связей между различными случайными количественными характеристиками изучаемых объектов и явлений; оценивать силу этих статистических связей и определять функцию регрессии одной из случайных величин на другую.
В корреляционном анализе рассматриваются статистические зависимости между случайными величинами. При этом решаются две задачи. Первая – оценка силы статистической связи между случайными величинами. Вторая – определение функции, которая описывает тенденцию изменения значений одной из случайных величин при изменении значений другой случайной величины.
Если статистическая зависимость имеет линейный характер, то сила связи оценивается коэффициентом линейной корреляции. Коэффициент линейной корреляции является теоретической числовой характеристикой двумерной случайной величины. Так как при решении практических задач экспериментатор имеет в своём распоряжении только двумерную выборку возможных значений исследуемой случайной величины, то оценка силы связи осуществляется с помощью эмпирического коэффициента линейной корреляции.
Формула эмпирического коэффициента линейной корреляции получается применением метода моментов определения точечных оценок.
Для решения
второй задачи
сначала вводится
понятие условной
случайной
величины:
 и
 .
Определяются
законы распределения
вероятностей
этих условных
случайных
величин и их
условные
математические
ожидания:
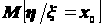 и
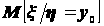 .
Условное
математическое
ожидание позволяет
естественно
ввести определение
функции регрессии
– как функции,
описывающей
изменение
значений условного
математического
ожидания одной
из случайных
величин при
изменении
значений другой
случайной
величины в
области её
возможных
значений:
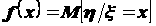 и
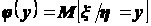 .
При выбранном виде функции регрессии вторая задача корреляционного анализа сводится к определению коэффициентов этой функции. Сначала, применяя метод наименьших квадратов, определяем статистические оценки коэффициентов функции регрессии. Коэффициенты функции регрессии, являясь статистиками, выражаются через точечные оценки числовых характеристик двумерной случайной величины. Применяя метод моментов «наоборот», записываем теоретическое уравнение функции регрессии одной случайной величины на другую.
В регрессионном анализе определяется функция регрессии случайной величины на изменение детерминированного параметра. В качестве примера рассматривается «Задача Путина В.В.» об удвоении в течение десяти лет внутреннего валового продукта Российской Федерации.
Определение остаточной дисперсии, с одной стороны, «служит» задачам корреляционного анализа, а с другой стороны, «закладывает фундамент» для решения задач методами дисперсионного анализа.
Экзаменационные вопросы
В каждом экзаменационном билете содержатся названия терминов и понятий теории вероятностей, которым надо дать определения, и два теоретических вопроса. Первый вопрос билета призван проверить знания студента из первой части курса, которая излагается в первых четырёх модулях. Во вторых вопросах билета проверяются знания классической предельной проблемы теории вероятностей и математической статистики, которые излагаются в следующих пяти модулях.
Вероятностная модель с не более чем счётным числом элементарных исходов. Пример: испытания с равновозможными исходами.
Вероятностная модель с не более чем счётным числом элементарных исходов. Пример: повторные независимые испытания.
Вероятностная модель с не более чем счётным числом элементарных исходов. Пример: испытания до первого положительного исхода.
Условная вероятность. Вероятность произведения событий. Зависимые и независимые события.
Формула полной вероятности.
Формула Байеса.
Аксиоматическое построение вероятностной модели. Аксиомы А.Н. Колмогорова.
Свойства
 вероятностной
функции.
Теорема
о непрерывности
вероятностной
функции. Импликации
 и
 .
Теорема
о непрерывности
вероятностной
функции. Импликации
 и
 .
Измеримое пространство <R,B(R)>. Борелевские множества на множестве вещественных чисел.
Измеримое пространство <Rn,B(Rn)>. Борелевские множества на плоскости.
Вероятностная функция дискретного типа на измеримых пространствах <R,B(R)> и <Rn,B(Rn)>. Примеры.
Вероятностная функция непрерывного типа на измеримых пространствах <R,B(R)> и <Rn,B(Rn)>. Примеры.
Случайная величина. Типы случайных величин. Функция распределения случайной величины.
Случайный вектор. Компоненты случайного вектора. Частные вероятностные функции и частные функции распределения.
Функция распределения. Свойства. Примеры функций распределения дискретного типа.
Функция распределения. Свойства. Примеры функций распределения непрерывного типа.
Многомерная функция распределения. Свойства. Примеры. Свойства согласованности.
Независимость компонент случайного вектора. Критерий независимости.
Математическое ожидание случайной величины. Определение. Примеры.
Математическое ожидание случайной величины. Определение. Свойства.
Дисперсия случайной величины. Определение. Примеры.
Дисперсия случайной величины. Определение. Свойства.
Функции случайных величин. Определение закона распределения функции случайной величины. Примеры.
Функция распределения суммы двух независимых случайных величин. Свёртка функций распределения.
Начальные и центральные моменты случайной величины.
Числовые характеристики случайного вектора. Ковариационный момент. Ковариационная матрица.
Коэффициент линейной корреляции. Определение. Свойства.
Характеристические функции. Определение Примеры.
Характеристические
функции. Свойства
.
Характеристические
функции. Свойства
 .
Закон больших чисел. Теорема Бернулли и теорема А.Я. Хинчина. Правило среднего арифметического.
Закон больших чисел. Неравенство и теорема П.Л. Чебышёва.
Центральная предельная теорема. Теорема Муавра-Лапласа.
Центральная предельная теорема. Теорема Леви. Следствия.
Центральная предельная теорема. Понятия о теоремах А.М. Ляпунова и Линдебега-Феллера.
Закон малых чисел. Теорема Пуассона.
Выборка. Первичная обработка статистических данных. Теорема Гливенко.
Точечные оценки числовых характеристик случайных величин. Требования к точечным оценкам.
Неравенство Рао-Крамера. Эффективность оценки математического ожидания - среднего арифметического элементов выборки.
Метод моментов получения точечных оценок числовых характеристик случайных величин.
Метод максимального правдоподобия получения точечных оценок числовых характеристик случайных величин.
Некоторые специальные распределения, используемые в математической статистике.
Интервальные оценки числовых характеристик случайных величин. Доверительный интервал для математического ожидания.
Интервальные оценки числовых характеристик случайных величин. Доверительный интервал для дисперсии.
Статистическая проверка гипотез. Ошибки первого и второго рода. Три типа задач статистической проверки гипотез.
Статистическая проверка гипотезы о равенстве математического ожидания некоторому фиксированному числу.
Статистическая проверка гипотезы о равенстве дисперсии некоторому фиксированному числу.
Статистическая проверка гипотезы о равенстве дисперсий двух различных случайных величин.
Статистическая проверка гипотезы о равенстве математических ожиданий двух различных случайных величин.
Статистическая проверка гипотез. Понятия о критериях Колмогорова и Мизеса.
Статистическая проверка гипотезы о виде закона распределения случайной величины. Критерий согласия Пирсона.
Элементы корреляционного и дисперсионного анализов. Две задачи корреляционного анализа. Статистическая оценка коэффициента линейной корреляции.
Условные распределения и условные математические ожидания. Определение функции регрессии.
Статистическая оценка коэффициентов линейной функции регрессии методом наименьших квадратов.
Остаточная дисперсия при линейной регрессии.
Корреляционное отношение – мера силы статистической связи при нелинейной регрессии.
Образцы вариантов контрольных работ по теории вероятностей
Контрольная работа №1
ВАРИАНТ № образец
На девяти карточках написаны цифры 1,2,3,4,5,6,7,8,9. Из них наудачу выбираются две карточки и кладутся на стол в порядке появления. Найти вероятность того, что полученное число делится на семь.
Имеются три станка. Каждый из них может работать в данный момент с вероятностью 0,7, 0,8 и 0,9 соответственно. Найти вероятность того, что в данный момент будут работать только два станка.
В первой урне имеются три белых и семь чёрных шаров, а во второй – семь белых и три чёрных шара. Из первой урны во вторую наудачу переложен шар, а затем, также наудачу, переложен шар из второй урны в первую. Определить вероятность того, что составы урн после этих перекладываний не изменятся.
Станок автомат, выпускающий детали, даёт 5% брака. Существующая система контроля качества 90% процентов бракованных деталей называет бракованными, но, в силу своего несовершенства, 5% доброкачественных деталей объявляет бракованными. Деталь, прошедшая контроль, названа бракованной. Какова вероятность того, что контроль не ошибся?
ВАРИАНТ № образец
В урне шесть белых и четыре чёрных шара. Из урны вынимают наудачу пять шаров. Найти вероятность того, что два из них будут белыми, а три – чёрными.
В первой партии 45 годных и 5 бракованных деталей, во второй партии 50 годных и 10 бракованных деталей. Наудачу из каждой партии берут по одной детали. Найти вероятность того, что они обе бракованные.
Наугад выбираются по одной букве из слов «корова» и «кошка». Найти вероятность того, что эти буквы окажутся одинаковыми.
Брошено две монеты. Если выпали два «герба», то из урны №1 извлекается один шар, в противном случае шар извлекается из урны №2. Урна №1 содержит пять чёрных и два белых шара. Урна №2 содержит два чёрных и пять белых шаров. Какова вероятность того, что шар извлекался из урны №1, если он оказался чёрным?
ВАРИАНТ № образец
Игральная кость бросается два раза. Найти вероятность того, что во второй раз выпадет большее число очков, чем в первый раз.
В первой урне 10 белых и 15 чёрных шаров, во второй урне 12 белых и 20 чёрных шаров и в третьей 15 белых и 10 чёрных шаров. Из каждой урны наудачу извлекают по два шара. Найти вероятность того, что все вынутые шары одного цвета.
Пассажир забыл последнюю цифру шифра в автоматической камере хранения и набирает её наудачу. Определить вероятность того, что для открытия ячейки ему понадобится не более четырёх попыток.
В левом кармане пять монет по 50 коп. и три монеты по 10 коп., а в правом кармане четыре монеты по 50 коп. и шесть монет по 10 коп. Из правого кармана в левый наудачу перекладывается одна монета, после чего из левого кармана также наудачу извлекается одна монета, оказавшаяся пятидесятикопеечной. Какова вероятность того, что в левый карман была переложена десятикопеечная монета?
Контрольная работа №2
ВАРИАНТ № образец
Из колоды карт (52 шт.) наудачу без возвращения извлекаются восемь карт. Постройте ряд распределения и определите мат. ожидание случайного числа появившихся красных картинок. Чему равна вероятность того, что число этих картинок - чётное?
При каком значении параметра а функция:
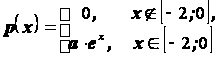
будет плотностью
вероятности
случайной
величины x.
Найти функцию
распределения
F(x),
математическое
ожидание Мx.
Чему равна
вероятность
случайного
события
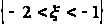 ?
Сделать чертёж.
ВАРИАНТ № образец
Две игральных кости одновременно подбрасывают шесть раз. Постройте ряд распределения случайного числа появлений хотя бы одной шестёрки на верхних гранях брошенных костей. Чему равно мат. ожидание этого случайного числа?
При каком значении параметра а функция:
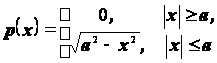
будет плотностью
вероятности
случайной
величины x.
Найти математическое
ожидание Мx.
Чему равна
вероятность
случайного
события
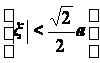 ?
Сделать чертёж.
ВАРИАНТ № образец
Баскетболист
бросает мяч
в корзину до
первого попадания,
но ему разрешается
сделать не
более пяти
попыток. Постройте
ряд распределения
случайного
числа сделанных
промахов. Чему
равна вероятность
того, что число
сделанных
промахов будет
нечётным, если
вероятность
попадания при
одном броске
у этого баскетболиста
равна
 ?
При каком значении параметра а функция:
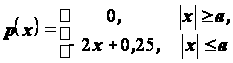
будет плотностью
вероятности
случайной
величины x.
Найти функцию
распределения
F(x),
математическое
ожидание Мx.
Чему равна
вероятность
случайного
события
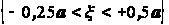 ?
Сделать чертёж.
Контрольная
работа