Теория вероятностей и математическая статистика
 равна
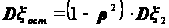 ,
где
 - коэффициент
линейной корреляции
между компонентами
 и
.
Ошибка I
рода – отклонение
верной гипотезы
 .
Возникает в
том случае,
когда при
справедливости
в реальности
гипотезы
наблюдаемое
значение критерия
 попадает
в критическую
область
 .
Вероятность
ошибки I
рода равна
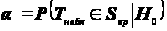 .
Ошибка II
рода – принятие
неверной гипотезы
.
Возникает в
том случае,
когда при
справедливости
в реальности
гипотезы
 наблюдаемое
значение критерия
попадает
в область допустимых
значений
 .
Вероятность
ошибки II
рода равна
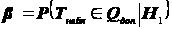 .
П
Повторные
независимые
испытания –
серия одинаковых
испытаний, в
каждом из которых
с постоянными
вероятностями
p и q
может произойти
только одно
из взаимно
противоположных
событий A
или
 .
Плотность
вероятности
– неотрицательная,
кусочно-непрерывная
функция, удовлетворяющая
условию:
 .
Плотность
вероятности
описывает
распределение
вероятностей
случайной
величины
 непрерывного
типа.
Р
Распределение
 - (распределение
Пирсона) распределение
вероятностей
случайной
величины
 ,
где все
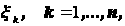 независимые
случайные
величины, имеющие
нормальное
распределение
вероятностей
N(0;1).
Распределение
Стьюдента –
(t-распределение)
распределение
вероятностей
случайной
величины
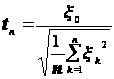 ,
где все
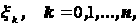 независимые
случайные
величины, имеющие
нормальное
распределение
вероятностей
N(0;1).
Распределение
Фишера-Снедекора
– (F-распределение)
распределение
вероятностей
случайной
величины
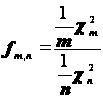 .
Ряд распределения – таблица, состоящая из двух строк, с помощью которой задаётся закон распределения дискретной случайной величины:
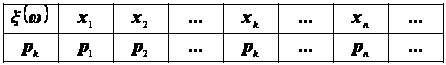 .
Где
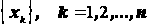 или
 ;
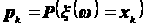 .
Всегда
 .
С
Свёртка
функций распределения
– несобственный
интеграл,
определяющий
функцию распределения
случайной
величины, являющейся
суммой независимых
случайных
величин. Если
 ,
то функция
распределения
 будет равна:
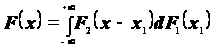 ,
где
 и
 - функции распределения
случайных
величин-слагаемых.
Состоятельность
точечной оценки.
Точечная оценка
 числовой
характеристики
 называется
состоятельной,
если она сходится
по вероятности
к этой точечной
оценке, то есть:
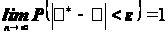 .
Статистика
– любая функция
элементов
выборки
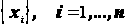 :
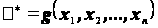 .
Сходимость
по вероятности.
Последовательность
случайных
величин
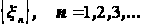 сходится по
вероятности
к случайной
величине
(обозначение:
 ),
если выполняется
условие
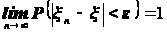 .
Сходимость
по распределению.
Последовательность
случайных
величин
сходится по
распределению
к случайной
величине
(обозначение:
 ),
если соответствующая
последовательность
функций распределения
 слабо сходится
к функции
распределения
 случайной
величины
(
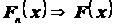 ).
У
Условная
вероятность
 - вероятность
наступления
случайного
события A,
вычисленная
при предположении,
что случайное
событие B
произошло.
Определяется
по формуле:
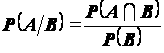 .
Условная
плотность
вероятности
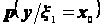 - плотность
вероятности
условной случайной
величины
 ,
является законом
распределения
вероятностей
второй компоненты
при любом
фиксированном
значении первой
компоненты.
Определяется
по формуле:
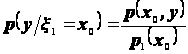 ,
где
 - плотность
вероятности
двумерной
случайной
величины
 ,
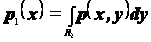 - частная плотность
вероятности
первой компоненты
 .
Ф
Функция
распределения
– функция
,
описывающая
изменение
вероятности
случайного
события
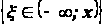 при изменении
x, то есть
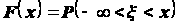 .
Определяя
функцию распределения
,
мы задаём закон
распределения
вероятностей
случайной
величины
.
Функция
распределения
вектора - функция
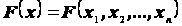 ,
описывающая
изменение
вероятности
случайного
события
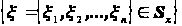 ,
где
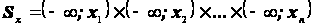 ,
при изменении
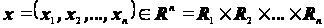 ,
то есть
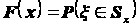 .
Определяя
функцию распределения
,
мы задаём закон
распределения
вероятностей
случайного
вектора
.
Функция
регрессии –
функция, описывающая
зависимость
значений условных
математических
ожиданий одной
из компонент
двумерной
случайной
величины от
другой компоненты.
Функция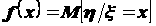 -
функция регрессии
компоненты
 на изменение
компоненты
.
Функция
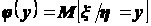 - функция регрессии
компоненты
на изменение
компоненты
.
Х
Характеристическая
функция –
комплексно-значная
функция действительного
аргумента,
являющаяся
математическим
ожиданием
функции
 случайной
величины
,
где
 ,
то есть:
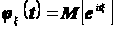 .
Ч
Частная
функция распределения
– функция
распределения
любой k-той
компоненты
 вектора
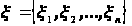 .
Определение
частной функции
распределения
основано на
свойстве
согласованности
функции распределения
многомерной
случайной
величины, например,
если n=2, то
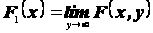 и
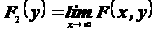 .
Частные
распределения
компонент
случайного
вектора - распределения
вероятностей
компонент
вектора, являющихся
скалярными
случайными
величинами.
Частное распределение
каждой компоненты
получается
как проекция
вероятностной
функции вектора
на соответствующую
координатную
ось. Если
 и P вероятностная
функция вектора,
то частное
распределение
 компоненты
определяется
равенством:
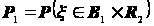 ,
где
 B(
 ).
Аналогично,
частное распределение
 компоненты
определяется
равенством:
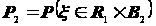 ,
где
 B(
 ).
Ц
Центральная
предельная
теорема (ЦПТ)
– совокупность
теорем, в которых
на последовательность
случайных
величин
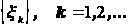 ,
налагаются
условия, при
которых их
центрированная
и нормированная
сумма
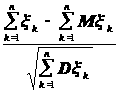 сходится по
распределению
к нормальному
закону N(0;1).
Э
Эффективная оценка – точечная оценка числовой характеристики, имеющая наименьшую дисперсию.
Вопросы для тестирования по курсу
«Теория вероятностей и математическая статистика»
Противоположным
событием случайному
событию
 будет событие:
а) событие
 ;
б) событие
 ;
в) событие
 .
2.Вероятности
наступления
случайных
событий
 и
 равны
 и
 .
Эти случайные
события: а)
совместные;
б) несовместные;
в) взаимно
противоположные.
3.Гипотезы, формулируемые при применении формулы полной вероятности, должны быть: а) попарно независимыми; б) попарно несовместными; в) взаимно противоположными.
4.Аддитивная
функция множеств
и
удовлетворяет
условию: а) всегда
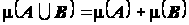 ,
если
 ;
б) всегда
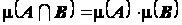 ,
если
 ;
в) всегда
,
если
.
5. Требование счётной аддитивности числовой функции множеств это: а) аксиоматическое требование, объявляемое при определении вероятностной функции;
б) необходимое требование, объявляемое при определении независимости случайных величин;
в) достаточное требование, выполнение которого проверяется при определении алгебры борелевских множеств.
6. Случайная величина это: а) случайный результат любого опыта;
б) измеримое отображение множества элементарных исходов во множество чисел;
в) вероятность наступления случайного события при однократном проведении опыта.
7. Плотность
вероятности
 это:
а) функция,
для которой
при любых
неотрицательных
a
и b
интеграл
 принимает
конечные значения;
б) любая
функция, для
которой справедливо
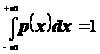 ;
в) любая
функция, которая
удовлетворяет
двум условиям:
 для любого x,
 ,
и
.
8. Математическое ожидание случайной величины это:
а) наиболее вероятное значение случайной величины;
б) среднее значение случайной величины;
в) ожидаемое значение случайной величины.
9. Дисперсия случайной величины это:
а) разброс возможных значений случайной величины около её математического ожидания;
б) мера разброса возможных значений случайной величины около её математического ожидания;
в) мера связи возможных значений случайной величины и её математического ожидания.
10. Дисперсия
разности случайных
величин
 и
 равна:
а)
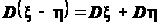 ,
если случайные
величины –
независимые;
б)
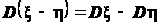 ,
если случайные
величины –
несовместные;
в)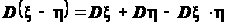 ,
если случайные
величины –
произвольные;
11. Независимость случайных величин определяется исходя из:
а) невозможности определения закона совместного распределения компонент случайного вектора;
б) равенства закона распределения случайного вектора произведению законов распределения его компонент;
в) невыполнения всех условий теоремы Чебышева.
12. Функция Лапласа используется при:
а) определении величины разброса значений случайной величины при проведении большого числа наблюдений;
б) определении вероятностей событий, которые могут наступить при проведении больших серий повторных независимых испытаний;
в) при вычислении значений статистических оценок коэффициентов функции регрессии.
13. Функция Лапласа применяется при:
а) определении математического ожидания нормально распределённой случайной величины;
б) проверке статистической гипотезы о виде закона распределения случайной величины;
в) вычислении вероятностей наступления случайных событий, определяемых нормально распределённой случайной величиной.
14. Коэффициент линейной корреляции используется для определения:
а) величины разброса значений одной из случайных величин около математического ожидания другой случайной величины;
б) силы статистической связи между значениями случайных величин;
в) меры зависимости условного распределения одной из компонент случайного вектора от частного распределения другой компоненты.
15. Функция регрессии это:
а) функция, описывающая изменение значений одной из случайных величин в зависимости от изменения закона распределения вероятностей другой;
б) функция, описывающая изменение значений условного математического ожидания одной из случайных величин в зависимости от изменения значений другой случайной величины;
в) функция, описывающая зависимость условных математических ожиданий компонент двумерной случайной величины.
16. Закон больших чисел – это:
а) совокупность теорем, в которых на последовательность случайных величин накладываются условия, при которых их центрированная и нормированная сумма с вероятностью близкой к единице принимает значения, мало отличающиеся от нуля;
б) закон, определяющий распределение вероятностей больших отклонений от нуля;
в) закон, оценивающий большие отклонения значений случайных величин от их математического ожидания.
17. Остаточная дисперсия:
а) оценивает разброс значений одной из компонент двумерной случайной величины около её математического ожидания, вызванный её внутренними свойствами;
б) оценивает разброс значений одной из компонент двумерной случайной величины около математического ожидания другой компоненты;
в) оценивает разброс значений центрированной компоненты двумерной случайной величины около условного математического ожидания другой компоненты.
18. Для определения точечных оценок числовых характеристик случайной величины необходимо:
а) иметь выборку из генеральной совокупности;
б) построить гистограмму распределения относительных частот;
в) применить метод наименьших квадратов.
19. «Рассматривается последовательность независимых, как угодно распределённых случайных величин, дисперсии которых ограничены одной общей константой,…». Эти требования к случайным величинам формулируются:
а) в теореме Леви;
б) в теореме Ляпунова;
в) в теореме Чебышева.
20. «Состоятельность» это:
а) одно из требований, предъявляемое к точечным оценкам числовых характеристик случайных величин;
б) требование к статистикам, необходимым при определении границ доверительного интервала;
в) требование, выполнение которого позволяет минимизировать вероятность ошибки первого рода при статистической проверке