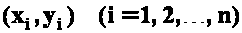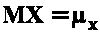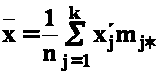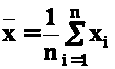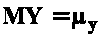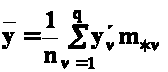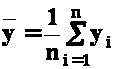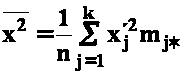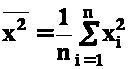Корреляционный анализ
Размещено на /
Корреляционный анализ
Корреляционный анализ - математико-статистический метод выявления взаимозависимости компонент многомерной случайной величины и оценки тесноты их связи.
Предпосылки корреляционного анализа
При построении
корреляционных
моделей исходят
из выполнения
условий случайности
результатов
наблюдений
и нормальности
закона распределения
анализируемой
h-мерной
генеральной
совокупности,
что обеспечивает
линейный характер
изучаемой
зависимости
между наблюдаемыми
признаками
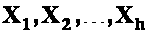 и позволяет
использовать
в качестве
показателей
силы стохастической
(вероятностной)
связи парные,
частные и
множественные
коэффициенты
корреляции
и детерминации.
Понятие "корреляционная зависимость"
В статистических исследованиях выделяют два вида связи между случайными величинами: функциональную и стохастическую.
Зависимость
признаков
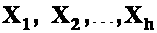 называется
функциональной,
если каждое
наблюдаемое
значение
 зависимой
переменной
 однозначно
определяется
по полученным
в том же самом
наблюдении
значениям
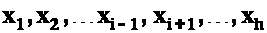 остальных
переменных
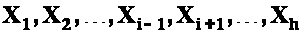 согласно некоторому
правилу:
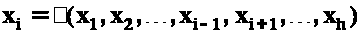 ,
единому для
всех наблюдений.
Стохастической
зависимостью
переменной
от переменных
называется
такое отношение
между случайными
величинами
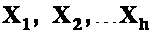 ,
при котором
каждой реализации
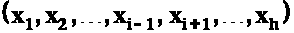 случайного
вектора
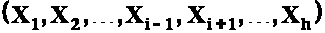 однозначно
соответствует
некоторое
условное
распределение
вероятностей
случайной
величины
,
при этом, по
крайней мере,
двум возможным
различным
реализациям
отвечают неодинаковые
распределения.
В отличие от
функциональной
зависимости,
когда каждому
набору значений
объясняющих
переменных
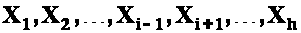 соответствует
только одно
значение объясняемой
переменной
,
при стохастической
зависимости
любой допустимой
совокупности
значений
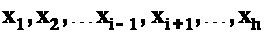 отвечает множество
возможных
значений зависимой
переменной
.
Корреляционной
зависимостью
переменной
от переменных
называется
функциональная
зависимость
условного
математическим
ожидания
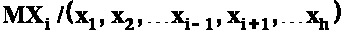 случайной
величины
от реализации
случайного
вектора
.
Корреляционная зависимость является лишь одной из частных форм стохастической связи между случайными величинами и не исчерпывает в общем случае весь объем понятия "стохастическая зависимость".
Функция
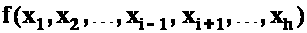 ,
устанавливающая
зависимость
условного
математического
ожидания
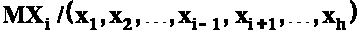 от возможных
значений
случайных
величин
,
называется
функцией регрессии
случайной
величины
на случайный
вектор
.
Если функция
регрессии
представима
как линейная
комбинации
своих аргументов:
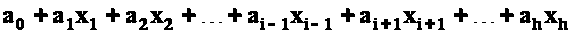 ,
где
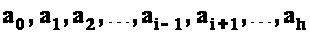 - некоторые
константы, то
соответствующая
корреляционная
зависимость
называется
линейной.
Аналитическое задание корреляционной зависимости в виде
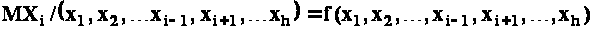
называется
уравнением
регрессии
случайной
величины
на случайный
вектор
.
Двумерная корреляционная модель
Анализируется
корреляционная
зависимость
между двумя
признаками
 ,
 .
Предполагается,
что распределение
вероятностей
двумерной
случайной
величины
 подчинено
закону Гаусса,
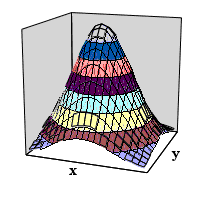
т.е. плотность
совместного
распределения
,
определяется
формулой:
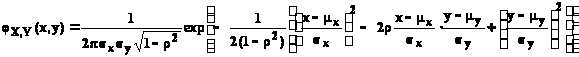
содержащей пять параметров:
 - математическое
ожидание
;
 - математическое
ожидание
;
 - дисперсия
;
 - дисперсия
;
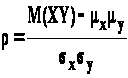 - коэффициент
корреляции
между
,
.
Коэффициент корреляции как мера тесноты стохастической связи между двумя случайными величинами
Из условия
нормальности
совместного
распределения
признаков
,
непосредственно
вытекает, что
распределение
каждого их них
также подчинено
закону Гаусса
с соответствующими
параметрами:
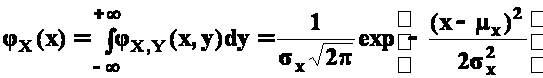 ;
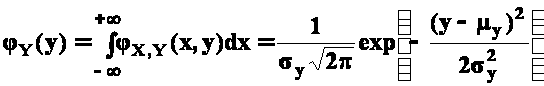 .
Если
 ,
то из выражений,
задающих двумерную
и одномерные
плотности
распределения
вероятностей
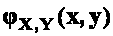 ,
 ,
 следует, что
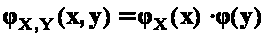 ,
т.е.
,
есть независимые
между собой
случайные
величины.
Для случайных
величин
,
,
совместное
распределение
которых является
нормальным,
понятия
"некоррелированность"
и "стохастическая
независимость"
эквивалентны.
Таким образом,
для решаемой
задачи коэффициент
корреляции
 может служить
мерой силы
стохастической
взаимосвязи
рассматриваемых
случайных
величин.
Вне рамок корреляционной модели равенство нулю коэффициента корреляции указывает лишь на некоррелированность исходных переменных, но не подтверждает отсутствие иной формы стохастической зависимости.
Коэффициент корреляции не имеет размерности и, следовательно, его можно использовать при анализе зависимости признаков, различающихся по мерным шкалам.
Значение
 по абсолютной
величине не
превосходит
единицы.
Если
 ,
линейная связь
между переменными
 и
 отсутствует.
Значение
 указывает на
наличие функциональной
линейной зависимости
между ними.
По мере приближения
 к единице условные
дисперсии
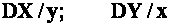 стремятся к
нулю, что свидетельствует
о меньшем рассеянии
значений переменных
,
относительно
соответствующих
линий регрессии
и о более тесной
связи между
данными переменными.
Положительный
знак коэффициента
корреляции
означает, что
прямые регрессии
имеют в координатной
плоскости
 положительный
тангенс угла
наклона, с
увеличением
(или уменьшением)
значения любой
из переменных
,
пропорционально
в среднем возрастает
(соответственно
убывает) значение
другой переменной.
Отрицательный знак коэффициента корреляции указывает на обратную тенденцию.
Уравнения линейной парной регрессии
Функции регрессии
на
и
на
находятся с
помощью формул,
определяющих
условные
математические
ожидания:
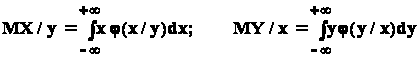 ,
При этом
условные плотности
распределения
вероятностей
случайных
величин
,
представляются
в виде отношений
известных
безусловных
плотностей
распределения:
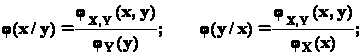
Дальнейшее
интегрирование
функций
 ,
 по x,
соответственно
по y,
непосредственно
дает уравнение
регрессии
на
,
а также уравнение
регрессии
на
:
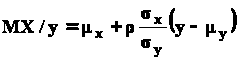 ;
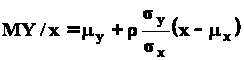 ,
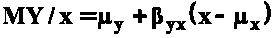 ;
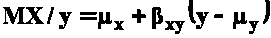 ,
где
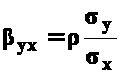 - коэффициент
регрессии
на
;
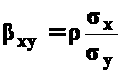 - коэффициент
регрессии
на
.
Линейный характер корреляционной зависимости между совместно нормально распределенными случайными величинами проявляется в том, что с изменением одной величины пропорционально изменяется условное математическое ожидание другой величины. Графики функций регрессии (именуемые линиями регрессии) представляют собой прямые.
В случае
некоррелированности
,
,
т.е. при
 ,
прямые регрессии
на
и
на
параллельны
соответственно
координатным
осям
 и
 .
Парный коэффициент детерминации
Степень рассеяния
значений
(или
)
относительно
линии регрессии
на
(или
на
)
характеризуют
(в среднем) условные
дисперсии:
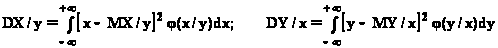
Расчетные
формулы для
 и
 находятся
подобно тому,
как определялись
функции регрессии
на
и
на
.
В итоге,
 .
Квадрат коэффициента корреляции называется парным коэффициентом детерминации.
Из приведенных
выражений для
условных дисперсий
следует, что
величина
 указывает долю
дисперсии одной
случайной
величины,
обусловленную
вариацией
другой случайной
величины.
Эмпирические характеристики корреляционной зависимости
В практике статистических исследований параметры совместного распределения вероятностей случайных величин, включенных в анализ, как правило, неизвестны, и тесноту связи между переменными оценивают по статистическим данным и выборочным аналогам корреляционных характеристик.
С этой целью в двумерном корреляционном анализе используют "поле корреляции", строят корреляционную таблицу, рассчитывают точечные оценки параметров корреляционной модели, проверяют значимость параметров связи и находят интервальные оценки для значимых параметров, оценивают уравнения регрессии.
Корреляционное поле
Корреляционным
полем называется
совокупность
нанесенных
на координатную
плоскость
 реализаций
случайного
вектора
 ,
т.е. выборочных
точек
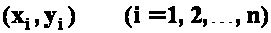 .
По расположению точек корреляционного поля можно составить предварительное мнение о характерных особенностях зависимости случайных величин (например, о том, что значение какой-либо из этих величин в среднем возрастает или убывает при возрастании значения другой величины).
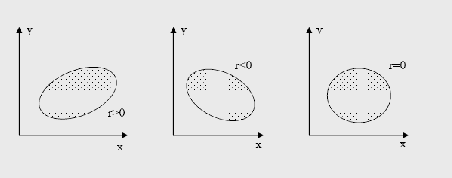
Наиболее
точную информацию
о направлении
и силе связи
между величинами
,
дают коэффициент
корреляции
и уравнения
регрессии.
Корреляционная таблица
В понятийном
смысле - представляет
собой обобщение
понятия «вариационный
ряд», с прикладной
точки зрения
- является формой
компактной
записи выборочных
данных
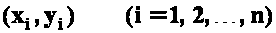 двумерной
случайной
величины
 :
|
|
|
|
… |
|
… |
|
|
|
|
|
|
… …
…
… |
|
… …
…
… |
|
|
|
|
|
|
… |
|
… |
|
n |


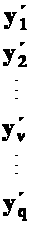
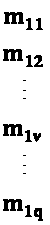
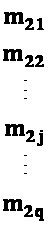


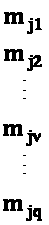
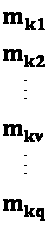
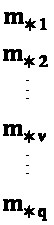


где
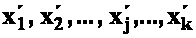 ;
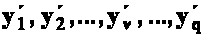
- упорядоченные
по возрастанию
последовательности
всех различных
значений
,
соответственно
,
имеющихся в
выборке
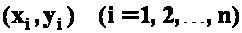 .
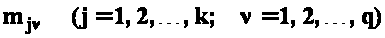 - количество
пар
 .
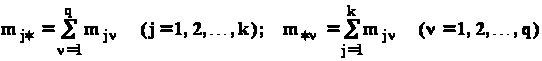 - сумма элементов
 -го
столбца, соответственно
-
 -ой
строки корреляционной
таблицы. При
этом
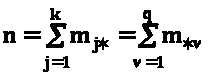 .
Точечные оценки параметров двумерного распределения
Для получения приближенных значений параметров корреляционной модели используют, как правило, метод моментов, расчеты производят согласно следующим формулам.
|
Характеристики
распределения
случайного
вектора
|
||
|
теоретические |
оценки
по выборочным
данным
|
|
|
сгруппированным |
не сгруппированным |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||