Корреляционный анализ
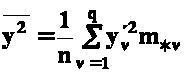
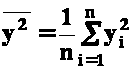

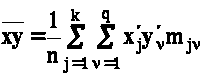
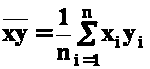
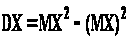
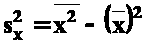
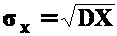
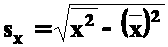
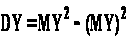
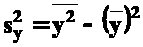
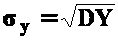
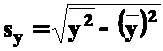
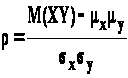
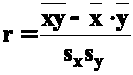
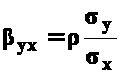
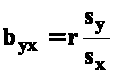
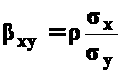
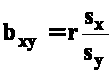
Приведенные
эмпирические
характеристики
двумерного
нормального
закона распределения
случайного
вектора
 обладают
свойством
состоятельности,
 ,
 являются, кроме
того, несмещенными
и эффективными
оценками.
Аппроксимация уравнений регрессии
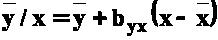 ;
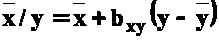 .
Проверка гипотезы об отсутствии корреляционной зависимости между случайными величинами
Выборочный парный коэффициент корреляции r, найденный по конечному числу статистических данных, практически всегда отличен от нуля, однако, отсюда не всегда следует, что неизвестный генеральный парный коэффициент корреляции ρ также не равен нулю, т.е. что корреляционная зависимость действительно имеет место. Требуется дополнительно осуществить проверку предположения о значимости коэффициента корреляции.
При справедливости
основной гипотезы
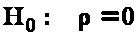 ("корреляционная
зависимость
между
 ,
 отсутствует")
статистика
применяемого
критерия
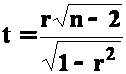
имеет распределение
Стьюдента с
числом степеней
свободы, равным
 .
При уровне
значимости
 гипотеза
 отвергается,
если выполняется
неравенство
 ,
в котором под
символом
 понимается
критическое
значение,
удовлетворяющее
уравнению
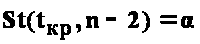 .
При отвержении
основной гипотезы
заключают, что
признаки
,
связаны линейным
корреляционным
соотношением,
в ином случае
делают вывод,
что на основе
имеющейся
выборки корреляционная
зависимость
между ними не
установлена.
Если в результате
проверки гипотеза
будет отвергнута,
то полагают,
что коэффициент
корреляции
 значимо (существенно)
отличается
от нуля, а рассчитанное
по статистическим
данным значение
r может
быть использовано
в качестве его
точечной оценки.
Интервальная оценка коэффициента корреляции
корреляционная регрессия уравнение математический
При построении
доверительного
интервала для
неизвестного
коэффициента
корреляции
 используется
специальная
функция -
 -преобразование
Фишера (гиперболический
арктангенс)
выборочного
коэффициента
корреляции
r:
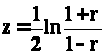 .
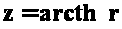 - возрастающая
нечетная функция:
z(-r)
= -z(r).
Распределение
вероятностей
значений
 приближается
(тем более точно,
чем больше
объем выборки
n) нормальным
распределением
вероятностей
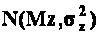 с
параметрами:
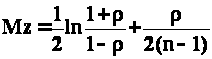 и
 .
Статистика
 имеет асимптотическое
стандартное
нормальное
распределение
 .
Асимптотически
точный доверительный
интервал надежности
 для нормированного
отклонения
z:
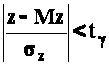 ,
где
 - квантиль уровня
 распределения
,
т.е. корень уравнения
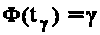 .
Доверительный
интервал для
математического
ожидания
 :
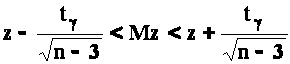 .
Величиной
 в выражении
можно пренебречь,
принимая во
внимание, что
она при
 есть бесконечно
малая более
высокого порядка
в сравнении
с
 .
Доверительный
интервал для
гиперболического
арктангенса
коэффициента
корреляции
 :
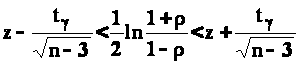 .
Решение относительно
данного двойного
неравенства
приводит к
искомому
доверительному
интервалу для
коэффициента
корреляции:
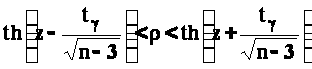 ,
с границами,
определяемыми
как значения
гиперболического
тангенса
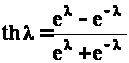 для значений
 ,
равных соответственно
 и
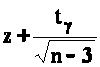 .
Функция
 задает преобразование,
обратное
-преобразованию
Фишера. Следовательно,
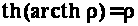 .
Этапы определения ДИ для коэффициента корреляции
находится выборочный коэффициент корреляции r;
выполняется
прямое преобразование
Фишера значения
r:
 ;
выбирается
квантиль
 ,
исходя из условия
;
вычисляются
значения
и
;
с помощью обратного преобразования Фишера находятся границы ДИ:
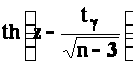 и
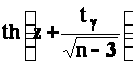 .
Доверительные интервалы для коэффициентов регрессии
Их построение осуществляется в соответствии с общей схемой. При этом используются статистики:
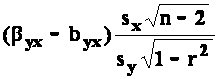 ;
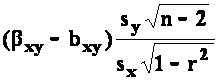 ,
имеющие распределение
Стьюдента с
числом степеней
свободы, равном
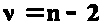 .
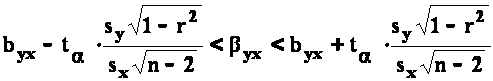 ;
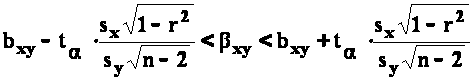 ,
где
 - корень уравнения
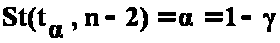 .
Многомерная корреляционная модель
Предполагается,
что совместное
распределение
анализируемых
случайных
переменных
(признаков)
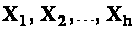 подчинено
h-мерному
нормальному
закону.
Типовые задачи
определение тесноты связи между некоторыми переменными при фиксировании или исключении влияния остальных переменных;
определение тесноты связи одной из рассматриваемых переменных с совокупностью всех остальных переменных, включенных в анализ.
Корреляционная матрица
Начальный этап многомерного корреляционного анализа количественных признаков состоит в оценке (приближении) на основе выборочных данных матрицы
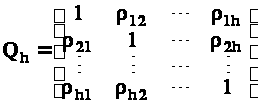 ,
элементы которой
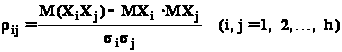 - парные коэффициенты
корреляции
переменных
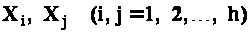 .
Выборочная корреляционная матрица
В качестве
статистического
аналога корреляционной
матрицы
 принимается
матрица
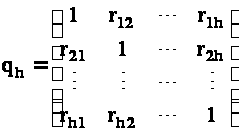 ,
здесь
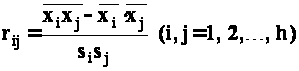 - выборочные
парные коэффициенты
корреляции
переменных
.
Свойство корреляционных матриц
Матрицы
,
qh
симметричны
относительно
главной диагонали.
Вся имеющаяся
для анализа
статистическая
информация
о зависимостях
между случайными
величинами
содержится
в выборочной
корреляционной
матрице
 .
Однако раскрытие
многообразия
взаимосвязей
данных переменных
непосредственно
по их парным
коэффициентам
корреляции
невозможно.
Для проведения
исследования
при решении
указанных
типовых задач
необходимо
вычислять также
частные и
множественные
коэффициенты
корреляции,
представляющие
собой определенные
действительные
функции матрицы
.
Частный коэффициент корреляции
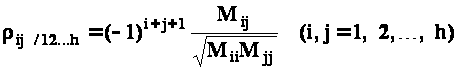 ,
где
 - минор элемента
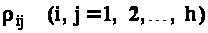 матрицы
,
т.е. определитель
матрицы, получающейся
из корреляционной
матрицы удалением
 -ой
строки и
 -го
столбца.
Свойства частного коэффициента корреляции
 обладает всеми
свойствами
парного коэффициента
корреляции
 ,
т.к. является
коэффициентом
корреляции
 для их условного
двумерного
распределения.
В отличие от
парного коэффициента
корреляции
,
на величине
которого сказывается
не только влияние
переменных
друг на друга,
но и воздействие
остальных
 переменных,
частный коэффициент
корреляции
позволяет
характеризовать
тесноту связи
между признаками
в «чистом»
виде, исключая
при анализе
зависимости
влияние других
переменных.
Если парный
коэффициент
корреляции
больше соответствующего
частного коэффициента
,
то можно заключить,
что остальные
рассматриваемые
переменные
усиливают
взаимосвязь
между изучаемыми
величинами
 .
Уменьшение
значения парного
коэффициента
корреляции,
в сравнении
с отвечающим
ему частным
коэффициентом
корреляции,
свидетельствует
об ослаблении
связи между
исследуемыми
величинами
в
результате
воздействия
других переменных.
Выборочный частный коэффициент корреляции
Точечная оценка
 определяется
по формуле:
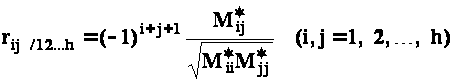 ,
здесь
 - минор элемента
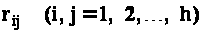 выборочной
корреляционной
матрицы
 .
В случае трехмерной
корреляционной
модели для
переменных
 находятся три
частных коэффициента
корреляции:
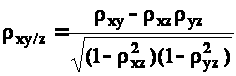 ;
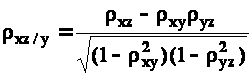 ;
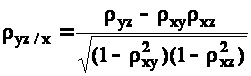 .
 называется
частным коэффициентом
детерминации.
Величина
есть доля дисперсии
переменной
 ,
обусловленная
вариацией
 при фиксированных
остальных
рассматриваемых
переменных.
Множественный коэффициент корреляции
Мерой тесноты
линейной взаимосвязи
между переменной
 и совокупностью
остальных
переменных
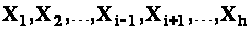 служит множественный
коэффициент
корреляции:
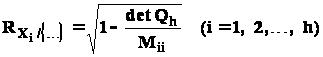 ,
Где
 - определитель
матрицы
 ;
 - минор
-го
элемента главной
диагонали
матрицы
.
Если
 ,
то множественный
коэффициент
корреляции
 совпадает с
абсолютным
значением
парного коэффициента
корреляции
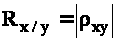 ,
т.е.
 есть обобщение
 .
По величине множественного коэффициента корреляции делается вывод о тесноте, но не о направлении взаимосвязи.
Свойства множественного коэффициента корреляции
Численное значение множественного коэффициента корреляции заключено между нулем и единицей:
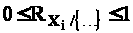 .
Если
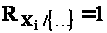 ,
то переменная
связана с остальными
рассматриваемыми
случайными
величинами
линейной
функциональной
зависимостью.
Например, для
трехмерной
корреляционной
модели, если
 ,
то точки
 расположены
в плоскости
регрессии
 на
 .
Если
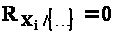 ,
то случайная
величина
 стохастически
независима
от других
переменных,
входящих в
анализ.
В частности,
если
 ,
то одномерная
случайная
величина
и двумерная
случайная
величина
являются независимыми
(в силу нормальности
их совместного
распределения).
Множественный коэффициент корреляции не уменьшается при введении в модель дополнительных признаков и не увеличивается при исключении отдельных признаков из модели.
По
величине
множественный
коэффициент
корреляции
переменной
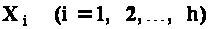 не меньше абсолютной
величины частного
коэффициента
корреляции
данной и любой
другой переменной
:
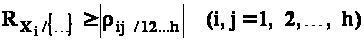 .
Выборочный множественный коэффициент корреляции
В качестве
точечной оценки
 принимается
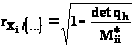 .
где
 - минор
-го
элемента главной
диагонали
выборочной
корреляционной
матрицы
.
В случае трехмерной
корреляционной
модели для
переменных
вычисляются
три множественных
коэффициента
корреляции:
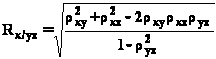 ;
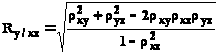 ;
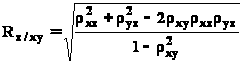 .
 называется
множественным
коэффициентом
детерминации.
Множественный
коэффициент
детерминации
показывает
долю дисперсии
исследуемой
случайной
величины
,
обусловленную
изменением
остальных
переменных
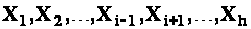 .
Уравнения регрессии для трехмерной корреляционной модели
При
фиксировании
значения одной
случайной
величины в
системе случайных
величин
трехмерное
нормальное
распределение
данных величин
становится
условным двумерным
нормальным
распределением,
определяемым
пятью параметрами.
Если фиксировано,
например, значение
случайной
величины
 ,
то условное
двумерное
нормальное
распределение
 характеризуется
следующими
параметрами:
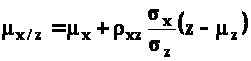 ;
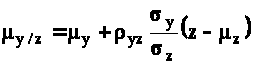 ;
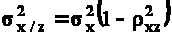 ;
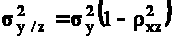 ;
.
Линейная
корреляционная
зависимость
между величинами
при фиксированном
значении