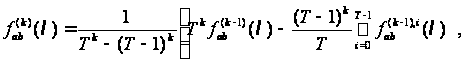Уменьшение оценки взаимной спектральной плотности стационарного случайного процесса

Из
определения
видно, что
спектральная
плотность
 непрерывная,
периодическая
функция с периодом,
равным
 по каждому из
аргументов.
Семиинвариантной
спектральной
плотностью
 го порядка,
 ,
случайного
процесса
 ,
 ,
называется
функция вида
 =


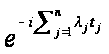 ,
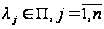 ,
при условии, что

 .
Теорема
1. Для смешанного
семиинварианта
го порядка,
,
случайного
процесса
справедливы
представления

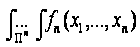
 ,
 .
Пусть
 - случайный
процесс, заданный
на вероятностном
пространстве
 ,
и
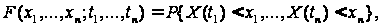
 -
мерная функция
распределения,
где
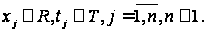
Случайный
процесс
называется
стационарным
в узком смысле
(строго стационарным),
если для любого
натурального
,
любых
 и любого
 ,
такого что
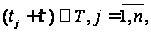 выполняется
соотношение
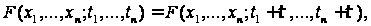
где
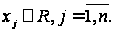
Возьмем
произвольное
.
Пусть
 ,
тогда
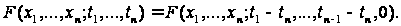
В дальнейшем функцию, в правой части (1), будем обозначать
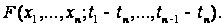
Используя
определение
стационарного
в узком смысле
СП
,
смешанный
момент
 го
порядка,
 ,
будем обозначать
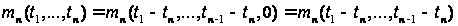
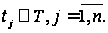
Смешанный
семиинвариант
го
порядка,
,
стационарного
в узком смысле
СП
будем обозначать
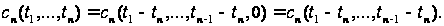
Случайный
процесс
,
называется
стационарным
в широком смысле,
если
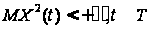 и
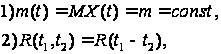
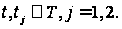
Замечание
1. Если
,
является стационарным
в узком смысле
СП и
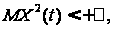 то
,
является стационарным
в широком смысле,
но не наоборот.
Спектральной
плотностью
стационарного
случайного
процесса
 ,
называется
функция вида
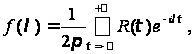
 ,
при условии, что
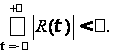
Семиинвариантной
спектральной
плотностью
-
го порядка,
,
стационарного
СП
,
называется
функция вида
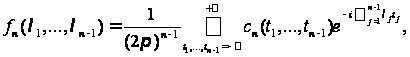
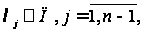
при условии, что
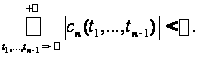
Для
смешанного
семиинварианта
-го
порядка,
,
стационарного
СП
 справедливо
следующее
соотношение
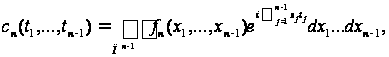
 .
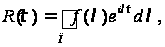
Для
 эти соотношения
примут вид
 .
 2.
УМЕНЬШЕНИЕ
СМЕЩЕНИЯ ОЦЕНКИ
ВЗАИМНОЙ СПЕКТРАЛЬНОЙ
ПЛОТНОСТИ
Рассмотрим
действительный
стационарный
в широком смысле
случайный
процесс
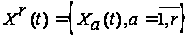 ,
 ,
с математическим
ожиданием
 ,
 ,
взаимной
ковариационной
функцией
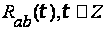 ,
и взаимной
спектральной
плотностью
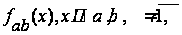 .
Предположим,
имеются Т
последовательных,
полученных
через равные
промежутки
времени наблюдений
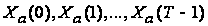 за составляющей
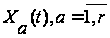 ,
рассматриваемого
процесса
 .
Как оценку
взаимной спектральной
плотности в
точке
 рассмотрим
статистику
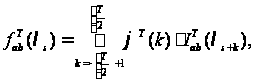 (2.1)
где

 ,
- произвольная,
не зависящая
от наблюдений
четная целочисленная
функция,
 для
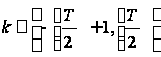 ,
а
 (2.2)
s
– целое число,
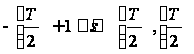 -
целая часть
числа
 .
Статистика
 ,
называемая
выборочной
взаимной спектральной
плотностью
или периодограммой,
задается соотношением
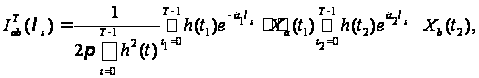 (2.3)
 определено
равенством
(2.2).
Предположим,
если оценка
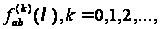 взаимной спектральной
плотности
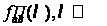 ,
построенная
по T наблюдениям,
является
асимптотически
несмещенной,
то математическое
ожидание ее
можно представить
в виде
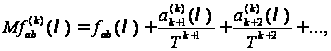 (2.4)
где
 некоторые
действительные
функции, не
зависящие от
T,
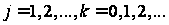
В качестве оценки взаимной спектральной плотности возьмем статистику
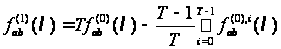 ,
и исследуем первый момент построенной оценки.
Математическое ожидание построенной оценки будет следующее
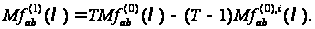
Использовав соотношение (2.4), получим
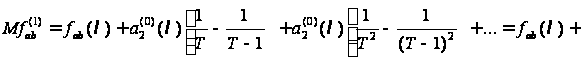
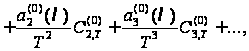
где
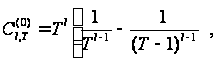

Поскольку
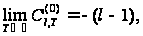
следовательно,
оценка
 является
асимптотически
несмещенной
со смещением,
убывающим как
 .
Так
как равенство
(2.4) справедливо
и при
 ,
то, рассматривая
оценку
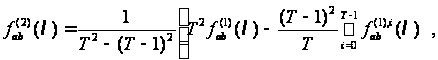
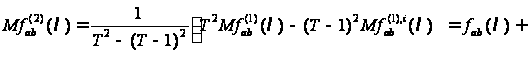
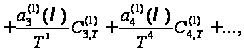
где
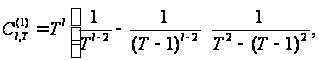
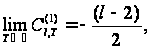
 ,
то оценка
 является
асимптотически
несмещенной
со смещением,
убывающим на
 .
Далее рассмотрим
оценку