Множественная регрессия и корреляция
 . К
аналогичным выводам о силе связи приходим при сравнении модулей значений
 и
 :
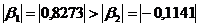 .
Различия
в силе влияния фактора на результат, полученные при сравнении  и
 , объясняются
тем, что коэффициент эластичности исходит из соотношения средних:
 а
 -коэффициент -
из соотношения средних квадратических отклонений:
 .
2. Линейные коэффициенты частной корреляции здесь рассчитываются по рекуррентной формуле:

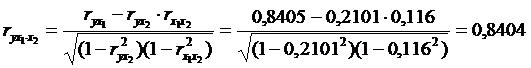 ;
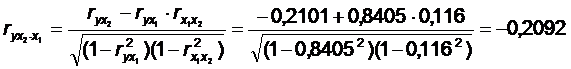 ;
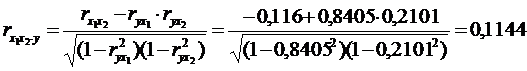 .
Если
сравнить значения коэффициентов парной и частной корреляции, то приходим к
выводу, что из-за слабой межфакторной связи 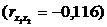 коэффициенты парной и частной корреляции
отличаются незначительно: выводы о тесноте и направлении связи на основе
коэффициентов парной и частной корреляции совпадают:
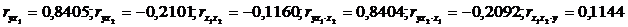 .
Расчет
линейного коэффициента множественной корреляции выполним с использованием
коэффициентов  и :
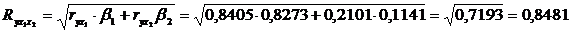 .
Зависимость
 от
 и характеризуется как тесная, в которой 72%
вариации среднего душевого дохода определяются вариацией учтенных в модели
факторов: средней заработной платы и среднего возраста безработного. Прочие
факторы, не включенные в модель, составляют соответственно 28% от общей
вариации .
3.
Общий  -критерий
проверяет гипотезу
 о статистической значимости уравнения
регрессии и показателя тесноты связи (
 ):
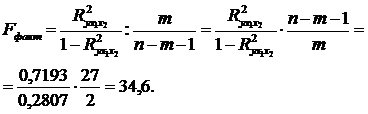

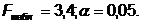
Сравнивая
 и
 , приходим к
выводу о необходимости отклонить гипотизу
 , так как
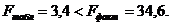 С вероятностью
 делаем заключение о статистической значимости
уравнения в целом и показателя тесноты связи
 которые сформировали под неслучайным
воздействием факторов и .
Частные
 -критерии -
 и
 оценивают статистическую значимость
присутствия факторов и в уравнении множественной регрессии, оценивают
целесообразность включения в уравнение одного фактора после другого фактора,
т.е. оценивает целесообразность включения в
уравнение фактора после того, как в него был включен фактор .
Соответственно указывает на целесообразность включения в
модель фактора после фактора :
 =
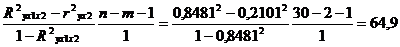
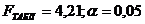
Сравнивая
 и
 приходим к выводу о целесообразности включения
в модель фактора
 после фактора , так как
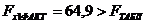 . Гипотезу о
несущественности прироста
 за счёт включения дополнительного фактора
 отклоняем и приходим к выводу о статистически
подтвержденной целесообразности включения фактора после фактора .
Целесообразность
включения в модель фактора после фактора проверяет  :
 =
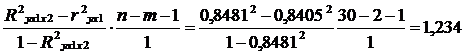
Низкое
значение свидетельствует о статистической незначимости
прироста за счёт включения в модель фактора (средний возраст безработного). Это означает,
что парная регрессионная модель зависимости среднего дохода от средней
заработной платы является достаточно статистически значимой, надёжной и что нет
необходимости улучшать её, включая дополнительный фактор (средний
возраст безработного).