Системи випадкових величин
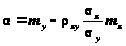 ,(3.3)
а значить середньоквадратична регресія Y на X остаточно запишеться у вигляді
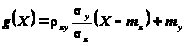 (3.4)
Коефіцієнт
 називають
коефіцієнтом
середньоквадратичної
регресії Y на
X, а пряму
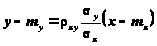 (3.5)
прямою середньої квадратичної регресії Y на X.
Мінімальне
значення функції
 (3.2)при значеннях
a,b
(3.3б)дорівнює
 і називається
залишковою
дисперсією
випадкової
величини Y відносно
величини X.
Вона характеризує
похибку апроксимації
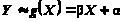 .
При
 залишкова
дисперсія
дорівнює 0. Це
означає, що при
таких значеннях
коефіцієнта
кореляції
випадкові
величини X та
Y зв’язані
лінійною
функціональною
залежністю.
Значна величина
залишкової
дисперсії є
ознакою того,
апроксимація
(3.1) є невдалою.
У цьому випадку
слід користуватися
апроксимацією
поліномами
другої , третьої,
і вище, степені.
Аналогічно, можна одержати пряму середньоквадратичної кореляції X на Y:
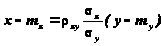 .(3.6)
(коефіцієнт
 -
коефіцієнт
середньоквадратичної
регресії X на
Y ,
 - залишкова
дисперсія
випадкової
величини X відносно
величини Y.
При
 обидві
прямі регресії
співпадають.
З рівностей
(3.4) та (3.6) слідує,
що обидві прямі
проходять через
точку
 .
Цю точку називають
центром сумісного
розподілу
двовимірної
випадкової
величини.
Лінійна кореляція нормальних величин
Якщо обидві функції регресій X на Y та Y на X є лінійними функціями, то говорять, що X та Y зв’язані лінійною кореляційною залежністю. Графіки лінійних регресій – прямі лінії, які співпадають з прямими середньоквадратичних регресій.
Якщо двовимірна випадкова величина (X ,Y) має нормальний закон розподілу у сукупності, то X та Y зв’язані лінійною кореляційною залежністю.
Доведення. Для спрощення густину нормального сумісного розподілу можна записати у вигляді
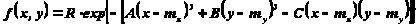 ,
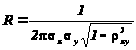 ,
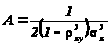 ,
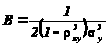 ,
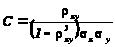 .
Для знаходження
регресії
 необхідно
знайти розподіл
компоненти
 :
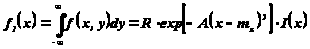 ,
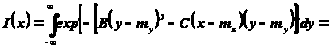
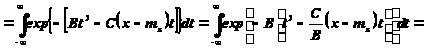
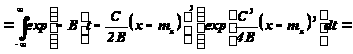
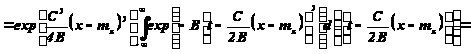
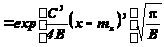 .
З врахуванням цього
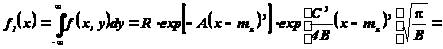
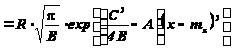 .
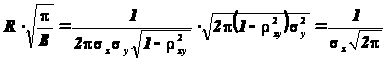 ,
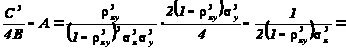
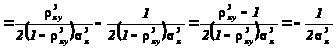 ,
Тому
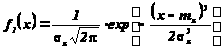 .
Густина
умовного розподілу
компоненти

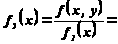
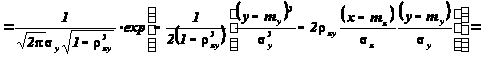
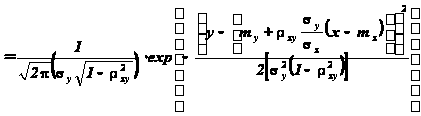 .
Порівнюючи
одержану густину
умовного розподілу
з густиною
нормального
розподілу можна
зробити висновок,
що умовний
розподіл компоненти
є нормальним
з математичним
сподіванням
(функцією регресії
на
)
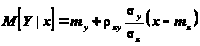
та умовною дисперсією
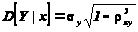 .
Аналогічно
можна одержати
функцію регресії
на
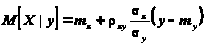 .
Видно, що
обидві функцій
регресій є
лінійними, а
значить кореляція
між
та
є
лінійною,що
й треба було
довести. Крім
того видно, що
прямі регресій
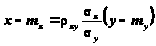
співпадають з прямими середньоквадратичної регресії (3.5) та (3.6).