Случайные вектора
 и
 вместо аргументов
 и
 .
Математическим
ожиданием
случайной
величины
 называется
число
 . (54.1)
Если
 ,
 ,
тогда из (54.1) следует
 ,
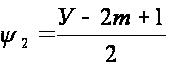 ,
 . (54.2)
Числа
 называются
начальными
смешанными
моментами
порядка
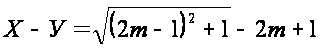 случайных
величин
и
.
Эти числа применяются
в качестве
статистических
характеристик
двумерного
случайного
вектора. Рассмотрим
частные случаи
(54.2). 1).
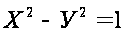 ,
тогда
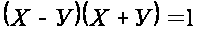 - начальный
момент порядка
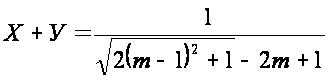 случайной
величины
.
При дополнительном
условии
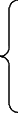 получаем
 - математическое
ожидание случайной
величины
,
при
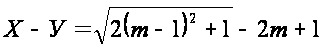 -
 - среднее ее
квадрата и т.д.
Таким образом,
при
смешанные
моменты (54.2) совпадают
с начальными
моментами
случайной
величины
.
2). Если положить
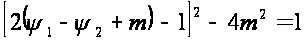 ,
тогда
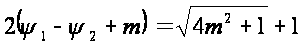 - смешанные
моменты совпадают
с начальными
моментами
случайной
величины
.
В обоих случаях
получаем
индивидуальные
характеристики
одной из случайных
величин. 3). Для
получения
групповой
характеристики
(54.2), отражающей
свойства совокупности
двух случайных
величин, необходимо
рассмотреть
ненулевые
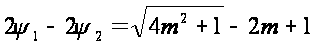 .
Наиболее простой
вариант:
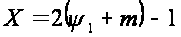 ,
.
При этом из
(54.2) следует
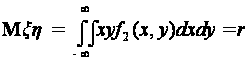 . (54.3)
Число
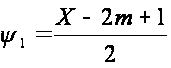 называется
корреляцией
случайных
величин
и
и представляет
собой важнейшую
характеристику
совокупности
двух случайных
величин.
Если
и
- независимы,
то
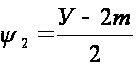 и (54.3) преобразуются
следующим
образом:
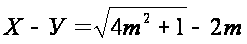
 , (54.4)
где
 и
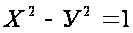 .
При этом
выражается
через индивидуальные
характеристики
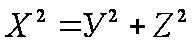 и
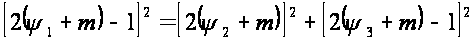 ,
т.е. каких-либо
групповых
эффектов в
не проявляется,
что является
следствием
независимости
случайных
величин
и
.
Из цепочки
преобразований
(54.4) следует равенство
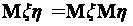 - математическое
ожидание произведения
двух независимых
случайных
величин равно
произведению
их математических
ожиданий.
54.2. Аналогично (54.2) числа
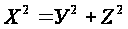 (54.5)
называются
центральными
смешанными
моментами,
порядка
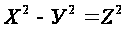 .
Наиболее важной
групповой
характеристикой
двух случайных
величин среди
чисел (54.5) является
ковариация
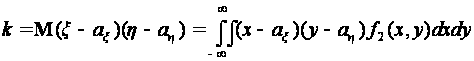 ,
(54.6)
которая
является центральным
смешанным
моментом порядка
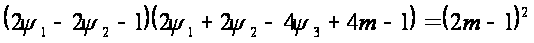 .
Для ковариации
используется
также обозначение:
 .
Если
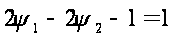 ,
то
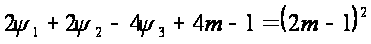 - совпадает с
дисперсией
случайной
величины
.
Если
и
- независимы,
то из (54.6) следует,
что ковариация
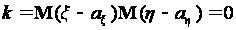 .
Обратное
утверждение
в общем случае
неверно, т.е.
из равенства
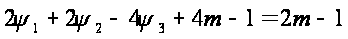 в общем не следует
независимость
случайных
величин
и
.
В частности,
обратное утверждение
справедливо,
если
и
- гауссовы случайные
величины. Более
подробно этот
вопрос обсуждается
ниже.
54.3.
Найдем связь
между корреляцией
и ковариацией
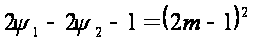 случайных
величин
и
.
Из определения
ковариации
(54.6) следует
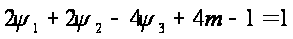
 .
Таким
образом, ковариация
и корреляция
связаны соотношением
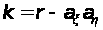 .
(54.7)
Верхняя и нижняя границы корреляции и ковариации
55.1.
Пусть случайные
величины
и
имеют математические
ожидания
 ,
,
дисперсии
 ,
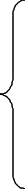 ,
корреляцию
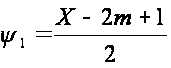 и ковариацию
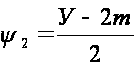 .
Рассмотрим
неравенство
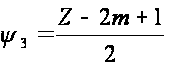 . (55.1)
Возведем в квадрат, затем оператором математического ожидания подействуем на каждое слагаемое, тогда (55.1) принимает вид:
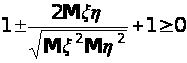 ,
что далее сводится к неравенству
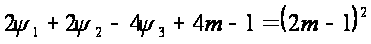 . (55.2)
Его
левая часть
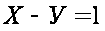 может быть как
положительной
так и отрицательной,
правая часть
- только положительна.
Поэтому неравенство
(55.2) обычно записывается
в более сильном
варианте:
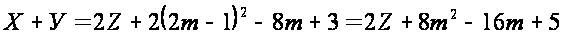 . (55.3)
Таким
образом, корреляция
случайных
величин
и
принимает
значения из
интервала
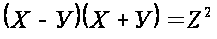 .
Соотношение,
аналогичное
(55.3) можно получить
и для ковариации
,
если в исходном
выражении
(55.1) вместо
подставить
центрированную
случайную
величину
 и вместо
соответственно
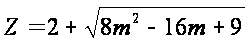 .
При этом необязательно
выполнять все
преобразования,
аналогичные
(55.1) - (55.3), достаточно
учесть, что
замена
 и
 приводит к
замене
 на
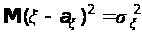 ,
на
 ,
а также
на
.
Поэтому из
(55.3) следует
 . (55.4)
55.2.
Неравенства,
определяющие
область значений
корреляции
и ковариации
,
аналогичные
(55.3), (55.4), можно получить
в другом виде
на основе следующего
очевидного
неравенства:
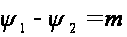 .
(55.5)
Отсюда
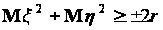 ,
поэтому справедливо
неравенство
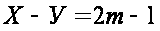 .
(55.6)
Если
в (55.5)
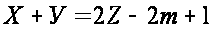 заменить
соответственно
на
и
,
то в (55.6)
заменяется
на
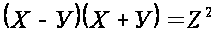 ,
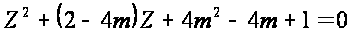 на
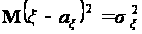 и
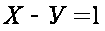 на
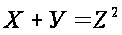 .
Поэтому (55.6) принимает
вид:
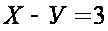 . (55.7)
Ковариация и независимость двух случайных величин
Для
независимых
случайных
величин
и
ковариация
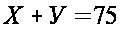 .
В отличие от
этого рассмотрим
другой крайний
случай, когда
случайные
величины
и
связаны функциональной
зависимостью:
 ,
(56.1)
где
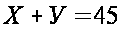 - числа. Вычислим
ковариацию
случайных
величин
и
:
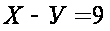 . (56.2)
Из
(56.1) следует
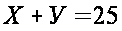 .
Подставим этот
результат в
(56.2), тогда
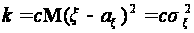 . (56.3)
Из (56.1) определим дисперсию
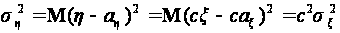 ,
(56.4)
откуда
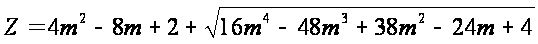 .
Это равенство
подставим в
(56.3), тогда
 (56.5)
Таким
образом, ковариация
линейно связанных
случайных
величин
и
принимает
максимальное
значение
 ,
если
 ,
или минимальное
значение
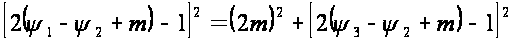 ,
если
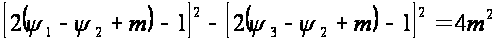 ,
на отрезке
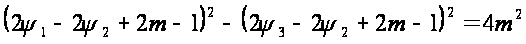 допустимых
значений для
в общем случае
(согласно формуле
(55.4)).
В
связи с этим
можно выдвинуть
предположение
о том, что ковариация
является мерой
статистической
связи между
случайными
величинами
и
.
Действительно,
для двух крайних
случаев получены
подходящие
для этого результаты,
а именно: для
независимых
величин
,
а для линейно
связанных
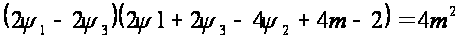 максимален.
Далее будет
показано, что
это предположение
верно, но не в
общем, а только
для статистической
связи линейного
типа. Эта связь
характерна
тем, что при
усилении этой
связи растет
,
и в пределе
связь вырождается
в линейную
зависимость
(56.1).
Однако
если связь
имеет нелинейный
характер, то
величина
не отражает
меру (степень)
этой связи.
Рассмотрим
следующий
пример. Пусть
 ,
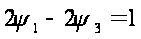 ,
и
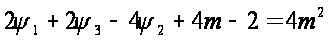 - случайная
величина с
равномерным
на интервале
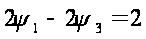 распределением
вероятностей.
Случайные
величины
и
связаны между
собой соотношением:
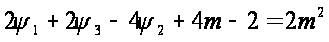 .
Таким образом,
между величинами
и
существует
функциональная
связь, а не
статистическая,
и следовало
ожидать, что
величина
максимальна.
Однако, прямые
вычисления
приводят к
результату
.
Действительно,
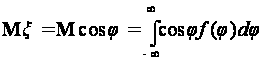 ,
(56.6)
где
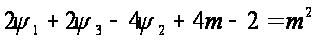
-
плотность
распределения
вероятностей
случайной
величины
.
С учетом этого
(56.6) преобразуется:
 .
Аналогично
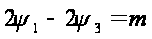 ,
теперь ковариация
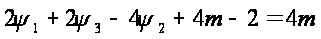 .
Таким образом, для нелинейной связи между случайными величинами их ковариация не может использоваться как мера статистической связи, поскольку значение ковариации не отражает степень этой связи.
Ковариация и геометрия линий равного уровня плотности вероятности
Ковариация
случайных
величин
и
определяется
через их совместную
плотность
вероятности
 соотношением:
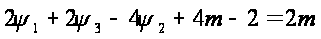 . (57.1)
Подынтегральная
функция в (57.1)
неотрицательна
для таких
,
,
при которых
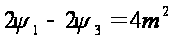 ,
то есть при
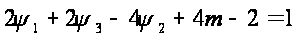 ,
 или
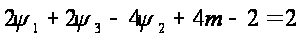 ,
 .
И наоборот, при