Случайные вектора
тогда
функция
 называется
плотностью
распределения
вероятностей
случайного
вектора
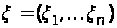 или
 - мерной плотностью
вероятности.
При этом функция
 и сам вектор
 называются
непрерывными.
Рассмотрим основные свойства плотности вероятности случайного вектора.
1.
Пусть
 - независимые
случайные
величины, тогда
функция распределения
вероятностей
вектора
представима
в виде произведения
одномерных
функций, формула
(60.3). Подставляя
(60.3) в (61.1), получим
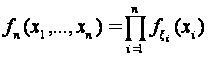 , (61.2)
где
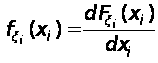 (61.3)
-
плотность
вероятности
случайной
величины
 .
2.
Пусть
 - малое приращение
аргумента
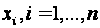 . Тогда из (61.1) следует
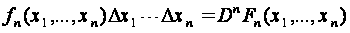 , (61.4)
где
 - разность порядка
 функции
 ,
определяемая
соотношением:
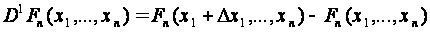 ,
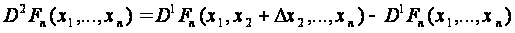 ,…
Из
определения
функции
,
формула (60.1), следует
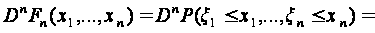
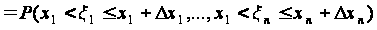 , (61.5)
затем
из (61.4), (61.5) получаем
вероятность
попадания
случайного
вектора
в
-мерный параллелепипед
со сторонами
 :
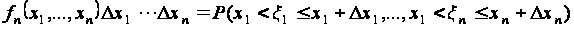 . (61.6)
Из (61.6) следует
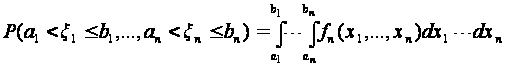 . (61.7)
4. Аналогично из (61.6)
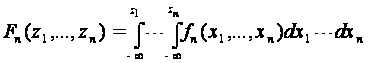 . (61.8)
5.
Условие нормировки
для плотности
вероятности
также следует
из соотношения
(61.6):
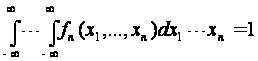 .
(61.9)
6.
Пусть
 - область
- мерного пространства,
тогда
 - вероятность
того, что
- мерный случайный
вектор принимает
значение из
области
,
определяется
через плотность
:
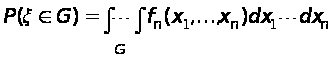 .
(61.10)
Доказательство
этого соотношения
следует из
(61.6) с учетом того,
что любая область
может быть
покрыта
- мерными параллелепипедами
при условии,
что
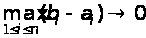 - наибольшая
сторона параллелепипеда
стремится к
нулю.
7.
Для любого

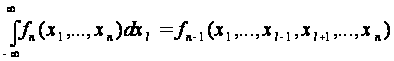 . (61.11)
Это
равенство
называется
свойством
согласованности
плотности: из
плотности
вероятности
порядка
путем интегрирования
по «лишнему»
аргументу
 может быть
получена плотность
вероятности
порядка
 .
Для доказательства
представим
обе части равенства
(60.5) через плотности,
используя
(61.8), тогда (60.5) принимает
вид:
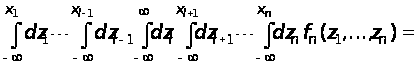
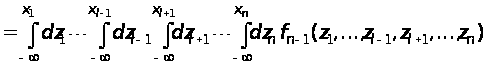 .
(61.12)
Продифференцируем
обе части этого
равенства по
аргументам
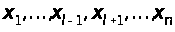 ,
что приводит
к выражению
(61.11).
Многомерное нормальное распределение
Случайный
вектор
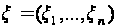 называется
нормально
распределенным,
если его плотность
вероятности
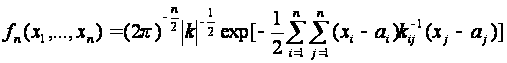 ,
(62.1)
где
 ;
 - ковариационная
матрица вектора
,
элемент которой
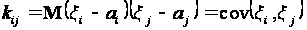 является ковариацией
случайных
величин
 ;
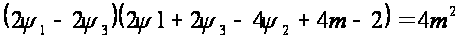 - определитель
матрицы
;
 - матрица, обратная
ковариационной.
Рассмотрим
плотность
вероятности
в частном случае
попарно некоррелированных
случайных
величин
,
для которых
выполняется
условие
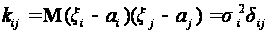 ,
(62.2)
где
 - символ Кронекера.
Таким образом,
ковариационная
матрица
является
диагональной,
поскольку ее
элементы (62.2) на
главной диагонали
– ненулевые,
а вне главной
диагонали -
нулевые. Следовательно,
определитель
 .
(62.3)
Элемент
 матрицы
 ,
обратной
ковариационной
можно найти
по известной
формуле:
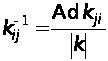 ,
(62.4)
где
 - алгебраическое
дополнение
элемента
 матрицы
.
Из (62.3) следует
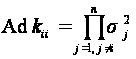 ,
(62.5)
а
также
 при
 .
Подстановка
этих результатов
в (62.4) приводит
к выражению
 . (62.6)
Подставим (62.3), (62.6) в (62.1), тогда
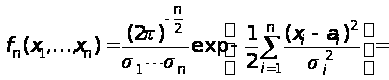
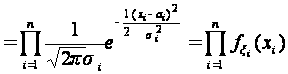 ,
(62.7)
где
 - плотность
вероятности
случайной
величины
.
Таким образом,
для гауссова
случайного
вектора
из условия
попарной
некоррелированности
его компонент
,
 ,
следует условие
(62.7) - независимости
компонент
случайного
вектора.
Характеристическая функция случайного вектора
63.1
Функция
переменных
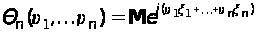 (63.1)
называется
характеристической
функцией случайного
вектора
.
Если
случайный
вектор
является непрерывным,
то его характеристическая
функция (63.1) определяется
через его плотность
:
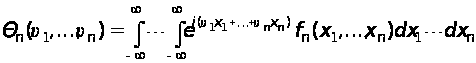 . (63.2)
Это
соотношение
является
- мерным преобразованием
Фурье от функции
.
Поэтому плотность
можно выразить
через характеристическую
функцию
 в виде обратного
преобразования
Фурье по отношению
к (63.2):
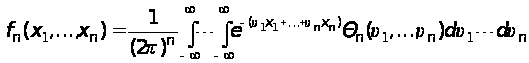 .
(63.3)
63.2 Несложно доказать следующие свойства характеристической функции.
1.
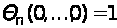 .
2.
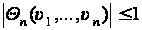 .
3.
Для независимых
случайных
величин
их совместная
характеристическая
функция
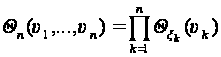 ,
где

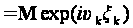 - характеристическая
функция случайной
величины
 .
4. Для любого
целого
 ,
,
справедливо
соотношение:
 .
63.3.
Для нормально
распределенного
случайного
вектора
его характеристическая
функция находится
подстановкой
плотности
вероятности
(62.1) в (63.2.) и последующем
вычислении
- мерного интеграла
(63.2). Это приводит
к следующему
выражению:
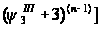 ,
(63.3)
где
 - ковариация
случайных
величин
 и
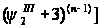 .
Функции от случайных величин
Пусть
 - случайные
величины, имеющие
совместную
плотность
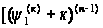 и совместную
функцию распределения
вероятностей
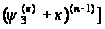 .
Пусть также
заданы
 функций
 ,
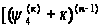 переменных
 .
Вместо аргументов
 функции
 подставим
случайные
величины
 ,
тогда
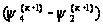 (64.1)
-
новые случайные
величины. Задача
состоит в том,
чтобы по известным
функциям
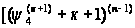 ,
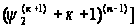 ,
,
,
найти функцию
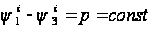 и плотность
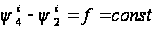 распределения
вероятностей
случайного
вектора
 .
Такая задача
довольно часто
возникает во
многих приложениях
теории вероятностей.
Сравнительно
просто найти
функцию распределения
вероятностей
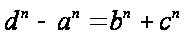 .
Действительно,
по определению:
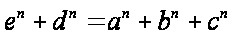 (64.2)
Представим
случайные
величины
 через
 ,
используя
соотношения
(64.1), тогда
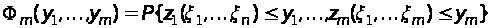 (64.3)
Здесь
вероятность
можно представить
в виде интеграла
по области
от плотности
:
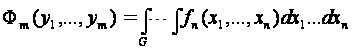 (64.4)
где
областьсодержит
все
-мерные
вектора
,
удовлетворяющие
условию:
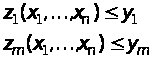 (64.5)
Плотность
 вектора
можно определить
из (64.4) по формуле:
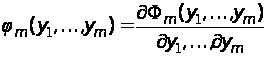 (64.6)
Соотношения
(64.4), (64.6) определяют
всего лишь
метод решения
задачи, но не
само решение.
Задача в конкретной
постановке
может быть как
относительно
простой, так
и очень сложной,
в зависимости
от чисел
,
,
плотности
и вида функций
,
определяющих
область
.
Ниже рассмотрим
примеры решения
этой задачи
для преобразования
одной, двух и
нескольких
случайных
величин.
Распределение вероятностей функции одной случайной величины
65.1.
Пусть случайная
величина
имеет плотность
вероятности
 и функция одной
переменной
 ,
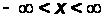 ,
является взаимно
однозначной,
тогда плотность
вероятности
 случайной
величины
 определяется
соотношением:
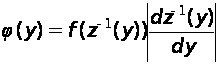 , (65.1)
где
 - функция, обратная
функции
.
Вывод
формулы (65.1) основан
на соотношениях
(64.4) и (64.6). Поскольку
функция
- взаимно однозначная,
то эта функция
или монотонно
возрастающая
 или монотонно
убывающая
 .
Очевидны соотношения:
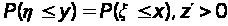 , (65.2)
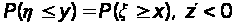 . (65.3)
Пусть
 ,
 - функции распределения
вероятностей
случайных
величин
и
 .
Если
 ,
тогда используя
(65.2),
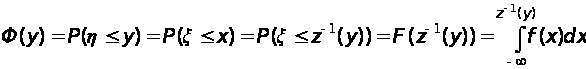 . (65.4)
Продифференцируем
по
 равенство
(65.4), тогда
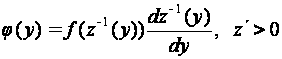 . (65.5)
Аналогично
при
 справедливо
равенство
(65.3), поэтому
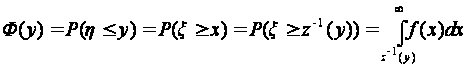 (65.6)
Отсюда:
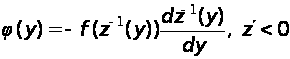 . (65.7)
Теперь из соотношений (65.5) и (65.7) следует (65.1).
Существенным
условием при
выводе формулы
(65.1) является
свойство взаимной
однозначности
функции
.
Примерами таких
функций являются:
1). Линейная функция
 ,
где
 ,
 - числа, при этом
обратная функция
имеет вид
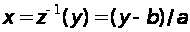 ;
2). Экспонента
-
 ,
откуда обратная
функция
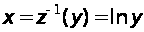 ,
 ,
и другие. Однако
условие взаимной
однозначности
функции
может нарушаться,
например, для
функции
 обратная функция
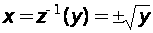 ,
 - двузначная.
При