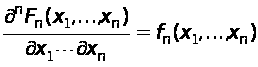Случайные вектора
 или
 ,
подынтегральная
функция (57.1) отрицательна
либо равна
нулю. Знак ковариации
зависит от
того, какие
значения,
положительные
или отрицательные
преобладают
в подынтегральной
функции. Поэтому
знак числа
 определяется
расположением
линий равного
уровня плотности
вероятности
 .
На рис. 57.1 представлен
пример линий
равного уровня
функции
 ,
для которой
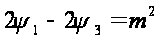 .
Штриховкой
Рис. 57.1.
Линии
равного уровня
плотности
вероятности
при
.указана
часть плоскости,
на которой
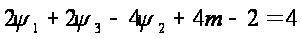 ,
и следовательно
неотрицательна
подынтегральная
функция. Поскольку
в заштрихованной
области (положительные
значения
подынтегральной
функции) плотность
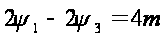 имеет в среднем
большее значение,
чем в нештрихованной
области (отрицательные
значения
подынтегральной
функции), то
ковариация
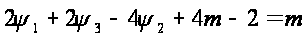 .
На рис. 57.2 представлены
линии равного
уровня плотности
при
 .
Случай
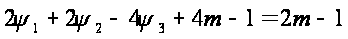 соответствует
симметричному
расположению
линий относительно
прямой
 (или
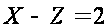 ).
Например, эти
линии могут
быть эллипсами,
у которых большая
полуось совпадает
по направлению
с прямой
(или
).
Другой пример
– линии являются
окружностями
с центром в
точке
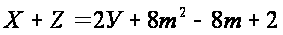 .
Рис. 57.2. Линии равного уровня плотности
вероятности
при
.
Отметим,
что если
 ,
а линии равного
уровня имеют
ось симметрии,
например, на
рис. 57.1 линии –
это эллипсы,
тогда можно
выполнить
преобразование
(вращение) системы
координат
 ,
такое, что в
новой системе
ковариация
.
Это означает
также и преобразование
случайных
величин
 ,
 с ненулевой
ковариацией
к новым случайным
величинам, для
которых ковариация
равна нулю.
Коэффициент корреляции
58.1.
Коэффициентом
корреляции
двух случайных
величин
и
называется
число
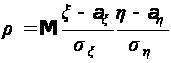 . (58.1)
Коэффициент
корреляции
является ковариацией:
 двух безразмерных
случайных
величин
 ,
 , (58.2)
полученных
из исходных
величин
и
путем преобразования
специального
вида (58.2) (нормировки),
которое обеспечивает
нулевые средние
 ,
 и единичные
дисперсии
 ,
 .
Коэффициент
корреляции
(58.1) можно представить
через ковариацию
случайных
величин
и
:
 . (58.3)
Поскольку
 ,
то из (58.3) следует
 . (58.4)
Коэффициент
корреляции
является безразмерной
величиной,
принимает
значения на
интервале
 и поэтому
используется
как мера статистической
связи линейного
типа между
случайными
величинами
и
,
в отличие от
ковариации
,
для которой
интервал значений
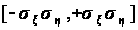 зависит от
дисперсий
случайных
величин. Рассмотрим
примеры вычисления
коэффициента
корреляции,
позволяющие
выяснить свойства
 как меры статистической
связи между
случайными
величинами.
58.2.
Пусть
- случайная
величина с
математическим
ожиданием
 ,
дисперсией
 и
 .
Ковариация
случайных
величин
и
определяется
формулой (56.5):
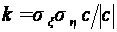 . Подставим это
соотношение
в (58.3) , тогда:
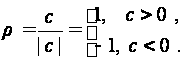 (58.4)
Таким
образом, для
случайных
величин
,
,
связанных
линейной зависимостью
коэффициент
корреляции
принимает либо
максимальное
значение
 ,
либо минимальное
-
 .
58.3.
Рассмотрим
обобщение
линейной функции,
связывающей
случайные
величины
и
на линейную
случайную
функцию следующего
вида:
 (58.5)
где
 и
- независимые
случайные
величины. В
частном случае
- число и (58.5) – линейная
функция, определяющая
через
.
Для детерминированной
линейной связи
 - принимает
максимальное
значение. Если
- случайная
величина, то
связь (58.5) становится
статистической
(стохастической,
случайной), то
есть не столь
жесткой как
детерминированная
функциональная
связь. Это приводит
к
 .
В зависимости
от свойств
случайной
величины
статистическая
связь между
и
может быть
сильной,
 ,
или слабой,
 .
Для того, чтобы
ответить на
вопрос, какова
мера связи
между случайными
величинами
и
(58.5) вычислим их
коэффициент
корреляции.
Пусть
 ,
 ,
 ,
 .
Тогда из (58.5) следует,
в силу независимости
и:
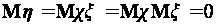 .
Выразим
дисперсию
случайные
величины
через параметры
случайных
величин
,:
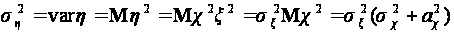 . (58.6)
Теперь по формуле (58.3):
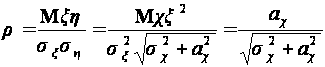 . (58.7)
Если
 ,
то из (58.7) следует
 ,
что соответствует
слабой связи
между случайными
величинами
и
.
Если
 ,
из (58.7) следует
 ,
связь становится
сильной и в
пределе при
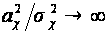 переходит в
детерминированную
линейную связь.
Коэффициент корреляции и расстояние
59.1.
Пусть
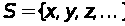 - множество
элементов
 Расстоянием
(метрикой) между
элементами
 множества
 называется
неотрицательная
функция
 ,
удовлетворяющая
следующим трем
аксиомам:
 ,
причем
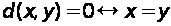 .
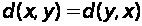 .
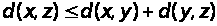 .
Вторая
аксиома называется
условием симметрии,
а третья –
неравенством
треугольника.
Если аксиому
1 ослабить:
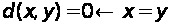 ,
тогда
называется
псевдометрикой.
Для псевдометрики
из условия
 не обязательно
следует
 .
Пусть
 - множество
случайных
величин. Для
каждой пары
 элементов этого
множества можно
также ввести
расстояние
 вида
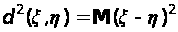 . (59.1)
Покажем,
что функция
является
псевдометрикой.
Аксиома 1 – очевидна:
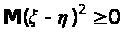 ,
причем из условия
 следует
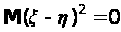 .
Аксиома 2 также
очевидна. Рассмотрим
аксиому 3. Справедливы
следующие
преобразования:
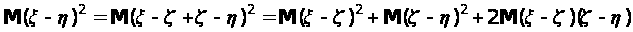
(59.2)
Пусть
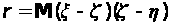 - корреляция
двух случайных
величин
 и
 .
Известно, что
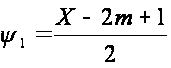 удовлетворяет
неравенству
(55.2)
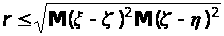 . (59.3)
Подставим (59.3) в (59.2), тогда
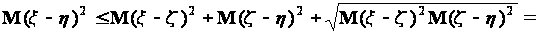
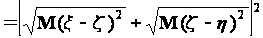 , (59.4)
что и доказывает третью аксиому.
59.2. Пусть
,
(59.5)
- нормированные случайные величины. Рассмотрим квадрат расстояния между ними:
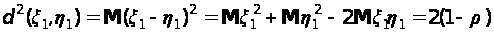 , (59.6)
где
- коэффициент
корреляции
случайных
величин
и
.
Из (59.6) следует
равенство
 (59.7)
которое
можно рассматривать
как закон сохранения:
величина
 - постоянная
для любых случайных
величин
и
.
Это равенство
позволяет дать
интерпретацию
коэффициента
корреляции
как величины,
дополняющей
расстояние
 до единицы.
Функция распределения вероятностей случайного вектора
Во
многих приложениях
теории вероятностей
возникает
необходимость
рассматривать
совокупность
 случайных
величин
 ,
которая называется
многомерной
(
 -
мерной) случайной
величиной
или
-мерным случайным
вектором
.
Полное вероятностное
описание
- мерного случайного
вектора задается
функцией
распределения
вероятностей
 (или плотностью
вероятности
 ,
или характеристической
функцией
 ).
Функция
аргументов
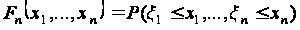 (60.1)
называется
функцией
распределения
вероятностей
случайного
вектора
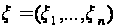 .
Здесь случайное
событие
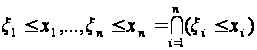 (60.2)
-
представляет
пересечение
событий вида
 .
В записях вида
(60.1) для краткости
символ пересечения
 принято заменять
запятой.
Рассмотрим основные свойства функции распределения вероятностей.
1.
Пусть
 - независимые
случайные
величины, тогда
события
 ,
 ,
- независимы
и формула (60.1)
принимает вид
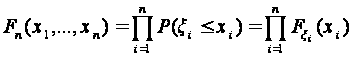 ,
(60.3)
где
 - функция распределения
вероятностей
случайной
величины
 .
Таким образом,
для независимых
случайных
величин их
совместная
функция распределения
 представима
произведением
одномерных
функций
.
Для
любого

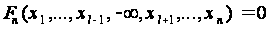 . (60.4)
Доказательство
следует из
определения
(60.1). Событие
 является невозможным,
поэтому и событие
(60.2) - невозможное,
его вероятность
равна нулю,
следовательно
выполняется
соотношение
(60.4).
Для
любого
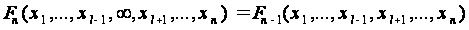 . (60.5)
Это
равенство также
следует из
определения.
Событие
 - достоверное
и в пересечении
вида (60.2) это событие
можно опустить,
после чего из
(60.1) следует (60.5).
Если
 для всех
,
то
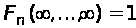 , (60.6)
как вероятность достоверного события.
5.
Функция распределения
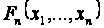 - непрерывна
справа по каждому
своему аргументу.
Плотность вероятности случайного вектора
Пусть
случайный
вектор
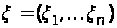 имеет функцию
распределения
вероятностей
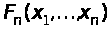 и существует
частная производная