Случайные процессы
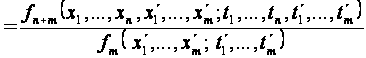 . (73.1)
Соответствующая
условная функция
распределения
вероятностей
 порядка
 при условии,
что случайный
процесс в моменты
времени
 принимает
значения
 определяется
соотношением:
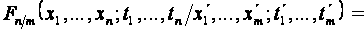
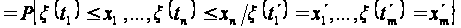 . (73.2)
Соотношения
между условной
плотностью
 и условной
функцией
распределения
вероятностей
аналогичны
соотношениям
для соответствующих
безусловных
функций, например,
справедливо
равенство:
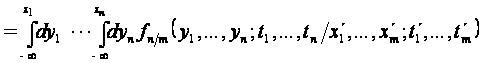 .
(72.3)
В
простейшем
варианте при
 формула (73.1) для
условных плотностей
принимает вид:
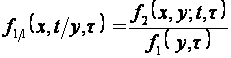 .
(73.4)
Отсюда
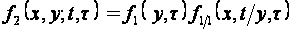 . (73.5)
Поскольку
плотность
второго порядка
симметрична
относительно
перестановок
пар
 и
 , то из (73.5) следует
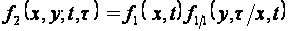 . (73.6)
Соотношения (73.5), (73.6) - это формулы умножения для плотностей. Очевидна аналогия этих формул с формулой умножения вероятностей. Используя свойство согласованности, из (73.6) получим
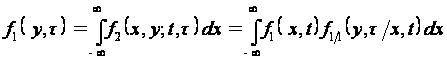 . (73.7)
Это соотношения аналогично формуле полной вероятности. Далее, выражения (73.6), (73.7) подставим в (73.4), тогда
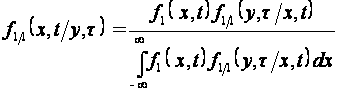 . (73.8)
Данное соотношение представляет собой аналог формулы Байеса.
Примеры математических моделей случайных процессов
Из соотношения (73.1) следует
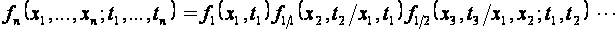
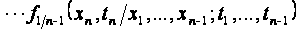 . (74.1)
Отметим, что здесь произведение первых двух сомножителей, согласно (73.1), равно
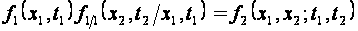 . (74.2)
Аналогично, произведение первых трех сомножителей в (74.1) равно
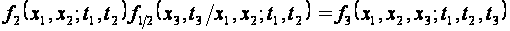 . (74.3)
74.1.
Случайный
процесс
 называется
процессом с
независимыми
значениями,
если случайные
величины
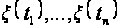 независимы
в совокупности
для любого
и всех различных
 .
При этом соотношение
(74.1) принимает
вид:
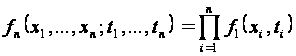 . (74.4)
Таким
образом,
-
мерная плотность
распределения
вероятности
 случайного
процесса с
независимыми
значениями
полностью
определяется
через его одномерную
плотность
вероятности
 .
Столь простая
структура
-
мерной плотности
позволяет во
многих случаях
легко находить
решения задач.
Однако, столь
простая математическая
модель (74.4) может
оказаться
неадэкватной
исследуемому
процессу. Тогда
результаты
теоретических
расчетов, основанные
на формуле
(74.4), не соответствуют
результатам
опыта, и возникает
необходимость
построения
более сложной
математической
модели исследуемого
процесса с
учетом статистических
связей между
его различными
сечениями
 ,
 ,
что позволит
получить более
точное описание
свойств исследуемого
процесса.
74.2.
Случайный
процесс
называется
процессом с
ортогональными
значениями,
если
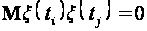 (74.5)
для
любых моментов
времени
 .
74.3.
Случайный
процесс
называется
процессом с
независимыми
приращениями,
если случайные
величины
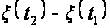 и
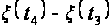 независимы
для любых
неперекрывающихся
отрезков
 ,
 .
74.4.
Пусть моменты
времени
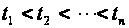 - упорядочены
по индексу.
Случайный
процесс
называется
марковским,
если его условная
плотность
вероятности
удовлетворяет
равенству:
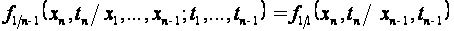 . (74.6)
Таким
образом, для
марковского
процесса случайная
величина
 зависит только
от
 и не зависит
от всех
 ,
 .
Принято говорить,
что марковский
процесс помнит
свою историю
только на один
шаг.
Соотношение (74.1) для марковского процесса принимает вид:
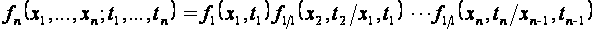 .
(74.7)
Отсюда
следует, что,
-
мерная плотность
распределения
вероятности
случайного
марковского
процесса полностью
определяется
его двумерной
плотностью
 ,
поскольку
одномерная
плотность
и условная
 определяются
через
по формулам
(73.7) и (73.4).
Марковский процесс можно рассматривать как обобщение процесса с независимыми значениями, в том смысле, что последний не помнит свою историю, а марковский процесс помнит свою историю на один шаг. Но и марковский процесс можно усложнить, удлиняя его память на два шага, на три шага и т.д. В результате получаются более точные математические модели исследуемого процесса, что, однако, достигается их усложнением. Такие модели также принято называть марковскими процессами, но самая простая из них, с памятью в один шаг (74.7), в этом ряду называется простейшим марковским процессом.
Стационарные процессы
75.1.
Случайный
процесс
называется
строго стационарным,
если его
- мерная плотность
вероятности
удовлетворяет
условию:
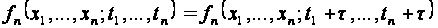 (75.1)
для
любого
 .
Отсюда при
 и
 получим
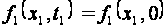 . (75.2)
Это
равенство
означает, что
плотность
первого порядка
 не
зависит от
времени
 .
При этом математическое
ожидание случайного
процесса
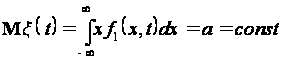 (75.3)
-
величина постоянная,
не зависимая
от времени.
Аналогично,
постоянными
для этого процесса
являются среднее
квадрата
 и дисперсия
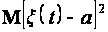 .
Пусть
 и
 ,
тогда из (75.1) следует
равенство
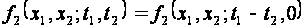 . (75.4)
Таким
образом, плотность
второго порядка
зависит от
временных
аргументов
 через их разность
 .
Поэтому корреляционная
функция
 и ковариационная
функция
 также являются
функциями
разности
своих аргументов.
В
общем случае
в соотношении
(75.1) можно положить,
например,
 ,
тогда плотность
зависит от
 временных
аргументов
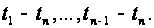 Следовательно,
моментные
функции, которые
в общем случае
зависят от
временных
аргументов
 ,
для строго
стационарных
случайных
процессов также
зависят от
временных
аргументов
75.1.
Раздел теории
случайных
процессов, в
котором излагаются
основные свойства
функций
и
,
принято называть
корреляционной
теорией случайных
процессов.
Таким образом,
в рамках корреляционной
теории рассматриваются
моментные
функции не
более, чем второго
порядка. В связи
с этим вводится
специальное
определение
стационарности.
Случайный
процесс
называется
стационарным
в широком смысле
(по Хинчину),
если его математическое
ожидание
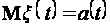 и дисперсия
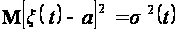 - величины
постоянные,
не зависимые
от времени
,
а корреляционная
функция
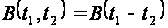 зависит от
аргументов
через их разность
.
Литература
1. Вентцель Е.С. Теория вероятностей: Учебник для вузов. М.: Высшая школа, 1999. - 575с.
2. Коваленко И.Н., Филиппова А.А. Теория вероятностей и математическая статистика. М.: Высшая школа, 1973. - 368с.
3. Вентцель Е.С., Овчаров Л.А. Теория вероятностей и ее инженерные приложения М.: Высшая школа, 2000. - 480с.
4. Гмурман В.Е. Теория вероятностей и математическая статистика. М.: Высшая школа, 1999. - 479с.
5. Пытьев Ю.П., Шишмарев И.А. Курс теории вероятностей и математической статистики для физиков. М.: Изд-во Моск. ун-та, 1983. - 256с.
6. Пугачев В.С. Теория вероятностей и математическая статистика. М.: Наука, 1979. - 496с.
7. Колемаев В.А., Староверов О.В., Турундаевский В.Б. Теория вероятностей и математическая статистика. М.: Высшая школа, 1991. - 400с.
8. Фигурин В.А., Оболонкин В.В. Теория вероятностей и математическая статистика. М.: Новое знание, 2000. - 206с.
9. Чистяков В.П. Курс теории вероятностей. М.: Наука, 1982. - 256с.
10. Боровков А.А. Теория вероятностей. М.: Наука, 1976. - 352с.
11. Кремер Н.Ш. Теория вероятностей и математическая статистика. М.: ЮНИТИ, 2000. - 543с.